Aker pumpar olja och bygger datacenter: ”Investor i miniformat”
Ungefär så beskriver Nordnets analytiker Roger Berntsen det norska investmentbolaget Aker, som just nu är aktuellt i både datacenterbygge och i kulisserna bakom PPI:s köp av SBB:s fastigheter.
Det här är Aker – och så här har bolaget blivit en avkastningskanon för norrmännen.
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
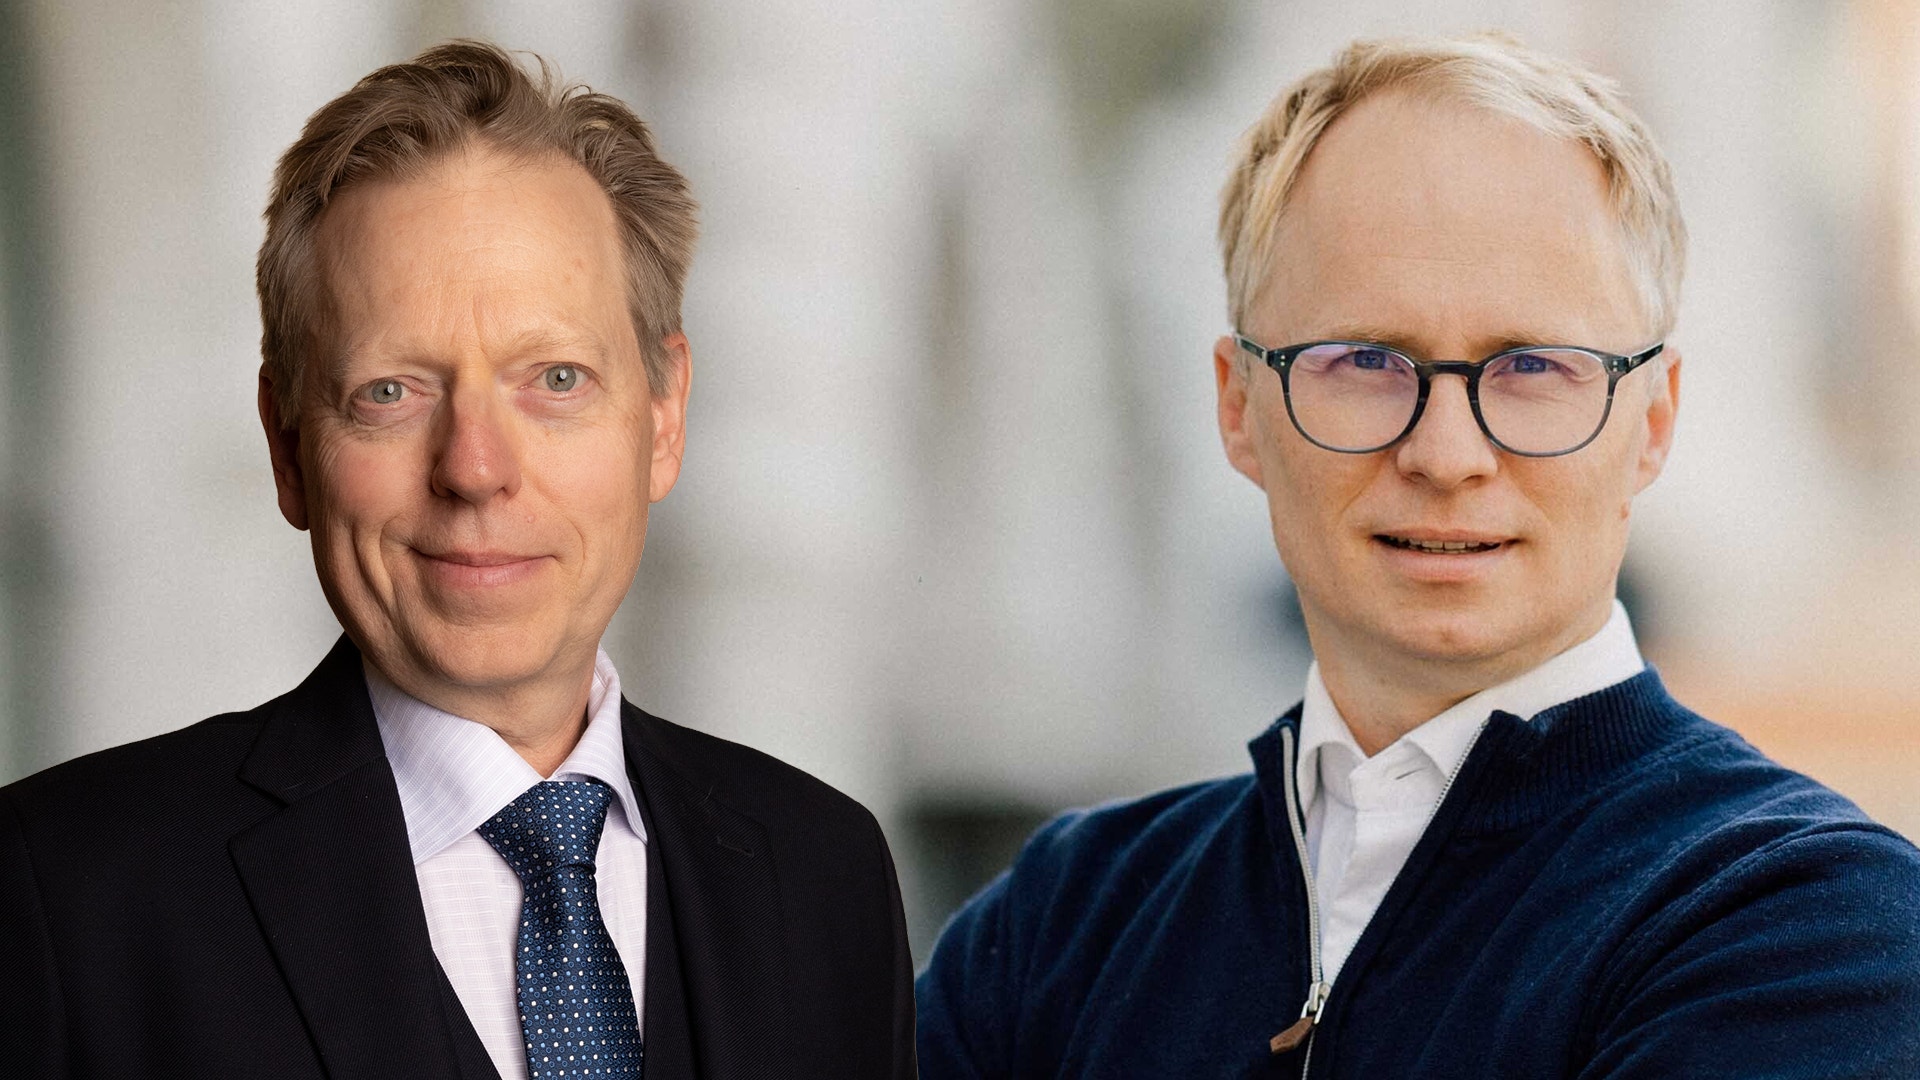
Aker kontrolleras av den norske finansmannen Kjell Inge Røkke och leds av Øyvind Eriksen. I sin dynamik har duon vissa likheter med Berkshire Hathaways starke män Warren Buffett och Charlie Munger, säger Roger Berntsen. Han är analytiker på Nordnet och har följt Aker i närmare två decennier. Nu äger han själv aktier i bolaget.
Det är han inte ensam om – portföljens juvel Aker ASA återfinns i sammantaget nästan 15 000 portföljer hos Nordnet och Avanza.
Enligt annan data uppgår antalet ägare till nästan 27 000, säger Roar Valderhaug, börskommentator på den norska ekonominyhetssajten E24.
– Det är pyttelite i svenskt sammanhang, men bra i norskt. Det är inte någon folkaktie, men helt okej.
Råbarkad risktagare möter analytisk arkitekt
Parallellen mellan Røkke och Eriksen å ena sidan, och Buffett och Munger å den andra, har Nordnets Roger Berntsen dragit många gånger. I liknelsen är Eriksen Munger, den analytiske rådgivaren med juridisk bakgrund som sedermera klev över och blev något av en arkitekt för bolagsupplägget.
Røkke – det är Buffett. Den lite tuffare, mer framåtlutande investeraren som inte är rädd för att ta risk och se köplägen där andra ser fara å färde.
Kombinationen av de två är en del av framgångsreceptet för Aker, menar Berntsen.
– Ofta är det så att ju större ett bolag är, desto mindre handlar det om enskilda personer. Men i investmentbolag av den här sorten är det annorlunda. Där spelar det roll vem som sitter i toppen. Och kombinationen av Røkke, som har förmågan att ta risk, och Eriksen, som är en god arkitekt, är nog förklaringen till varför det har gått så bra för Aker.
Akers noterade innehav (ägarandel inom parentes)
Aker BP (21,2%). Olje- och gasbolag, som bland annat sysslar med utbyggnad, driftsättning och produktion till sjöss. Börsvärde: 215 miljarder norska kronor.
Aker Solutions (39,4%). Levererar tjänster, lösningar och produkter inom olje-, gas- och energiindustrin. Börsvärde: 20 miljarder norska kronor.
Solstad Offshore (32,9%). Levererar tjänster inom offshore- och oljeindustrin, framför allt förvaltning av ankarhanterings- och installationsfartyg. Börsvärde: 5,8 miljarder norska kronor.
Solstad Maritime (51,8%). Levererar specialiserade offshore-tjänster till de globala olje- och gasmarknaderna, samt inom förnybar energi. Börsvärde: 13,5 miljarder norska kronor.
Aker Biomarine (77,7%). Utvecklar kosttillskott, exempelvis inom omega-3, näringstillskott för djur samt proteintillskott för fiskeodling. Börsvärde: 10,5 miljarder norska kronor.
Akastor (36,7%). Oljeservicebolag, investerar i industri- och fastighetsmarknaden genom flera dotterbolag. Börsvärde: 3,5 miljarder norska kronor.
Public Property Invest (24,58%). Fastighetsbolag inriktat på att äga, driva och utveckla framför allt samhällsnyttiga fastigheter i Norge. Börsvärde: 15,3 miljarder norska kronor.
SBB (8,63%). Fastighetsbolag inriktat på att köpa, utveckla och förvalta bostads- och kommersiella fastigheter, framför allt i Sverige. Börsvärde: 5,69 miljarder svenska kronor.
Sveafastigheter (7,5%). Bostadsbolag inriktat på att äga, förvalta och bygga bostäder i tillväxtregioner i Sverige. Börsvärde: 6,4 miljarder svenska kronor.
Källor: Aker och Avanza
Vägen har inte alltid varit spikrak uppåt, säger han. Aker har varit med om sin beskärda del av tunga nedgångar, som under finanskrisen 2008–2009 och under nedgången i oljesektorn 2014–2016. Den senare var särskilt kämpig, eftersom Aker först och främst står på ben inom oljesektorn.
Att se hur bolaget hanterade nedgången var intressant, menar Roger Berntsen.
– Jag försöker alltid titta på hur bolagen agerar när det går dåligt. Och när världen vaknar igen, hur agerar man då? Det här har Aker varit bra på och jag vill koppla det till kombinationen av Røkke och Eriksen. De är viktiga tillsammans.
Till syvende och sist handlar det trots allt om avkastning, konstaterar han. De senaste fem åren har Aker haft en totalavkastning på 164 procent. Från årsskiftet i år är kursen upp över 80 procent.
Roar Valderhaug tror att aktieägarna är nöjda med både utvecklingen och med Røkke/Eriksen. Det är en delvis ny situation för Røkkes del, säger han.
– Nu skulle jag tro att de är väldigt nöjda med honom. Så har det inte alltid varit, men det har framför allt varit aktieägare i bolag som Aker haft ägarandelar i som tidvis har varit missnöjda. Inte Akers aktieägare.
Røkke god för 100 miljarder
Kjell Inge Røkke är dessutom en av Norges rikaste personer. Affärstidningen Forbes uppskattar hans förmögenhet till omkring 10 miljarder dollar, motsvarande 100 miljarder svenska kronor.
– Aker är så nära Røkkes plånbok som vanliga dödliga kan komma. Det gäller att investera så att man har så mycket överlappande intressen med Røkke som möjligt. Då är Aker det bästa alternativet, även om det också har gett väldigt god avkastning att vara direktägare i Aker BP (Akers oljebolag, reds. anm), säger Roar Valderhaug.
Aker-aktien har traditionellt sett handlats till en substansrabatt på omkring 20–25 procent av tillgångarnas nettovärde, förkortat NAV.
– Bra investeringar, stora utdelningar och en aktiekurs som har stigit till skyarna talar för den rabatten borde vara betydligt mindre.
Anledningen till kursuppgångarna är att Aker har en förmåga att anpassa sig och sprida sina gracer, säger Roger Berntsen. Även här är Kjell Inge Røkke och Øyvind Eriksen till stor del ansvariga, anser han.
– De tänker som investerare och vågar vara kontracykliska. Det är den arketypiska Buffett-approachen.

”Finansiellt kreativa affärer”
Det är sannolikt även orsaken till att den svenska fastighetssektorn är intressant för Aker, menar han.
– Det är i alla fall min tolkning av det, mot bakgrund av min erfarenhet som analytiker. De klarar att tänka kontracykliskt och ser möjligheter när andra pressas av att priset på kapital inte längre är gratis.
Den senaste affären – där PPI köpte fastigheter av SBB – skedde genom ett något snårigt upplägg av aktier och kontanter. Det är inte helt ovanligt sett till Akers historia, säger Roar Valderhaug.
– Det är alltid komplicerat och finansiellt kreativa affärer Aker gör.
Han tar ett exempel från 2003, då Røkke var på väg att gå i konkurs. I en ny bok som släpptes i våras hävdas att ett oskickat brev från DNB var det enda som räddade honom och ett antal Aker-bolag från att kollapsa.
– Du skulle ha sett upplägget då, när man tog fram en finansiell plan för att rädda honom och de Aker-bolag som befann sig i kris. Nästan ingen förstod någonting, förutom att alla förstod att Røkke är ett finansiellt geni, säger han.
Akers onoterade innehav (ägarandel inom parentes)
Cognite (50,5%). Industriellt mjukvarubolag som levererar data- och AI-lösningar till kapitaltunga industrier.
Aize (68%). Mjukvarubolag specialiserat på att skapa ”digitala tvillingar” åt kapitaltunga industrier.
Nscale (22,7%). Levererar lösningar inom AI-infrastruktur, bland annat genom att bygga datacenter.
Aker Property Group (100%). Fastighetsbolag fokuserat på innehav i på den nordiska fastighetsmarknaden, inom samhällsnyttan, kommersiella fastigheter och stadsutveckling.
Aker Qrill Company (40%). Utvecklar krillbaserade ingredienser till näringstillskott för djur och människor.
Mainstream (58%). Levererar helhetslösningar till den förnybara energisektorn.
Seetee (90%). Bolag som har bitcoin som främsta tillgångsslag och investerar i bolag inom kryptovaluta- och fintechsektorn.
SLB Capturi (20%). Levererar lösningar inom koldioxidinfångning för olika utsläppstunga branscher.
Källa: Aker
De senaste åren har Aker också klivit in i ”framtiden”, menar Berntsen. Det han syftar på är det onoterade brittiska bolaget Nscale, som just nu bland annat bygger ett datacenter i Narvik, i Nordnorge, och Cognite, som levererar data- och AI-lösningar till kapitaltunga industrier.
– Det ligger helt rätt i tiden med utbyggnad av AI-infrastruktur. Det finns knappt några stora, tunga investeringar i Europa.
Det blir också det mest intressanta att följa i Aker framöver, det är både Roger Berntsen och Roar Valderhaug överens om.
– Nu är det väldigt spännande att se vilka vinster Aker lyckas realisera i Nscale, säger Valderhaug.
Vad har Aker för plan med Nscale?
– Det är en alldeles för stor ägarandel i Akers portfölj nu. För mycket värde i ett enskilt bolag och därmed för stor risk. Aker kommer att försöka sälja ned sitt innehav och realisera vinster när/om Nscale börsnoteras i höst, säger Roar Valderhaug.
Roger Berntsen pekar ut den generella riktningen för Aker som helhet som mest intressant.
– Det kanske är att bli mer likt svenska Investor och över tid få en position som hela tiden blir allt viktigare, även för den norska ekonomin och samhället.
Följ taggar