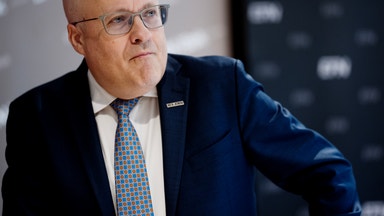
Boliden tvingas vänta lite längre på ”höghaltsåren”
– Tajmingen mot höghaltsåren som ligger framför oss har kommit lite längre fram, säger han.
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
Boliden levererar ett rörelseresultat, exklusive omvärdering av processlager, på 4,9 miljarder kronor under det tredje kvartalet. Det är en ökning med nära 80 procent jämfört med samma kvartal i fjol och klart bättre än väntade 4,2 miljarder kronor.
Enligt vd Mikael Staffas är det ett rekordresultat.
– Det är vårt bästa resultat någonsin och det är klart att priser och villkor bidrar mycket, men vi har också haft en god produktion där de flesta av våra tolv enheter driver på och vi har en bra kostnadskontroll som alltihopa har bidragit till det här, säger vd Mikael Staffas i EFN Direkt.
Plumpen i rapporten
Den stora plumpen i rapporten är att Boliden justerar ned prognosen för halterna i flaggskeppsgruvan Aitik. Samtidigt som kopparhalten för helåret skrivs ned från 0,18 procent till 0,16 procent skruvas den anrikade volymen upp från 41 till 42 miljoner ton.
Enligt Mikael Staffas innebär det att produktionen av koppar blir lägre.
– Det är något mindre koncentrat som kommer ut ur gruvan än vår tidigare guidning. Vi sänker ju halten något mer än vad vi höjer genomsättningen, säger han.
Boliden har tidigare uppgett att 2026 skulle bli det första året då halterna i Aitik vänder upp efter att ha hovrat på låga nivåer.
Nu sänker ni halten tillbaka till samma nivå som i fjol. Ska man vara orolig för halterna i Aitik framåt?
– Jag tycker inte det. Det viktigaste för den som tittar långsiktigt på Aitik är ju de halter som finns i malmbasberäkningen och de har ju varit väldigt stabila under en lång tid, säger Mikael Staffas och fortsätter:
– Däremot har ju tajmingen mot höghaltsåren som ligger framför oss kommit lite längre fram, men snittet blir ju det som finns i malmbasberäkningen.
Boliden släpper sin guidning för nästa år den 8 december.
Hur har fjärde kvartalet börjat?
– Det har börjat som det tredje kvartalet slutade. Det är inga större konstigheter utan det går bra på många ställen.
Nytt golv för kopparpriset
Koppar är Bolidens viktigaste metall sett till hur prisrörelserna slår mot resultatet och Boliden skriver i sin rapport att det finns en samstämmighet i marknaden att kopparpriset har nått ett nytt golv. Enligt Mikael Staffas skruvar många aktörer nu upp sina långtidsprognoser från nivåer kring 10 000 dollar per ton till 12 000 dollar per ton.
– Även om det är lägre än spotpriserna på runt 14 000, så innebär det att våra tillgångar som Laver och Nautanen får en bättre kalkyl. Det kan också hjälpa förlängningar på en del ställen där vi kan ha lägre mineraliseringar som blir brytvärda med ett bättre långtidspris, säger han.
Den problemtyngda expansionen av zinksmältverket i norska Odda, som både blivit dyrare och tagit längre tid än väntat, fortsätter. Tillgängligheten i den nya rostugnen har nu ökat till 50 procent från 17 procent under det föregående kvartalet.
– Tittar man bara på september månad så var det uppe i 70, så det här börjar hamna någonstans i rätt härad, även om det ska upp till 90 innan vi är helt färdiga. Men nu är det en helt annan fart i Odda än vad det var för ett kvartal sedan, säger Mikael Staffas.
Dyrare svavelsyra lyfter intäkterna
Boliden skriver i rapporten att det stigande priset på svavelsyra ökade intäkterna från biprodukter i smältverken. Mikael Staffas uppger att det ger ett bidrag till resultatet på “några hundra miljoner.”
Är det här något som gäller det här kvartalet eller kan man se det som mer långsiktigt?
– Där tror jag att expertisen är lite oeniga. Det är klart att kriget runt Persiska viken bidrar till att få upp svavelsyrapriserna, men även utan det så finns det en långsiktig trend där svavelsyra borde gå upp eftersom det blir mindre och mindre svavel tillgängligt och svavel behövs i massa olika industriella processer.
Mikael Staffas fortsätter:
– Tittar man på det här över tid så borde svavelsyrapriset gå upp betydligt mot vad det var tidigare, men det är klart att den här otroliga uppgången vi har sett här det senaste halvåret, den hade ju nog ingen kunnat förutse och hur länge den håller i sig, det får vi väl se.
Boliden väntar sig att förvärvet av en majoritetspost i det sydamerikanska gruv- och smätverksbolaget Nexa, som annonserades i slutet av augusti, slutförs under det första kvartalet. Förvärvet har väckt en del kritik i den svenska aktiemarknaden, men enligt vd:n har mottagandet i ägarled varit till stora delar positivt.
– Vi har ju en ganska stor ägarandel som ligger utanför Sverige och där har vi fått väldigt mycket positiv feedback runt det här. Jag tror det finns en del svenska bitar som är lite rädda för den sydamerikanska risken, men generellt sett så är det här en väldigt stark affär som bidrar väldigt mycket till Boliden framöver och vi har fått väldigt mycket positiv feedback från en rad investerare.
Följ ämne och taggar