Brasilien skakar – förvaltarna ser köpläge

 Hämta EFN:s app för iOS och AndroidGratis för iOS och Android: nyheter, analyser, börs, video, podd. Ladda ner gratis
Tillväxtmarknader är generellt sett i mycket bättre skick än för några år sedan, berättar Sergei Strigo som ansvarar för franska Amundis ränteförvaltning i utvecklingsländer.
Tillväxtmarknader är ett investeringsbegrepp som förut utgjordes av fattiga länder. Kategorin innefattar dock både Kina, samt Taiwan och Sydkorea, som förstås både är väldigt utvecklade och i framkant för dagens AI-utveckling. Men även mindre utvecklade ekonomier klarar sig just nu hyggligt, samtidigt som länder som USA och Frankrike (liksom teknikjättar som Oracle och Amazon) brottas med mer skeptiska räntemarknader.
Oftast är det inflationstryck eller dåliga statsfinanser som ställer till det för tillväxtmarknader och skapar volatilitet inom räntor, resonerar Sergei Strigo. Men med reservation för länder som Senegal, Venezuela och Indonesien så är bilden inte negativ nu. Prisökningarna har exempelvis inte skenat i de ekonomier som Sergei Strigo följer.
– Så här långt har vi inte sett ett inflationstryck som motiverar någon omprisning på marknaden.
Pressen märks knappt
Kina dras visserligen med relativt låg tillväxt, pressade hushåll och en fastighetskollaps, liksom en fortsatt dämpad kreditgivning i landet. Men det märks knappt på den globala marknadens för statspapper.
– När det gäller extern skuld, alltså i dollar eller euro, så är Kinas andel väldigt liten, säger Sergei Strigo och fortsätter:
– Eftersom det finns så lite skuld där ute har Kina närmast varit immunt mot den senaste tidens rörelser.
Brasilien har däremot skakat rejält, inom såväl ränta, valuta och börs – efter att sittande president Lula da Silva blev omvald i slutet av oktober. Det var en överraskning för marknaden, som föredragit rivalen Flávio Bolsonaro. Han kom i sin tur att gå i snabb landsflykt, vilket kan ses som ett underbetyg för landets institutioner och politiska stabilitet. Till det kommer problem kopplade till väderfenomenet El Niño, med skördehotande regn.
Marknaden har inte heller varit stabil. Börsindexet Ibovespa föll 13,9 procent på en dag efter valet, samtidigt som valutan tappade 8 procent och statsobligationer såldes av.
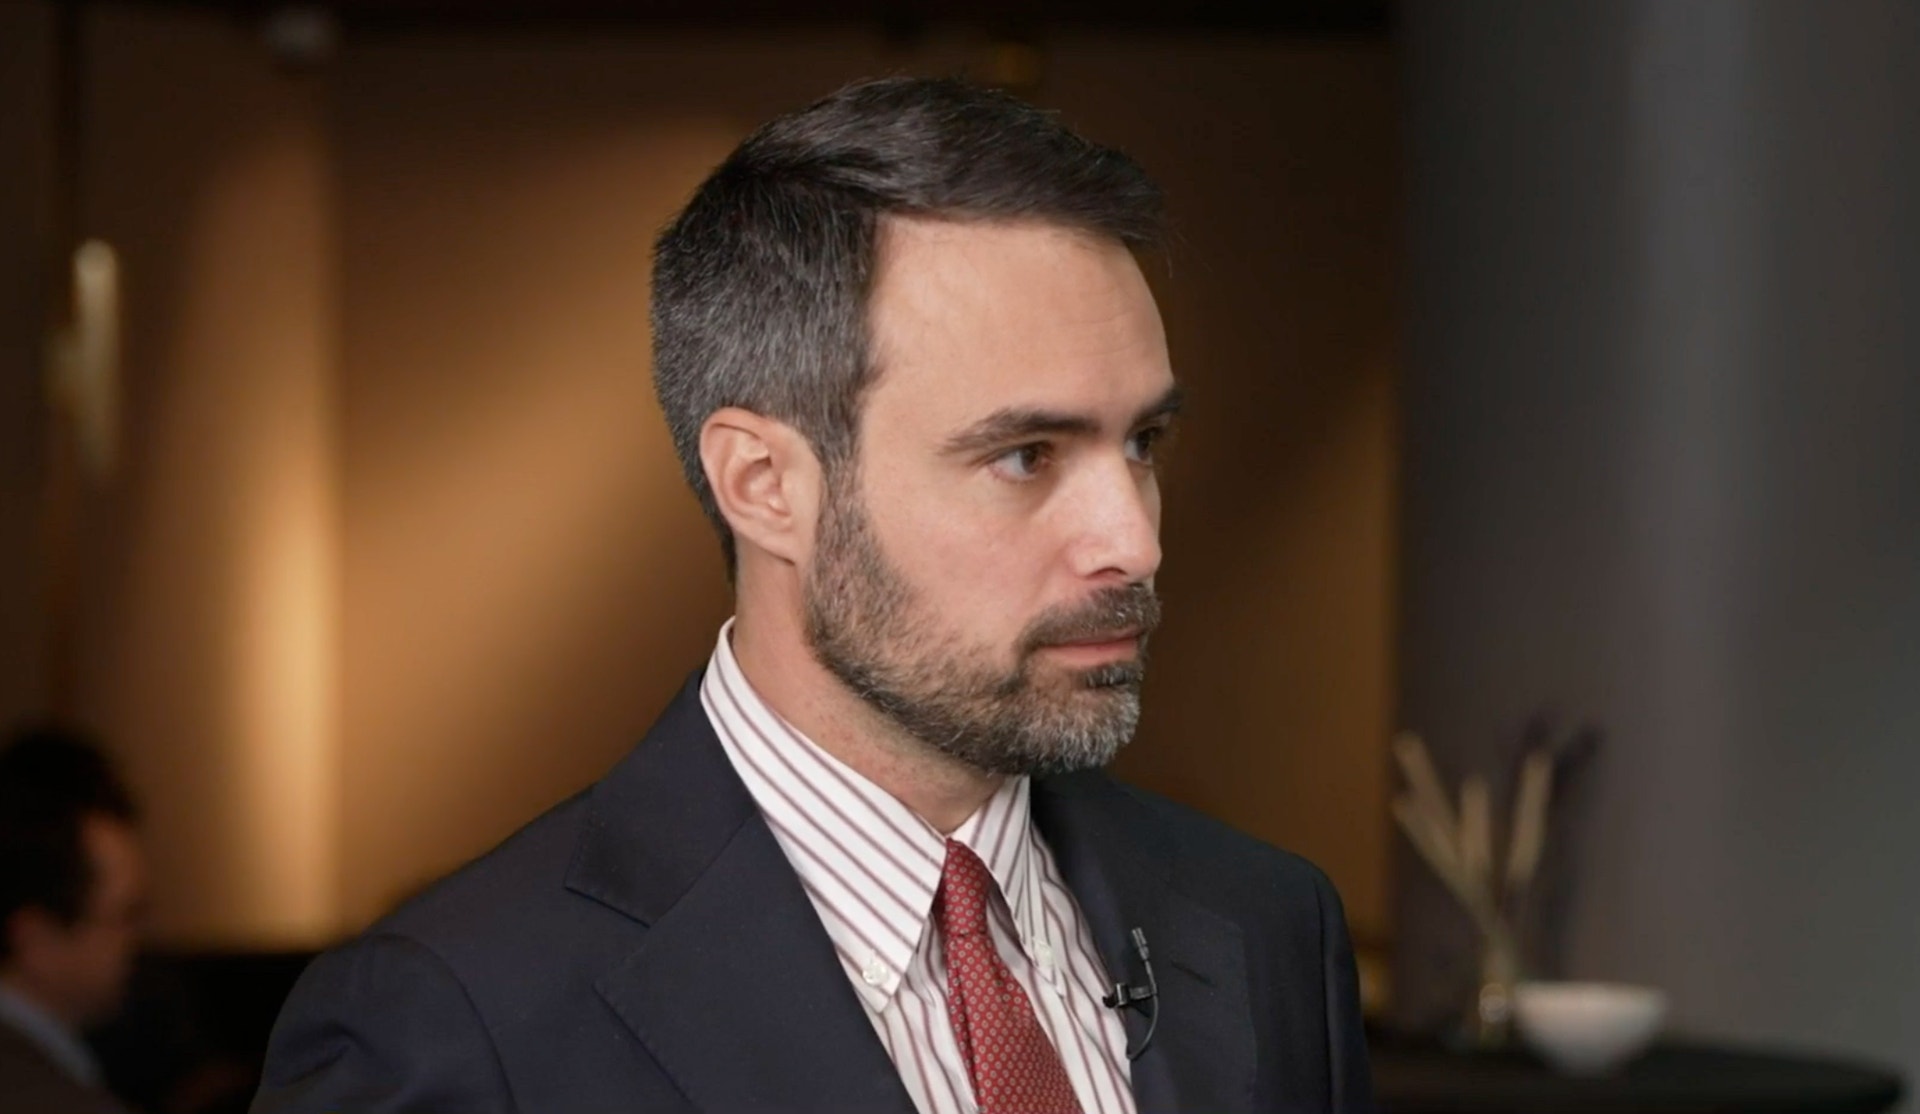
Otavio da Costa, råvaruinvesterare från Brasilien, pekade nyligen ut en Lula da Silva-seger som ett köptillfälle när han gästade EFN Börslunch.
– Råvarusidan är det starka argumentet för att investera i regionen, sade han då apropå att landets ekonomi tjänat mycket på det senaste årets oljeprisuppgång.
Sergei Strigo är också positiv.
– Lula da Silva har varit vid makten länge. Även om kvaliteten på statsfinanserna blivit sämre så vill vi inte kalla det för någon kris, fortsätter Sergei Strigo.
Räntenivån sticker ut
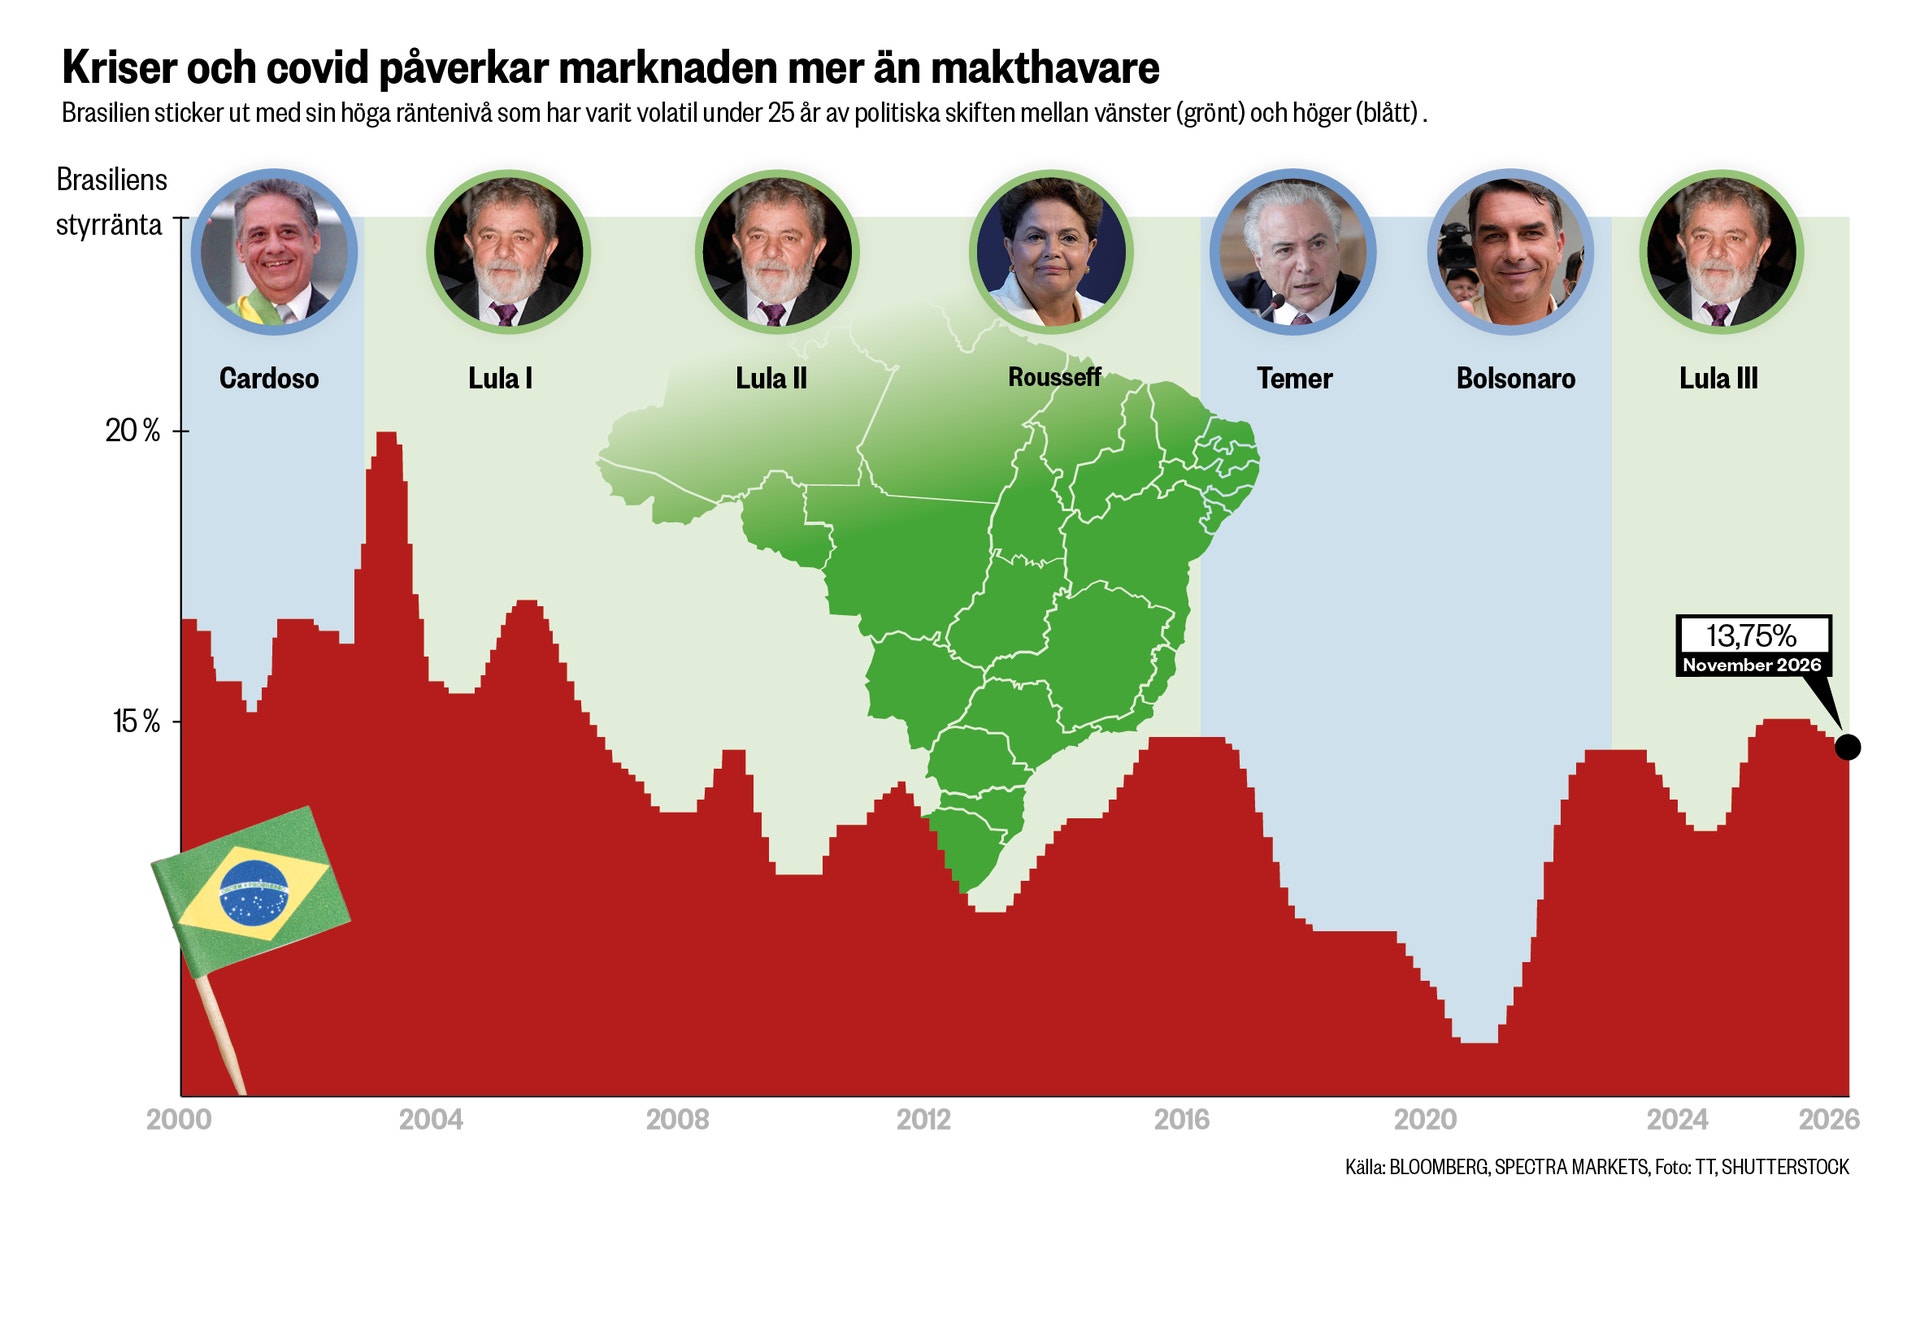
Landet sticker ut med sin höga räntenivå, den brasilianska styrräntan ligger på 13,75 procent, som bland annat beror på hög statsskuld och prisökningar som länge legat över inflationsmålet på 3 procent. Men det är ingen nyhet.
– Brasilien har alltid haft höga nominella räntor.
Latinamerika som helhet är extremt attraktivt för investerare
Realräntan, alltså avkastningen efter inflation, är en av världens högsta. Det är attraktivt för obligationsinvesterare, även om den volatila valutan utgör en riskfaktor.
Sergei Strigo väntar nu in regeringsbildning och de politiska planerna för landet, som han fortsatt ser som lockande. Det gäller för övrigt så gott som hela Sydamerika.
– Latinamerika som helhet är extremt attraktivt för investerare, säger Amundiförvaltaren.
Tre signaler att hålla koll på
Oron växer kring japanska Softbank
Japanska Softbank har seglat upp som en växande oroshärd på kreditmarknaden. Konglomeratet har åkt bergochdalbana på Tokyobörsen på senare tid. Samtidigt har riskpremien, i form av priset på skydd mot inställda betalningar, klättrat på grund av oro över skuldsättning och lönsamhet i AI-satsningar.
Knot lovar penningpolitiska verktyg i en skuldkris
Holländaren Klaas Knot lovar att agera om det behövs, exempelvis med nya penningpolitiska redskap i en skuldkris. Det säger den tidigare ECB-direktionsmedlemmen som nu pekas ut som kandidat till att efterträda Christine Lagarde, i konkurrens med spanjoren Pablo Hernández de Cos.
Metas emission lockade stort intresse
Mitt i AI-oron slår Facebookägaren Meta till med en jätteemission på kreditsidan i Europa, som lockade rekordstort intresse. Enligt Bloomberg ska order på över 62 miljarder euro ha kommit in till en emission på 9 miljarder euro, 100 miljarder kronor, genom en klase företagsobligationer med olika löptid.