Jonathan Axelsson: Chockerande svagt från Engcon på sina håll

Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
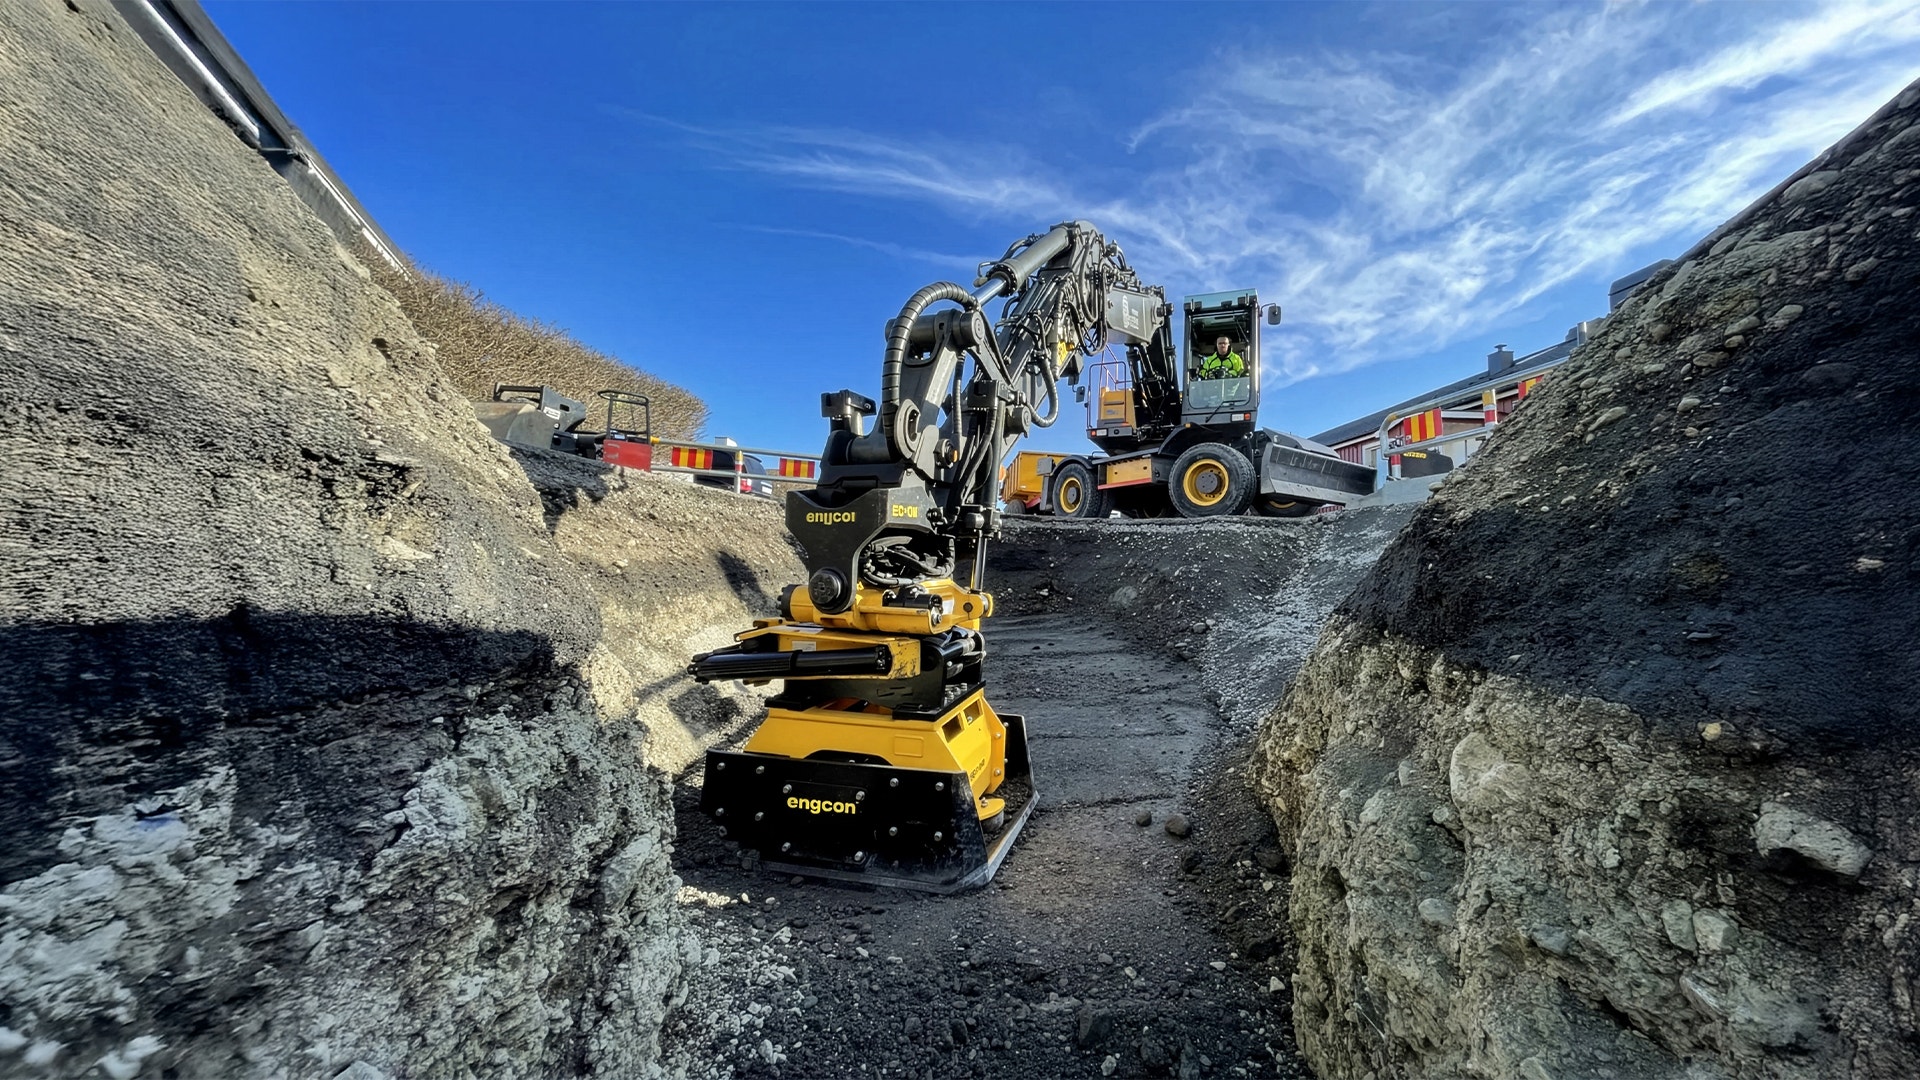
Efter en period med positiv trend i ordersiffrorna vänder Engcon till minussiffror under det tredje kvartalet. 424 miljoner kronor jämfört med 467 Mkr under samma period förra året, motsvarande en organisk nedgång på 10 procent. Det är den mest dramatiska siffran i rapporten. Engcons vd Stig Engström beskriver det som ännu ett förlorat kvartal där marknaden är tudelad.
Om vi börjar med det positiva så fortsätter Engcon att växa på sin största marknad Norden där den organiska ordertillväxten är 8 procent. Det är en helt okej siffra på en mogen marknad, även om det är en klar försvagning jämfört med tillväxtsiffran i föregående rapporten.
Även resultatmässigt ser det okej ut då rörelsevinsten stiger från 70 till 86 miljoner, men här ska det påpekas att i princip hela den ökningen förklaras av positiva valutaeffekter.
Chockerande svag orderutveckling
Men tittar man på Europa är det närmast en chockerande svag orderutveckling – minus 20 procent organiskt. Engcons vd lyfter fram en allmän osäkerhet i världsekonomin som en orsak till den svaga efterfrågan men pekar särskilt ut Frankrike som oväntat dåligt.
Frankrike är ett av länderna som befinner sig i vad Engcon kallar utvecklingsfas, där bara 10 procent av grävmaskinerna är utrustade med tiltrotatorer. Här finns därmed en stor marknadspotential för Engcon att penetrera. Men investeringsviljan beskrivs som låg och Stig Engström är dessutom kritisk till hur Engcon hanterat den franska möjligheten. Han kallar det en lång period av fel fokusering och en utdragen omorganisation. Möjligen en passning till Engcons tidigare vd Krister Blomgren som i våras petades efter 15 år vid rodret.
Engcons aktie har gått starkt under den senaste tremånadersperioden och är upp drygt 17 procent sedan rapportsläppet för det andra kvartalet. Vi räknar med att stora delar av den uppgången raderas ut efter dagens rapportsmäll.
För ett bolag som Engcon duger det inte att bara växa orderingången när man har marknaden med sig. Då går det inte försvara dagens skuldjusterade bolagvärdering som ligger på 21 gånger rörelseresultatet, baserat på Bloombergs konsensus för 2027.
Nu gäller det att kavla upp ärmarna och visa att bolaget även kan växa i motvind.
Följ ämne och taggar