Martin Blomgren: Då lockar SKF:s avknoppning

 Hämta EFN:s app för iOS och AndroidGratis för iOS och Android: nyheter, analyser, börs, video, podd. Ladda ner gratis
Det är inte första gången SKF knoppar av en fordonsverksamhet. Dåvarande dotterbolaget Volvo, som grundades för 100 år sedan, sattes på börsen 1935 och blev med tiden betydligt större och mer välkänt än moderbolaget. Men den verksamhet som SKF nu ställer på egna hjul lär knappast röna någon enorm uppmärksamhet utanför börs- eller fordonsunderleverantörskretsar.
Däremot har noteringen potential att öppna väldigt intressanta köp- eller säljlägen, och för den som vill vara med på avknoppningståget är sista dagen att köpa SKF-aktien med rätt till aktier i SKF Vertevo den 25 november. Den 1 december blir den första handelsdagen på Stockholmsbörsen och villkoren är att fem befintliga SKF-aktier berättigar till en aktie i Vertevo.
SKF Vertevo
Ordförande: Håkan Buskhe
Vd: Kerstin Enochsson
Största ägare vid notering: Wallenberg Investments 15,2% (29,2% röster), Cevian Capital 9,3% (5,9% röster), Blackrock 4,4% (2,8% röster)
Villkor: Fem SKF-aktier berättigar till en aktie i SKF Vertevo
Viktiga datum:
17/11: Vertevo håller kapitalmarknadsdag
25/11: Sista handelsdag i SKF med rätt till Vertevo
26/11: Första handelsdag i SKF utan rätt att erhålla Vertevo
1/12: Första handelsdag för Vertevo
Källa: SKF Vertevo
Kända utmaningar
Mycket är förstås välkänt sedan tidigare när det kommer till Vertevo, eftersom verksamheten har drivits som ett affärsområde inom SKF, men i det prospekt som nyligen släpptes inför kapitalmarknadsdagen den 17 november så serverades något mer detaljerade finansiella mål.
Den tidigare målsättningen om en justerad rörelsemarginal på en ”hög ensiffrig procent” är nu ersatt av ett mål på medellång sikt om minst 6 procent och ett långsiktigt mål om minst 8 procent. Målet att växa snabbare än marknaden över en konjunkturcykel behålls däremot, precis som målet att ha en nettoskuldsättningsgrad under 1,0. Vid noteringen skickar dock SKF ut Vertevo som ett helt skuldfritt bolag.
De ganska dämpade lönsamhetsambitionerna speglar en tuff miljö som underleverantör till främst personbilar och även justerat för stora engångsposter har rörelsemarginalen varit klen de senaste åren, som tabellen nedan visar.
SKF Vertevo | 2024 | 2025 | R12 mån |
Omsättning, Mkr | 28133 | 24725 | 23689 |
Rörelseresultat, Mkr | 1230 | -657 | -1120 |
Justerat rörelseres., Mkr | 1567 | 903 | 950 |
Just. rörelsemarginal | 5,6% | 3,7% | 4,0% |
Säljtrycket rullar in?
Att de flesta ägare har investerat för att komma åt de betydligt större och mer lönsamma delarna av koncernen som blir kvar i SKF kan vi ta för givet. Lika givet är att risken är uppenbar för ett säljtryck när många av de fonder som är stora i ägarlistan, bakom Wallenberg Investment och Cevian, väljer att sälja sina Vertevoaktier per omgående efter noteringen.
Precis som vi har sett tidigare när Sandvik knoppade av Alleima och när Hexagon knoppade av Octave så kan det öppna köplägen om Vertevo blir alldeles för billigt. Men ska man våga utnyttja en situation bör man redan på förhand ha målat upp en tydlig bild av vad man vill betala för Vertevo.
Så vad vill man betala för Vertevo?
Bland verkstadsanalytikerna är spannet stort när det kommer till det motiverade värdet, med allt från totala värden på 5 till drygt 10 miljarder kronor.
Vårt resonemang går så här:
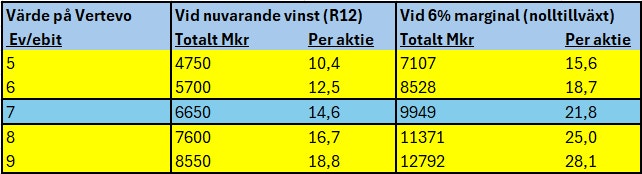
En genomsnittlig ev/ebit-multipel i bilunderleverantörssektorn ligger kring 7, med stora skillnader bolagen emellan, och vi ser inte skäl att Vertevo ska avvika nämnvärt från snittet. Ställer man snittmultipeln på den justerade rörelsevinsten de senaste 12 månaderna så blir värdet knappt 6,7 miljarder kronor, motsvarande knappt 15 kronor per Vertevo-aktie.
Vad värdet skulle bli om man istället tycker att multipeln borde vara något hack högre, eller lägre, illustreras i tabellen nedan där vi markerat vårt huvudspår.
Tumregeln inför premiären
Med tanke på Vertevos ganska bleka lönsamhet just nu och siktet mot de dubbla marginalmålen på 6 respektive 8 procent kan man med fog hävda att en aktiekurs på 15 kronor inte tar hänsyn till potentialen för marginalförbättringar. Gör vi samma kalkyl som tidigare men utgår ifrån att rörelsemarginalen är 6 procent, med oförändrad omsättning, så skulle ev/ebit-multipeln på 7 istället ge ett motiverat värde på 10 miljarder kronor eller knappt 22 kronor per aktie - som framgår av tabellen.
Den första indikationen på hur marknaden prissätter Vertevo får man den 26 november när SKF börjar handlas utan rätt till avknoppningen, men skarpt läge är det först den 1 december när köpare och säljare i Vertevo möts på riktigt i orderböckerna på Stockholmsbörsen.
Köper man vårt resonemang ovan så blir tumregeln: Plocka upp Vertevo om den handlas tydligt under 15 kronor och tacka för kaffet och sälj om den handlas uppemot 22 kronor. Nu rullar vi.
Följ ämne och taggar