Martin Blomgren: FM Mattsson har guld kvar i kranen – köp

 Hämta EFN:s app för iOS och AndroidGratis för iOS och Android: nyheter, analyser, börs, video, podd. Ladda ner gratis
Strax bakom aktierna i halvledarraketen Sivers, försvarsutrustaren Mildef och cybersäkerhetsbolaget Yubico hittar man lite mer överraskande FM Mattsson på 2026 års vinnarlista i Stockholm, med en uppgång kring 70 procent.
Visst har det lossnat en del på konsumentfronten, visst har den organiska tillväxten piggnat till även för FM Mattsson och visst biter bolagets sparåtgärder från tidigare i år. Men den stora händelsen i år är förvärvet av brittiska Bristan i somras.
Största ägare | Kapital % | Röster % |
Svolder | 12,4 | 5,5 |
Tibia Konsult | 12,1 | 11,8 |
LK Finans | 11,7 | 11,6 |
Nordea fonder | 5,8 | 2,5 |
Mats-Olov Mattsson | 4,8 | 5,2 |
Källa: Holdings |
Bristan biffar upp rejält
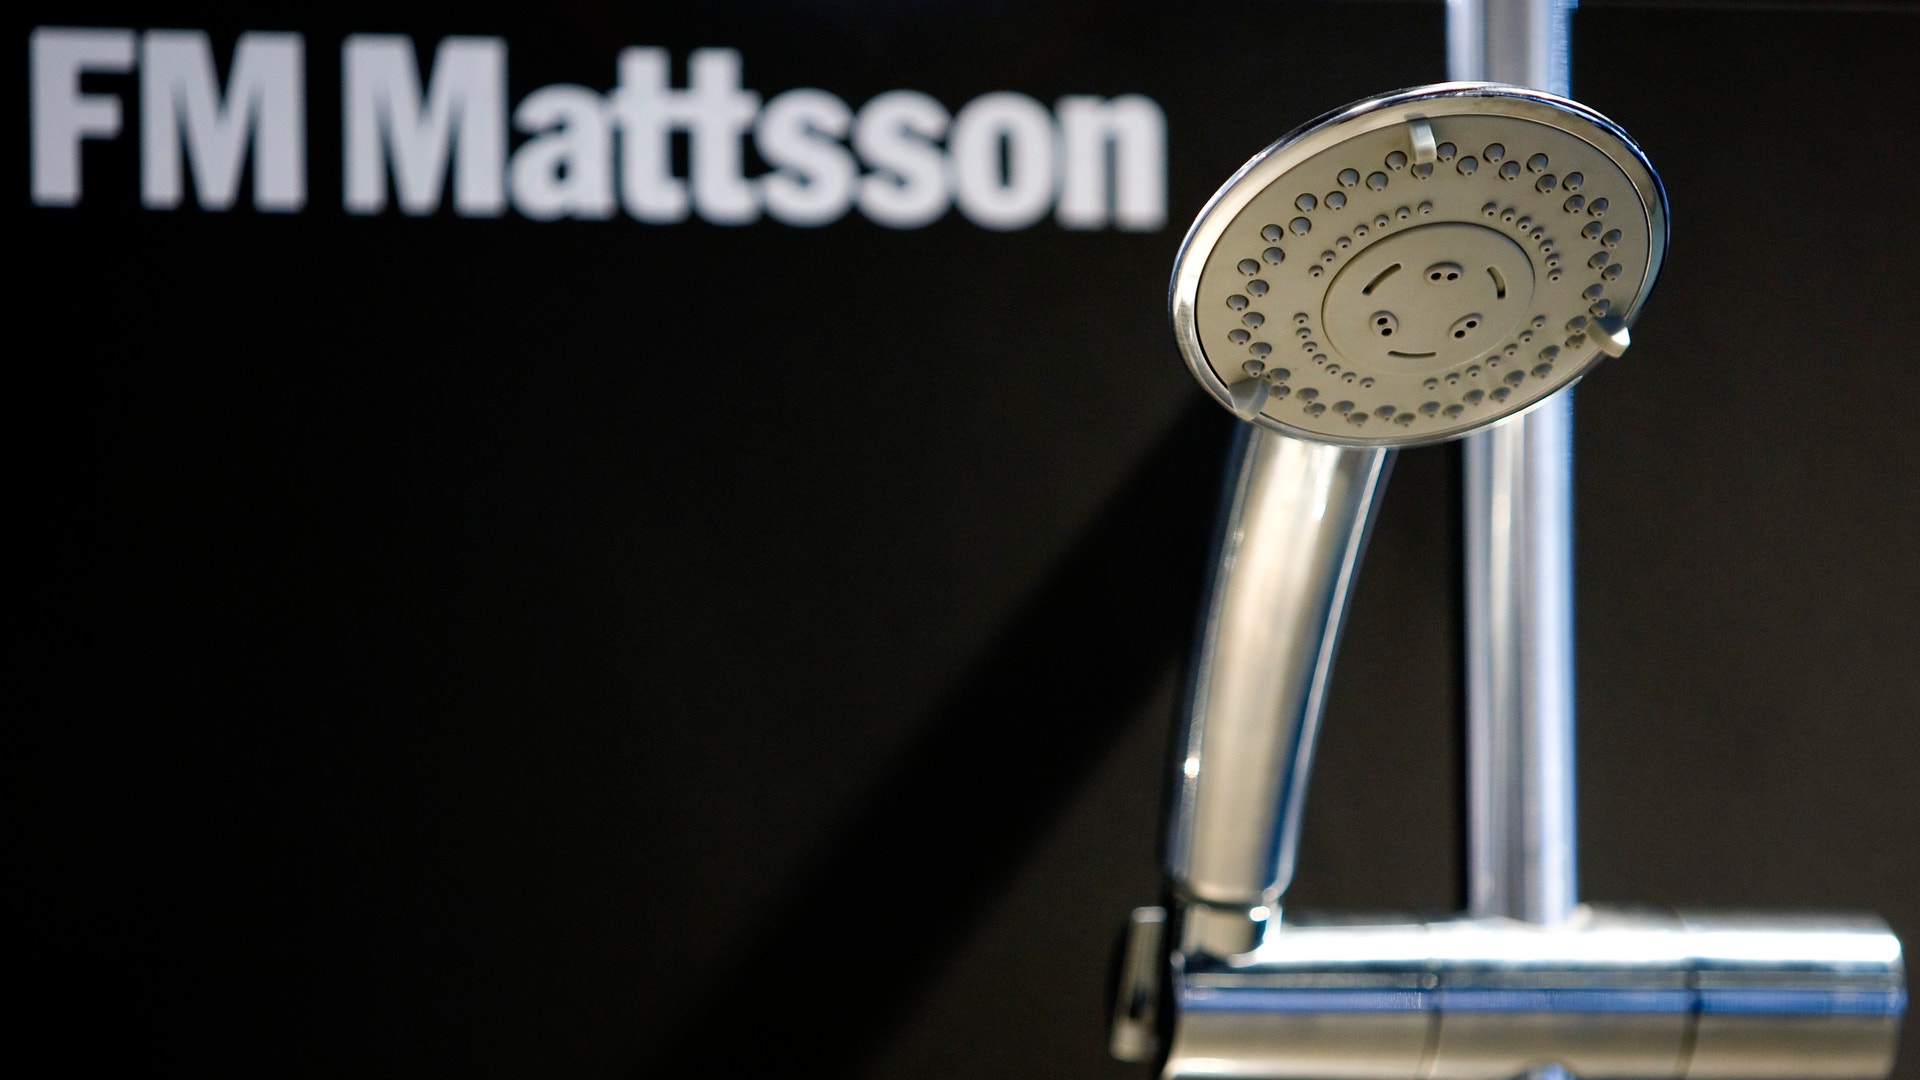
Bristan som är ledande i Storbritannien på vattenkranar och duschar tillför en årsomsättning på strax över 800 miljoner kronor till koncernen och i relation till de knappt 2 miljarder kronor som FM Mattsson sålde för under 2025 innebär det en rejäl tillväxtinjektion. Nyförvärvets starka position på proffsmarknaden blir samtidigt ett bra komplement till Aqualla, FM Mattssons befintliga verksamhet i Storbritannien och Irland, som har nischat sig mer mot detaljhandeln.
Affären, som betalades kontant, togs emot med öppna armar på börsen när den både presenterades och avslutades samtidigt i slutet av juli. Kursen steg med 9 procent och har sedan fortsatt att stiga kraftigt, med draghjälp av en halvårsrapport som också var laddad med mestadels positiva besked.
Rapporter som ger stöd
Rapporten för det tredje kvartalet som kom den 5 november hade till synes lite mer blandat innehåll. Förvisso ångade den organiska tillväxten på med fina 10 procent – siffror som marknaden inte skämts bort med under de tuffare åren efter pandemin – men resultatet tyngdes också av kostnader för Bristanförvärvet och ett sparprogram i samma bolag. Justerat för dessa lyfte dock marginalen med 2 procentenheter till drygt 12 procent och givet att några ytterligare stora engångskostnader inte väntas, samt att de positiva effekterna från sparprogrammet i Bristan kommer att ge full effekt efter årsskiftet, ser integrationens första fas ut att bli förhållandevis snabb och effektiv.
Utöver förvärvsboosten från Bristan finns det även underliggande trender som kan spela FM Mattsson i händerna framöver. Som stor aktör är det exempelvis lättare att möta hårdare hållbarhetskrav från kunderna, främst inom projektmarknaden, och nästa år skruvas kraven upp även från EU:s håll via ett nytt så kallat Dricksvattendirektiv som omfattar alla produkter som kommer i kontakt med dricksvatten.
Nuvarande organiska tillväxt har också vaskats fram utan hjälp av någon vidare stark marknad för nybyggnation av bostäder eller renoveringar på privatmarknaden. Skulle de här segmenten ta fart så finns det en växel till att lägga i.
En växel som skulle hjälpa vd Fredrik Skarp att ta det sista steget över målribban på 15 procent för rörelsemarginalen (ebita). Vi tror att han kommer nära men inte överträffar målet under 2027 medan det bör gå att infria 2028. Brasklappen är att det bygger på att marknaden fortsätter vakna till och inte bjuder på något stort bakslag.
Att 15-procentsmålet är görbart visade FM Mattsson under pandemiåren men sedan har några års trög tillväxt gjort det motigare.
2024A | 2025A | 2026E | 2027E | 2028E | |
Omsättning, Mkr | 1881 | 1969 | 2500 | 3000 | 3200 |
Rörelsemarg. Ebita* % | 9,2 | 10,4 | 13,6 | 14,0 | 15,0 |
Vinst/aktie, sek | 2,41 | 3,43 | 4,53 | 6,83 | 8,00 |
Utdelning/aktie, sek | 2,00 | 2,50 | 2,50 | 2,75 | 3,00 |
P/e-tal* | 21 | 19 | 19 | 15 | 13 |
Källa: FM Mattsson/EFN *justerat resultat |
Värderingen på årets vinster kan se lite avskräckande ut då aktiemarknaden har belönat Bristanköpet innan effekterna helt har spelat ut i resultatet, men blickar vi in i 2027 och 2028 så faller multiplarna snabbt i takt med den höga vinsttillväxten.
P/e-talet för nästa år ligger då på 15 och för 2028 handlar det om 13. Skulden har kommit upp i samband med storköpet och ev/ebita-multipeln hamnar på 13 respektive 11 för samma år.
Att köpa aktier som har stigit rejält på kort tid kan ta emot, även om det finns goda grunder för lyftet, och värderingen är inte uppenbart låg. Det är därför med viss tvekan som vi ändå landar i ett köpråd på FM Mattsson.
Vi tar spjärn i en slutmarknad som bör ha en bit kvar till en ny topp, att förvärvet av Bristan tycks falla på plats med bra utfall och att ett större och mer lönsamt FM Matsson kan fortsätta att växa både organiskt och via förvärv på befintliga och nya marknader kommande år och öka vinsten i bra takt.
Då kan aktien hänga med uppåt utan att multiplarna behöver göra något större ryck. Vi räknar inte med någon repris på det stora guldåret 2026, men vi räknar med att det finns mer att hämta i kranbolagets aktie.
FM Mattsson
Börsvärde: 4,7 miljarder kronor
Aktiekurs: 110 kronor
Rekommendation: Köp
För: Lyckat förvärv i Storbritannien och ökad lönsamhet driver upp vinsten. Potential för bra organisk tillväxt om fler delar av marknaden piggnar till.
Emot: Värderingen har kommit upp efter ett starkt börsår och stora förvärv kommer alltid med vissa risker. Hur uthålligt är lönsamhetslyftet?
Det här är en aktieanalys från en av våra analytiker på EFN Finansmagasinet.
Analyserna sträcker sig på tolv månaders sikt och utvärderas därefter. Råden som ges är köp, avvakta eller sälj. Aktiekurs avser stängningskurs 16 november.
Följ ämne och taggar