Morrow ökar resultatet efter Medmera-förvärv

 Hämta EFN:s app för iOS och AndroidGratis för iOS och Android: nyheter, analyser, börs, video, podd. Ladda ner gratis
Nischbanken Morrow Bank, som erbjuder konsumentlån, kreditkort och sparkonton till konsumenter, redovisar intäkter för det tredje kvartalet 2026 på 531 miljoner kronor (334) med stöd av förvärvet av Medmera Bank och låneportföljens organiska tillväxt.
Räntenettot steg till 487 miljoner kronor (317). Räntemarginalen uppgick till 6,7 procent pro forma, en minskning från 7,2 procent under andra kvartalet i år. Under tredje kvartalet i fjol var räntemarginalen 8,4 procent.
Bruttoutlåningen uppgick till 31 miljarder kronor, en ökning med 92 procent från ett år tidigare, inklusive Medmera Banks låneportfölj om cirka 12 miljarder kronor. Den organiska tillväxten var mer blygsamma 3 procent under kvartalet, inklusive positiva valutaeffekter.
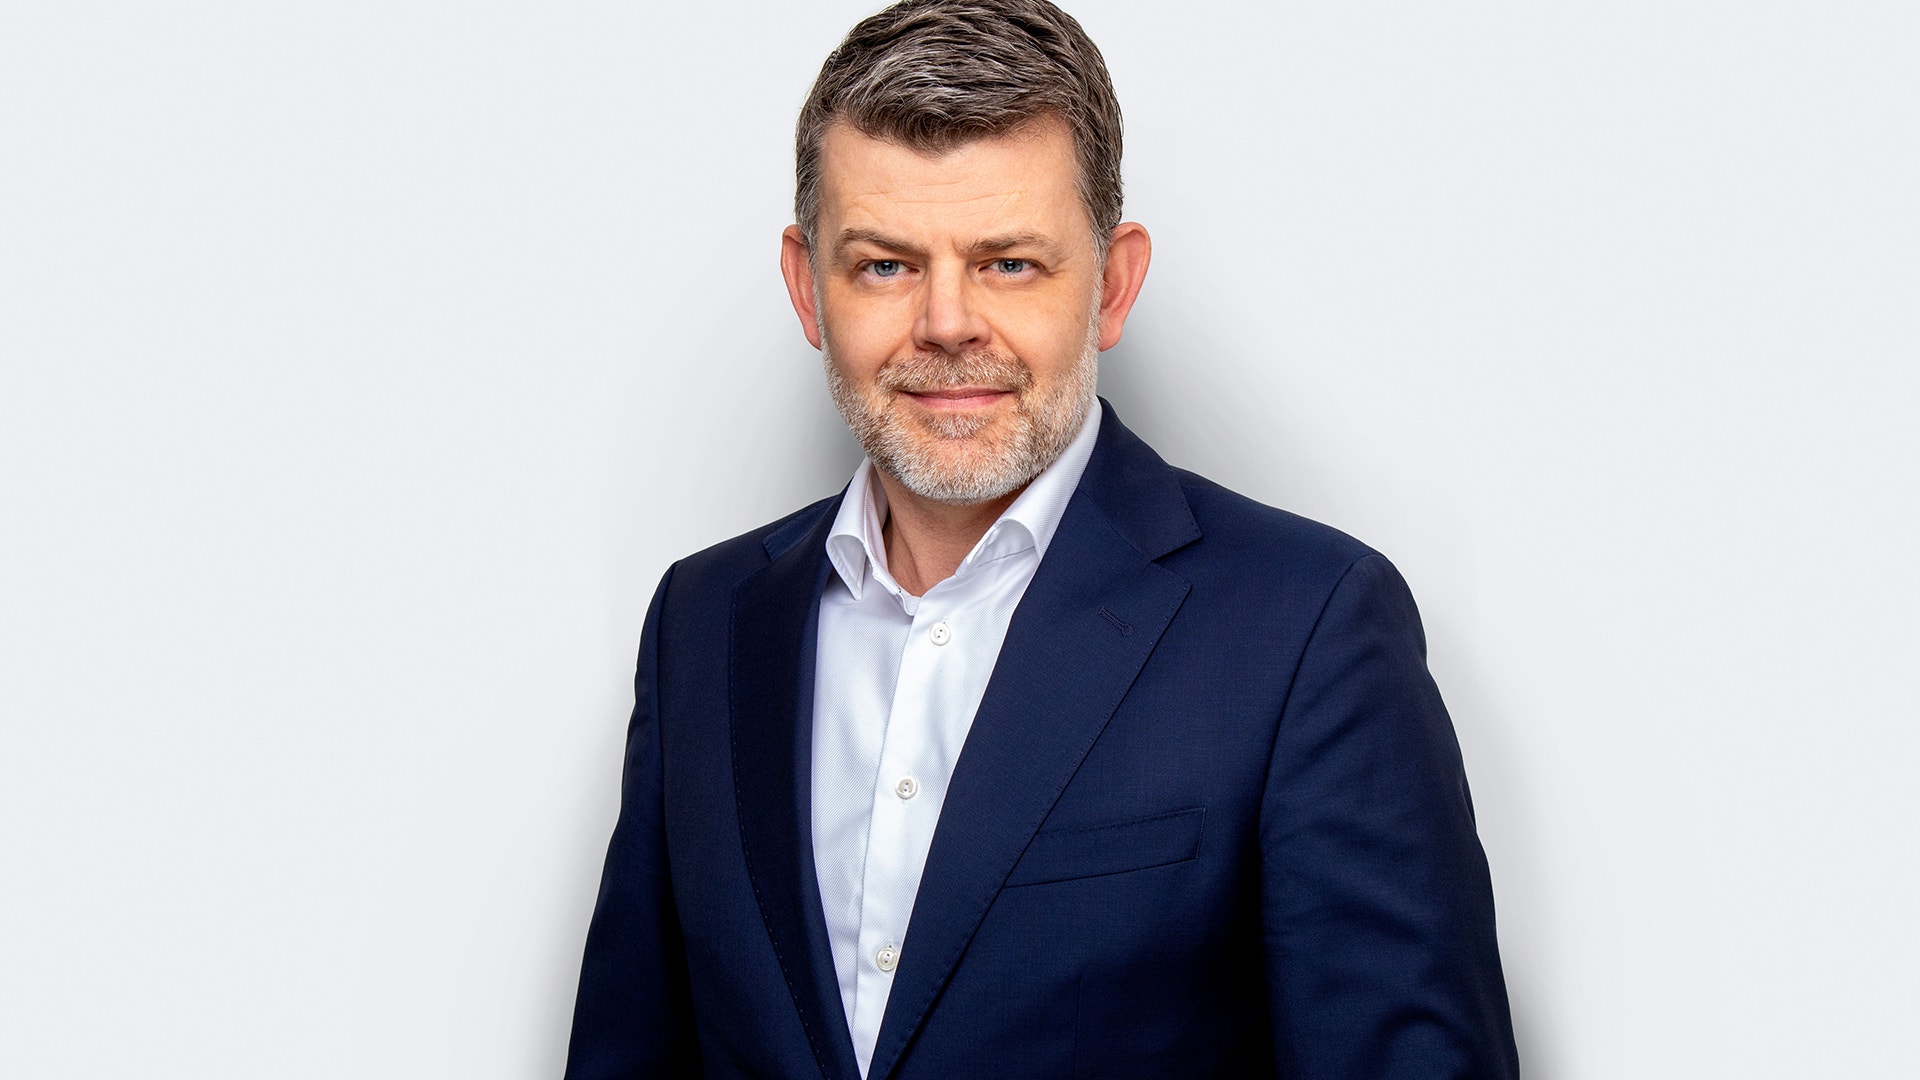
”Detta ligger i linje med våra ambitioner”, skriver Morrow Banks vd Øyvind Oanesi delårsrapporten.
Lägre kreditförluster
Kreditförlustnivån sjönk till 2,5 procent, från 3,9 procent, tack vare Medmera-portföljens lägre risk och förbättrad kreditkvalitet, skriver Morrow Bank vidare i rapporten.
Resultatet före skatt steg till 200 miljoner kronor, det högsta kvartalsresultatet hittills.
Siffrorna för tredje kvartalet 2026 samt januari–september 2026 är för Morrow Bank AB, inklusive Medmera Bank från den 1 juli 2026. Alla hänvisningar till tredje kvartalet 2025 är till det norska bolaget Morrow Bank ASA eftersom banken bytte hemvist till Sverige i början av 2026.
Efter att förvärvet av Medmera slutfördes uppdaterade Morrow Bank sina ambitioner för slutet av 2028.
”Vi kommer att sänka K/I-talet från 25,8 procent genom att realisera de återstående synergierna. Från 2028 kommer verksamheten att drivas som en enda bank, på en gemensam plattform, där låneportföljen kan växa med i stort sett en fast kostnadsbas. Tillsammans stödjer dessa drivkrafter vår tidigare kommunicerade ambition om ett resultat per aktie på över 2,0 kronor 2028, mer än en fördubbling jämfört med 2025”, skriver Morrow Bank-chefen i torsdagens rapport.
Verksamheten genererar ett betydande överskottskapital, framhåller han.
”Vår prioritering för kapitalallokeringen är tydlig: kapitalet ska användas där det ger aktieägarna högst långsiktig avkastning, vilket kan ske genom organisk tillväxt, värdeskapande förvärv eller återbetalning av kapital till aktieägarna. Med fyra slutförda förvärv sedan 2024 och en plattform som kan hantera ytterligare volymer till en låg marginalkostnad har vi en stark grund för nya förvärv. Förvärv förblir en fortsatt viktig del av vår strategi”, är budskapet.
Integration fortskrider väl
Integrationen av Medmera Bank fortskrider väl enligt Øyvind Oanes som uppger att ungefär hälften av de beräknade 150 miljoner kronorna i årliga synergieffekter har realiserats redan ett kvartal efter slutförandet.
Under kvartalet ingick banken ett avtal om att sälja de delar som inte ingår i kärnverksamheten till en premie om cirka 90 miljoner kronor över värdet på Medmeras eget kapital.
”Samtidigt behåller vi de tillgångar och den kompetens som låg till grund för förvärvet: cirka 12 miljarder kronor i presterande lån, inlåningen från allmänheten, varumärket Medmera, partnerskapet med Coop och nyckelkompetens”, heter det.
Följ ämne och taggar