Rapportlättnad för pressade neoucloudbolaget – rusar tvåsiffrigt

 Hämta EFN:s app för iOS och AndroidGratis för iOS och Android: nyheter, analyser, börs, video, podd. Ladda ner gratis
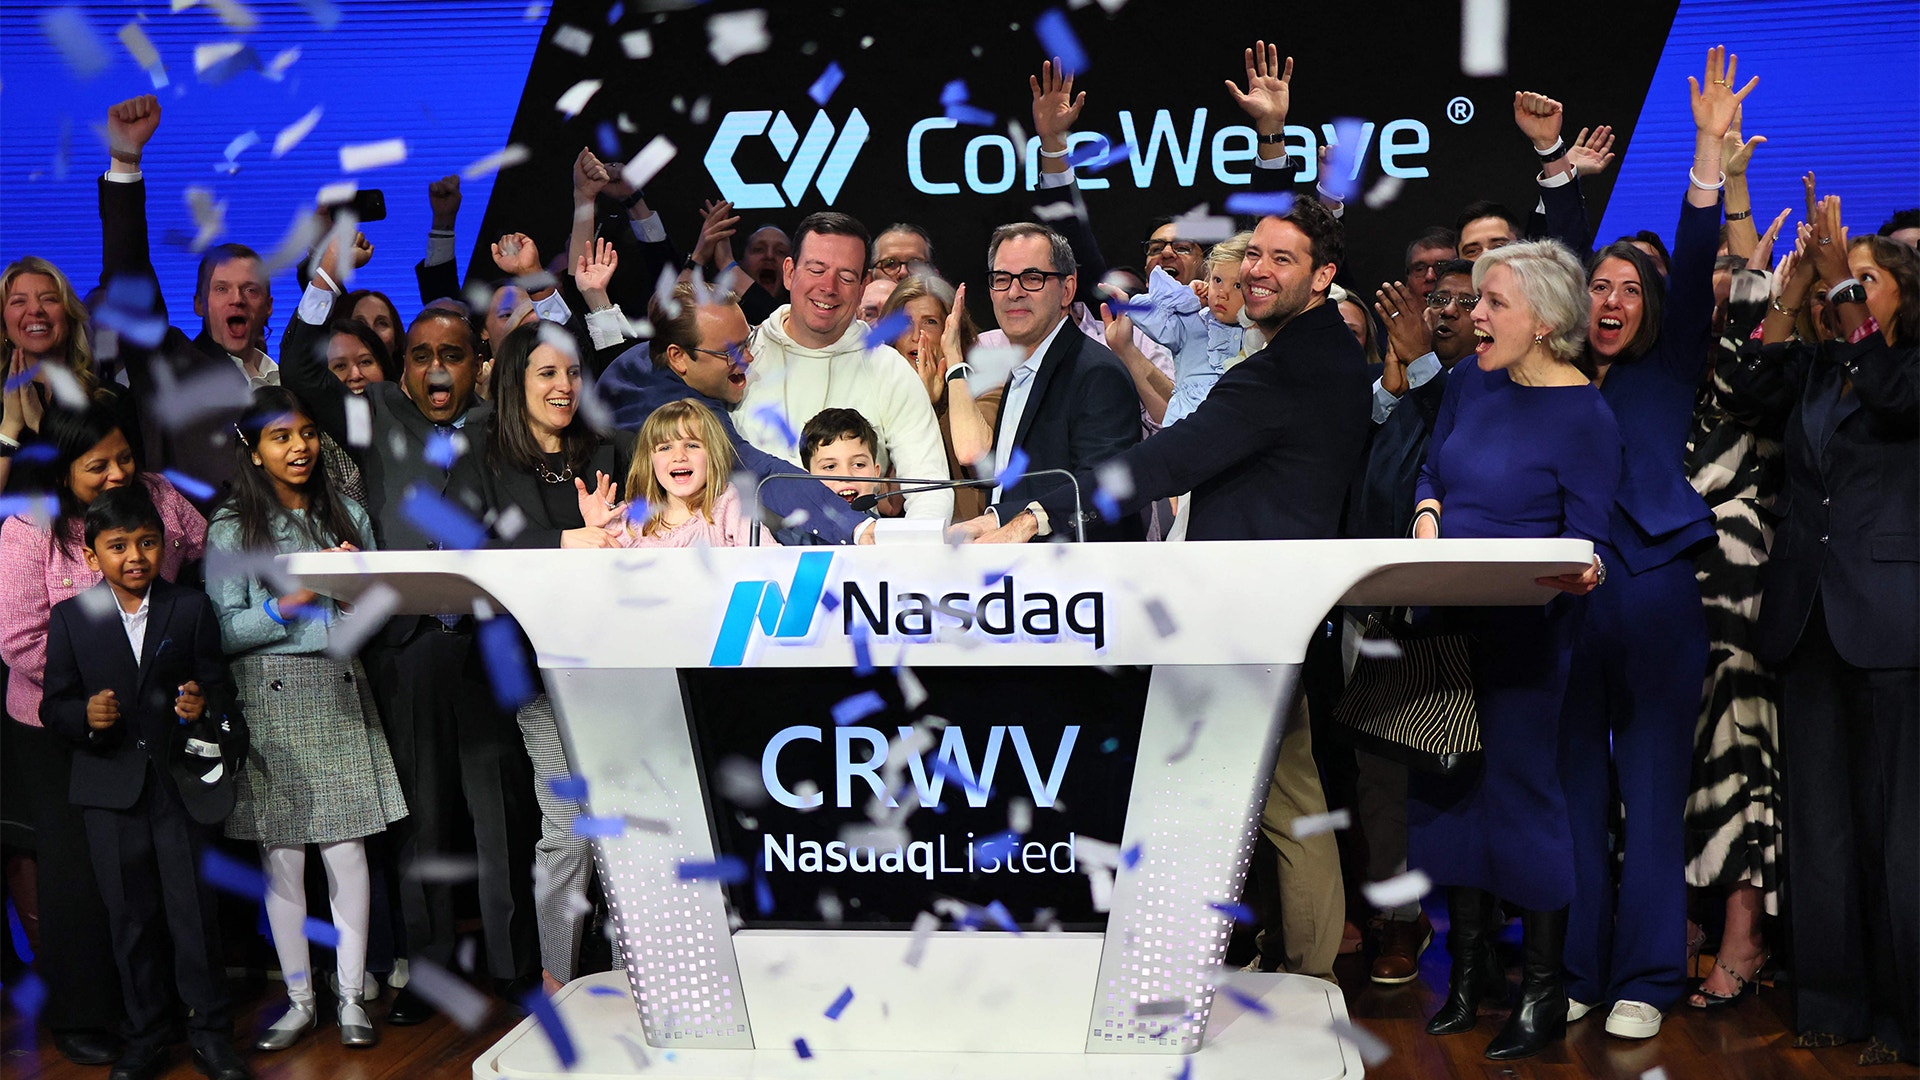
Coreweave, ett av börsens så kallade ”neocloud”-bolag som tillhandahåller infrastruktur för drift och utveckling av AI, rapporterade en omsättning på 3,66 miljarder dollar och en förlust per aktie på 1,27 dollar för det gångna kvartalet. Marknaden hade enligt CNBC väntat sig 3,55 miljarder respektive en förlust på 1,46 dollar.
Aktien, som inför tisdagskvällens rapport hade handlats ned med 32 procent sedan årsskiftet och med över 40 procent den senaste månaden, var upp cirka 17 procent under onsdagsmorgonen.
Rapporten lyfte även de pressade sektorkollegorna Iren och Nebius som hade handlats upp med 8,0 respektive 11,5 procent under morgonen.
För helåret 2026 räknar Coreweave med en omsättning i spannet 13,0–13,3 miljarder dollar, även det högre än förväntade 12,9 miljarder.
Bloomberg skriver att bolagets prognos ”gav viss tröst åt den prövade 'neocloud'-branschen”, som tillhandahåller beräkningskapacitet till AI-utvecklare. Sektorns snabba investeringstakt och höga skuldsättning har oroat investerare som handlat ned bolagen rejält den senaste tiden.
Då borde oron lägga sig
”Om Coreweave kan leverera flera kvartal i rad med den här typen av genomförande borde oron lägga sig,” skrev Brian Mulberry, chefsmarknadsstrateg på Zacks Investment Management, i en analys som nyhetsbyrån tagit del av.
Oron kring Coreweave har skakat om bolaget under de senaste veckorna i takt med att bolagets skuld hamnat i allt större fokus.
Financial Times uppmärksammade i mitten av oktober att Coreweave i år tagit in mer än 35 miljarder dollar genom olika finansieringsformer, däribland lån med chip som säkerhet samt försäljning av obligationer och aktier.
Vid halvårsskiftet uppgick bolagets samlade skulder och leasingåtaganden till omkring 52 miljarder dollar. Den omfattande upplåningen finansierar bland annat datacenter och inköp av dyra Nvidia-chip.
Vd Michael Intrator uppgav i samband med rapporten att bolaget inte kommer att nyttja marknaden för icke-säkerställda lån vid nuvarande räntenivåer, och tryckte på att verksamheten understöds av flera olika finansieringskällor.
Svagheter kvarstår
De svagheter som marknaden tagit fasta på kvarstår dock, framhöll Gil Luria, analytiker på D.A. Davidson, i en intervju i Bloomberg Tv.
”Deras räntekostnader är betydligt högre än det justerade rörelseresultatet – det visar att de intäkter de genererar från dessa datacenter inte räcker till för att betala av på skulderna de drar på sig,” sade han.
”Det är en strukturellt utmanad verksamhet, och det är därför den har varit under så hård press”, fortsatte han.
Följ ämne och taggar