Risk för krasch utan räntornas krockkudde
 Joakim RönningReporter
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
En hel generation investerare har vant sig vid att statsobligationer fungerar som motvikt till börsfall – då säljare flyttar sitt kapital till den säkra hamn som är obligationsmarknaden.
Likaledes har det varit närmast en självklarhet att räntor faller när tillväxten bromsar. Då har centralbankerna kunnat sänka styrräntorna, vilket har förstärkt nedgången i marknadsräntor och gett stöd åt börsen.
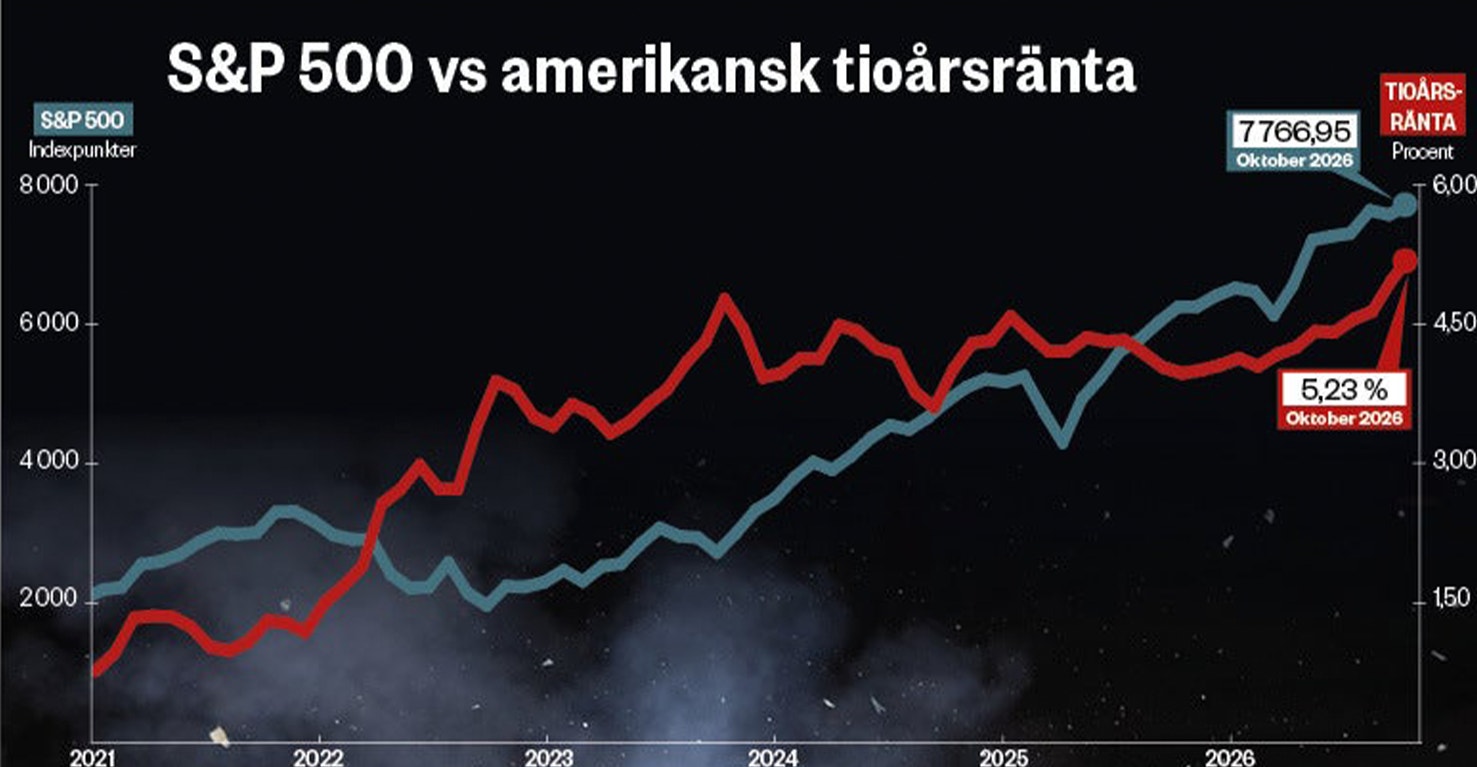
Men det sambandet har försvagats kraftigt sedan 2022, enligt en studie av Fedforskarna Canlin Li och Emre Yoldas. Statsobligationer stiger inte längre lika pålitligt i värde när aktier faller.
”Obligationernas skyddsfunktion är ingen oföränderlig egenskap”, skriver forskarna, och pekar på en faktor som återvänt med besked efter lång tids frånvaro: inflationen.
När kriget i Iran utlöste oljekris i februari blev epokskiftet uppenbart. Månaden efter, i mars, föll det breda amerikanska börsindexet S&P 500 med drygt 5 procent samtidigt som amerikanska statsobligationer tappade i värde och räntorna steg.
Det sedvanliga skyddet var borta.
Obligationer som stötdämpare
Fedstudien sätter fingret på vad som avgör om statsobligationer kommer fungera som stötdämpare vid nästa större konjunkturnedgång. Svaret är beroende av vad som orsakar avmattningen.
Under de senaste decennierna har konjunkturnedgångar i regel präglats av svagare efterfrågan och avtagande inflation. Det har gett centralbankerna fog för att sänka räntorna och få fart på ekonomin – och börsen – igen.
Men stigande energipriser kan i stället bromsa tillväxten samtidigt som de driver upp inflationen. Resultatet kan bli stagflation – där svag ekonomi och hög inflation råder samtidigt.
I det läget hamnar centralbankerna i en målkonflikt.
Räntesänkningar kan spä på inflationen – fortsatt höga eller höjda räntor riskerar att fördjupa den ekonomiska nedgången.
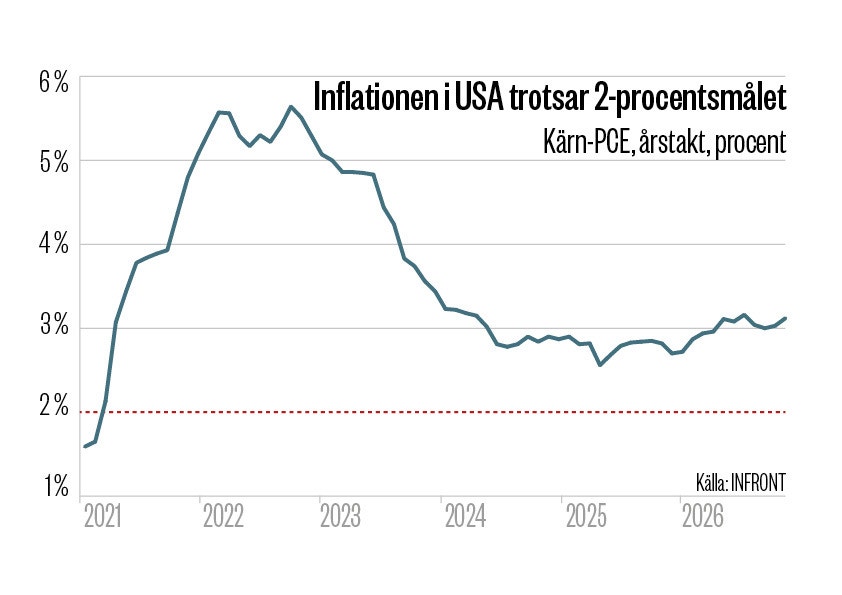
Än så länge räknar investerarna med att inflationen på längre sikt faktiskt kommer att återvända mot centralbankernas mål kring 2 procent. Men om oljekrisen rubbar den övertygelsen kan räntorna förbli höga även när konjunkturen försvagas.
Det slutgiltiga testet
Det avgörande testet kommer alltså när den amerikanska ekonomin mattas av. Om långräntorna då inte faller trots försämrade tillväxtutsikter är det ett tecken på att inflationsoron väger tyngre än konjunkturoron.
Dyrare finansiering riskerar då att fördjupa nedgången och räntan blir inte längre en krockkudde – utan en kraft som ökar hastigheten i utförsbacken.
Senast USA fastnade i en utdragen stagflationskris var på 1970-talet. Lösningen blev till slut brutala räntehöjningar. Inflationen knäcktes – till priset av två recessioner.
Canlin Li och Emre Yoldas betonar dock att obligationernas förlorade skyddsfunktion också kan återvända.
”Om inflationstrycket avtar och negativa utbudschocker blir färre kommer obligationernas skyddsfunktion sannolikt att förbättras”, skriver de i studiens avslutande mening.
Tre signaler att hålla koll på
Inflationsförväntningarna. Börjar investerare räkna med varaktigt högre inflation kan långräntor komma att stiga även när konjunkturen försämras.
Amerikansk arbetsmarknad. Ökad arbetslöshet kan sätta tryck på Fed att sänka styrräntan. Det som avgör är om inflationen tillåter centralbanken att agera.
Amerikanska tioåringen. Här prövas slutligen stadsobligationernas skyddsfunktion. Faller långräntan när tillväxten bromsar in, eller hålls den uppe av inflationsoro?
Följ ämne och taggar