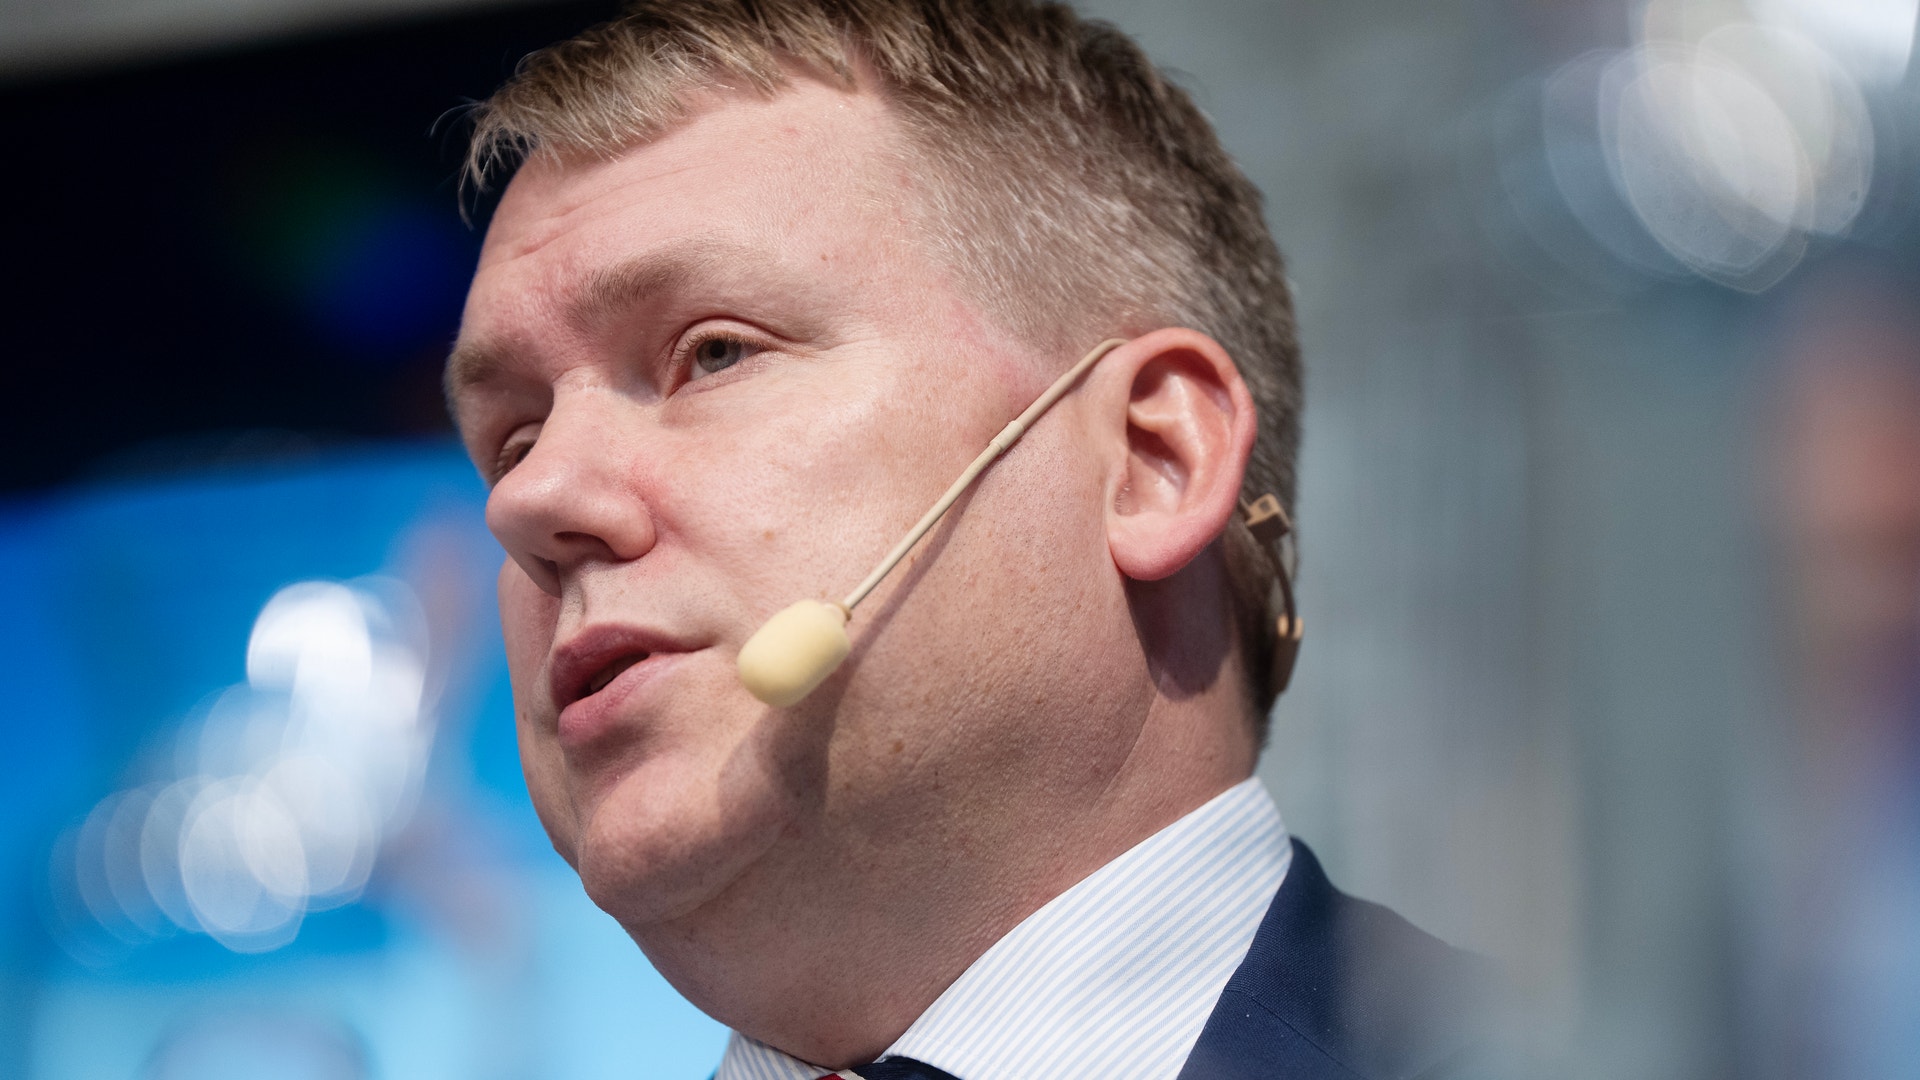
Sandviks vd i fallet: ”Vi är luttrade”
– Det får styrelsen säga när det är dags, säger han i en intervju med EFN.
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
Sandvikaktien faller tung i börsöppningen efter att bolaget levererat en rapport där orderingången växer 17 procent organiskt, intäkterna ökar med 25 procent och rörelsemarginalen ligger med god marginal över koncernens målintervall.
I en intervju med EFN pekar Stefan Widing på att samma sak skedde vid senaste rapporten då aktien backade 9,3 procent.
– Efter förra rapporten är vi luttrade, säger han.
Vad är du som Sandvik-vd mest nöjd med just nu?
– Hur vi levererar operationellt i den här miljön. Det är såklart hög efterfrågan, men affärerna ska ändå vinnas och konverteras i produktion och fakturering och ytterst till kassaflöde. Det gör vi väldigt bra.
Vad säger du om konjunkturläget här och nu och framåt?
– Ur ett industriellt perspektiv är det ett förbättrat läge. Den bästa indikatorn är inköpschefsindex som ligger stabilt över 50 och kontinuerligt blivit bättre under året, det är dessutom en ledande indikator, säger Stefan Widing och fortsätter:
– Ovanpå det ser vi ju också den utvecklingen i vår verktygsaffär där underliggande volymer är upp med ensiffriga tal om vi rensar bort priser och förköpseffekter. Det är egentligen bara lätta fordon som går svagt, i övrigt är det en bred och positiv efterfrågebild.
Två siffrig tillväxt för sjätte kvartalet i rad
Sandviks orderingång växer med 17 procent organiskt och har för sjätte kvartalet i rad en tvåsiffrig tillväxt.
Om man tittar på volymer, hur långt har vi kommit i återhämtningen?
– Det är jättesvårt att säga, men tittar vi på skärverktygen så är vi rimligen fortfarande ganska tidigt i en uppgång. Det är bara två, tre kvartal vi har sett en underliggande volymtillväxt efter ganska många år med en dämpad efterfrågebild, säger Stefan Widing och fortsätter:
– Det är svårt att veta vad som hänt strukturellt de senaste fem åren med Kina och annat, men tittar vi på potentialen så bör det finnas en hyfsat lång väg kvar att gå.
Sandviks största affärsområde Mining växer orderingången med 11 procent organiskt, trots att större ordrar faller från 1,6 miljarder kronor i fjol till 0,7 miljarder kronor i år.
Ska man vara orolig för större ordrar?
– Nej, 700 miljoner i större ordrar är inte jättesvagt utan något slags snittsiffra, men vi växte ju 75 procent förra året baserat på större ordrar. Den underliggande efterfrågan på små och medelstora ordrar växer starkt och eftermarknaden visar att kunderna använder utrustningen väldigt mycket.
Rörelsemarginal över målet
Rörelsemarginalen landar på 22,5 procent, precis som förra kvartalet är det över Sandviks målintervall på 20–22 procent.
Vad betyder det för hur ni kör verksamheten?
– Egentligen ingenting, vi ska ju alltid bli bättre och alltid vara effektiva, men det är klart att vi kan skifta fokus något. Ligger vi under marginalkorridoren så är det ju fokus på kostnadsbesparingar och det tar naturligtvis kraft från organisationen, säger Stefan Widing och fortsätter:
– Nu när vi ligger inte bara i utan över kan vi naturligtvis lägga relativt sett mer kraft på tillväxt och att utveckla verksamheten på sikt.
Sandviks nettoskuld i förhållande till ebitda faller till 0,9 gånger, från 1,2 gånger i fjol och 1,4 gånger för två år sedan. Målet är att ligga under 1,5 gånger.
Vad är fokus när det gäller kapitalallokering?
– Med det kassaflöde vi har så kan vi fokusera på tillväxtåtgärder. I den mån vi hittar och kan exekvera på förvärv kommer vi att fortsätta det. Sedan får vi se om det räcker till och skulle det vara så att skuldsättningen sjunker ytterligare ganska mycket så får vi se om vi ska använda kapitalet på annat sätt, men där är vi inte riktigt än.
Vid vilken nivå anser du att ni börjar bli överkapitaliserade och bör fundera på att öka överföringen till aktieägarna?
– Vi har inte satt någon sådan nivå. Vi har ett mål att ligga under 1,5, men vill i normalläget ligga strax under 1 för att ha utrymmet att agera om det dyker upp något förvärv av lite större karaktär. Där är vi ju nu, men det finns ingen gräns för när vi säger att vi är överkapitaliserade.
Men ni börjar närma er gränsen?
– Det vill jag inte svara på, det får styrelsen säga när det är dags.
Vad föredrar du framför extrautdelning eller återköp?
– Det har jag ingen åsikt om. Det är en typisk grej som vi skulle diskutera i styrelsen och se också vad våra investerare eller ägare tycker. För oss som företag tycker jag att det egentligen spelar ingen roll.
De senaste kvartalen har Sandvik fått extra skjuts av ett rusande volframpris som bidrar starkt tillväxten för affärsområdet Machining, både i pris och förköpseffekter. Samtidigt växer gruvaffären intäkterna med 23 procent efter att ha höjt kapaciteten i produktionen.
Intäkterna växer 25 procent. Hur mycket av det är volframstök?
– Jag har faktiskt inte brutit ner det på det sättet, men det är ju en minoritet som relaterar till volfram. Den största delen är ju att vårt största affärsområde Mining växer väldigt kraftigt på grund av att man levererar på den orderbacklog man har.
Följ ämne och taggar