Strategen trotsar marknaden: ”Europa klarar inte fler höjningar”
Det gör dock inte Laura Cooper vid kapitalförvaltaren Nuveen.
– Vi tror helt enkelt inte att ekonomin klarar av ytterligare åtstramningar, säger hon till EFN.
 Hämta EFN:s app för iOS och AndroidGratis för iOS och Android: nyheter, analyser, börs, video, podd. Ladda ner gratis
AI-hajpen har lyft både börser och tillväxt i USA den senaste tiden, medan Europa halkat allt längre på efterkälken. Men Europa har fortfarande puls och kontinenten har visat sig segare att knäcka än vad många trott – trots en hotande energikris.
Det menar Laura Cooper, global investeringsstrateg och chef för makroanalys av kreditmarknader vid Nuveen. Hon och kollegorna räknar med en tillväxt på 1 procent för kontinenten i år och kanske ytterligare en liten uppväxling nästa år.
– Det är alltså en ganska dämpad tillväxt, men vi bedömer att risken för recession är relativt begränsad, säger hon.
En viktig komponent i det är de tyska finanspolitiska stimulansåtgärderna som Tyskland presenterat för upprustning av försvaret faktiskt realiseras. Stimulanserna har skjutits upp till följd av den ekonomiska osäkerheten i landet, menar hon.
– Men vi förväntar oss att mer materialiseras under nästa år och stöttar den bredare tillväxten.
”Europa kan få medvind i AI-dynamiken”
Europaekonomer har tidigare pekat på vikten av att företag i Europa börjar jobba mer aktivt med AI för att öka sin produktivitet. Men det har inte skett än, påpekar Laura Cooper. Europa sitter fortsatt i kläm mellan AI-vågens innovatörer i USA å ena sidan, och de kinesiska chiptillverkarna som möjliggör utvecklingen å den andra.
– Användandet av AI är fortfarande lågt i USA och väldigt lågt i Europa. Så vi måste se mer av det i Europa, men det kommer inte leda till någon större produktivitetsökning här på kort sikt.
Däremot kan EU ha en viss fördel framåt, eftersom man påbörjat arbetet med att rita upp juridiska regelverk för den nya tekniken – något som ännu saknas i USA, trots att techjättarna med jämna mellanrum önskat sig spelregler att följa.
– Så om vi börjar se mer av den här pressen på att få lagar och regler på plats i USA, så kanske Europa är bättre positionerat att bidra till att navigera i det. Kanske det leder till viss medvind för Europa i den här AI-dynamiken, men vi är inte där än.
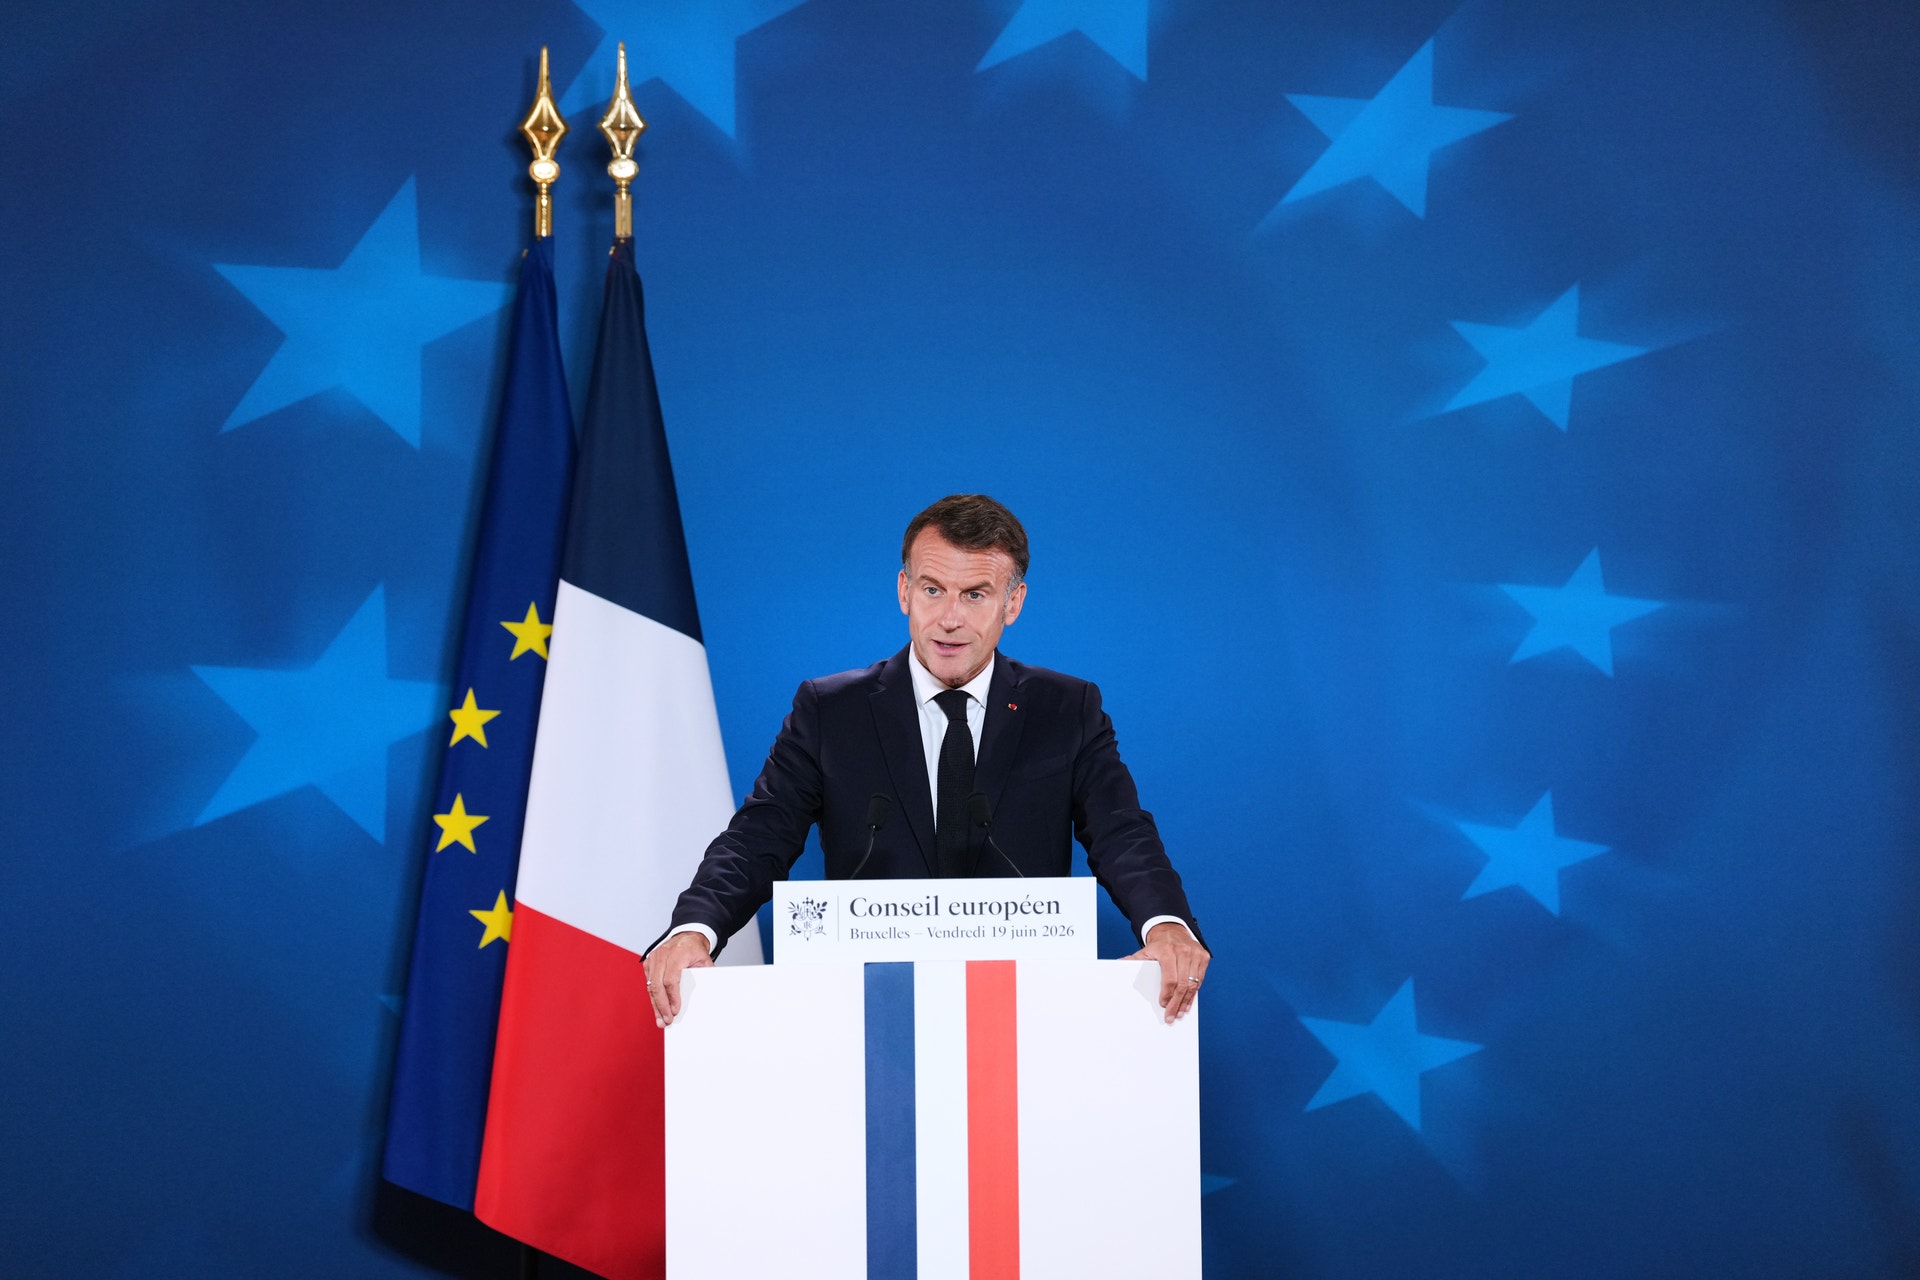
Stöket i Frankrike har också potential att ställa till det för resten av kontinenten, menar hon. Obligationsmarknaden reagerade starkt på att den franska staten missade sitt underskottsmål så långt innan presidentvalet, säger hon.
Det resulterade i en omedelbar nervositet för att de franska statsfinanserna är ett verkligt problem som staten har svårt att hantera. Räntan på de franska statsobligationerna med tio års löptid sköt upp till över 5 procent, den högsta nivån på nästan 25 år.
Sedan dess har räntan kommit ner en aning, men skillnaden – den så kallade spreaden – mellan den franska tioåringen och en tysk dito är fortsatt 150 punkter.
– Det testar nivåerna som vi såg under euroområdets skuldkris, åtminstone när det gäller Frankrike. Och jag tror att det är det som ligger bakom den här förnyade oron. Men det viktiga är att problemen förblir begränsade till Frankrike. Det handlar om ett specifikt franskt inrikespolitiskt problem som inte sprider sig till resten av obligationsmarknaden. Jag tror att det är den absolut viktigaste faktorn att hålla ögonen på.
När blir det ett problem för resten av Europa då?
– Om vi börjar se räntespreadarna i resten av regionen växa betydligt snabbare och i större omfattning, gentemot tyska statsobligationer. För ECB skulle det kunna innebära att man måste ingripa på obligationsmarknaden för att förhindra att prisutvecklingen drar iväg okontrollerat. Alla betydande rörelser som sprider sig utanför Frankrike blir den viktigaste varningssignalen att hålla koll på, säger hon.
Hur sannolikt är det att så sker?
– Vi tror inte att det kommer att ske. Flera länder, bland annat Italien, har genomfört betydande finanspolitiska åtstramningar och fått sina skuldsiffror i ordning igen och så länge tillväxten fortsätter öka i Europa kan länderna hantera relativt höga skuldnivåer. Det är först om vi eventuellt börjar se en ekonomisk nedgång i Europa som situationen kan bli mer problematisk. Då skulle investerare kunna börja straffa regeringar för deras höga budgetunderskott och skuldsättning.
”Marknaden prissätter fel”
Men, det räknar inte Nuveen med. Däremot blir det knepigt om ECB drar till med en räntehöjning i december. Det är vad många räknar med, inte minst efter inflationssiffrorna för oktober.
Inflationen enligt KPI-måttet växlade upp till 4 procent i euroområdet i oktober, upp från 3,8 procent månaden före. Det var i linje med vad ekonomer enligt nyhetsbyrån Reuters förväntade sig, drivet av prisrusningar inom energi. Skalar man bort energi- och matpriser från måttet, uppgick kärninflationen till 2,5 procent – oförändrat jämfört med föregående månad.
– Trots att det inte finns några tecken på så kallade andrahandseffekter stärker dagens inflationssiffra de redan starka argumenten för att ECB ska höja räntan i december. Centralbanken oroar sig för att ju längre energichocken pågår, desto större blir risken för att ett bredare inflationstryck får ett allt starkare fäste, säger Nicola Nobile på Oxford Economics till nyhetsbyrån.
Men Laura Cooper är av annan åsikt.
– Vi tror att ECB sannolikt kommer att hålla räntorna oförändrade på nuvarande nivåer. Marknaden prisar in fler räntehöjningar, men vi tror helt enkelt inte att ekonomin klarar av ytterligare åtstramningar, säger hon.
Europas ekonomi befinner sig inte i ett läge där tillväxten på något sätt ser ut att stå i begrepp att rivstarta. Kärninflationen – rensat för energipriserna – är fortsatt hyfsat under kontroll och inflationsförväntningarna är förankrade, menar hon.
– Vi tror därför att marknaden kanske gör en felaktig prissättning just nu.
Följ ämne och taggar

