Tredje rapportraset i rad för hårdblankade Raysearch
Det är fjärde rapporten på raken som börsen har gett tummen ner, tredje med rejäla nedställ.
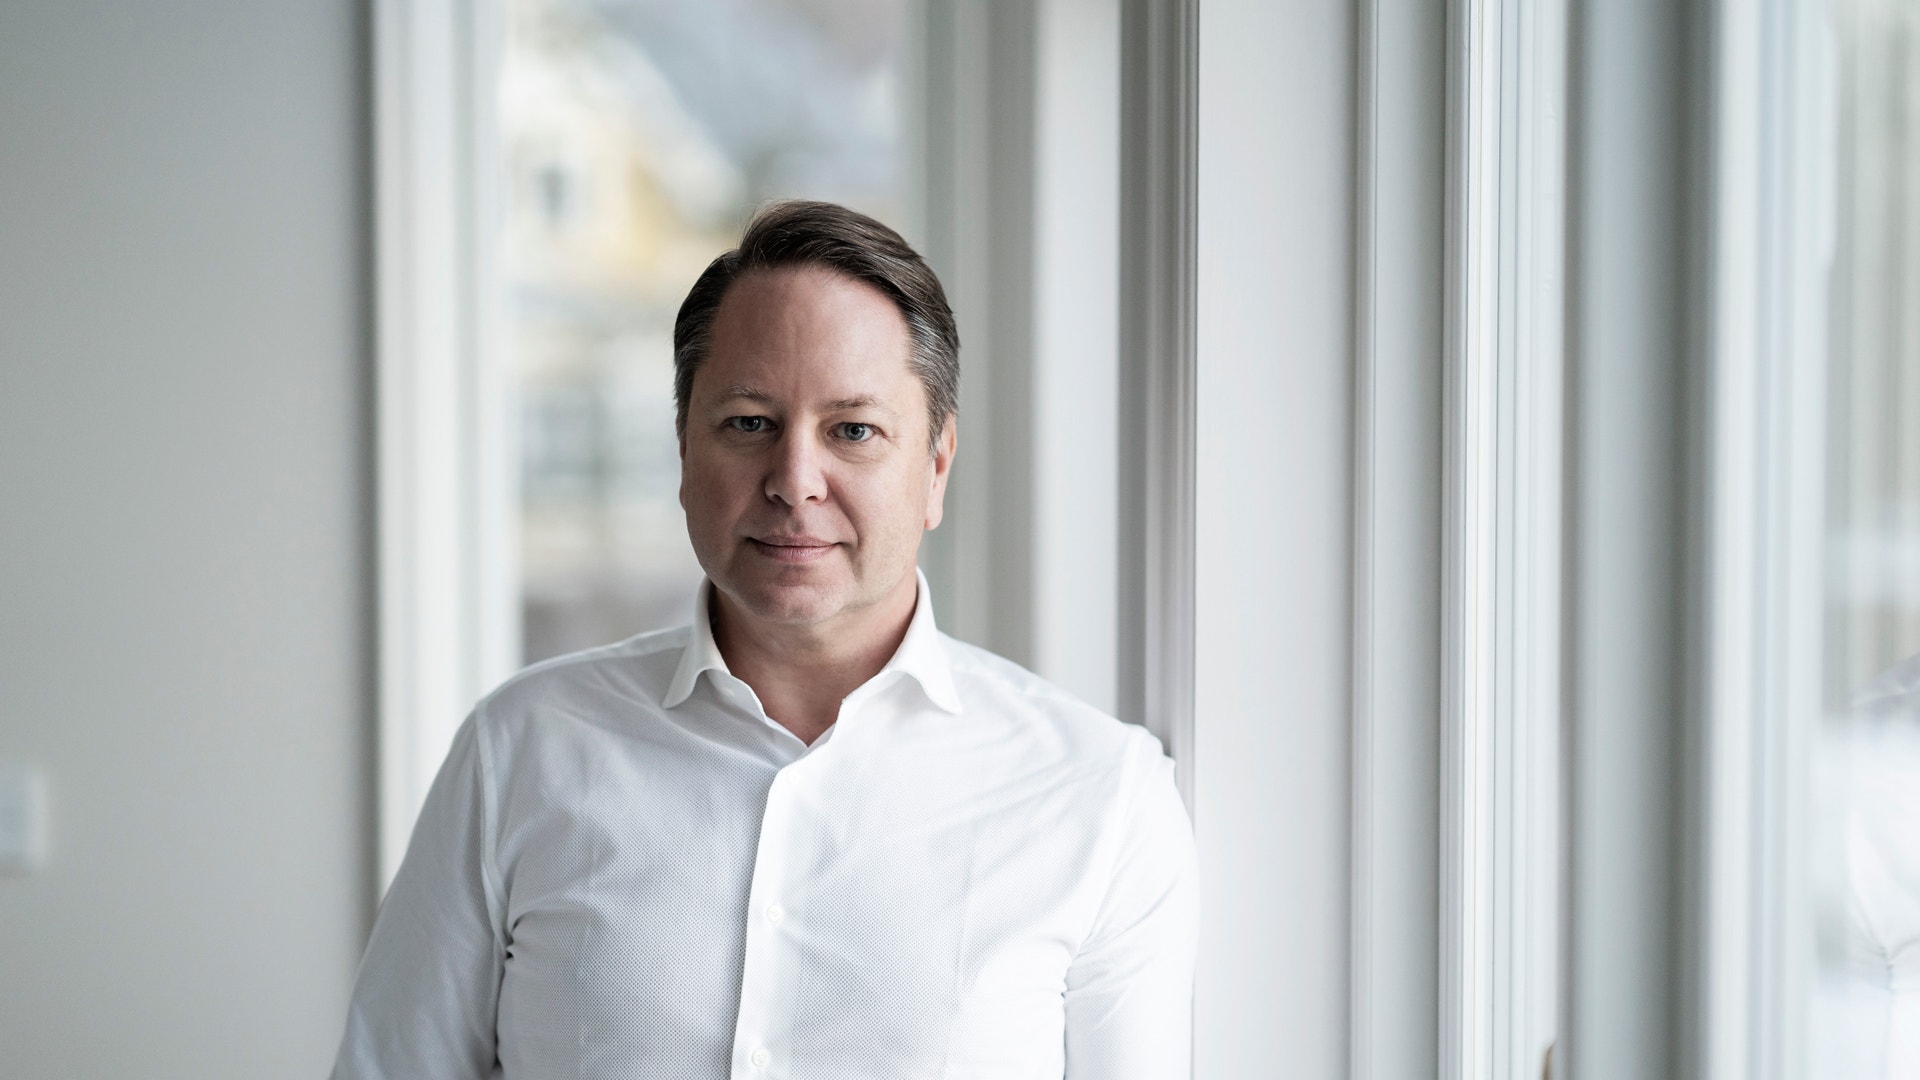
– Den här rapporten kan jag förstå, nu var det rörelsemarginalen man hade synpunkter på. Det kan jag köpa, säger vd Johan Löf.
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
En återhämtning från de två första kvartalen, med en rekordhög nettoomsättning, en stark utveckling i USA och en orderingång som återigen trendar uppåt. Det var det tredje kvartalet i summering, enligt Raysearchs vd Johan Löf.
– Jag är besviken över marginalen, men det finns förklaringar till det, säger han till EFN.
Smolket i rapportbägaren utgjordes bland annat av ett tolvprocentigt tapp på nettoresultatet och ett rörelseresultat som minskade med 4,5 procent. Rörelsemarginalen uppgick till 21 procent, ner från 27 procent vid samma period i fjol.
Det finns två huvudsakliga förklaringar till det tappet, säger Johan Löf: ökade investeringar i sälj och marknadsföring och en större försäljning av hårdvara. Det sistnämnda är negativt för marginalen, särskilt nu när AI-hajpen ute i världen har gjort chipen dyrare, konstaterar han.
Detta är Raysearch
Medicinteknikbolag som utvecklar och tillverkar mjukvara för strålbehandling av cancer. Grundades av Johan Löf 2000 inom ramen för Karolinska institutet. Börsnoterades 2003 på Nasdaq Stockholm.
Vd: Johan Löf
Ordförande: Hans Wigzell
Största ägare:
1. Johan Löf: 10,2% röster, 52,6% kapital
2. Handelsbanken Fonder: 4,8% röster, 2,5% kapital
3. Premier Miton Investors: 4,1% röster, 2,1% kapital
4. Swedbank Robur Fonder: 3,7% röster, 1,9% kapital
5. Anders Brahme: 3,7% röster, 1,9% kapital
Källa: Holdings, Raysearch
Står fast vid marginalmålet
Kunderna kan välja att antingen köpa hårdvara av Raysearch eller gå via leverantören Dell. Att så många valde att köpa direkt från Raysearch under kvartalet var en tillfällighet, menar han.
– Jag tror att det var en engångseffekt att det var så många kunder som ville ha hårdvaran av oss. Även om vi har ett prispåslag på det som vi tjänar på den tjänsten, är det inte alls samma marginal som för mjukvaran.
Investeringarna ökade under kvartalet till följd av mer personal och satsningar på den stora Astro-konferensen i Boston. Till nästa kvartal väntar man sig inga ytterligare kostnadsökningar.
– Om man tittar på kostnadsökningen för helåret kommer den inte vara så stor. I första och andra kvartalet hade vi nästan ingen kostnadsökning över huvud taget.
Sett över nio månader är marginalen 19 procent – men målet om 25 procent för helåret står fast, säger Johan Löf.
– Det är nåbart för att vi har alltid haft fjärde kvartalet som vårt säkrast starkaste kvartal. Sedan tittar vi på vår pipeline och ser att det är fullt nåbart. Då blir det ett väldigt starkt kvartal för att kompensera och få upp marginalen från 19 procent på nio månader till 25 procent eller mer.
Fjärde raka rapportfallet
Aktieägarna verkar dock inte ha varit helt övertygade om detsamma. Kursen skickades ner drygt 15 procent på börsen efter rapportsläppet och tickade ner ytterligare under dagen. På eftermiddagen bytte aktien händer för 165 kronor styck.
På ett år är aktien ner drygt 25 procent, men ligger plus knappt 180 procent sett över fem år.
Tisdagens rapport var hur som helst den fjärde rapporten på raken som möttes av tummen ner.
Varför gillar inte aktieägarna det ni levererar?
– Det vet jag faktiskt inte. Den här rapporten kan jag förstå, nu var det rörelsemarginalen man hade synpunkter på. Men försäljningen var all time high och orderingången ökade med 30 procent och det är ju positiva saker. Men rörelsemarginalen… Jag kan köpa det.
Tredje raka rapportraset – fjärde raka nedgången
På tisdagen rasar Raysearch över 15 procent efter rapporten för det tredje kvartalet.
Den 16 juli rasade aktien 19,6 procent efter en vinstvarning för det andra kvartalet.
Den 29 april rasade aktien 12,8 procent efter rapporten för det första kvartalet.
Bokslutet för 2025, som presenterades 12 februari, fick aktien att falla 4 procent.
Tidigare rapportras tillskriver han en ”allmän AI-panik”, där Raysearch åkte med ned i mjukvaruslakten. Det gällde inte minst i fjärde kvartalet i fjol, menar han, då aktien backade 4 procent på rapportdagen.
Aktien har också ”mycket blankare”, konstaterar han. Enligt Holdings uppgår andelen blankade aktier till drygt 9,5 procent, vilket gör Raysearch till börsens åttonde mest blankade aktie.
– Jag vet inte hur den dynamiken fungerar, det kanske också bidrar till kursen. Men verksamheten går i grunden bra. Det fluktuerar från kvartal till kvartal för oss, det har det alltid gjort. Går man tillbaka sedan 2008 har vi alltid vuxit intäktsmässigt, förutom två pandemiår.
Q3 2026 | Q3 2025 | |
|---|---|---|
Orderingång | 385 mkr | 295 mkr |
Nettoomsättning | 394 mkr | 332 mkr |
Rörelseresultat (EBIT) | 85 mkr | 89 mkr |
EBIT-marginal | 21% | 27% |
Resultat efter skatt | 63 mkr | 72 mkr |
”Har ett mycket längre perspektiv”
Siktet är dessutom inställt mer på framtiden än på det som sker just nu, konstaterar han.
– Jag har ett mycket längre perspektiv på saker och ting, det är sällan folk förstår det. Nästa sommar ska vi bredda produktportföljen i kemoterapi, till exempel. Strålterapi har varit det enda vi har hållit på med i 26 års tid, men nu breddar vi oss in i ett helt nytt område. Det är väldigt spännande för oss, att vi kan använda vår teknikplattform till väldigt många nya saker som kommer ut i en stor våg nästa år.
Det värdesätts troligen inte bland aktieägarna i dag, menar han.
– Det har jag förståelse för, blankare och andra investerare har nog väldigt svårt att prisa in det i aktiekursen. Men vi tror väldigt starkt på de här nya vägarna, så det är väl den här diskrepansen mellan verksamheten och värdet i aktiekursen.
Följ ämne och taggar