Ture Wester: Beijer Alma skruvar upp tempot – köp

Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
Beijer Alma har hunnit med tre vd-byten sedan Henrik Perbeck avgick i april i fjol. Först tog styrelseledamoten och Indutradeveteranen Johnny Alvarsson över som tillförordnad vd, och efter ett drygt halvår rekryterades Oscar Fredell som permanent lösning. Oscar Fredell avgick sedan av personliga skäl efter mindre än tre månader på posten, varpå Johnny Alvarsson åter fattade spakarna som en tillfällig lösning. Nu har Per-Johan Dahlgren rekryterats som ny permanent vd, men det är ingen dramatisk kursändring att vänta. Uppdraget är snarare att fortsätta följa den plan som Johnny Alvarsson tagit fram under de senaste åren.
I de underliggande siffrorna syns inga spår av någon vd-karusell. Försäljning och resultat klättrar stadigt uppåt. Lyfter man däremot på huven rör det sig desto mer.
Kassako och tillväxt
Johnny Alvarsson har använt sin framgångsmodell från Indutrade till att effektivisera, omorganisera och skjuta ut mer resultatansvar till dotterbolagens vd:ar, vilket lett till åtta kvartal i följd med marginalförbättringar.
I det som tidigare hette Lesjöfors har man skurit ned personalstyrkan och lagt ned verksamheter med lägre lönsamhet, och affärsområdet heter numera Beijer Components. Beijer Components omfattar nästan 50 bolag som tillverkar och säljer industrifjädrar, chassifjädrar och andra kritiska komponenter. Komponenterna utgör ofta en liten del av industrikundens totala kostnadsmassa, men är samtidigt avgörande för funktion och kvalitet. Värdet sitter i precisionen, kundanpassningen och kvaliteten snarare än priset. Det möjliggör ebitamarginalen på strax under 20 procent.
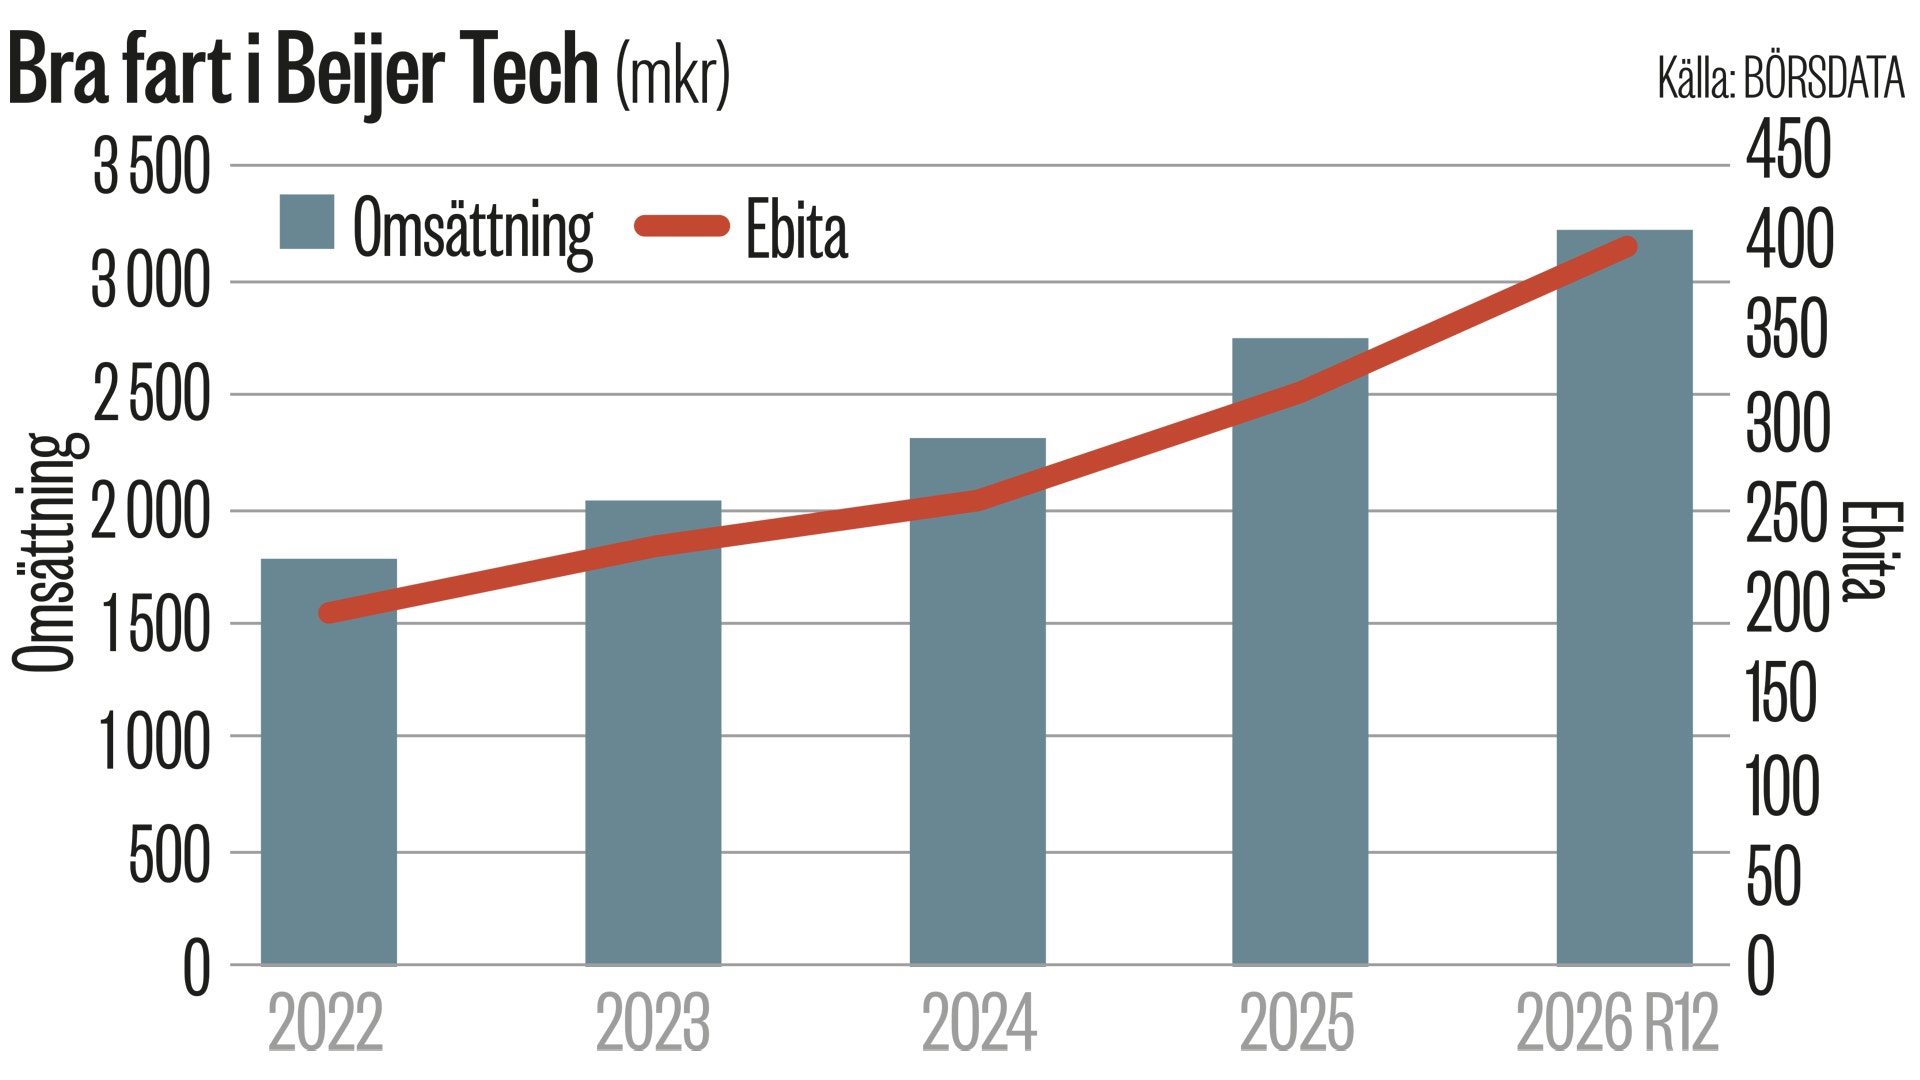
Om Beijer Components är kassako tillika bränsletank så är Beijer Tech serieförvärvaren som står för tillväxten. Genom att återinvestera det fria kassaflödet i nya förvärv har försäljningstillväxten taktat kring 15–20 procent per år, och tack vare stigande marginaler har rörelseresultatet (ebita) dubblerats på mindre än fyra år. Bolagen som köps har oftast en omsättning i spannet 50–200 miljoner kronor och förser nordiska industribolag med produkter och tekniska lösningar. Dotterbolagen liknar ofta de största serieförvärvarnas dotterbolag med stabil historik av lönsam tillväxt, bra kassaflöden och små produkter som ändå gör ont att tappa på fötterna.
Högre växel i förvärven
Ett viktigt led i Johnny Alvarssons plan är att peta i en högre växel i förvärvsmaskineriet. Det höglönsamma men något sega Beijer Components ska genom förvärv bredda sig från fjädrar till närliggande produktkategorier som packningar. Inom Beijer Tech har man hunnit med fem förvärv i år, men siktar på att skruva upp tempot ytterligare framöver.
Kort om Beijer Alma
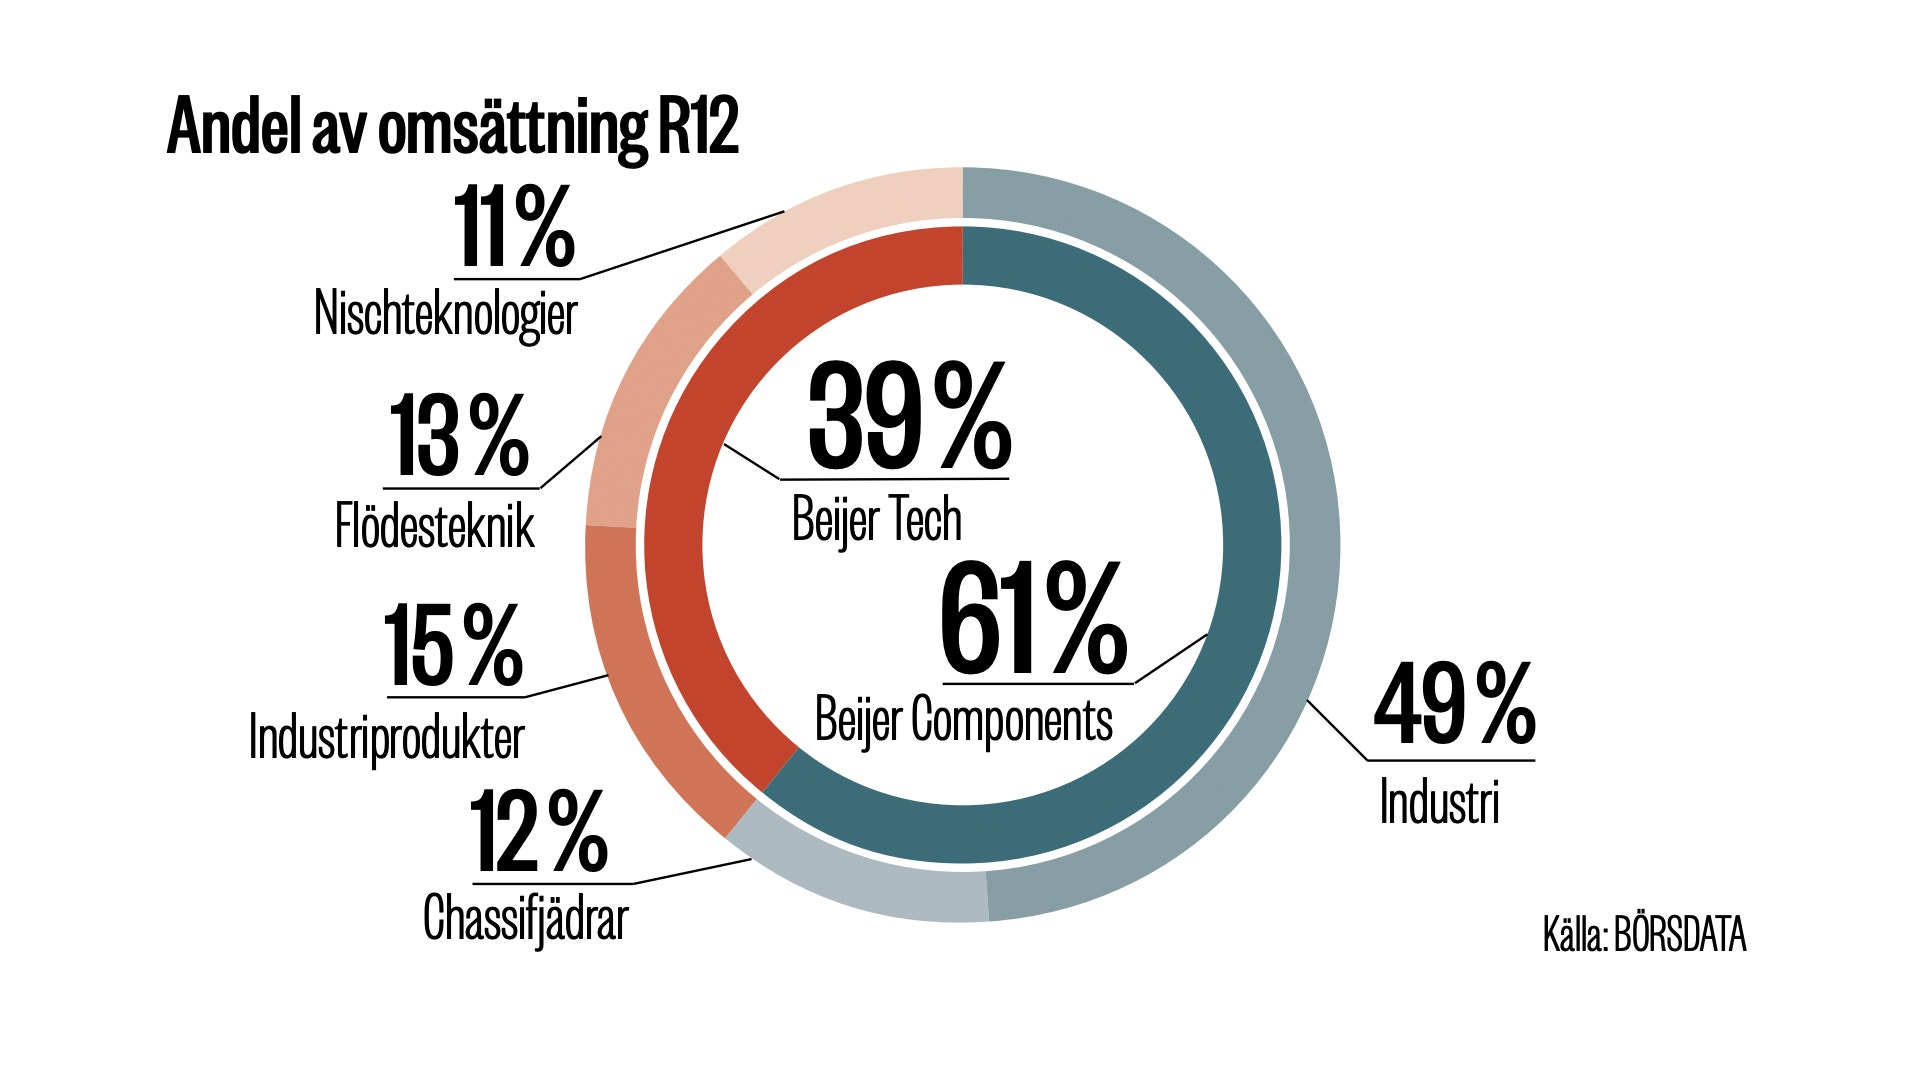
Beijer Alma grundades 1983 och har sitt huvudkontor i Uppsala. Bolaget är en svensk utvecklare, tillverkare och distributör av industrikomponenter och lösningar till olika industrier. Efterfrågebasen är bred och omfattar allt från medicinteknik till fordon och energi. Norden och Europa står för 40 procent vardera av försäljningen, och Nordamerika och Asien står för 13 respektive 6 procent. Koncernen består av två delar: Beijer Components och Beijer Tech.
Beijer Components består av närmare 50 bolag som erbjuder kundanpassade industrikomponenter på en global marknad. Beijer Components har egen produktion på tre kontinenter. Verksamheten bedrivs i affärsområdena Industri och Chassifjädrar.
Beijer Tech består av ett 20-tal industri- och teknikbolag. Bolagen inom Beijer Tech förser främst nordiska industribolag med produkter och tekniska lösningar. Verksamheten bedrivs inom affärsområdena Industriprodukter, Flödesteknik och Nischteknologier.
Vi räknar med att den befintliga verksamheten fortsätter tugga på med organisk tillväxt på 3–4 procent och små marginalförbättringar. Årets fem förvärv väntas bidra med över 400 miljoner kronor i omsättning nästa år. Vi räknar med ett ännu större bidrag än så eftersom Johnny Alvarsson flaggat för att det kommer att rassla till med fler förvärv kommande kvartal. Året därpå förutsätter vi att det fria kassaflödet fortsätter återinvesteras i nya förvärv. Därtill räknar vi med ett litet bidrag i form av ny skuld, eftersom skulden har utrymme att växa om skuldkvoten kring 1,5 gånger ebitda bara är konstant medan resultatet växer. Marginalerna tror vi kan fortsätta sin sakta klättring, vilket får ebitatillväxten kommande år att landa strax under målet om 15 procent.
Köp Beijer Alma
I vårt scenario blir värderingen på skuldjusterat börsvärde 14 gånger ebita nästa år, och 12 gånger året därpå. Räknar vi med en värdering runt det historiska snittet på 16–17 gånger ebita borde aktien stå en bit över 400 kronor inom ett par år.
Risken att prognosen är alltför offensiv finns förstås, men det vore orealistiskt att utelämna förvärv från prognoserna givet hur stor del av strategin det är. Beijer Alma blir bättre och bättre dag för dag, och när förvärvsmotorn varvar upp är det upplagt för en fin kursresa. Köp aktien.
Beijer Alma
Börsvärde: 18,2 miljarder kronor
Aktiekurs: 302 kronor
Rekommendation: Köp
För: Stark orderingång och successiva marginalförbättringar kombinerat med ökat förvärvstempo ger förutsättningar för stark vinsttillväxt. Med en rimlig värdering kring det historiska snittet finns en bra uppsida.
Emot: Den mest uppenbara risken är att förvärven inte trillar in i den takt vi ser framför oss. Aktien har dessutom stigit över 30 procent sedan botten i våras.
Det här är en aktieanalys från en av våra analytiker på EFN Finansmagasinet. Analyserna sträcker sig på tolv månaders sikt och utvärderas därefter. Råden som ges är köp, avvakta eller sälj. Aktiekurs avser stängningskurs den 2 november
Följ ämne och taggar