Ture Wester: Snart kan RVRC bräcka index
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
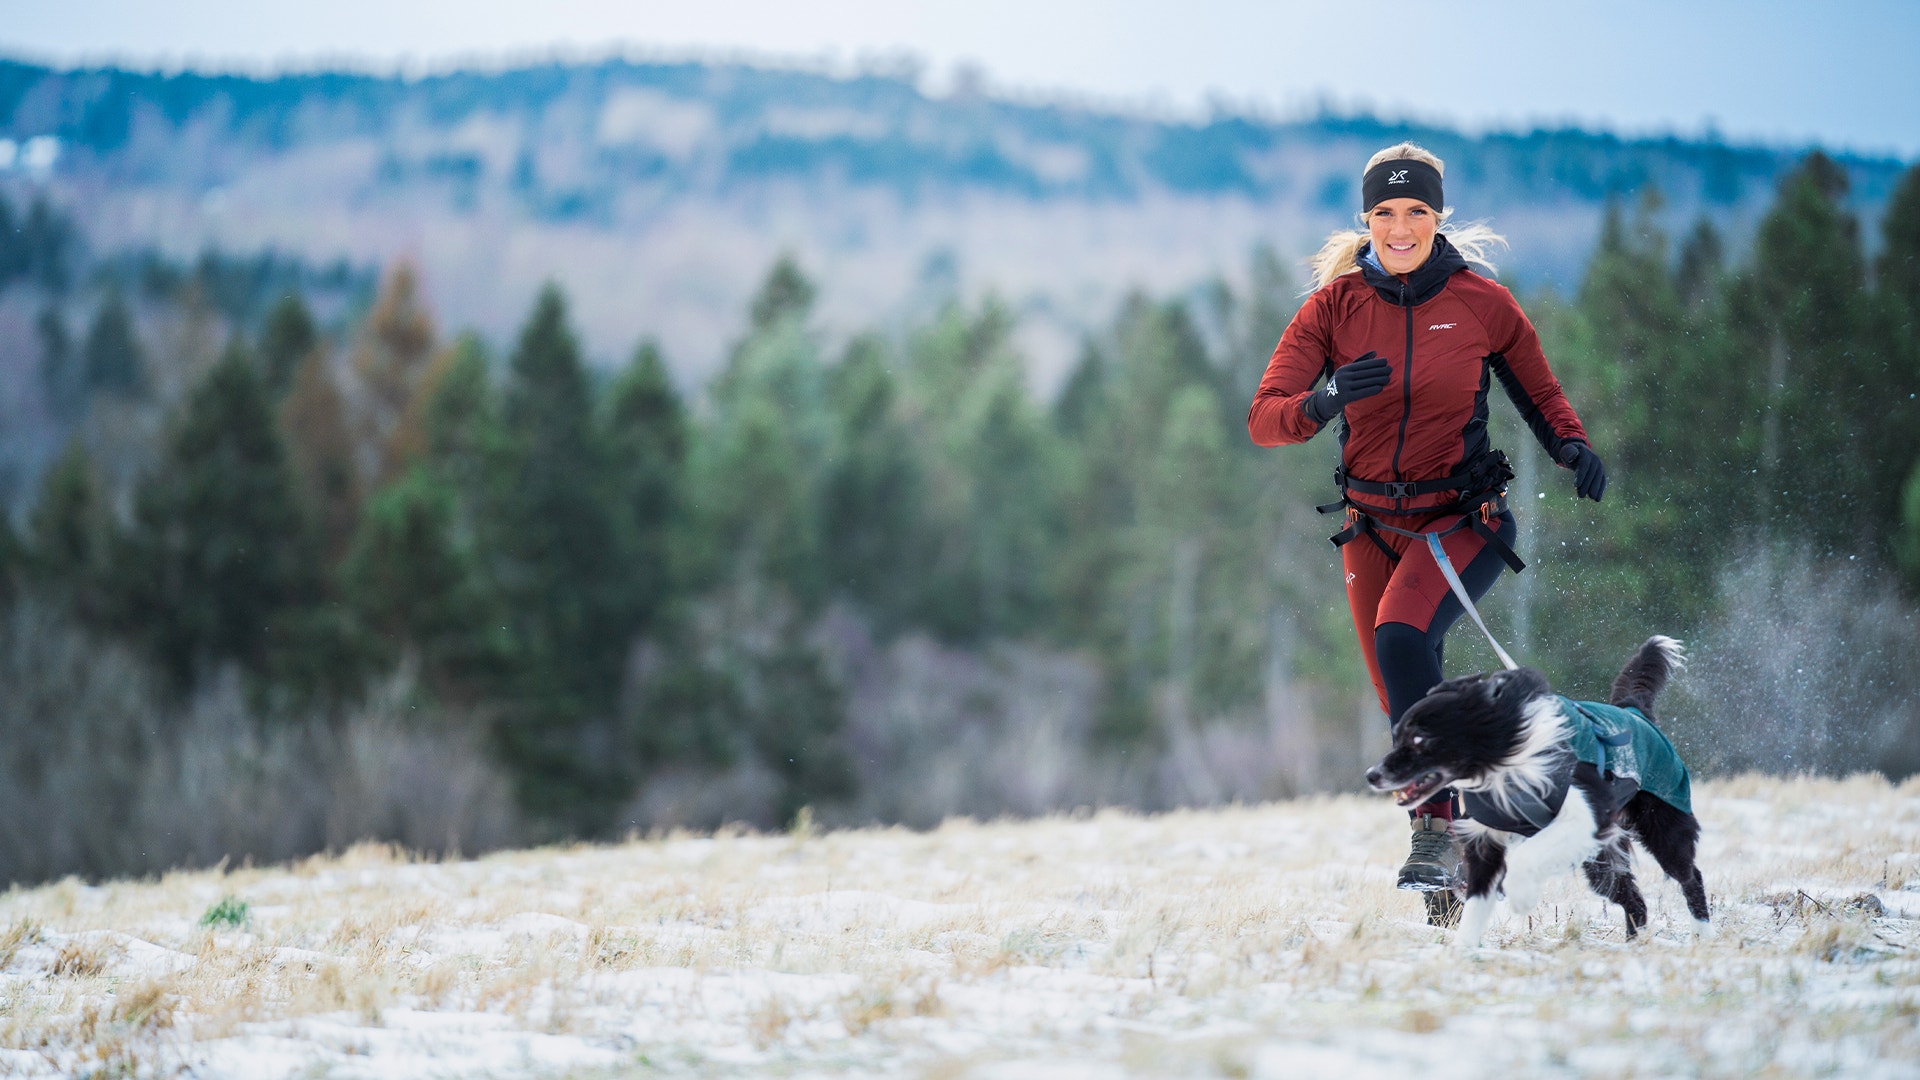
RVRC grundades 2013 när paret Pernilla och Niclas Nyrensten startade en webbshop för att sälja friluftsbyxor från villan i Borås. Till en början som ett sätt att få in extrapengar. Efter några år en snabbväxande uppstickare i friluftsbranschen. Numera börsnoterat bolag värt över fem miljarder kronor.
Byxorna har alltid varit kärnan i produktportföljen, och står fortfarande för majoriteten av försäljningen. Men med åren har man adderat flera typer av plagg, såsom jackor, fleecar, underställ och kängor. Försäljningen sker nästan uteslutande direkt till kund (D2C) genom e-handel, men man har ett fåtal fysiska butiker som ett sätt att synas och möjliggöra för kunderna att klämma och känna på produkterna.
Ägare | Kapital | Röster |
Nyrensten Global Holding AB | 11,72% | 11,72% |
Handelsbanken Fonder | 8,02% | 8,02% |
AFA Försäkring | 3,26% | 3,26% |
Swedbank Robur Fonder | 3,21% | 3,21% |
C WorldWide Asset Management | 2,95% | 2,95% |
Källa: Holdings |
”D2C-modellen” gör RVRC till en riktig vinstmaskin, med en branschledande rörelsemarginal över 20 procent. Medan konkurrenterna måste dela marginaler med grossister, distributörer och återförsäljare kan RVRC håva in allt själva. Modellen gör också att bolaget kan erbjuda betydligt lägre priser än konkurrenterna. Kunderna vill inte gå runt med byxor för 2 000–3 000 i skogen som man måste vara rädd att få blåbärsfläckar på. En byxa från RVRC kostar i regel 899 kr och håller samma kvalitet. Modegraden är begränsad, och fokus ligger i stället på funktion, vilket minskar trendkänsligheten.
Lite förenklat kan man säga att genomsnittskunden är en friluftsintresserad europeisk kvinna som bor en bit från storstaden. I dag står Tyskland för ena halvan av försäljningen, medan den andra halvan är jämnt delad mellan Norden och övriga världen. En av fördelarna med e-handel är att etableringskostnaden för expansion till nya länder är låg, varför just det är huvudspåret i tillväxtstrategin. Just nu är Nederländerna, Storbritannien och Polen på radarn.
Tillväxten bromsar in
De senaste två åren har tillväxten bromsat in, vilket till stor del beror på att motorn i form av Tyskland har börjat gnissla. Där har man gått från att tidigare ha taktat över 40 procent per år under en femårsperiod, till att de senaste två åren växa med låga ensiffriga tal.
Två ljusglimtar i den senaste rapporten var att satsningarna i Schweiz och Österrike bär frukt i form av stark tillväxt, och att en mogen marknad som Sverige växte med 12 procent. Det ger en välbehövlig motvikt till inbromsningen i Tyskland. Rapporten gjorde i övrigt marknaden besviken, och aktien rasade med 10 procent. Sedan rapportdagen har aktien fallit lika mycket till, och handlas nu strax över 50 kronor.
Vi tror visserligen inte att man ska vänta sig någon snabb återhämtning i Tyskland. Dels på grund av ovanligt gynnsamma väderförhållanden i jämförelsekvartalet, dels på grund av att stigande energipriser i vinter riskerar att göra en redan dyster tysk konsument ännu dystrare. Men att vd Paul Fischbein under analytikerkonferensen slog fast att RVRC fortfarande växer i Tyskland, medan marknaden troligen krymper och på så vis tar marknadsandelar från konkurrenterna, är ett styrkebesked.
RVRC prognos | 25/26 | 26/27P | 27/28P | 28/29P |
Omsättning, mkr | 2 018 | 2 700 | 3 050 | 3 400 |
Omsättningstillväxt, % | 4,8% | 33,8% | 13,0% | 11,5% |
Justerat rörelseresultat, mkr | 425 | 548 | 625 | 710 |
Rörelsemarginal, % | 21,1% | 20,3% | 20,5% | 20,9% |
Vinst per aktie, kr | 3,1 | 3,9 | 4,5 | 5,2 |
EV/EBIT | 12,5 | 10,8 | 9,4 | 8,3 |
P/E-tal | 16,8 | 13,6 | 11,7 | 10,2 |
Källa: RVRC/EFN Finansmagasinet |
Dessutom kommer den tröga organiska tillväxten kommande kvartal överskuggas av att förvärvet av gym- och träningsklädesbolaget Icaniwill som genomfördes i somras kommer in i böckerna. Icaniwill opererar med samma framgångsrika digitala D2C-modell som RVRC, på ungefär samma geografiska marknader, om än med betydligt större andel av försäljningen i Norden. Tanken är att Icaniwill ska göra samma internationella expansionsresa som RVRC, som i sin tur kan fungera som en behändig dörröppnare. Tillväxten har varit hög över tid, och just nu ligger den kring 30 procent. Rörelsemarginalen på 16 procent är något lägre än RVRC:s, men ändå väl godkänd. Prislappen: 700 miljoner i form av redan återköpta aktier och kontanter. Det motsvarar 9,5 gånger bakåtblickande rörelseresultat, vilket får affären att framstå som ett utmärkt användningsområde för den lite väl stora nettokassan.
Fortsätter förbättra marginalerna
För helåret räknar vi med att Icaniwill bidrar med ungefär 540 miljoner till försäljningen och att den organiska tillväxten ökar något från i fjol, vilket ger totalt 2,7 miljarder i omsättning. Vi tror att Icaniwill kommer att kunna fortsätta förbättra marginalerna och bidra med drygt 90 miljoner till rörelseresultatet, samtidigt som kärnaffären bibehåller marginalen. Därefter skissar vi på att försäljningen ökar med 350 miljoner kronor per år, och att marginalerna sakta stiger i takt med högre volymer.
Får vi rätt i våra prognoser ligger p/e-talet på 14 och ev/ebit på 11 för innevarande räkenskapsår. Billigt givet branschledande marginaler, stark kassagenerering, goda tillväxtutsikter samt den kapitallätta affärsmodellen. Det är inte svårt att se RVRC värderas högre än börssnittet, men det är inte nödvändigt för att kalkylen ska gå ihop. Det räcker med en värdering strax därunder för att aktien ska bräda index. Köp.
RVRC
BÖRSVÄRDE 5,7 miljarder kronor
AKTIEKURS 52,8 kr
REKOMMENDATION Köp
FÖR Välskött bolag som kommer leverera vinsttillväxt genom fortsatt internationell expansion och ett bra förvärv. Låg värdering ger kurspotential och skydd på nedsidan vid snedsteg.
EMOT Tyskland kommer vara tufft i några kvartal till och synergieffekterna i förvärvet begränsade. Det vill till att rapporten i mitten av november inte blir en besvikelse för att kursresan nedåt ska vända.
Det här är en aktieanalys från en av våra analytiker på EFN Finansmagasinet. Analyserna sträcker sig på tolv månaders sikt och utvärderas därefter. Råden som ges är köp, avvakta eller sälj. Aktiekurs avser stängningskurs den 19 oktober.
Följ ämne och taggar