AI-oron växer på kreditmarknaden
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
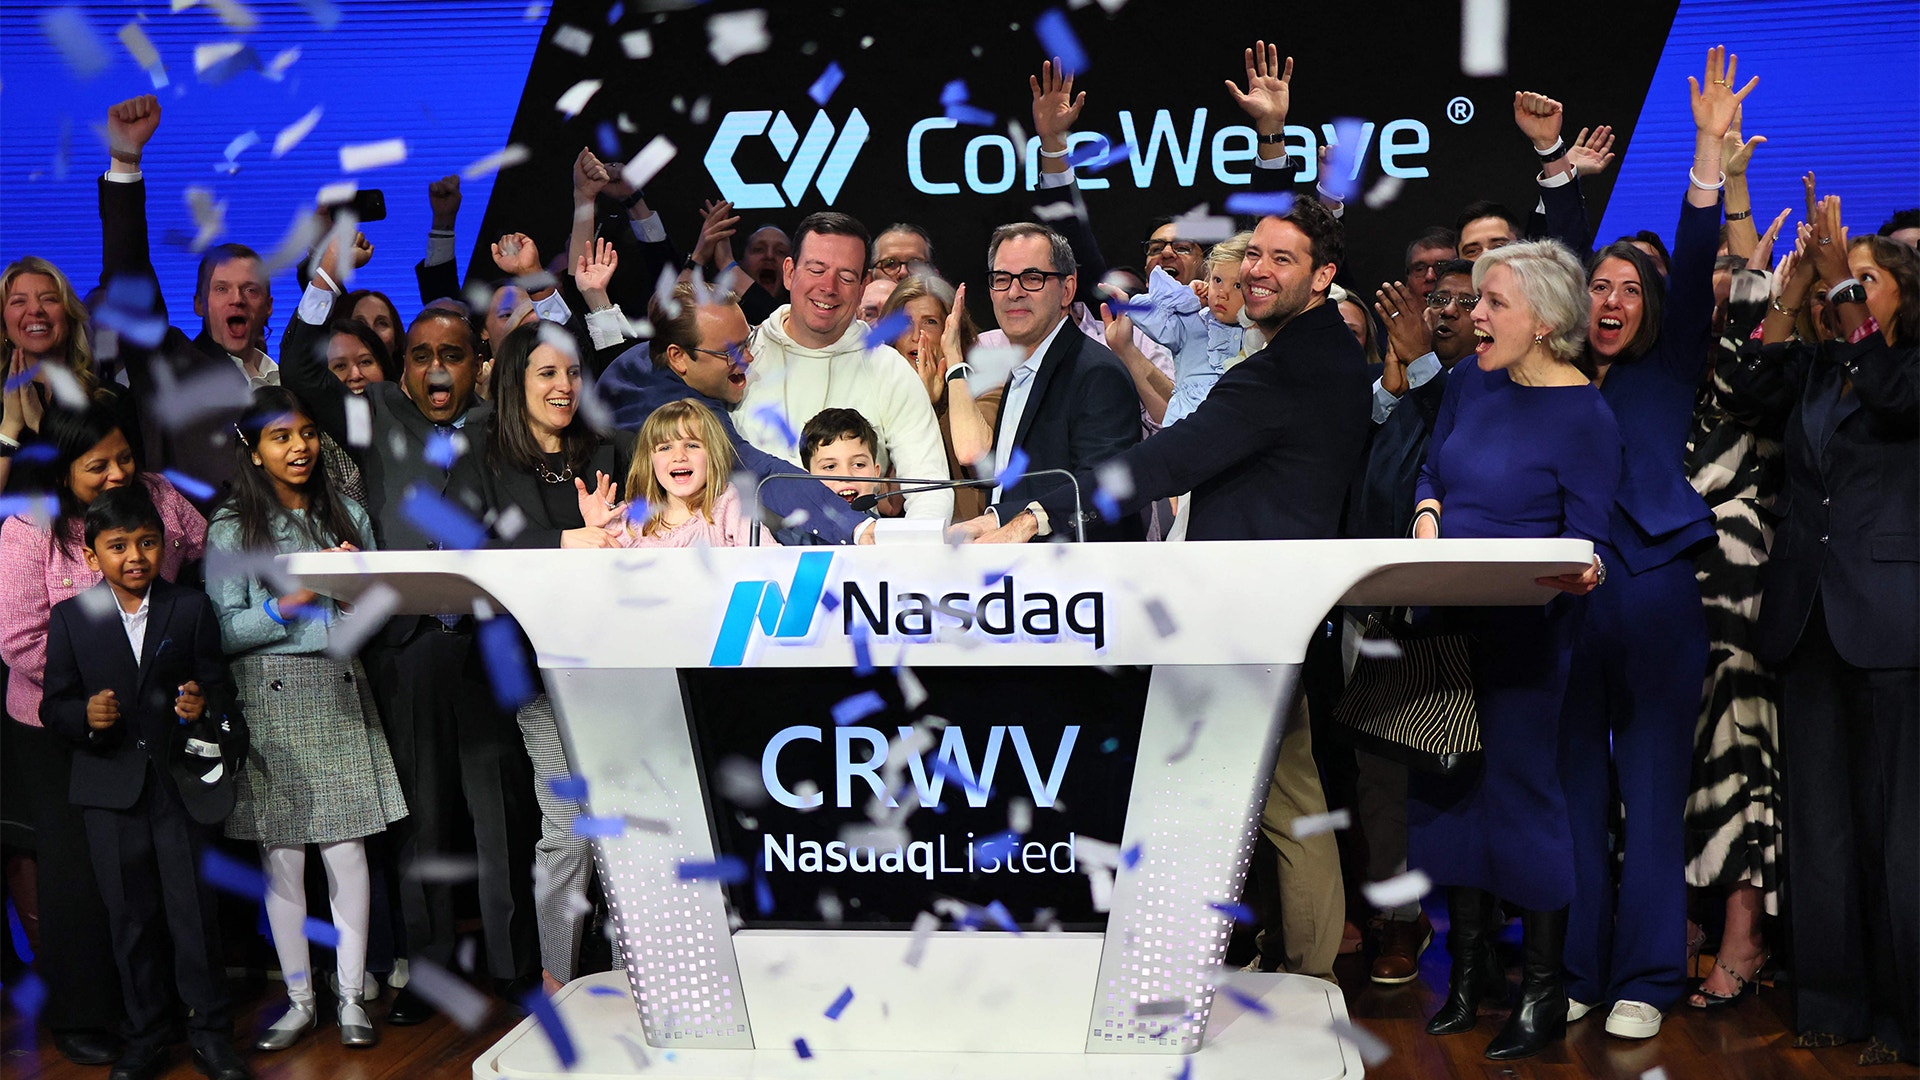
Yikes! En företagsobligations vilda resa på marknaden fick Elon Musk att uttrycka sin bestörtning på X, då räntan på några av Coreweaves lån nyligen hade rusat till 15 procent, en nivå som indikerar kraftig oro.
– Kreditmarknaden är den smartaste marknaden. Man ska alltid ta den på stort allvar, kommenterade fastighetsprofilen Ilija Batljan marknadsoron när han gästade EFN-studion.
15 procent är mycket, och det handlar inte om vilket bolag som helst.
”Coreweave är praktexemplet för AI:s excesser, och om bolaget inte får låna längre, till något pris, så är det obekvämt för hela ekosystemet”, skriver den profilerade valutahandlaren Brent Donnelly i en kommentar till turbulensen, som blivit ett hett samtalsämne på Wall Street.
Från krypto till hyperscaler
Företaget i fråga grundades 2017, hette från början Atlantic Crypto och var inriktat på digitala valutor men kom att byta riktning. Sedan 2019 är verksamheten inriktad på datacenter och uthyrning av datakraft.
Till skillnad från Google, Microsoft eller Amazon, världens största leverantörer av molntjänster som tack vare sin storskalighet ofta kallas för hyperscalers, är Coreweave nischat. Datacenter byggs, som regel med Nvidiachip, för AI-relaterad verksamhet. Serverkraften efterfrågas av många och tillväxten är stark – och Coreweave och dess branschkolleger har fått en egen amerikanskt genrebenämning: neocloud.
Ett sådant bolag köper GPU:er – grafikprocessorer som ursprungligen togs fram för dataspel men som nu används för att utveckla AI-modeller – och hyr ut den digitala muskelkraften till stora bolag. Kontrakten är som regel långa, mellan fyra och sex år, med förutbestämda volymer.
”Orderboken ligger på över 100 miljarder dollar och två tredjedelar av motparterna har IG-rating (alltså ett högt kreditbetyg) med exempel som Microsoft, Meta, IBM och Caterpillar”, noterar Deutsche Bank i en analys som understryker ett fundament av solid betalningsförmåga som stöd för Coreweaves affär.
Tydliga dominoeffekter
Det är betryggande eftersom dominoeffekterna av problem skulle kunna bli ruskiga. Relationen till Nvidia breddades i början av året när Nvidia köpte aktier i Coreweave för motsvarande 20 miljarder kronor. I gengäld lovar datacenterbyggaren att använda sig av Nvidiateknik (alltså GPU:er) fram till 2030. Coreweave är redan en betydande kund, och står enligt olika bedömningar för mellan 6 och 10 procent av Nvidias försäljning. Dessutom finns ett avtal mellan bolagen om köp av outnyttjad kapacitet från Coreweave. Faller den ena, faller den andra, kan pessimisten argumentera.
Kopplingarna sträcker sig även till Sverige, genom en svit av färska emissioner av företagsobligationer från bolag som bygger datacenter i Norden.
– Jag kollade på tre av dem. Alla har Coreweave som kund. Då vill man kanske inte vara med på alla som investerare. Det blir inte så mycket till riskspridning, berättade Maria Ljungqvist på Aktie-Ansvar i EFN Börslunch.
Problem i ett bolag riskerar alltså att bli till problem i många. Och den amerikanska kreditmarknaden har blivit betydligt mer orolig inför AI, en oro som spätts på av ett allmänt högre ränteläge samt frågetecken om hur lönsam utbyggnaden verkligen kommer att bli.
Prissättning får allt större betydelse
Som Finansmagasinet berättat på dessa sidor går Oracle också igenom en förtroendekris och hotas av ett sänkt kreditbetyg ned till skräpstatus, vilket skulle kunna tvinga fram försäljningar från investerare som inte får äga lån med så lågt kreditbetyg.
Prissättningen på kreditmarknaden får allt större betydelse när allt fler bolag väljer att finansiera sig på marknaden för företagsobligationer. Tidigare räckte kassaflödet från jättar som Meta och Google. Det förstnämnda finansierade nyligen ett datacenterkluster i Louisiana genom krediter, om än till en separat bolagskonstruktion som inte belastar den egna balansräkningen. Broadcom, Microsoft och Amazon är andra exempel som tillsammans gör att kreditmarknadens humör och rörelser blir allt viktigare för AI.
Den senaste tidens obligationsoro riskerar därmed att bli självförstärkande. Men det här är å andra sidan inte första gången AI skakar till på marknaden. Motparterna är starka, Nvidias Jensen Huang har dessutom ryckt ut till Coreweaves försvar. Den som tidigare har köpt bolagets aktie när det stormat förut har vid flera tillfällen kunnat göra en riktigt bra affär.
Tre signaler att hålla koll på
Dubbla plågor för Frankrike
Frankrike plågas av våldsamma upplopp och en hög OAT-Bund-spread. Den visar hur mycket dyrare finansieringen är av fransk skuld (Obligation Assimilable du Trésor) jämfört med tysk. Premien har stigit från omkring 40 till 145 punkter.
Tänk på procenten 1:
Då börjar placerare överge aktier. 5,9 procent. Där går gränsen för hur hög räntan måste bli på en amerikansk statsobligation med 10 års löptid innan placerare på bred front börjar överge aktier till förmån för räntor. Detta enligt Bank of Americas senaste investerarenkät.
Tänk på procenten 2:
10-åringen har sjunkit något. 5,1 procent låg den räntan på när den här tidningen gick till tryck. En topp den 10 oktober sammanföll med att tidningen The Economist publicerade en dramatisk förstasida om just stigande räntor i USA. Sedan dess har 10-åringen kommit ned något.