Analys: Därför höjer Europa inte räntan
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
På torsdag väntas ECB signalera att den senaste uppgången i oljepriserna har ökat inflationsriskerna på uppsidan jämfört med i september. ECB väntas samtidigt upprepa budskapet om ett databeroende där besluten fattas från möte till möte.
Med nuvarande oljepriser kan inflationen överstiga 4 procent under de kommande månaderna, och med högre priser på uppvärmningsgas ser den totala inflationen ut att ligga kvar över 3 procent åtminstone fram till våren 2027.
På torsdag kan ECB signalera att den genomsnittliga inflationen 2027, vid nuvarande energipriser, skulle kunna hamna närmare bankens negativa scenario på 3,2 procent än grundprognosen på 2,5 procent i september.
Det finns i grunden fyra skäl till att lämna oförändrat denna vecka.
För det första dämpar stigande långräntor behovet av räntehöjningar. I den mån den tilltagande krisen i Frankrike påverkar tillväxt- och inflationsutsikterna för euroområdet som helhet måste ECB även ta hänsyn till detta. Högre riskpremier på långa obligationer minskar det upplevda behovet av att dämpa den inhemska efterfrågan genom att höja de korta räntorna.
Dyr energi håller tillbaka hushållens köpkraft
För det andra kvarstår osäkerheten kring Hormuzsundet, där läget kan förändras efter mellanårsvalet i USA den 3 november. För det tredje kan tillväxten i euroområdet tappa fart. Nedgången i PMI var ett tidigt tecken på att tillväxtmomentumet i euroområdet håller på att försvagas mer påtagligt.
För det fjärde brukar ECB även höja räntan i samband med nya prognoser och det finns inga tydliga skäl till att ECB skulle frångå detta mönster.
Argumenten för att höja har samtidigt dämpats. Åtta månader efter att kriget mot Iran utlöste en kraftig uppgång i energipriserna ser vi fortfarande få tecken på andrahandseffekter. I stället tycks de höga energipriserna urholka hushållens köpkraft och därmed hålla tillbaka det inhemska pristrycket. Prisindex i PMI avtog lite och inflationsförväntningarna är fortsatt dämpade.
"Om oljepriserna sjunker under nästa år, vilket vi räknar med, och effekten börjar bli synlig vid ECB-mötet i mars 2027, kommer banken sannolikt att bryta mönstret med räntehöjning följd av paus och därefter låta räntan vara oförändrade under resten av året", skriver de.
ECB ger Frankrike ett ultimatum
Trots att de finansiella riskerna främst är koncentrerade till Frankrike väntas inte ECB ändra takten i sin minskning av balansräkningen. Banken kommer även fortsättningsvis att låta obligationer från tidigare tillgångsköpsprogram förfalla utan att återinvestera intäkterna.
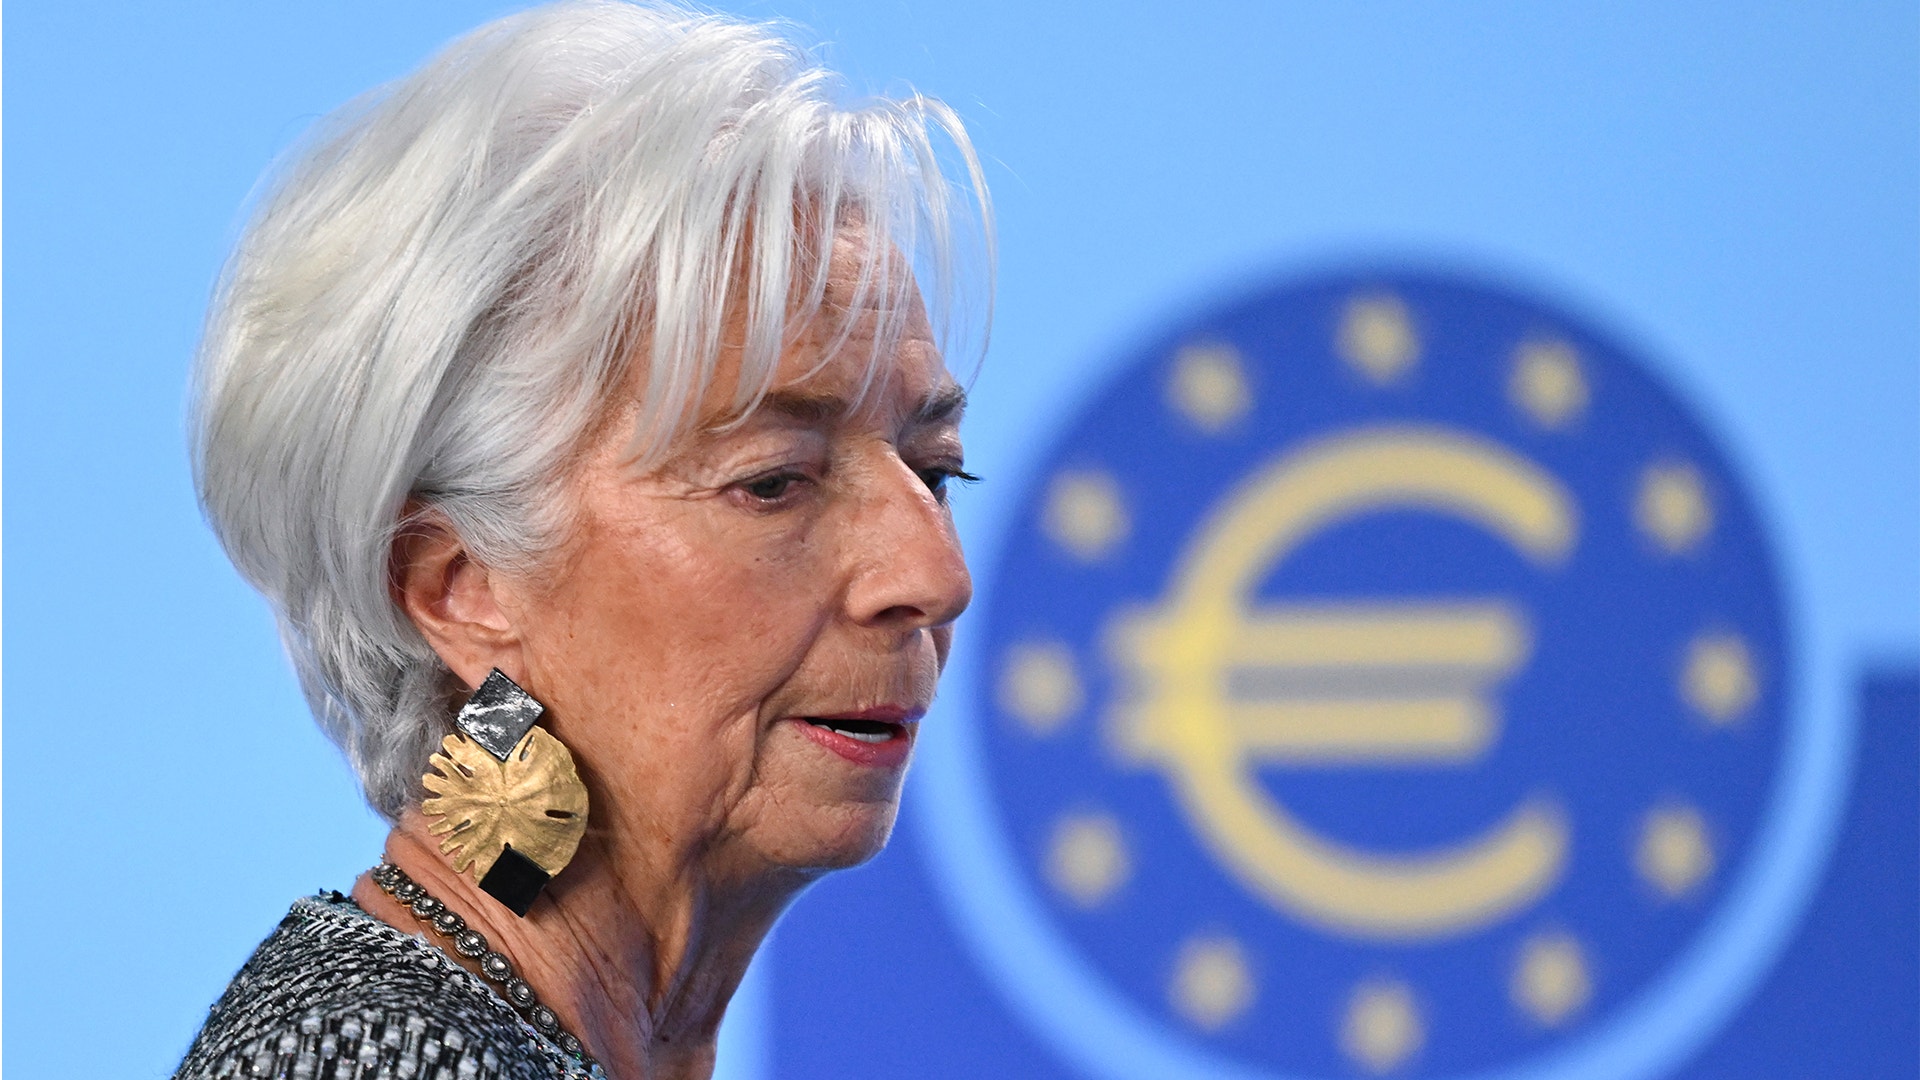
ECB kommer inte heller att ge Frankrike något direkt stöd, och ännu en gång kommer ECB-chefen Christine Lagarde sannolikt att undvika att svara på frågan om exakt när hon lämnar sin post nästa år.
Om krisen skulle förvärras dramatiskt skulle ECB kunna använda sina verktyg, exempelvis genom att tillföra likviditet till kortfristiga finansieringsmarknader för att förhindra att de låser sig. Banken skulle också kunna aktivera sitt instrument för transmissionsskydd, TPI, för att skydda andra länder, exempelvis Italien, från risken för smittoeffekter.
"ECB har dock varken mandat eller vilja att finansiera Frankrikes finanspolitiska excesser. Enligt vår bedömning skulle ECB endast stödja Frankrike om Paris återgick till en mer hållbar ekonomisk politik", skriver Berenberg.
Centralbanken kan behöva lugna marknaden
De senaste marknadsrörelserna tycks huvudsakligen återspegla den försämrade ekonomiska situationen i Frankrike. Om räntespreaden för franska statsobligationer däremot skulle öka kraftigt och på ett okontrollerat sätt, långt mer än vad de ekonomiska fundamenta motiverar, skulle ECB kunna försöka begränsa utvecklingen genom ett försiktigt formulerat verbalt ingripande.
Följ ämne och taggar