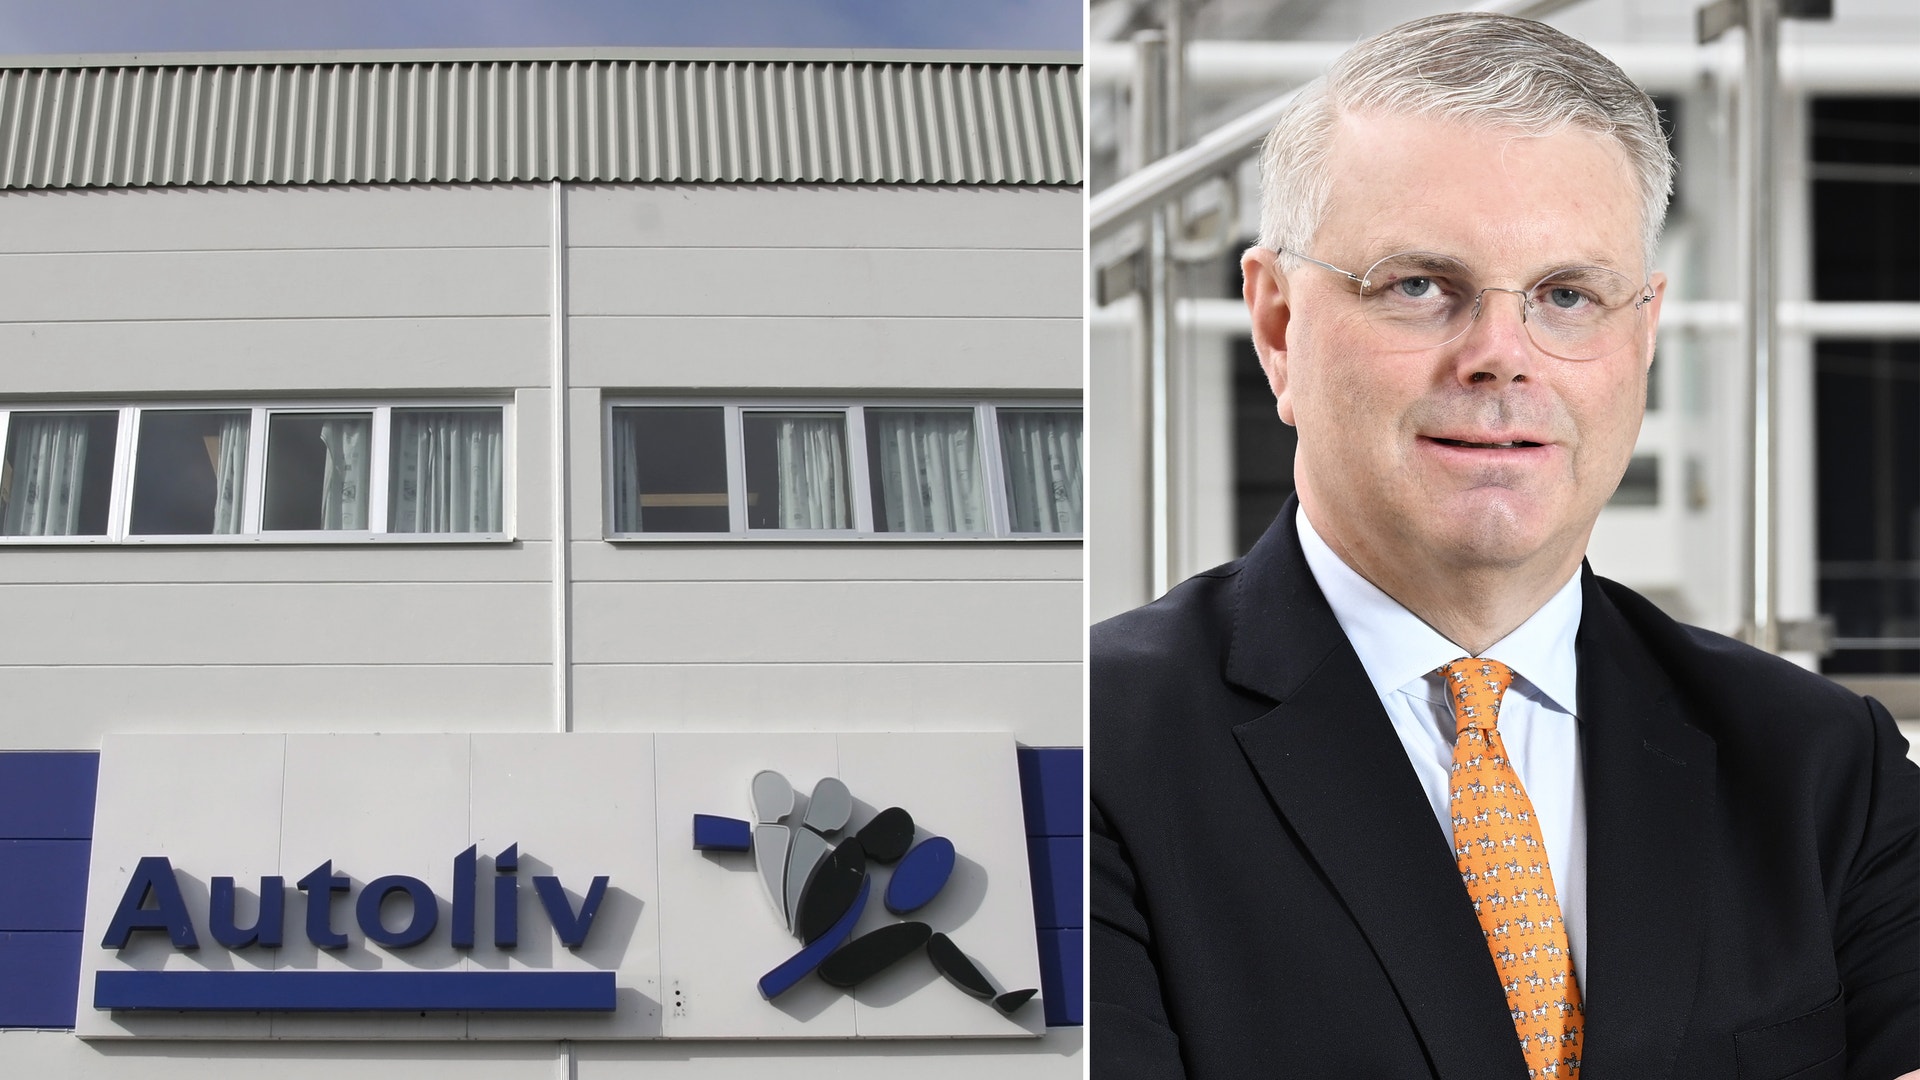
Autoliv justerar prognosen – vd:n ser styrka: ”Preciserar”
Vd Mikael Bratt vill dock inte kalla det en sänkning.
– Vi preciserar inom spannet, säger han.
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
En blandad rapport.
Så går det att beskriva bilsäkerhetsföretaget Autolivs siffror för det tredje kvartalet.
Bolaget redovisade ett justerat rörelseresultat om 262 miljoner dollar, mot väntade 257 miljoner dollar, enligt Infronts sammanställning.
Den justerade rörelsemarginalen landade på 9,7 procent, mot förväntade 9,4 procent. Försäljningen uppgick till 2 693 miljoner dollar, vilket var något under analytikernas förväntning på 2 738 miljoner dollar. Den organiska försäljningstillväxten blev minus 1,1 procent för kvartalet, mot väntade 0,3 procent.
I samma veva justerade Autoliv den övre delen av sin marginalprognos för 2026, från 10,5–11,0 till cirka 10,5 procent, medan prognosen för den organiska försäljningstillväxten är kvar på cirka 0 procent. Autoliv hänvisar den nedjusterade marginalprognosen för 2026 till ökade kostnader, trots att bolaget lyckats parera majoriteten av kostnadsökningarna.
Autoliv-aktien reagerade med ett fall på Stockholmsbörsen. Vid 13-tiden är aktien ned 3,3 procent.
”Sett en ökad motvind”
Mikael Bratt, vd på Autoliv, beskriver kvartalsrapporten som solid.
– Visst, vi har en lägre försäljning i år än jämfört med föregående år på en halv procent ungefär. Men vi har en starkare försäljning än bilproduktionen i stort. Så vi överträffar bilproduktionen med nästan 1 procentenhet för kvartalet som sen förvaltas på ett bra sätt och resulterar i en justerad rörelsemarginal på 9,7 procent som är något starkare än vad vi trodde när vi gick in i kvartalet. Så det är väldigt positivt tycker jag.
Han tycker inte det handlar om en sänkning av bolagets marginalprognos.
– Vi preciserar inom spannet som vi har pratat om sedan början på året när vi gav guidance för 2026. Då sa vi att vi räknade med att komma in mellan omkring 10,5-11,0 procent. Nu säger vi att vi räknar med att komma in runt 10,5. Så jag tycker det är ett styrkebesked att hålla sig inom det spannet vi indikerat tidigare i den här utmanande miljön, säger han.
– Vi har sett en ökad motvind under året här som motsvarar storleksordningen 1,7 till 1,8 procentenheter, som vi har klarat av och räknar med att klara av via egna aktiviteter men också fortsatta prisdiskussioner med våra kunder.
Att aktien tar lite stryk på fredagen ser Mikael Bratt inte som bekymmersamt.
– Vi befinner oss i en tuff marknad och industri som har mycket volatilitet kring sig. Men när man tittar på vad vi har åstadkommit här och vad vi fokuserar på framåt så är det en stark leverans av Autoliv-teamet att leverera en sekventiell ökning i en nedåtgående marknad, och med den extra motvinden som vi sett under året vara kvar i spannet som vi har pratat om.
– Vi växer med och i de marknader som förväntas vara tillväxtmarknader framåt. Vilket borgar för att vi är väl positionerade för framtiden.
Autoliv
Autolivs produktsortiment är fördelat på två tredjedelar airbags och en tredjedel säkerhetsbälten. Produktionen sker i Autolivs 62 fabriker utspritt över 23 länder för att vara nära de över 100 varumärkeskunderna och originaldelstillverkarna (OEM). Produktionen är till stor del standardiserad med moduler och går alltmer mot automation och digitalisering. Vd är Mikael Bratt och aktien är noterad på New York Stock Exchange med ett svenskt depåbevis på Stockholmsbörsen.
Börsvärde: 82 miljarder kronor
Totalavkastning i år: 3,4 procent
Vd: Mikael Bratt
Styrelseordförande: Ted Senko
Fem största ägarna (kapital)
1. Cevian Capital: 12,32 procent
2. BlackRock: 6,52 procent
3. SEB Funds: 5,52 procent
4. Alecta Tjänstepension: 4,57 procent
5. Fidelity Investments (FMR): 3,26 procent
Följ ämne och taggar