Bättre resultat än väntat för Elekta

 Hämta EFN:s app för iOS och AndroidGratis för iOS och Android: nyheter, analyser, börs, video, podd. Ladda ner gratis
Omsättningen minskade med 3 procent till 3,5 miljarder kronor i det första kvartalet i bolagets brutna räkenskapsår 2026/2027 som sträcker sig mellan maj till juli. Det var även lägre än väntade 3,6 miljarder kronor.
”Nettoomsättningsminskningen i Kina är ett resultat av en svag marknad under de senaste åren. Samtidigt ökade orderingången för tredje kvartalet i rad, vilket stöder förväntningarna om framtida tillväxt”, heter det i rapporten.
Det justerade rörelseresultatet landade på 395 miljoner kronor, vilket var bättre än väntade 313 miljoner kronor.
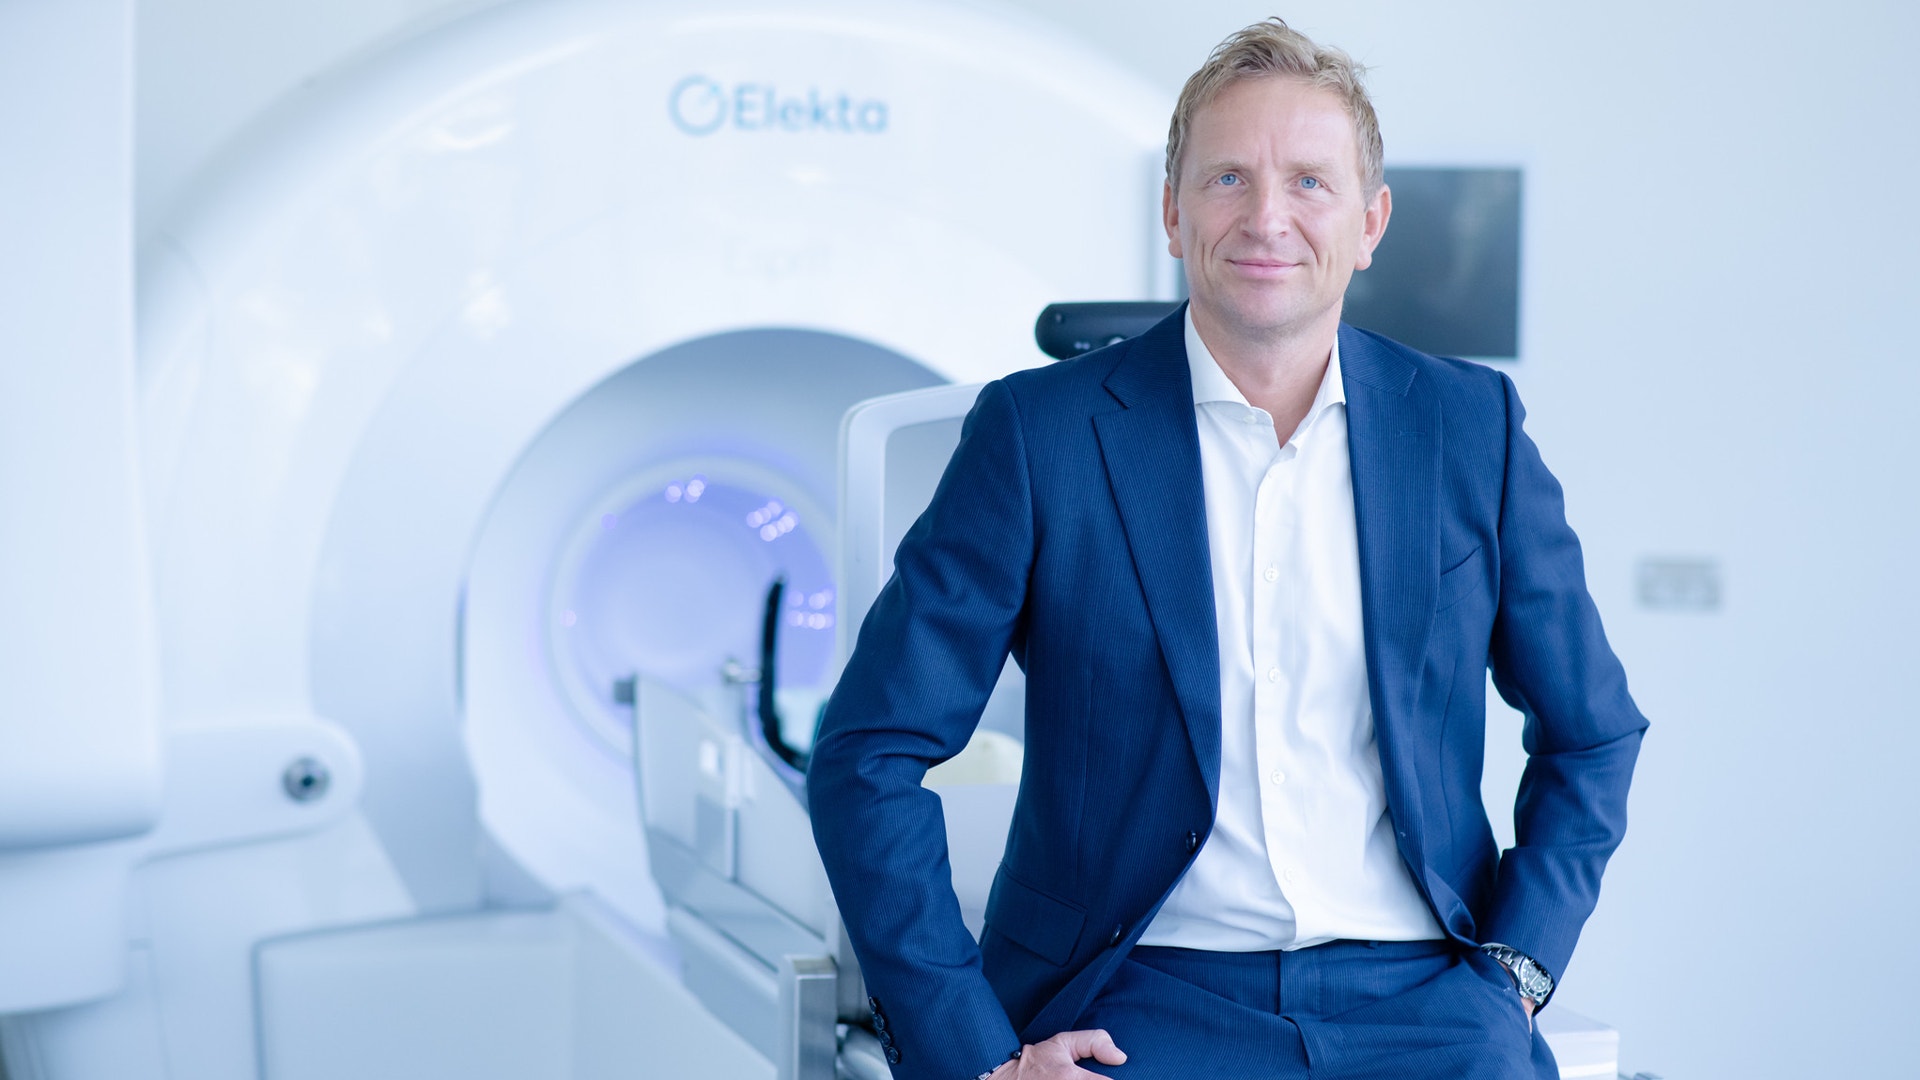
– Vi fortsatte att göra framsteg i arbetet med att stärka Elektas resultat och ser nu en betydligt bättre lönsamhet och starkare kassagenerering, kommenterar vd Jakob Just-Bomholt i rapporten.
Orderingången landade på 3,9 miljarder kronor, vilket var i linje med väntat.
Upprepar prognoser
Elekta upprepar samtidigt sina prognoser för det brutna räkenskapsåret 2026/2027 och förväntar sig fortsatt att nettoomsättningen kommer att öka med 2-4 procent vid fasta växelkurser (CER).
Den justerade rörelsemarginalen under innevarande verksamhetsår väntas fortsatt komma in mellan 12,5-13,5 procent.
Under det första kvartalet ökade den justerade ebit-marginalen till 11,2 procent (6,5), främst drivet av den starka bruttomarginalen samt lägre försäljnings och administrationskostnader.
Sedan årsskiftet har Elekta totalavkastat minus 1,4 procent.
Följ ämne och taggar