Citi-toppen ser Sverige i ledartröja: ”Lovande framgångssaga”
Han ser fem teman för den globala ekonomins utveckling framåt – och har tre tips för hur Europa ska ta sig ur startblocken i tillväxtracet.
– Sverige kan bli en modell för resten av kontinenten, säger han.
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
Att det är stökigt i världen just nu har knappast undgått någon. Frågetecknen hopar sig kring Mellanöstern, Ryssland och Ukraina, den amerikanska obligationsmarknaden, USA:s statsskuld, en Federal Reserve-ordförande som dragit ner kommunikationen till nästan noll.
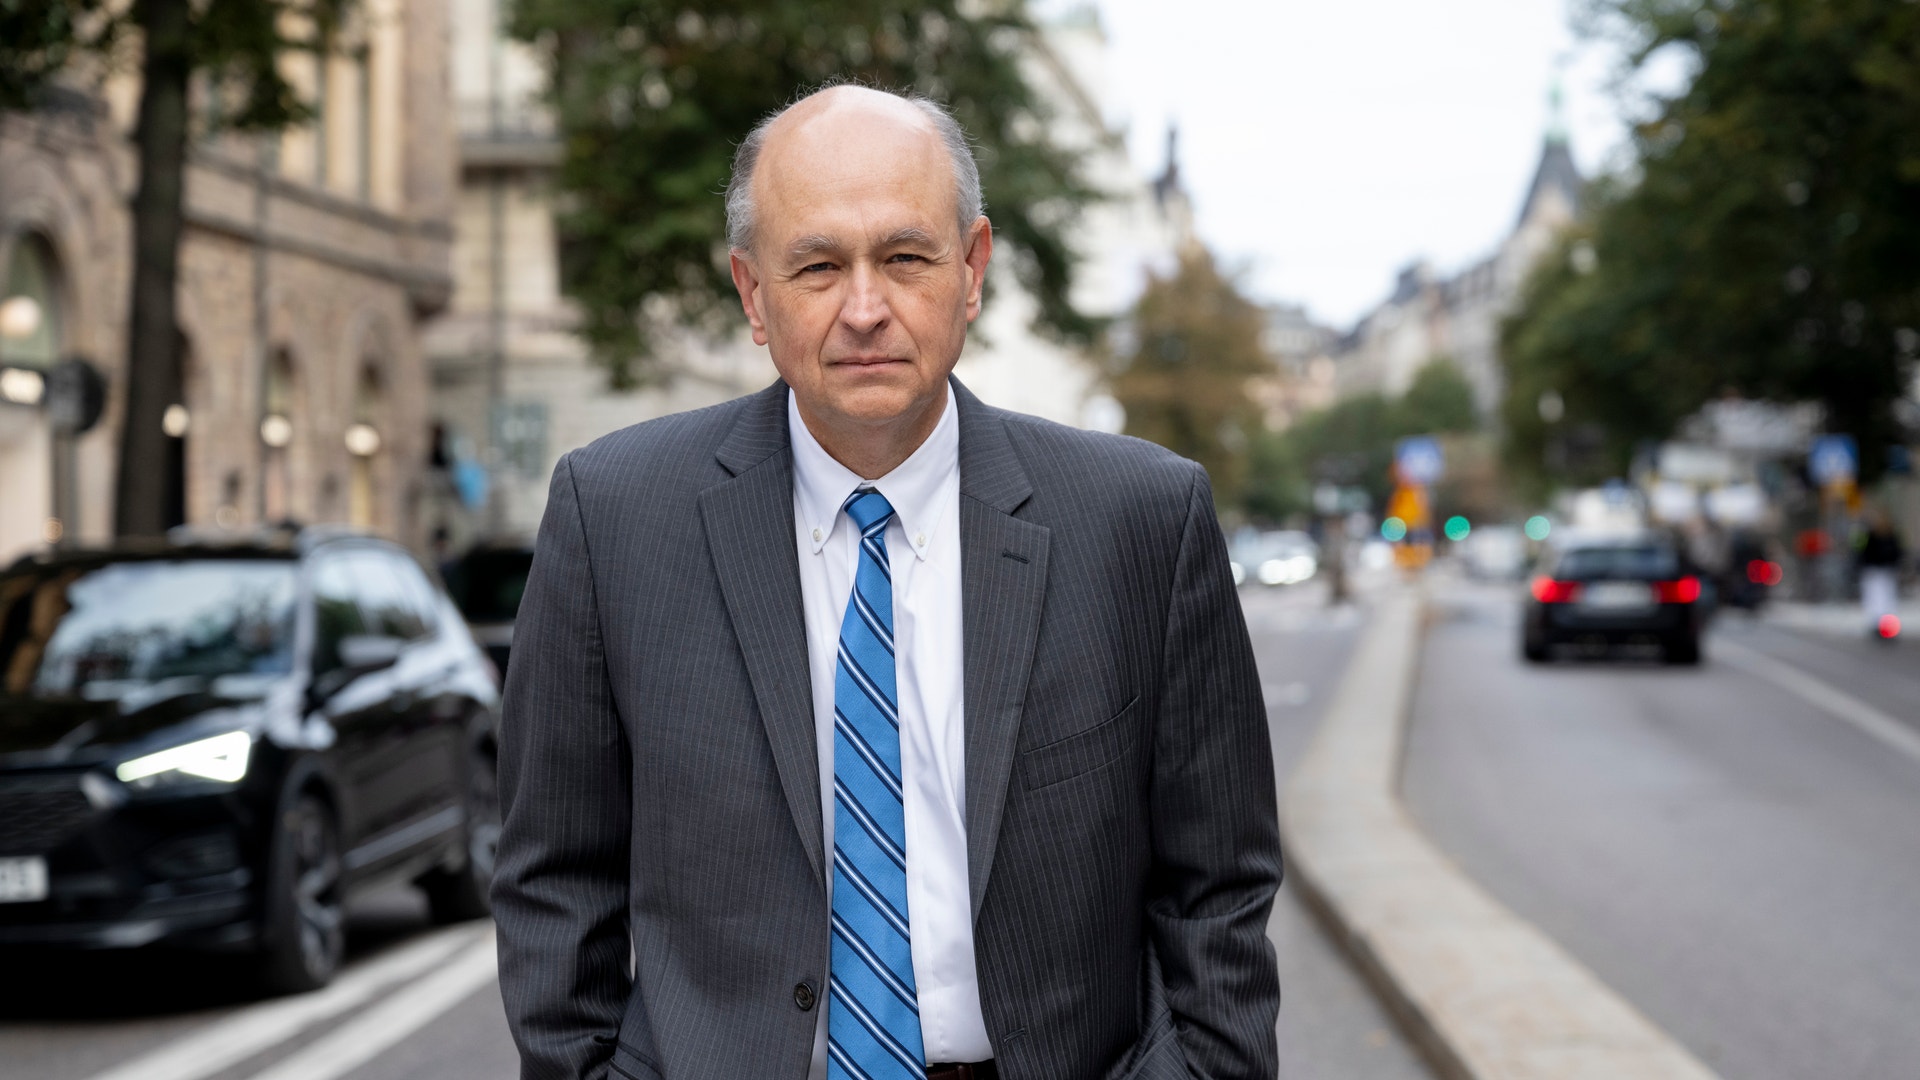
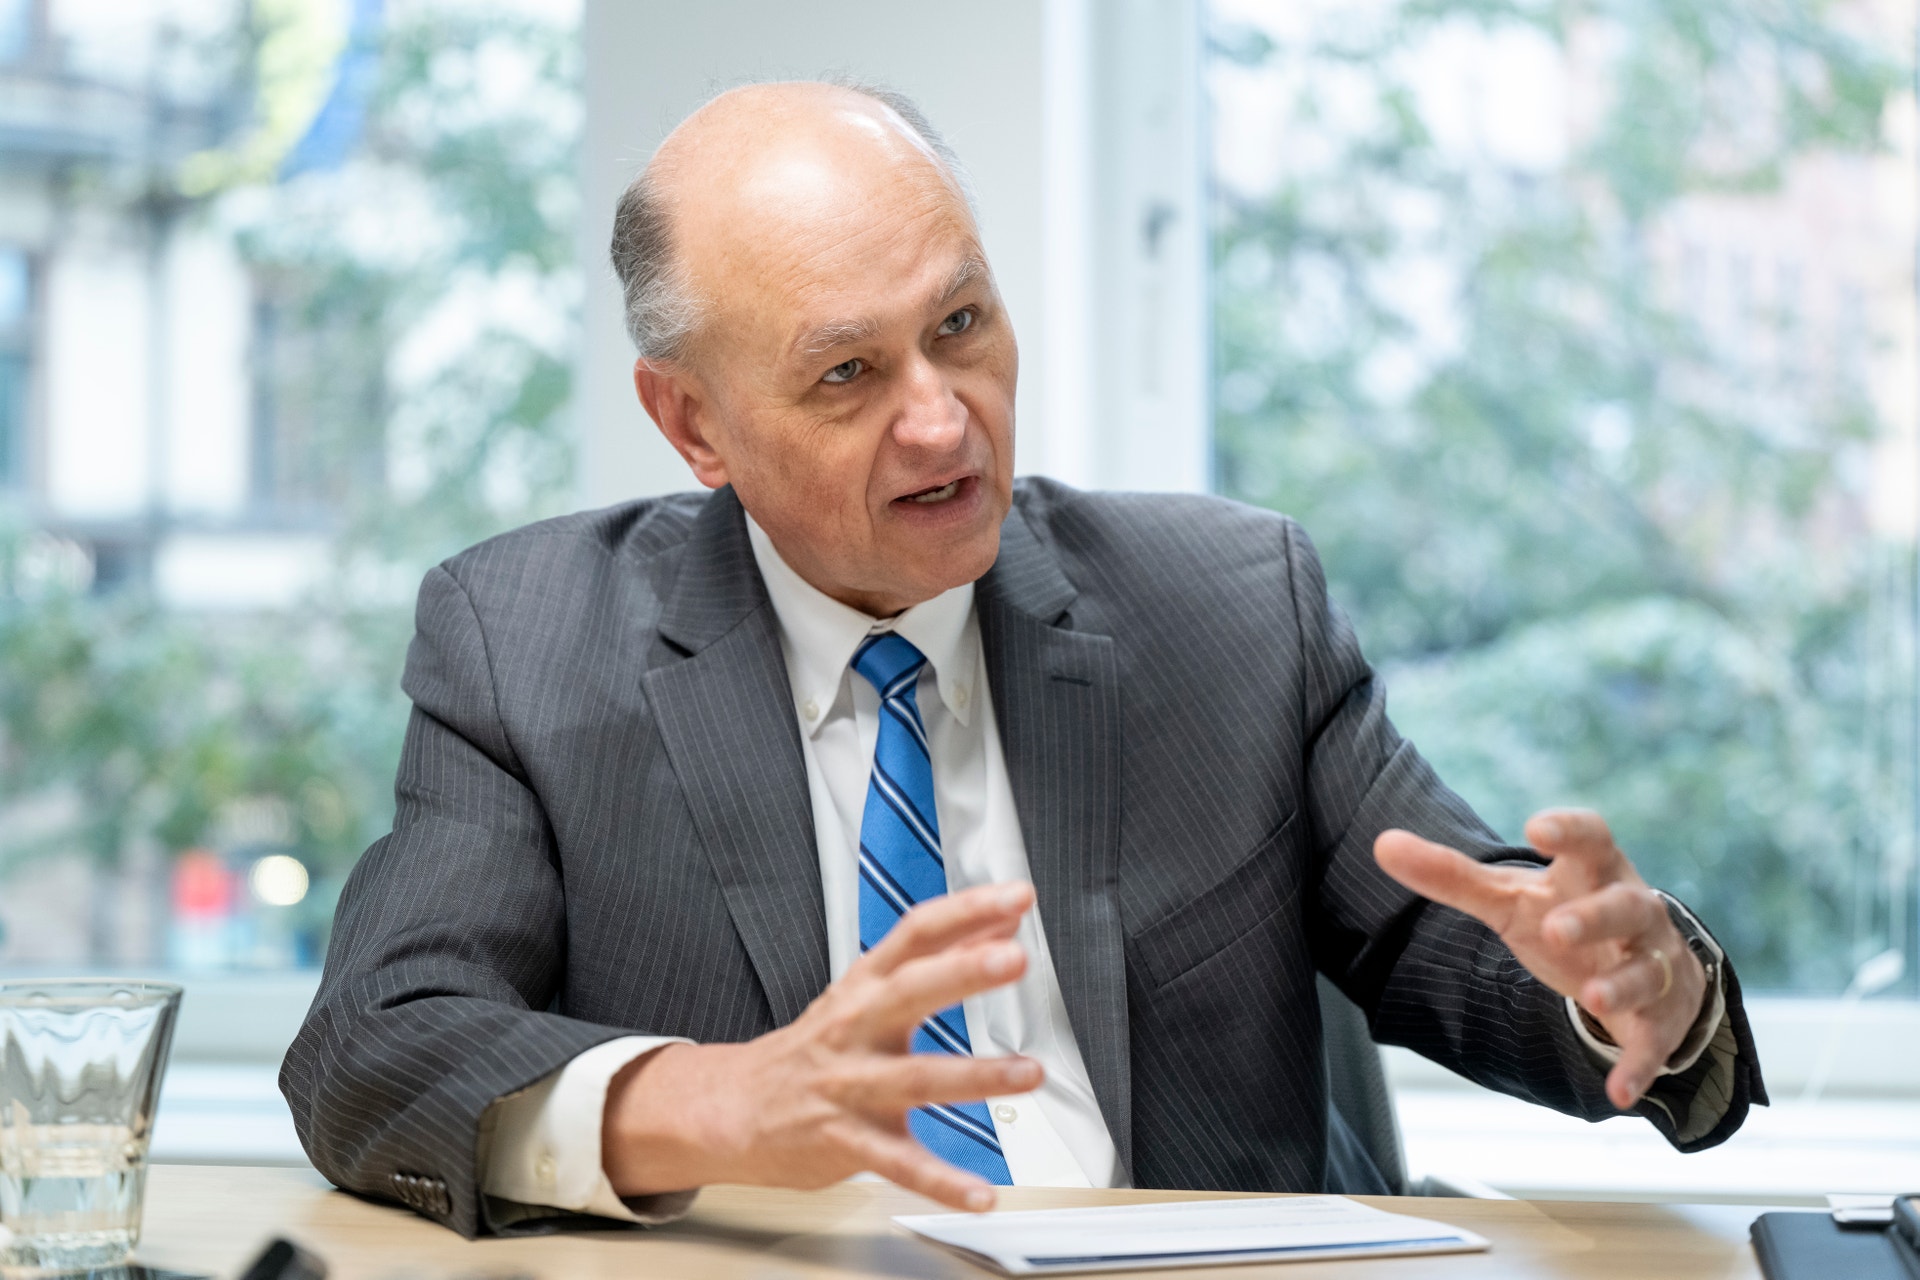
Trots det verkar ekonomin hålla för trycket, konstaterar Nathan Sheets. Han är den amerikanska storbanken Citis globala chefsekonom och har tidigare erfarenhet från bland annat just Federal Reserve.
– Å ena sidan finns det osäkerhet vart vi än vänder blicken. Å andra sidan är det i någon mening inte nytt. Det har snarare allt mer blivit det nya normala, men trots allt detta har den globala ekonomin och de finansiella marknaderna fortsatt att utvecklas ganska väl.
Nathan Sheets
Ålder: 61 år
Gör: Global chefsekonom på Citigroup sedan 2021. Ledamot i Federal Reserve Bank of Dallas akademiska råd.
Bakgrund: 18 år på Federal Reserve i Washington, DC, bland annat som chef över den internationella finansenheten. Understatssekreterare med ansvar för internationella frågor i USA:s finansdepartement 2014–2017, under finansminister Jack Lew och president Barack Obama.
Källa: Dallas Fed, Wikipedia
”Motståndskraft” är ett ord som ofta används för att beskriva marknaderna i dagsläget – en träffande beskrivning, menar han. Men om motståndskraften är ett tema, finns det ytterligare fyra han ser som viktiga i utvecklingen framåt: finanspolitik, långräntor, geopolitik och – såklart – AI.
Finanspolitiken, räntorna och AI-narrativet är alla teman som kommer att vara bestående kommande år, om Nathan Sheets läser stjärnorna rätt. Motståndskraften likaså.
Ekonomins utbudssida, alltså produktionssidan, företagen, är mer flexibla och anpassningsbara än de var för 10, 20 eller 30 år sedan. Den är inte immun mot störningar, men är bättre på att hantera dem, menar han.
Det gör att utbudssidan också är bättre på att tugga i sig ofog i form av högre räntor, som blivit resultatet av högre tillväxt och ett något hårdare inflationstryck. Där spelar AI en huvudroll.
– I en värld med enorma AI-investeringar och stora finanspolitiska behov kan det vara så att högre räntor också är ett bestående fenomen. Jämviktsnivån, eller den långsiktiga nivån, på räntorna kan komma att ligga något högre än tidigare, definitivt högre än före pandemin, säger han.
Tidigare under hösten har nivån – och tempot – på räntan på amerikanska statspapper med tioårig löptid, den så kallade tioåringen, fått stor uppmärksamhet i perioder. Nivån 5 procent har pekats ut som något slags potentiell psykologisk smärtgräns, men även om vi befinner oss i den häraden just nu är det knappast det nya normalläget, anser han.
En del av den osäkerhet som nu är inprisad spår han kommer att avta med tiden. Nivån kommer knappast heller att bli ett större problem om inte den amerikanska staten börjar få svårt att ta in intäkter för att finansiera sin erkänt ganska saftiga statsskuld.
Storbritannien en läxa
Ett värsta-scenario hade varit ett utfall i likhet med det som drabbade Storbritannien 2022, då dåvarande premiärminister Liz Truss och hennes finansminister Kwasi Kwarteng aviserade en rad ofinansierade skattesänkningar mitt i glödhet inflation och rusande energipriser. Marknaden slog fullkomligt bakut och dumpade allt vad brittiska statsobligationer hette. Inte förrän Bank of England klev in och handgripligen tog tyglarna, bromsades paniken.
– Det är inte vad jag förväntar mig ska hända i USA, men jag kan tycka att det är klokt att beslutsfattare och finansdepartementet kommer ihåg lärdomarna från Storbritannien, säger Nathan Sheets.
Den amerikanska statsskulden – i dagsläget på uppemot 126 procent av BNP – må vara hög, men den är inte ohållbar, menar han. Detsamma gäller övriga länder med höga statsskulder, som Japan, Storbritannien, Italien och Kanada.
Det kommer innebära en viss inbromsning i investeringar, lite lägre konsumtion och något högre sparande.
– Och det är vad man behöver. När alla de här regeringarna behöver finansiering krävs det ett större globalt sparande. Men jag tycker det är ekonomiskt och sannolikt också finansiellt hållbart. Men det är därmed inte sagt att det är sunt att vara så skuldsatt. Det blir mer riskfyllt än det borde vara.
Anledningen till att världens skuldberg trots allt är hanterbar stavar han med två bokstäver: AI.
– Över tid kommer det att leda till högre produktivitetstillväxt. Det kommer enligt min mening att vara mycket positivt för den globala ekonomin.
Men det förutsätter att AI-teknologin faktiskt plockas upp och integreras hos företagen, konstaterar han.
– Vi tänker ofta på AI som en del av techsektorn. Men när det gäller de ekonomiska effekterna är det helt enkelt inte så. Techsektorn i USA är ganska stor, men den står för 6 procent av BNP. 94 procent av BNP utgörs av resten av ekonomin. Så om man ska få en bred produktivitetsökning måste AI-teknologin tas i bruk och användas av företagen.
”Europa hamnar tio år efter”
Här har Europa en utmaning, menar han. Europas regleringsfrenesi har tvingat potentiella AI-bolag att sitta på händerna i väntan på besked om vad de får och inte får göra. EU vill gärna ”reglera först och producera sedan”. Det skapar stabilitet, men också en trögrörlig koloss som riskerar lägga onödiga krokben för utvecklingen.
Samtidigt är det full kareta i USA och Kina.
– Jag oroar mig verkligen för att kontinenten kommer att hamna tio år efter USA och Kina om Europa försöker bygga hela sin AI-teknikstack på egen hand. Jag tror att det tåget redan har lämnat perrongen.
Han har tre råd till kontinenten för att komma loss med tillväxten. De två första är AI-relaterade: tygla EU-kommissionens regleringsiver och uppmuntra befintliga företag att anamma den AI-teknologi som redan finns.
– Det betyder såklart att Europa kommer att vara beroende av teknologi från USA och Kina, men samtidigt blir leverantörerna också beroende av sina kunder. Det skapar en synergi. Och ärligt talat är vi alla beroende av varandra ändå, framför allt eftersom vi delar samma planet.
Här sticker Sverige ut på ett positivt sätt i sammanhanget, framhåller han.
– Sverige är mycket väl positionerat, eftersom det finns viss AI-produktion och innovation. Kombinationen innovativ ekonomi och en mycket disciplinerad makroekonomisk politik placerar Sverige i ett bra läge jämfört med andra europeiska länder och faktiskt också andra utvecklade ekonomier runt om i världen.
Sverige kan stå modell
Övriga Europa kan till och med ta lärdom från Sverige, menar han. Visst, bjässar som Tyskland och Frankrike kan snegla på USA, men den amerikanska modellen ligger ändå ganska långt bort från Europa, både geografiskt och kulturellt.
– Men om Sverige tydligt kan dra ifrån när det gäller tillväxt och ekonomisk utveckling tror jag att ni kan bli en modell för de andra länderna, genom att visa vad som är möjligt att åstadkomma.
Det tredje rådet? Fokusera på försvarssektorn. Även här går Sverige i bräschen, med bolag som Saab, BAE Systems Hägglunds och Mildef i uppställningen.
– Försvar är uppenbart en sektor som har storlekspotential och som passar europeiska företag väl. Sverige har en tydlig potential att lyckas. Så jag tycker verkligen att Sverige är en mycket lovande framgångssaga.
Nathan Sheets om…
… Kevin Warshs tystnadstaktik:
”Investerare och marknaden i stort försöker fortfarande förstå hur man ska tolka det Kevin Warsh gör, vad som driver honom och vart den amerikanska penningpolitiken är på väg. Det är en smärtsam anpassningsprocess vi befinner oss i. Hans kritik har varit att Fed tidigare har pratat för mycket och jag tycker att det finns viss legitimitet i det argumentet. Men det betyder inte att den rätta lösningen är att dra ner på kommunikationen till i princip noll. Marknaden skulle få hjälp av att veta lite mer kring hur Fed tänker och kan tänkas agera.”
… Scott Bessents intervention i augusti:
”Jag tycker att de argument som finansdepartementet hade för att intervenera och stödköpa yen var ganska övertygande. Det jag har fler frågor kring är varför man gjorde så stora ansträngningar för att kommunicera till marknaden att inga statsobligationer såldes i samband med operationen. I stället för att stabilisera obligationsmarknaden, reste det frågetecken och skapade ovälkommen osäkerhet. Den stora frågan är varför man inte bara skötte det på ett mer konventionellt sätt. Den frågan är ännu obesvarad”.
… relationen USA–EU:
”Jag hoppas att relationen kan repareras på medellång sikt. Det här känns som en obalans för mig. Att ha en stark transatlantisk allians ligger uppenbart i båda regionernas intresse. Samtidigt finns en slags supermakternas konkurrens mellan USA och Kina. Här har vi i grunden väldigt djupa och fundamentala frågor kring USA:s allianser. Det kanske blir ännu tydligare i relationen mellan USA och Kanada.”
… Tysklands roll som Europas tillväxtmotor:
”Tyskland har fastnat i en ”mid-tech-fälla”, där man är en global ledare inom industrier som stod i centrum för 20–30 år sedan, men inte inom de industrier som dominerar i dag. Kina, som länge var en enorm konsument av tyska varor och i synnerhet inom bilindustrin, är i dag är konkurrent till tysk export. Det skapar verkligen stora utmaningar för tysk ekonomi. Jag tror att Tyskland kommer att behöva gå igenom en ännu längre period som ”Europas sjuka ekonomi” innan man är på banan igen. Jag tror att man har den sociala sammanhållningen för att klara det, men det kan ta sju–åtta år innan vi verkligen kan se Tyskland som motorn i Europas tillväxt igen.”
… Europas nya tillväxtmotorer:
”Nu är det framför allt i södra Europa som tillväxten finns. Spanien, Portugal och Grekland är de geografiska ljuspunkterna. De växer betydligt snabbare och har större inslag av tjänster i sina ekonomier. De genomförde reformer efter skuldkrisen, ironiskt nog eftersom tyskarna krävde det av dem. Nu skördar de frukterna av det, medan Tyskland kommer att behöva ta en del av sin egen medicin.”