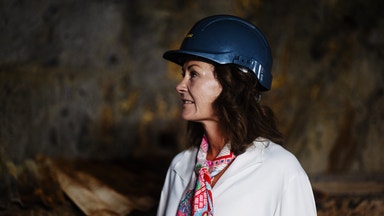
Epirocs vd om ordermissen som sänker aktien: ”Inte orolig”
– När jag tittar på de kommande åren så ser det bra ut för efterfrågan, säger hon.
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
Familjen Wallenbergs verktadsjätte Epirocs aktie fortsätter att röra sig mycket på rapportdagarna. Från en uppgång på nära 1 procent föll aktien tungt efter att rapporten för det tredje kvartalet släpptes vid 11.30-tiden på onsdagen. Aktien återhämtade sig sedan något.
Detta då den organiska ordertillväxten på 12 procent inte lyckades nå upp till högt ställda förväntningar på 14,4 procent.
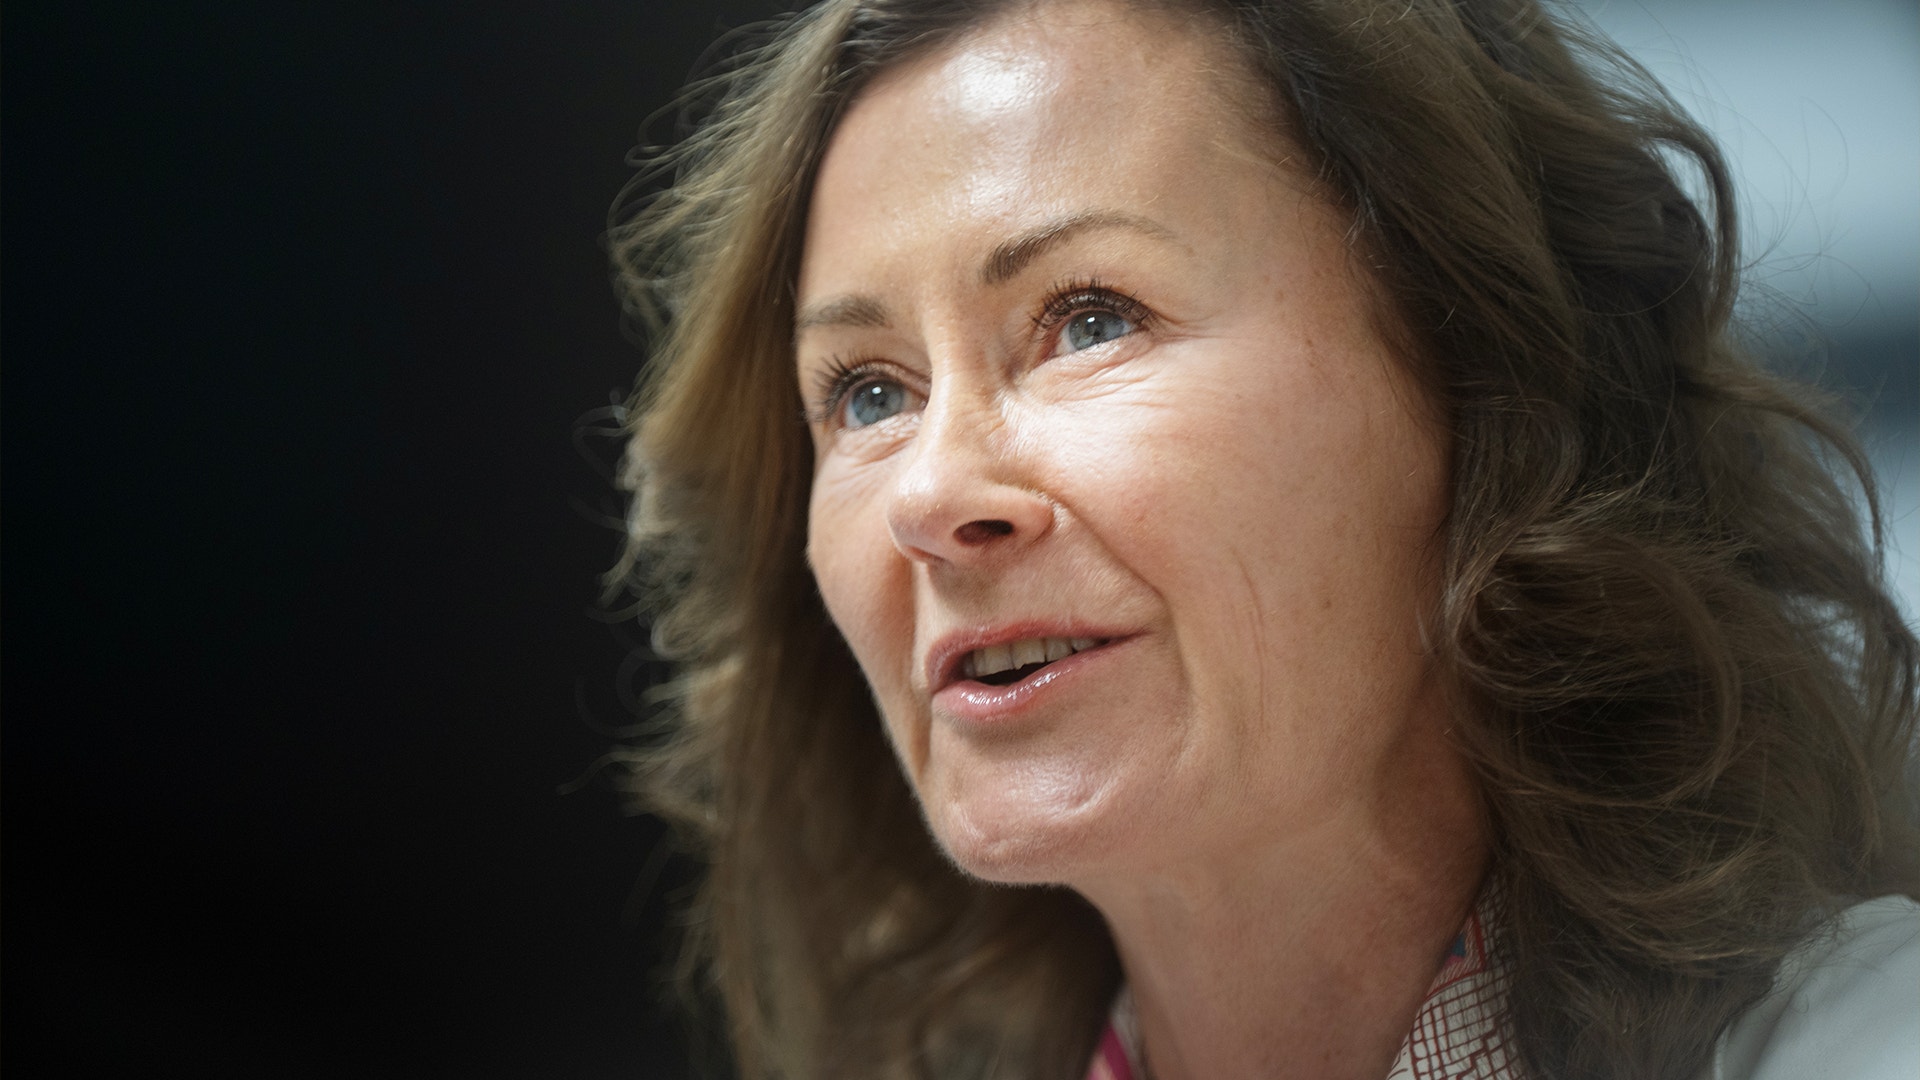
Vd Helena Hedblom är dock nöjd med kvartalet.
– Jag är inte orolig för orderingången, det är fortfarande gruvsidan som driver upp det och vi har ingen hjälp från infrastruktursidan under kvartalet, säger hon.
Tvåsiffrigt tillväxt – fyra kvartal i rad
Epiroc har nu haft en tvåsiffrig organisk ordertillväxt fyra kvartal i rad. På helårsbasis har orderingången växt organiskt fem år i rad, detta trots att infrastruktursegmentet varit svagt. Men Epiroc fortsätter att spå att aktiviteten från gruvkunder på kort sikt ligger kvar på en hög nivå.
Även på längre sikt ser inte Helena Hedblom några orosmoln.
– När jag tittar på de kommande åren så ser det bra ut för efterfrågan. Priserna är höga historiskt sett, den geopolitiska oron gör att länder vill kontrollera sina värdekedjor och komma igång med gruvdrift, den pipelinen är stark, och det är klart ökad aktivitet på prospekteringsborrning. Dessutom är vår flotta äldre än någonsin, säger hon.
Under det tredje kvartalet pekar Epiroc ut efterfrågan på underjordsutrustning som extra stark. I aktiemarknaden finns dock förhoppningar om att det ska komma en ersättningscykel på ovanjordsutrustning, där Epiroc historiskt har haft en stark position.
Den bilden delas av Helena Hedblom.
– När jag tittar på pipeline så finns det mycket kring ovanjord. Jag skulle tro att vi kommer att se mer och mer ovanjord när vi går in i nästa år, säger hon.
Högre marginal – men långt ifrån rekordåren
Epirocs justerade rörelsemarginal lyfter från fjolårets 19 procent till 20,4 procent. Enligt Helena Hedblom beror det på högre volymer och ett brett effektiviseringsarbete i hela koncernen.
– Vi har konsoliderat fabriker, jobbat med effektivitet i serviceaffären och regionaliserat säljbolag samt lyft marginalen i några av förvärven, säger hon.
Epiroc är dock långt ifrån de marginaler på 23–24 procent som bolaget levererade åren 2021 och 2022. Det är framför allt i affärsområdet Tools & Attachment, som har en större exponering mot infrastruktursegmentet, som avståndet till toppmarginalerna är som störst
Vad krävs för att nå till historiska toppnivåer?
– Det finns alltid mer att göra vad gäller effektivitet. Vi har ju ingen hjälp från marknaden i Tools & Attachement, där vi ligger på nivåer långt under toppen som du pekar på, både när det gäller lönsamhet och efterfrågan. Där finns mer att göra på effektiviseringssidan men även i att fånga mer volym.
Hur viktigt är volym för att nå tillbaka till tidigare nivåer?
– För att nå hela vägen behöver vi mer volym, det är ändå en affär där vi har fasta kostnader i fabrikerna. Men det är klart att vi kan förbättra oss från där vi är i dag, och det arbetet pågår.
Familjen Wallenbergs maktbolag Investor är Epirocs största ägare.
Följ ämne och taggar