Fransk räntefrossa en risk för börsen: ”Europas problembarn”
– Frankrike är Europas stora problembarn, säger han.
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
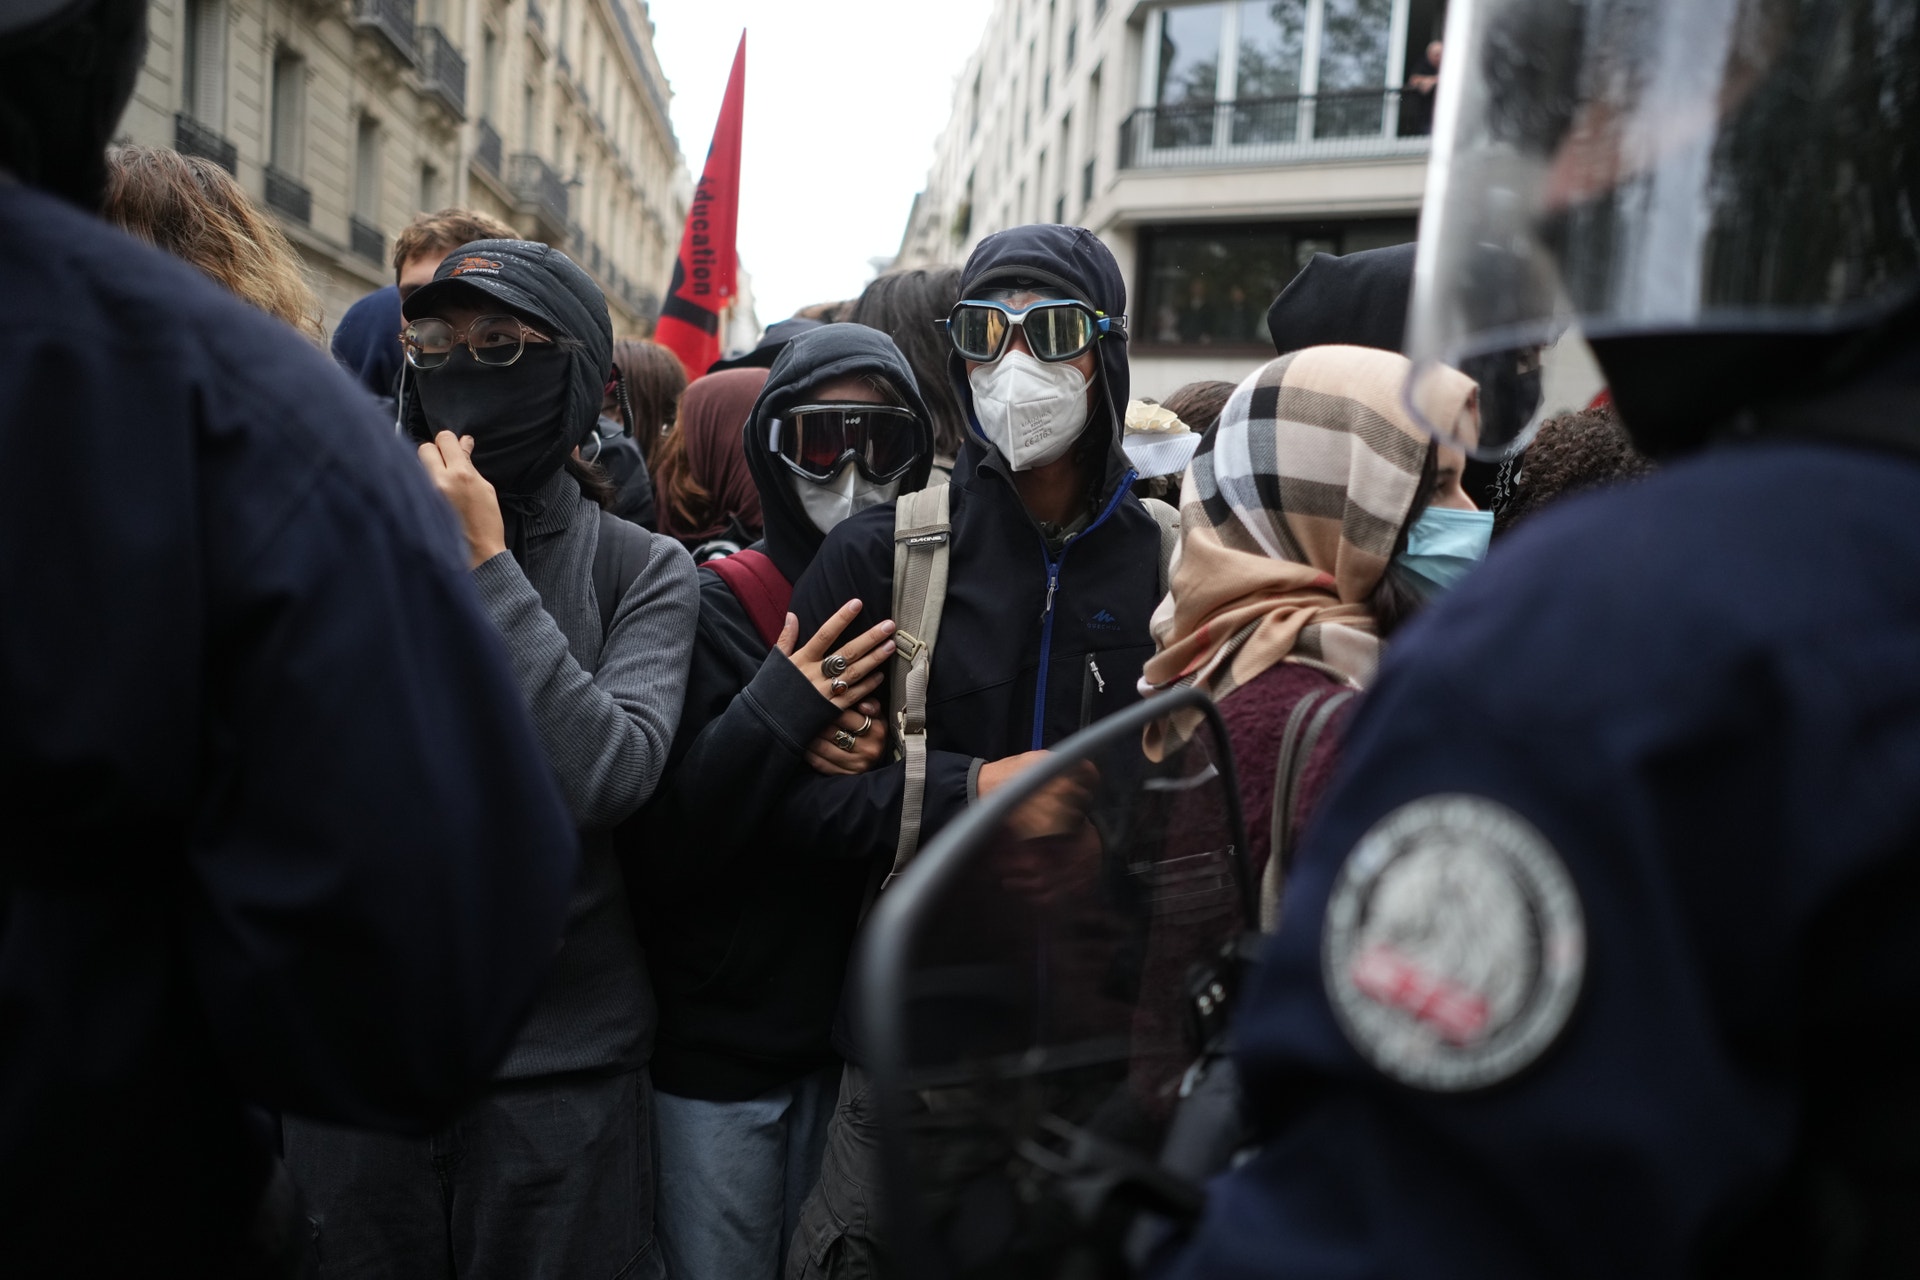
Känslorna har svallat i Frankrike de senaste veckorna, med stora demonstrationer på gatorna och en allt mer pressad president i Emmanuel Macron som ser ut att förlora valet mot högernationalistiska Marine Le Pen nästa år.
På obligationsmarknaden har räntan på franska statsobligationer med tioårig löptid stigit till som mest 4,9 procent – den högsta nivån på nästan 25 år. Det gav hela den europeiska marknaden en ”eurokriskänsla”, säger SEB:s Esbjörn Lundevall.
– Situationen nu är egentligen annorlunda mot hur det såg ut då. Hittills är det bara en minikris vi har sett i förhållande till för 15 år sedan, men det är ändå en obehaglig igenkänningsfaktor som kan bidra till utvecklingen.

Frankrikes nyckeltal
Obligationsränta
10 år: 4,84% (jfr Tyskland 3,44%)
30 år: 5,38% (jfr Tyskland 3,81%)
Budgetunderskott
Q2 2026: 5,1%
Est 2026: 5,6%
Statsskuld
2025: 110% av BNP
Est 2027: 122 % av BNP
Källa: Reuters, Trading Economics, CNBC
Den senaste tiden mest har det varit tal om de amerikanska räntorna, men även europeiska räntor spelar roll för börsens mående, konstaterar han. Det börjar dessutom bli en markant skillnad mellan tioåringarna i Frankrike och i Tyskland, där räntan är 3,5 procent på torsdagen.
Den franska staten får alltså betala väldigt mycket mer för att låna pengar än den tyska staten.
– Så i en miljö där räntorna generellt har gått upp, har de verkligen dragit iväg i Frankrike. Skillnaden mellan den franska och tyska tioåringen har gått från 0,8 procentenheter i augusti till 1,4 procentenheter nu. Det blir signifikant på de här nivåerna.
Pensionsåldern en knäckfråga
Det franska budgetunderskottet uppgick till 5,1 procent förra året, med en statsskuld motsvarande rekordhöga 119 procent av BNP vid slutet av andra kvartalet i år.
För drygt en vecka sedan presenterade den sittande regeringen under Sebastien Lecornu en budget som syftar till att krympa budgetunderskottet en aning till 5 procent nästa år, med besparingar på motsvarande 43 miljarder euro. Besparingarna ska göras genom bland annat frysta löner i offentlig sektor, tunnare lokala regionbudgetar och minskade skattelättnader för lönearbetare.
Svaret från marknaden blev – efter en synbart positiv initial reaktion – stigande franska räntor och en euro som försvagades mot dollarn. Frankrikes problem börjar med andra ord även bli Europas problem.
– Man kan spekulera i varför det vände där. Jag har inget svar på det. Är det för att man tyckte att detaljerna i den här budgeten inte var tillräckligt bra? säger Esbjörn Lundevall.
En anledning kan vara svårigheterna för franska politiker att höja pensionsåldern från dagens i snitt 62 år.
– Det är en knäckfråga som man har bråkat om hur många år som helst nu. Pensionsåldern behöver höjas för att pensionssystemet är för dyrt, säger han.
Två tidigare regeringar har blivit avsatta i spåren av sina försök att driva igenom åtstramande budgetar – och regeringen Lecornu kan mycket väl bli den tredje på bara några år, enligt flera medier.
”Pressen fortsätter byggas upp”
Pensionsutbetalningar är Frankrikes enskilt största utgiftspost, som beräknas stiga till 436 miljarder euro eller 14 procent av BNP nästa år. Den av Macron och Le Pen som lyckas driva igenom en höjning av pensionsåldern är den marknaden vill se vinna, enligt analytikern Mike Bell RBC Bluebay.
– Utan en höjd pensionsålder kommer pressen att fortsätta byggas upp, säger han till Reuters.
Le Pen har tidigare uttalat stöd för att sänka pensionsåldern till 60 år för människor som började jobba tidigt i livet. När hon presenterade sitt eget budgetförslag tidigare i veckan, utelämnade hon dock detaljer kring pensionsreformer med hänvisning till att det kommer inom kort.
Däremot lovade hon att minska Frankrikes budgetunderskott till 3 procent 2029, något kritiker har ifrågasätt genomförbarheten i.
Även om det är Frankrike som turbulensen kanske är mest påtaglig just nu, kämpar även länder som Tyskland och Italien i motvind. Det hjälper också till att trycka upp obligationsräntorna i Europa, konstaterar Esbjörn Lundevall.
– Det är olika grader av elände där.
Hög fallhöjd i Stockholm
Att det skulle vara tal om att hela eurosamarbetet skulle rämna är att ta i, menar han. Men oavsett har oredan dragit ner banksektorn ute på kontinenten, med exempelvis franska Société Générale och Deutsche Bank ner tvåsiffrigt bara den senaste månaden. Tidigare har även viss press på de svenska bankerna noterats, men det är inte så farligt, menar han.
Inte än i alla fall.
– De svenska bankerna har i princip hållit emot bra, med tanke på att europeiska banker verkligen har rasat de senaste veckorna. Om en sådan rörelse håller i sig är det bara en tidsfråga innan det smittar de svenska bankerna på riktigt.
Vill det sig riktigt illa ligger alla sektorer risigt till att åka med ner om stöket fortsätter, säger han.
– Börsen som helhet är ganska dyr i utgångsläget, vilket bygger på att vinsttillväxten blir väldigt stark. Det är det som det mesta pekar på hittills. Men det är klart, får vi en djupare ekonomisk kris i Europa kanske den där vinsttillväxten inte blir så bra som vi hoppas... Då kan börsen så klart gå ner mer på det.