Räntefrossa sänker Europas börser
– Då kommer vi se en mer tydlig press på börsen, säger Andreas Wallström, prognoschef på Swedbank.


Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
Stockholmsbörsen som inledde ned omkring 0,4 procent sjönk i takt med att handeln fortled och var ned över 1 procent efter omkring en halvtimmes handel. I London sjunker börsen med nära 2 procent och i Tyskland och Frankrike är DAX respektive CAC40 ned med 1,3 respektive 1,5 procent.
Räntan på den amerikanska tioåringen handlas nu runt 5,333 procent, tydligt över högstanivån 2007 på 5,303 procent, enligt Tradeweb. Räntan är nu tillbaka på nivåer som senast sågs i maj 2022.
Parallellt nådde Storbritanniens långsiktiga upplåningskostnader 6 procent för första gången på nästan tre decennier, i takt med att oro för ihållande hög inflation och ett utmanande budgetläge fortsätter att oroa britterna.
Räntan på 30-åriga statsobligationer i Storbritannien, även kallade Gilts, steg med fem punkter till 6 procent, en nivå som senast sågs i mars 1998.
Ränteskillnaden mellan franska och tyska 10-åriga statsobligationer ökar samtidigt med 4 punkter till totalt 131 punkter, vilket speglar oron för fransk ekonomi.
”Då följer Sverige med”
Andreas Wallström, prognoschef på Swedbank, säger att trenden för de långa räntorna har varit uppåt under hela året.
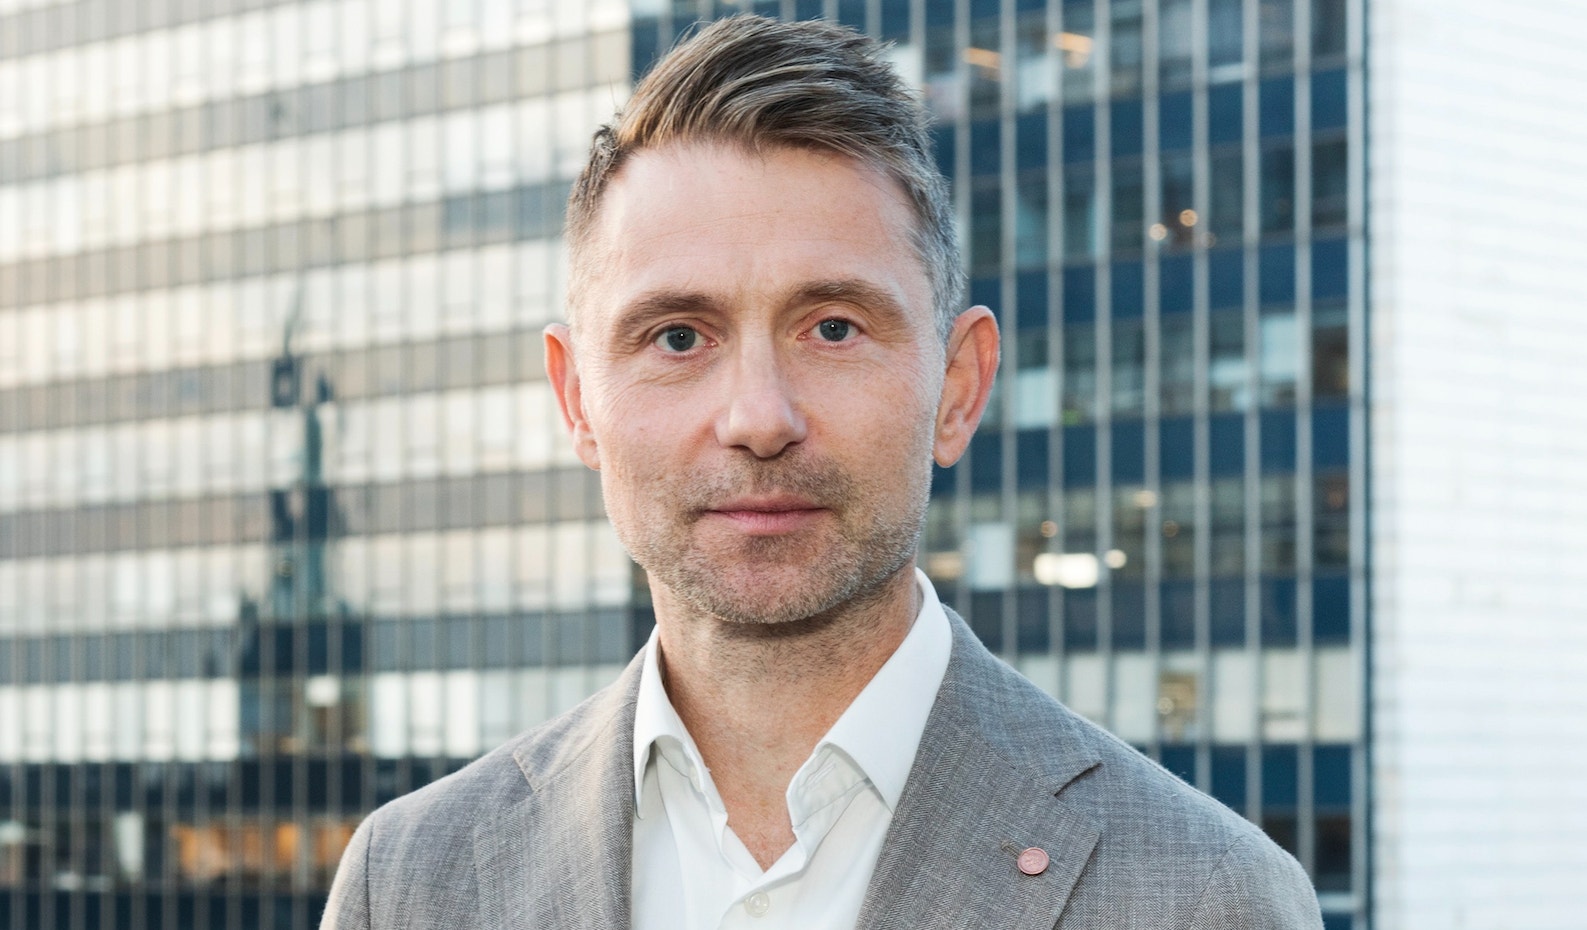
– Det smygstartade redan 2025 och det finns väl många möjliga förklaringar till detta. En förklaring i Europa är de stigande inflationsförväntningarna i samband med Mellanösternkriget. Det som framför allt driver räntan USA är ökade realräntor och det kan bero att tillväxtutsikterna ser fortsatt starka ut, trots allt, med den AI-drivna tillväxten. Sen som extra krydda kommer de väldigt svaga statsfinanserna i många länder.
– Då följer Sverige med i det globala räntehavet, säger han och konstaterar samtidigt att vi har sett en mindre uppgång i Sverige än vad man gjort i de flesta europeiska länderna.
Han pekar ut två faktorer som skulle kunna vända räntetrenden.
– Det är dels en lösning på kriget i Mellanöstern. Men också om vi skulle få en mer tydlig börsfrossa, vilket skulle göra att förväntningarna centralbankernas höjningar kommer att minska. Där är vi inte riktigt än. Men man börjar nå nivåer på räntor i USA som är höga. Det slår mot techbolagen i flera avseenden. Dels har bolaget börjat låna i större utsträckning. Och det kapitalet blir dyrare då. Men sen bygger deras värderingar på förväntan om framtida vinster som då ska diskontera med nuläget. Och om man diskonterar det med högre ränta så blir de framtida vinsterna mindre värda.
Står inför en ”brytpunkt”
Andreas Wallström säger att vi så småningom kommer att komma till en brytpunkt.
– Den är inte så långt bort, säger han.
– Brytpunkten innebär att vi kommer få se mer tydlig press på börsen och de här bolagen specifikt. Då kommer också ränteuppgången att stanna av.
Är du orolig över läget?
– Jag är orolig om vi blickar in i 2027 av de här skälen. Sen tycker jag att det för svensk ekonomi finns en del orostecken inför nästa år. Vi kommer gå in i en miljö med högre räntor, vi kommer inte få någon finanspolitisk stimulans i Sverige. Så vad händer med bostadsmarknaden och konsumtionen?
– Jag är inte väldigt, men lätt oroad för konjunkturutvecklingen för nästa år.
Följ taggar