Ingen chans till revansch för normbrytarna

 Hämta EFN:s app för iOS och AndroidGratis för iOS och Android: nyheter, analyser, börs, video, podd. Ladda ner gratis
Alternativa livsmedel är en sektor som på några år har gått från aptitlig till direkt illasmakande på börsen. På hemmaplan hade vi det lilla svenska potatismjölksbolaget Dug Foodtech, tidigare Veg of Lund, vars resa slutade med konkurs och avnotering i fjol.
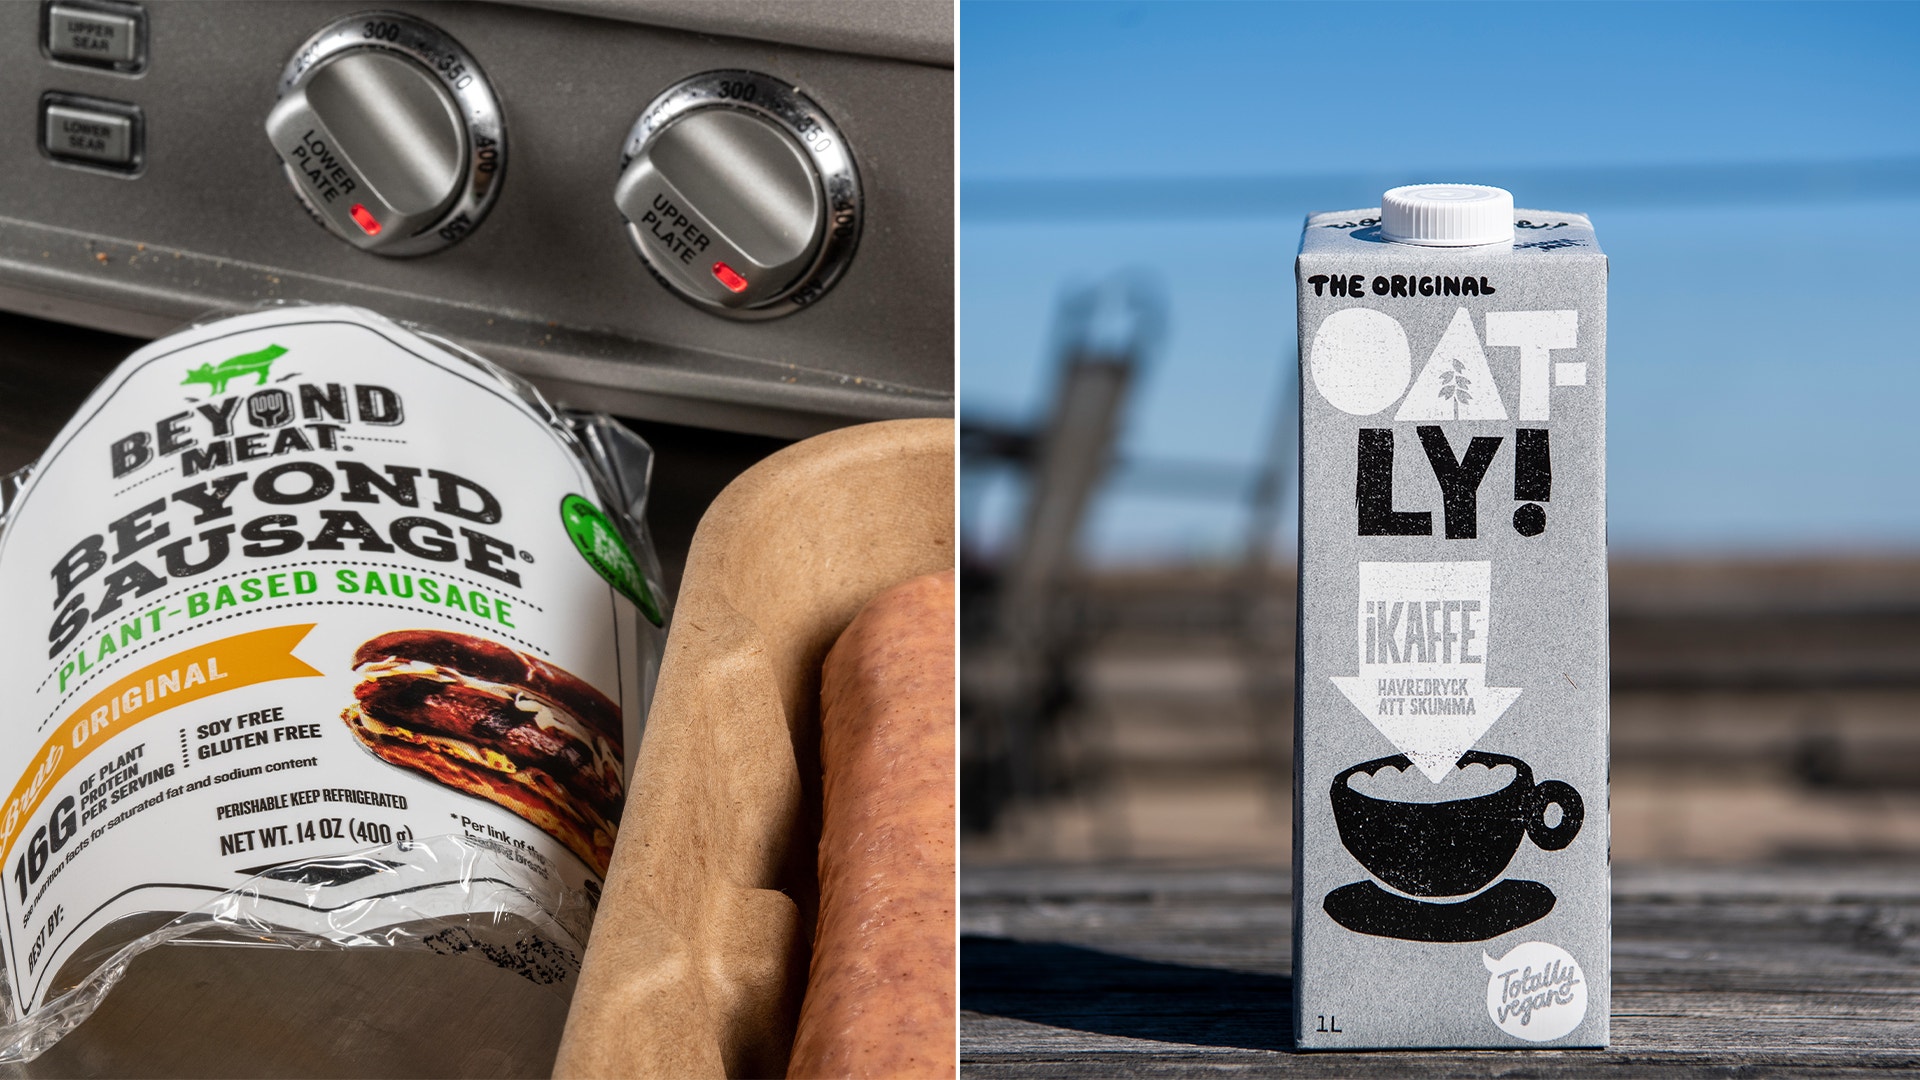
På börsen i New York finns det två något större pjäser: Oatly och Beyond Meat. Båda har en förhållandevis kort börshistorik och båda fick uppleva en initial hajp med spektakulära värderingar innan aktierna åkte ned i slasken. Där ligger de kvar och frågan är om det är läge att bottenfiska.
Vi inleder en haverikommission för att hitta svaret.
Oatly
Havremjölkstillverkaren är en udda figur med sitt skånska ursprung i laktosforskningen vid Lunds universitet på 1960-talet, egen tillverkning i Landskrona sedan 20 år tillbaka och huvudkontor i Malmö, men samtidigt med ett stort kinesiskt ägande och en notering i New York.
Man kan förfäras över aktiekollapsen men man måste samtidigt lyfta på hatten för Oatly som på en stenhårt konkurrensutsatt livsmedelsmarknad har lyckats nå igenom bruset och etablerat sig i butiker och kaféer världen över. Med smart marknadsföring har de satt bolaget på kartan och fortsatt att växa till en årsförsäljningstakt som har passerat motsvarande 9 miljarder kronor.
Oatly är också med knapp marginal lönsamma på ebitdanivå, men här tar tyvärr de finansiella hyllningarna tvärslut. På sista raden staplas fortfarande förlusterna på varandra precis som de har gjort under alla år på börsen. Det fria kassaflödet är negativt och på det kommer en nettoskuld på närmare 5 miljarder kronor som är både stor och svällande, och som kan ställas i relation till ett börsvärde på omkring hälften av den summan.
Ett börsvärde som minskade rejält nyligen då senaste rapporten innehöll en sänkt vinstguidning för helåret, en varning för snabbt stigande bränsle- och fraktkostnader i Nordamerika samt ett rejält försäljningsras i Kina. Kursen störtdök med 27 procent i en kontrast till en mer hoppfull halvårsrapport i somras.
Oatly upprepade också att den problemtyngda kinesiska verksamheten är under utvärdering och kan komma att avyttras. Kina står för omkring 13 procent av försäljningen medan Nordamerika står för 26 procent och Europa & international utgör resten.
Trots att försäljningen växer, guidningen för 2026 på 8–10 procent upprepades i rapporten, och trots att kostnadsökningar ska mötas med prishöjningar är någon vändning till vinster på sista raden eller ett kassaflöde värt namnet inte i sikte. Visst kan man klamra sig fast vid ett lågt p/s-tal på 0,2 (börsvärde/försäljning) och hoppas på en framtid några år bort där Oatly har amorterat ned skulden, lämnat Kina och fått upp lönsamheten.
”Hoppas” är nyckelordet här, för det finns väldigt mycket kvar att bevisa och när man samtidigt har en balansräkning som inte tåler särskilt stora motgångar så blir hopp en mycket skakig investeringsstrategi.
Oatly | Beyond Meat | |
Börsvärde, MUSD | 247 | 123 |
Bolagsvärde (EV), MUSD | 743 | 284 |
Noteringsår | 2021 | 2019 |
Kurs sedan notering | -98% | -99% |
P/e 2027 | neg | neg |
P/s 2027 | 0,2 | 0,5 |
Ev/s 2027 | 0,8 | 1,5 |
Vd | Jean-Christophe Flatin | Ethan Brown |
Verksamhet | Havrebaserad mejeriersättning | Växtbaserade köttalternativ |
Källa: Bolagen, Factset |
Beyond Meat
Liksom Oatly hittade amerikanska Beyond Meat inspiration från universitetsvärlden när de tog fram sina växtbaserade köttsubstitut, med ärtprotein som huvudingrediens. Det stora kommersiella genombrottet kom med produkten Beyond Burger för tio år sedan. En hamburgare som man hittade frekvent i både butiksdiskar och på stora hamburgerkedjor, till väl tilltagna priser, och som banade vägen för en succénotering på börsen där kursen skenade med över 160 procent första handelsdagen.
Nyhetens behag lade sig och till skillnad mot Oatly som har fortsatt att växa så har Beyond Meat visat negativ tillväxt varje år sedan 2022. Det är inget bra recept för att tjäna pengar. Förlustsviten har hållit i sig, kassaflödet har runnit ut och en skenande skuld har fått repareras med kapitaltillskott.
Att bolaget så sent som i augusti i år gjorde en omvänd split där 30 gamla aktier slogs ihop till en ny för att uppfylla Nasdaqs krav på att aktiekursen inte underskrider 1 dollar säger en del om utvecklingen med tanke på att introduktionskursen var 25 dollar och toppnoteringen över 230 dollar.
I bolagets rapport för det tredje kvartalet var det välbekanta trender som serverades: försäljningen backade med 8 procent, volymerna föll ännu mer, medan nya besparingar gav ett bättre bruttoresultat. Rörelseförlusterna är dock alltjämt stora, liksom det negativa kassaflödet, och det överskuggar ljuspunkten som består av att bolaget har en liten tillväxtficka i Europa.
Bland analytiker är bilden att försäljningen ska plana ut och förlusterna krympa men att röda siffror ändå präglar de närmaste tre åren. Möjligen kan man argumentera för att höga köttpriser eller ett pånyttfött miljöfokus skulle bli en väg tillbaka för Beyond Meat, men höga frakt- och drivmedelspriser slår även mot kostnaderna för växtbaserade alternativ och gröna drömmar är en tunn grund att stå på.
Haverikommissionens samlade bedömning blir därför att otäckt höga skulder, fortsatta förluster och negativa kassaflöden under överskådlig tid gör båda aktierna oinvesterbara. Stek tankarna på att köpa både Oatly och Beyond Meat.
Följ ämne och taggar