Joakim Rönning: “Coreweave ett kraftbolag i förklädnad”
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
AI-datacenterbolaget Coreweave har fallit kraftigt på börsen och företagets obligationsräntor har blivit omtalade som skräckexempel för kapitalintensiva verksamheter som fortsatt kräver stora lån. Bolaget räknas in i den del av AI-sektorn som kommit att kallas för “neocloud”, som förser AI-utvecklare med beräkningskraft.
Hittills har Coreweave ansamlat omkring 50 miljarder dollar i skulder och låneåtaganden. Tekniken är dock inte deras egen utan Nvidias. Coreweave köper Nvidias avancerade chip och bygger beräkningskapacitet i datacenter som hyrs ut till AI-utvecklare som Open AI och Anthropic.
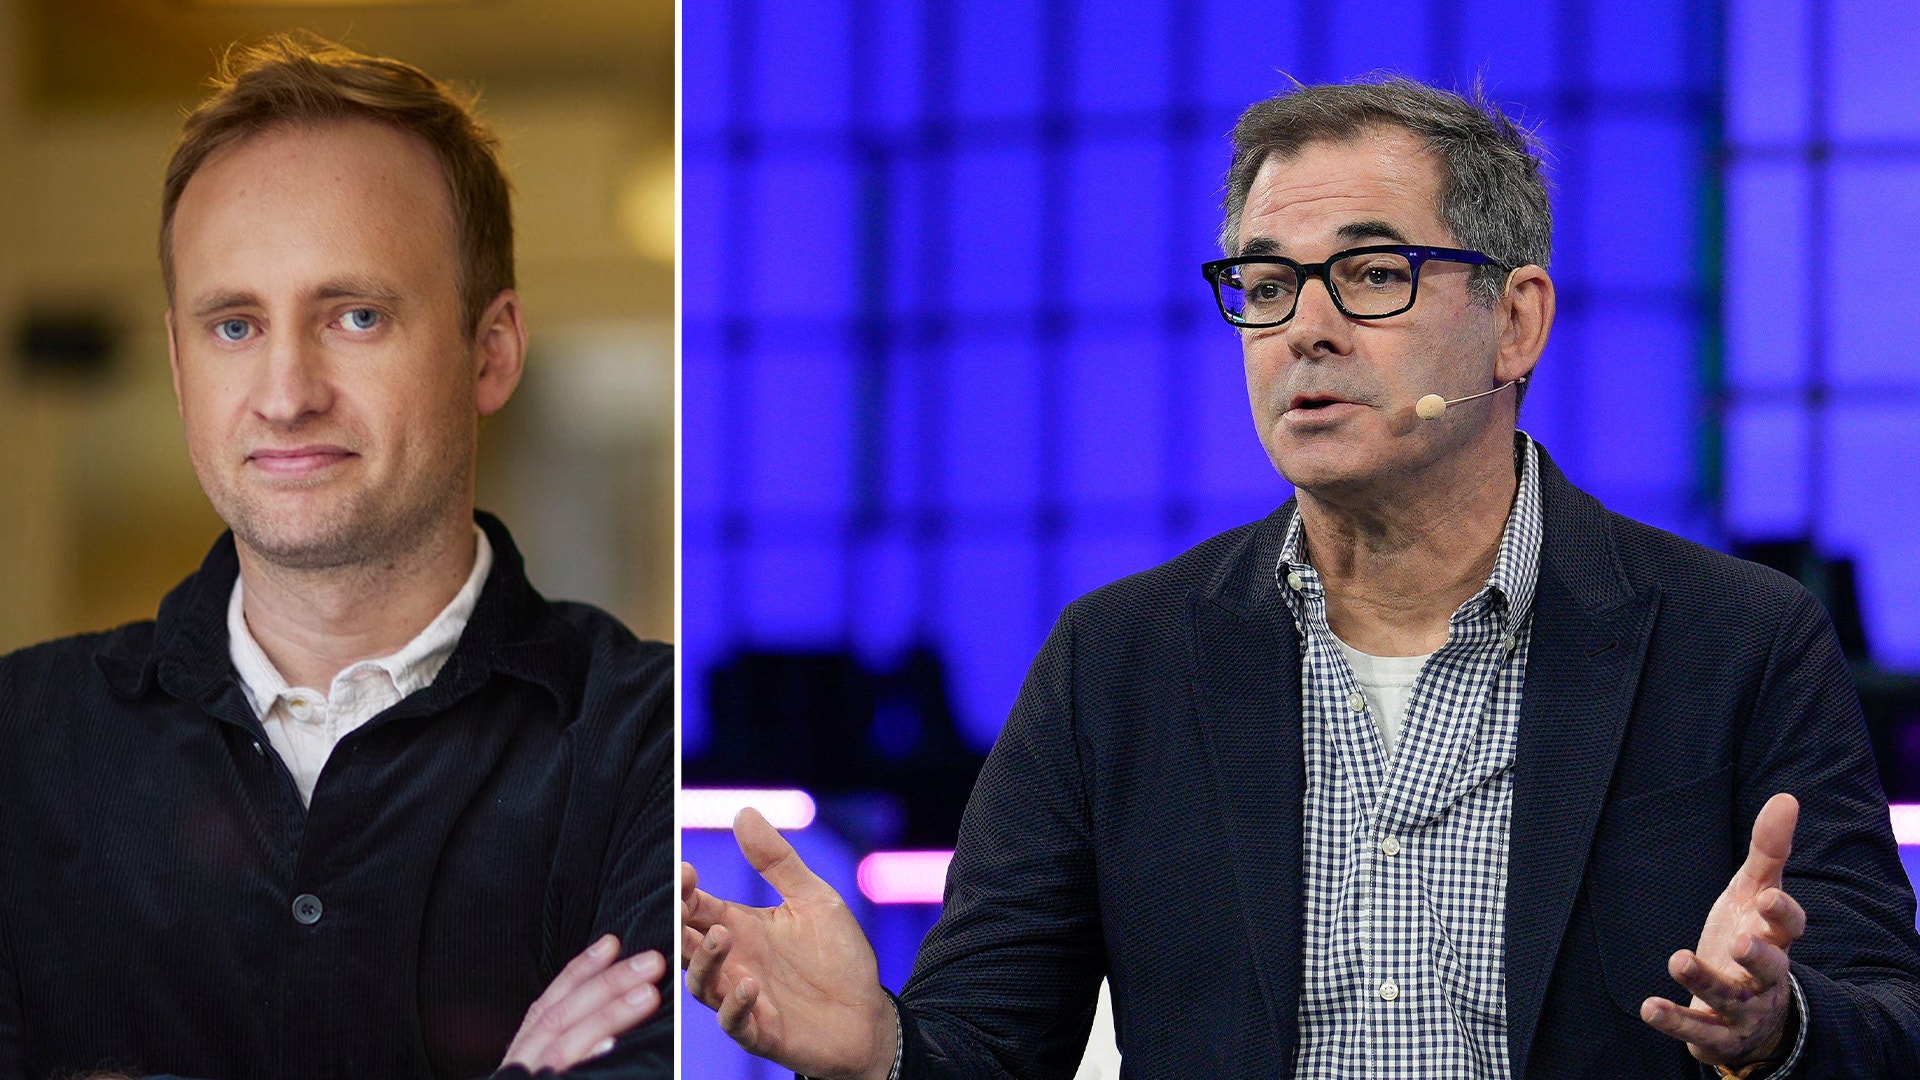
– Det här är en futuristisk datacenteroperatör som expanderar verksamhet i turbofart, men marknaden verkar komma fram till att det egentligen är ett förklätt infrastrukturbolag med Nvidia som storsponsor, säger makroexperten Joakim Rönning i EFN:s podcast Dominoeffekten.
Oförutsägbar teknikvärdering
Det finns samtidigt en tydlig och riskabel skillnad mot vanliga elnätsbolag eller andra infrastrukturaktörer i den så kallade “allmännyttiga” sektorn. Coreweaves dyrbara utrustning kan bli tekniskt föråldrad långt innan verksamheten börjat generera vinst och lånen betalats tillbaka. Klassiska infrastrukturbolag servar samhället med betydligt mindre avancerad teknik som är mer förutsägbar att värdera.
– Ett vattenkraftverk eller ett elnät genererar intäkter i åtskilliga decennier. Tekniken Coreweave äger utvecklas så snabbt att dagens chip kan vara omsprungna redan om två–tre år. Det är väldigt oförutsägbart. Tillgångarna kan alltså rasa i värde långt innan lånen är återbetalda, fortsätter Joakim Rönning.
Bolaget har också finansierat delar av sin expansion med lån på privatmarknaden där chip fungerar som säkerhet. Nu finns uppgifter om att nya sådana planer testas sedan räntan på Coreweaves företagsobligationer drivits upp så högt att den finansieringsvägen i princip stängts.
Oro för cirkulär finansiering
Nvidia är samtidigt inte bara en leverantör till Coreweave, utan också storägare och kund. Chipgiganten, som är världens högst värderade bolag, har till och med förbundit sig att köpa outnyttjad beräkningskapacitet från Coreweave.
Det sambandet väcker frågor om hur stor den underliggande marknadsefterfrågan egentligen är, och hur mycket som består av en leverantör som samtidigt sponsrar inköp av de egna produkterna och samtidigt åtar sig att köpa överbliven kapacitet.
Joakim Rönning tycker således inte att Coreweaves ras är ologiskt.
– Ett bolag som Coreweave ska värderas betydligt närmare konventionella infrastrukturbolag än vad det har gjort, säger Joakim Rönning.