Loomis marginal bättre än väntat – tillväxten sämre
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
Loomis redovisar ett ebita om 1 229 miljoner kronor för det tredje kvartalet 2026 (1 006) vilket var omkring 5 procent högre än analytikernas genomsnittliga förväntan som var 1 171 miljoner kronor enligt estimat från Infront. Ebita-marginalen landade på 15,1 procent (13,2) och var 0,9 procentenheter högre än väntade 14,2 procent.
Nettoomsättningen ökade till 8 161 miljoner kronor (7 644), men var något lägre än väntade 8 218 miljoner kronor. Den organiska försäljningstillväxten ökade till 5,8 procent (3,9), men var 0,2 procentenheter lägre än väntade 6,0 procent.
Intäkterna i segment SME/Pay, där Loomis Pay ingår, ökade till 100 miljoner kronor under det tredje kvartalet.
”Kundernas intresse för Loomis integrerade erbjudande för kontant- och digitala betalningar fortsatte att öka under kvartalet. Det kombinerade erbjudandet svarar mot ett växande behov av effektiv hantering av både fysiska och digitala betalningar och stärker Loomis position inom SME-segmentet ytterligare”, skriver vd Aritz Larrea i rapporten.
Starkt i USA
Loomis segment USA redovisade rekordhöga intäkter på mer än 4,3 miljarder kronor, med en organisk tillväxt på 8,1 procent.
Samtliga produktområden växte jämfört med föregående år, enligt Loomis-chefen.
”Produktområdena International och Automated Solutions uppvisade båda tvåsiffrig tillväxt. Allt fler butiker automatiserar och lägger ut sin kontanthantering på externa aktörer, och vi ser fortsatt goda affärsmöjligheter. Pris- och volymtillväxt, tillsammans med pågående effektiviseringsinitiativ, stärkte rörelseresultatet (ebita)”, uppger Aritz Larrea.
Segmentets rörelsemarginal landade på 19,2 procent, vilket är en ny rekordnivå för Loomis.
Ädelmetallssegment växer snabbt
Vidare lyfter Loomis-vd:n att bolagets segment Europa och Latinamerika redovisade ett rekordhögt rörelseresultat (ebita), som landade på 510 miljoner kronor med en rörelsemarginal på 13,4 procent. Intäkterna uppgick till 3,8 miljarder kronor , med organisk tillväxt på 2,5 procent.
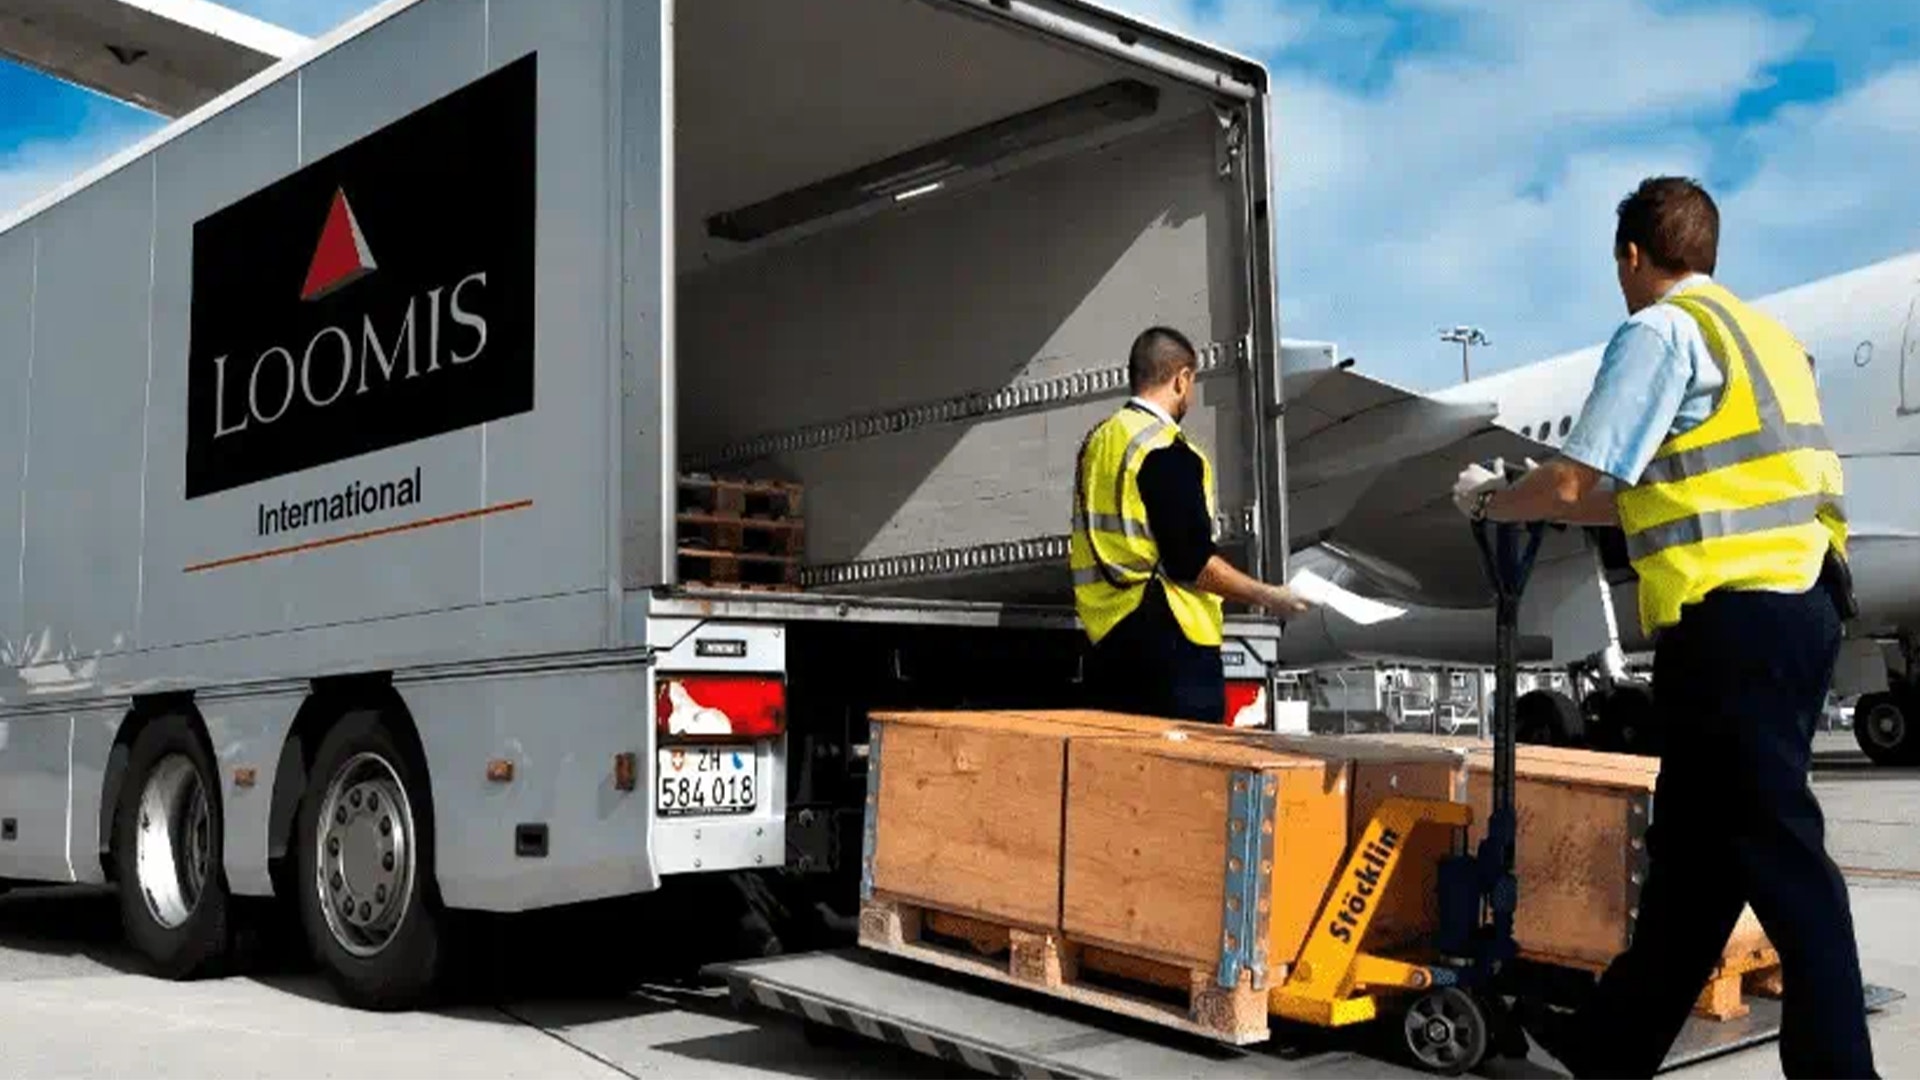
”Efterfrågan på transport och förvaring av ädelmetaller och andra värdeföremål var fortsatt hög under kvartalet och bidrog till att produktområdet International växte med mer än 25 procent. Automated Solutions levererade också tvåsiffrig tillväxt jämfört med föregående år, samtidigt som ATM-affären återgick till tillväxt.”, heter det.
Hittills i år är Loomis-aktien upp med 38 procent exklusive utdelning. EFN:s Ture Wester köpstämplade Loomis i slutet på mars i år.
Följ ämne och taggar
