Martin Blomgren: SKF har en svårälskad bebis på väg
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
Den har varit överraskande kostsam och långdragen, men snart är separationen mellan SKF och bolagets fordonsverksamhet ett faktum. En extrastämma har redan gett grönt ljus och särnoteringen är tänkt att ske den 1 december, vilket innebär att onsdagens kvartalsrapport var den sista innan fordonsförlossningen sker.
Den stora frågan är vem som vill ta hand om det nya barnet. För Vertevo, som det ska heta, är tyvärr inte den lättaste ungen att älska.
Tillväxtfickor i försvar och flyg
Medan övriga SKF i tredje kvartalet jackar upp tillväxttakten något till 4,3 procent och taktar på en marginal strax över 16 procent – båda i överkant av analytikernas förväntningar – så är det alltjämt motigt för Vertevo.
Här lyser övriga SKF:s härliga tillväxtfickor som flyg, försvar och datacenter med sin frånvaro och istället är den organiska tillväxten negativ och backar med 4 procent i kvartalet. Det innebär en ökad nedgångstakt efter två kvartal där man närmade sig nollan. Föga överraskande, med tanke på vinstvarningar från personbilstillverkarna, så är det en utmanande Europamarknad som främst spökar. Alla geografiska regioner pekar dock nedåt.
Lönsamhetsmässigt ligger Vertevo på en rörelsemarginal strax under 5 procent om man justerar för engångsposter. Visserligen en liten förbättring mot samma kvartal i fjol, men det beror till viss del på att en mer lönsam eftermarknad tar större plats när nybilsförsäljningen går sämre.
Ribban ligger högre
Ribban framåt ligger samtidigt högre än var Vertevo befinner sig i dag. I samband med SKF:s kapitalmarknadsdag för ett knappt år sedan serverades målen om att fordonsdelen ska växa organiskt i en högre takt än marknaden och nå en hög ensiffrig (justerad) rörelsemarginal.
En smidigare och mer kostnadseffektiv organisation tillsammans med möjligheten att gasa inom områden med bra tillväxt och lönsamhet ska bana vägen för marginallyftet på sikt.
Om något så har den underliggande personbilsmarknaden blivit ännu mer svårnavigerad under det gångna året, och det lär sätta tonen för den kapitalmarknadsdag som Vertevo ska hålla den 17 november.
Hur långsiktiga är ägarna?
Ägare | Kapital (%) | Röster (%) |
|---|---|---|
FAM AB | 15,20 | 29,23 |
Cevian Capital | 9,34 | 5,94 |
Blackrock | 4,38 | 2,78 |
SEB Funds | 4,11 | 2,61 |
Vanguard | 3,41 | 2,17 |
Swedbank Robur Fonder | 2,99 | 1,90 |
Handelsbanken Fonder | 2,56 | 1,63 |
Alecta Tjänstepension | 2,47 | 1,57 |
Nordea Funds | 2,46 | 1,56 |
Lannebo Kapitalförvaltning | 1,74 | 1,11 |
Som tabellen ovan från ägardatabasen Holdings visar så finns det en uppsjö fondbolag som vardera sitter på 2-4 procent av kapitalet i SKF, bakom de två storägarna Wallenbergs FAM och Christer Gardells Cevian Capital.
Kommer de att stanna kvar som ägare efter särnoteringen eller dumpa Vertevo omedelbums? Och vem står i så fall på köpsidan och plockar upp deras aktier?
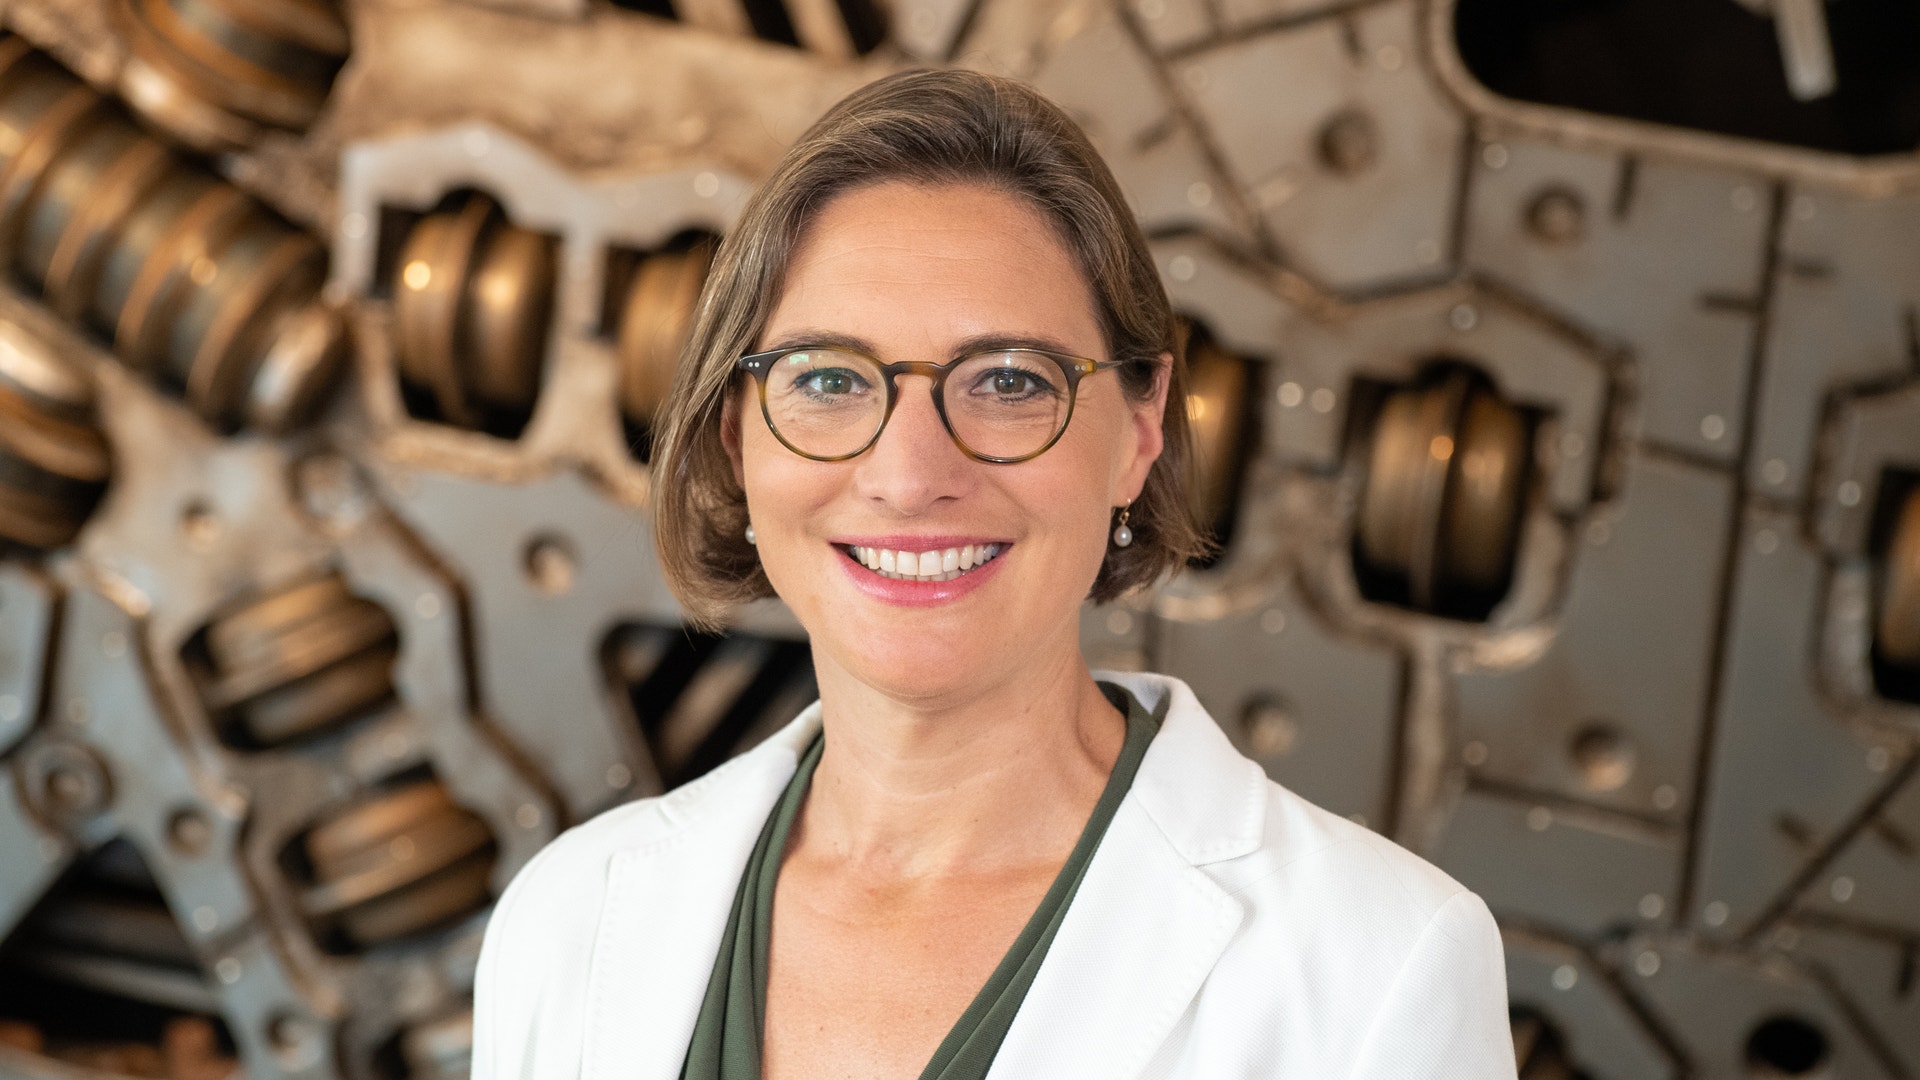
Det är helt klart ett säljarbete i den högre skolan som väntar Vertevos vd Kerstin Enochsson och finanschefen Niclas Sjöswärd när de på kapitalmarknadsdagen måste övertyga finansmarknaden om att det finns en attraktiv så kallad ”equity story” att köpa in sig i.
Följ ämne och taggar