Martin Blomgren: Slå inte till på Dormy


Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
Med sina tolv varuhus i Sverige, kombinerat med e-handel i ytterligare tolv länder i Europa, har golfåterförsäljaren Dormy visat en respektingivande tillväxt de senaste åren och även kapat åt sig en dominant marknadsandel på hemmaplan.
Bolaget som grundades 1994 av Lars Johansson och Mats Hedlund i Örebro har byggt en aktiv kundstock som överstiger en halv miljon. I Sverige – som står för drygt fyra femtedelar av koncernens omsättning – är bedömningen att nästan 90 procent av landets aktiva golfare är kunder och man har nästan halva marknaden.
Växt av egen kraft
Strategin att möta butikskunderna med kunnig personal, möjlighet att testa utrustning, en effektiv e-handel och ett stort produktutbud har varit lyckad. Expansionen har dessutom skett utan att man har tagit in externt kapital längs vägen. Det är bara att lyfta på kepsen.
Parallellt med att Dormy har ätit marknadsandelar i Sverige så har också vår hemmaplan växt något snabbare än många andra europeiska länder. Juniorgolfare som har tillkommit i rask takt, pandemiskjuts samt ett skifte från traditionella klubbshoppar till handlare som inte ligger i anslutning till golfbanorna – det så kallade off-course-segmentet – är några trender som har drivit tillväxten.
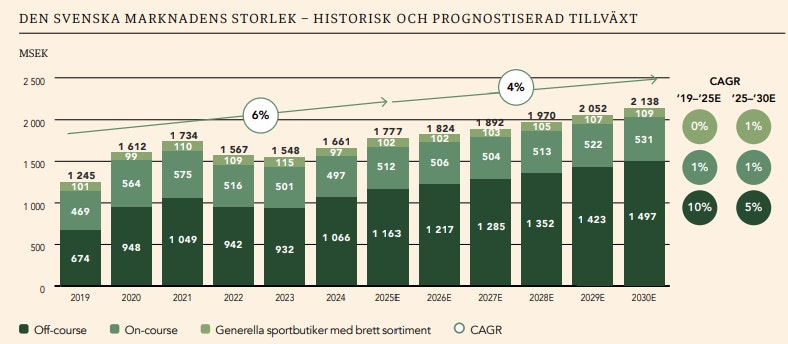
Totalt bedöms den svenska golfmarknaden ha uppgått till knappt 1,8 miljarder kronor i fjol, medan motsvarande siffra för hela den europeiska golfmarknaden är drygt 21 miljarder kronor. En årlig tillväxttakt på 6 procent sedan 2019 spås samtidigt mattas av och halka ned till 4 procent de kommande fem åren, både i Sverige och Europa enligt den marknadsstudie som finns i prospektet.
Grundarna tar ett kliv tillbaka
Den organiska ökningstakten för Dormys del när man blickar tillbaka har varit betydligt högre än marknaden som helhet och rörelsemarginalen har följt med uppåt på resan, för att nu ligga kring 13 procent. Samtidigt har merparten av skulderna betats av och det är utan tvekan ett Dormy i fint skick som går till börsen – utan att behöva be om pengar.
Något nytt kapital tas nämligen inte in i samband med introduktionen utan hela erbjudandet avser aktier som Stymie Invest (grundarna) säljer. Vd Anders Wall, som började på Dormy redan 1997, äger 4 procent av bolaget och kommer däremot inte att sälja alls i samband med noteringen.
Totalt är det 6,2 miljoner aktier, motsvarande 435 miljoner kronor eller 41,4 procent av bolaget, som grundarna säljer och av dessa har ankarinvesterare åtagit sig att ta aktier för motsvarande 105 miljoner kronor. Utnyttjas övertilldelningsoptionen så kan ytterligare en knapp miljon aktier säljas och då handlar det om 47,6 procent av aktierna som får nya ägare till den runda summan 500 miljoner kronor.
Värderingen skrämmer inte
Inför noteringen har styrelsen antagit en serie finansiella mål där bland annat tillväxten ska överstiga 5 procent och rörelsemarginalen ligga över 10 procent. En nettoskuld på max 1,5 gånger ebitda-resultatet är ett annat mål medan utdelningen ska motsvara 40-60 procent av nettovinsten.
Sett till hur Dormy presterar just nu och sett till andra handelsbolag är värderingen inte direkt utmanande. På noteringskursen 70 kronor får bolaget ett börsvärde på 1 050 miljoner kronor, vilket är strax under den nuvarande årstakten i försäljning. Ställt mot den senaste 12-månadersperiodens rörelsevinst ligger ev/ebit-multipeln strax under 8, justerat för noteringskostnader och exklusive IFRS 16.
P/e-talet på den faktiska vinsten per aktie det senaste året är 12, men justerat för noteringskostnaderna ytterligare lite lägre.
Dormy | R12-mån | 2025 | 2024 | 2023 |
Nettoomsättning, mkr | 1097 | 1064 | 912 | 829 |
Bruttoresultat, Mkr | 420 | 408 | 353 | 310 |
Rörelseresultat, Mkr (just ebit) | 140 | 138 | 100 | 68 |
Rörelsemarginal | 12,8% | 13,0% | 11,0% | 8,2% |
Vinst per aktie, kr | 6,07 | 6,29 | 4,24 | 2,42 |
Nettoskuld, Mkr (ex IFRS16) | 29 | 35 | 97 | 144 |
P/e-tal | 12 | |||
Ev/ebit (ex IFRS16) | 8 | |||
Källa: Dormy |
Signaler om inbromsning
Sammanfattningsvis så är det bara att konstatera att Dormy är både välskött, välpositionerat och sansat värderat. Vår främsta farhåga när det kommer till aktien har därför inte så mycket med Dormys kvaliteter som bolag att göra utan handlar mer om en oro för att de senaste årens golfboom är på, eller nära, sin kulmen för den här gången och att tillväxten kommer att mattas av även om golfintresset i sig hålls uppe.
Faktum är att det finns signaler om en inbromsning redan. Medan försäljningsökningen både i fjol och 2024 var tvåsiffrig så hade takten gått ned till 6 procent under årets första hälft, och siffrorna för juli-augusti uppges ha bjudit på en 2-procentig försäljningsnedgång.
Fotbolls-VM, att det har varit ”varmt och soligt väder” samt starka jämförelsesiffror pekas ut som förklaringar. Hack i kurvan eller början på en längre periods svaghet?
Det är frågan som hänger kvar inför säsongsavslutningen i år och kanske går det inte att få ett fullständigt svar innan nästa säsong har kommit igång i vår. Den mer långsiktiga frågan är om Dormy kan göra samma succé som de har gjort i Sverige på fler marknader och med bibehållna rörelsemarginaler, som alltså är klart högre idag än vad det finansiella målet anger. Att gå in med egna butiker är något som man tittar på i Norge och Finland, medan det är troligare med renodlade e-handelssatsningar utanför Norden.
Svinga eller inte svinga?
Ur risksynpunkt är det trots allt en ganska smal nisch som Dormy verkar i och det breda intresset för sporten har historiskt tenderat att komma och gå. Nu har branschen flera goda år i ryggen, den kortsiktiga försäljningstrenden är ett frågetecken och utfallet av en Europaexpansion är ett oskrivet kort.
Vi landar i att stå över den här rundan. Man måste inte svinga på alla bollar.
Faktaruta: Dormys notering
EFN:s rekommendation: Teckna inte
Teckningskurs: 70 kronor per aktie
Teckningsperiod: 16–23 september
Följ taggar