Martin Blomgren: Vi tar gärna i Tången – köp
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
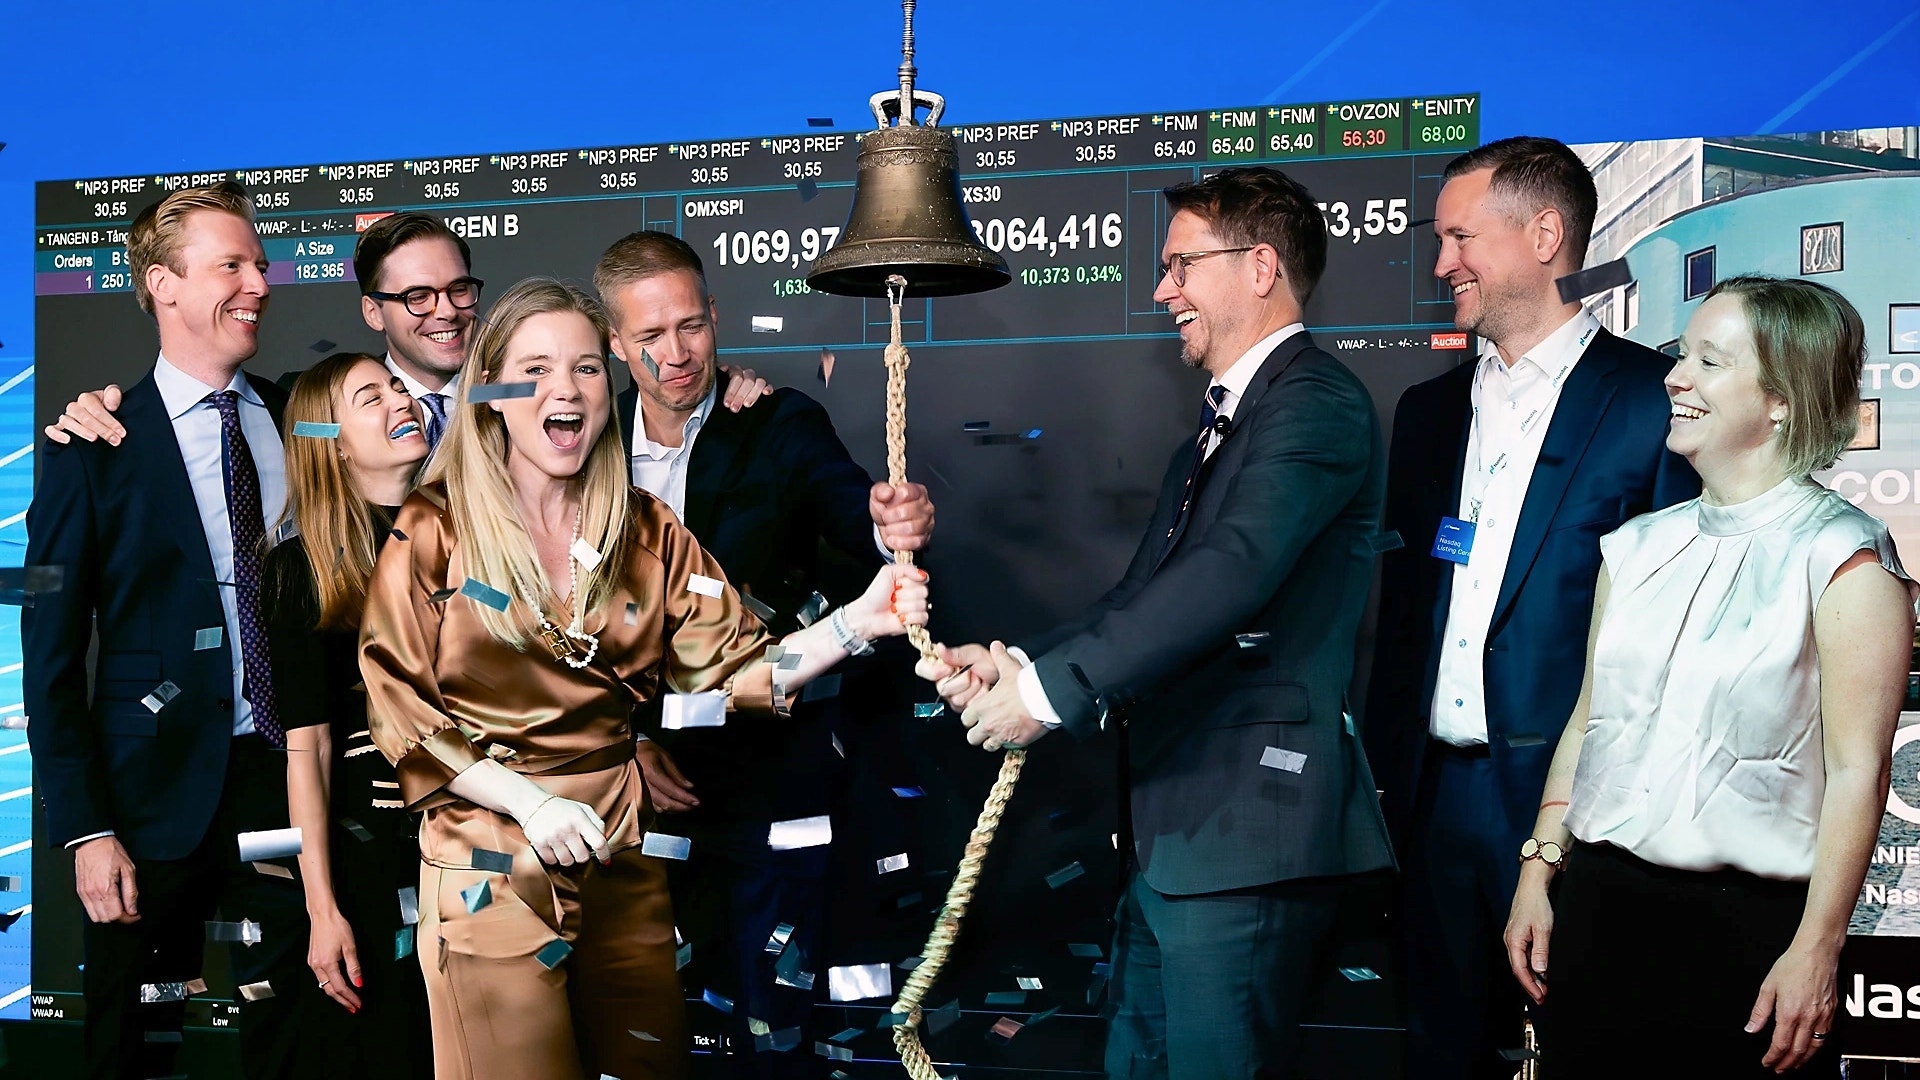
Det har trillat in en handfull nya mellanstora bolag på börsen i år. Medan bolag som Ellos, Dormy och Linjemontage har haft svårt att komma in i investerarvärmen så har Göteborgsbolaget Tången fått ett desto bättre mottagande.
Från introduktionskursen på 67 kronor när bolaget ringde i klockan den 12 juni har aktien nu klättrat med nästan 30 procent.
En kvartalsrapport och ytterligare ett par förvärv har passerat sedan noteringen och vi kan konstatera att det visserligen är i tidigaste laget att utvärdera Tångens långsiktiga kvaliteter, men också att vi hittar mycket som talar för fortsatt framgång.
Exponering mot industrinischer
Tillväxten är exempelvis stark, även utan företagsköp. Den organiska ökningen var 14 procent i andra kvartalet och totalt ökade omsättningen med över 60 procent.
Det speglar att man har exponerat sig mot attraktiva industrinischer i Norden men också en väldigt rask förvärvstakt. Sedan grundandet år 2020 har omkring 25 företagsköp stängts och tillväxten har varit snabb. Resan från en omsättning på 761 miljoner kronor år 2023 till fjolårets 1,6 miljarder motsvarar en årlig snittökning på 45 procent och nu ligger man kring en årstakt i omsättningen på 2,4 miljarder kronor om man räknar in nyförvärven.
Tillväxtmålet som vd Nina Bergman har att sträva emot är dock inte uttryckt i omsättning utan i justerat rörelseresultat (ebita). På medellång sikt vill Tången öka resultatet med minst 20 procent årligen och samtidigt ha en rörelsemarginal som överstiger 14 procent. Eftersom Tången redan slickar marginalmålet, man nådde exakt 14 procent under första halvåret, så kan man grovt översätta målet till en ambition att även öka omsättningen med omkring 20 procent.
Det ska ske både organiskt och via en förvärvstakt på 4-6 bolag om året inom de tre affärsområdena Regulatorisk kompetens, Service samt Industriteknik. De två första benen är ungefär jämnstora idag medan Industriteknik är minst med strax över 20 procent av koncernens omsättning. Alla områdena har en sund lönsamhet men både Regulatorisk kompetens och Industriteknik sticker ut med ebita-marginaler kring 17 procent i senaste kvartalet, medan tillväxten är högst inom Service.
Geografisk exponering | Nettoomsättning | |
Sverige | 68% | |
Norge | 9% | |
Finland | 9% | |
EU | 7% | |
Icke-EU | 7% | |
Källa: Tången |
Att Tången kan fortsätta på inslagen väg och köpa lönsamma bolag till rimliga värderingar är en viktig del av strategin och något man måste tro på som investerare om man ska slå till på aktien efter den fina börsstarten. Det är samtidigt något som ställer till lite oreda när man som utomstående ska analysera den här typen av bolag.
På vinst och förlust
Det vanligaste angreppssättet är att göra en ganska strikt och försiktig prognosmodell där bara de företagsköp som redan har gjorts läggs in. Det tenderar samtidigt att underskatta både tillväxt- och vinstutvecklingen, vilket i sin tur leder till att värderingen ofta ser avskräckande hög ut.
Väljer man istället en något mer offensiv modell och räknar in framtida förvärv så kommer man förhoppningsvis närmare sanningen och får en värdering som ser mer rättvisande ut. Man riskerar å andra sidan också att se avskräckande dum ut om bolaget misslyckas med att hålla förvärvstakten uppe eller börjar köpa dåliga bolag dyrt.
Vi är beredda att ta den risken och skissar på ett Tången som fortsätter att köpa nya bolag men som taktar ned till en mer sansad och målbaserad årlig 20-procentig tillväxt både nästa år och 2028, med bibehållen rörelsemarginal. Ett bra kassaflöde och en skuldfri balansräkning efter nyemissionen i samband med noteringen bör räcka för att finansiera merparten av den här tillväxten utan att finansnettot drar iväg.
2024 | 2025 | 2026E | 2027E | 2028E | |
Nettoomsättning, Mkr | 1168 | 1595 | 2440 | 2928 | 3514 |
Rörelseres (ebita), Mkr | 111 | 166 | 342 | 410 | 492 |
Rörelsemarginal | 9,5% | 10,4% | 14,0% | 14,0% | 14,0% |
Vinst/aktie kr | 1,54 | 2,66 | 4,30 | 5,00 | 6,00 |
Utdelning, kr/aktie | - | - | 0,75 | 1,00 | 1,25 |
P/e-tal | - | - | 20 | 17 | 14 |
Källa: Tången/EFN |
På våra antaganden handlas Tången då till ett p/e-tal på 17 nästa år och 14 året därpå. Ev/ebita landar på 11 respektive knappt 10 för motsvarande år.
Värdering i underkant
Bidraget från framtida förvärv kan förstås slå ordentligt fel, i både positiv och negativ riktning, men risken för att få fel om man inte tar hänsyn till den här faktorn alls i ett bolag som Tången är sannolikt bra mycket högre.
Värderingsmässigt ligger Tången klart i underkant av de mer etablerade industriförvärvarna på börsen, vilket är rimligt med tanke på den korta historiken. Vi ser samtidigt goda chanser för att Nina Bergman fortsätter att nöta på med disciplin och köpa en handfull företag om året i en storleksklass där riskerna är hanterbara, parallellt med en organisk tillväxt som ger ett positivt bidrag och en lönsamhet i nivå med målet.
Det motiverar ett successivt mindre gap till övriga sektorn om man vill spela relativvärderingsspelet. Men framför allt gör det att Tången på egna meriter kan motivera en stigande börskurs i takt med att vinsterna trummar på uppåt i många år framöver.
Vi tar gärna i Tången och säger köp.
Följ ämne och taggar