Peter Hedlund: Börsens svala dom mot Alfa Laval är rättvis
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
Alfa Laval har tydligt flaggat för att efterfrågan för de två senaste kvartalen skulle bli något svagare för att sedan rapportera en stabil organisk tillväxt och mycket stark orderingång. I organiska termer har orderingången växlat upp från 6 procent i årets första kvartal till 29 samt 33 procent i dagens rapport. Nu guidar Alfa Laval visserligen sekventiellt och jämför med närmast föregående kvartal men det är trots allt mycket starka papper. Viktigt att påpeka är att amerikanska datacenter inte är enda drivkraften bakom siffrorna.
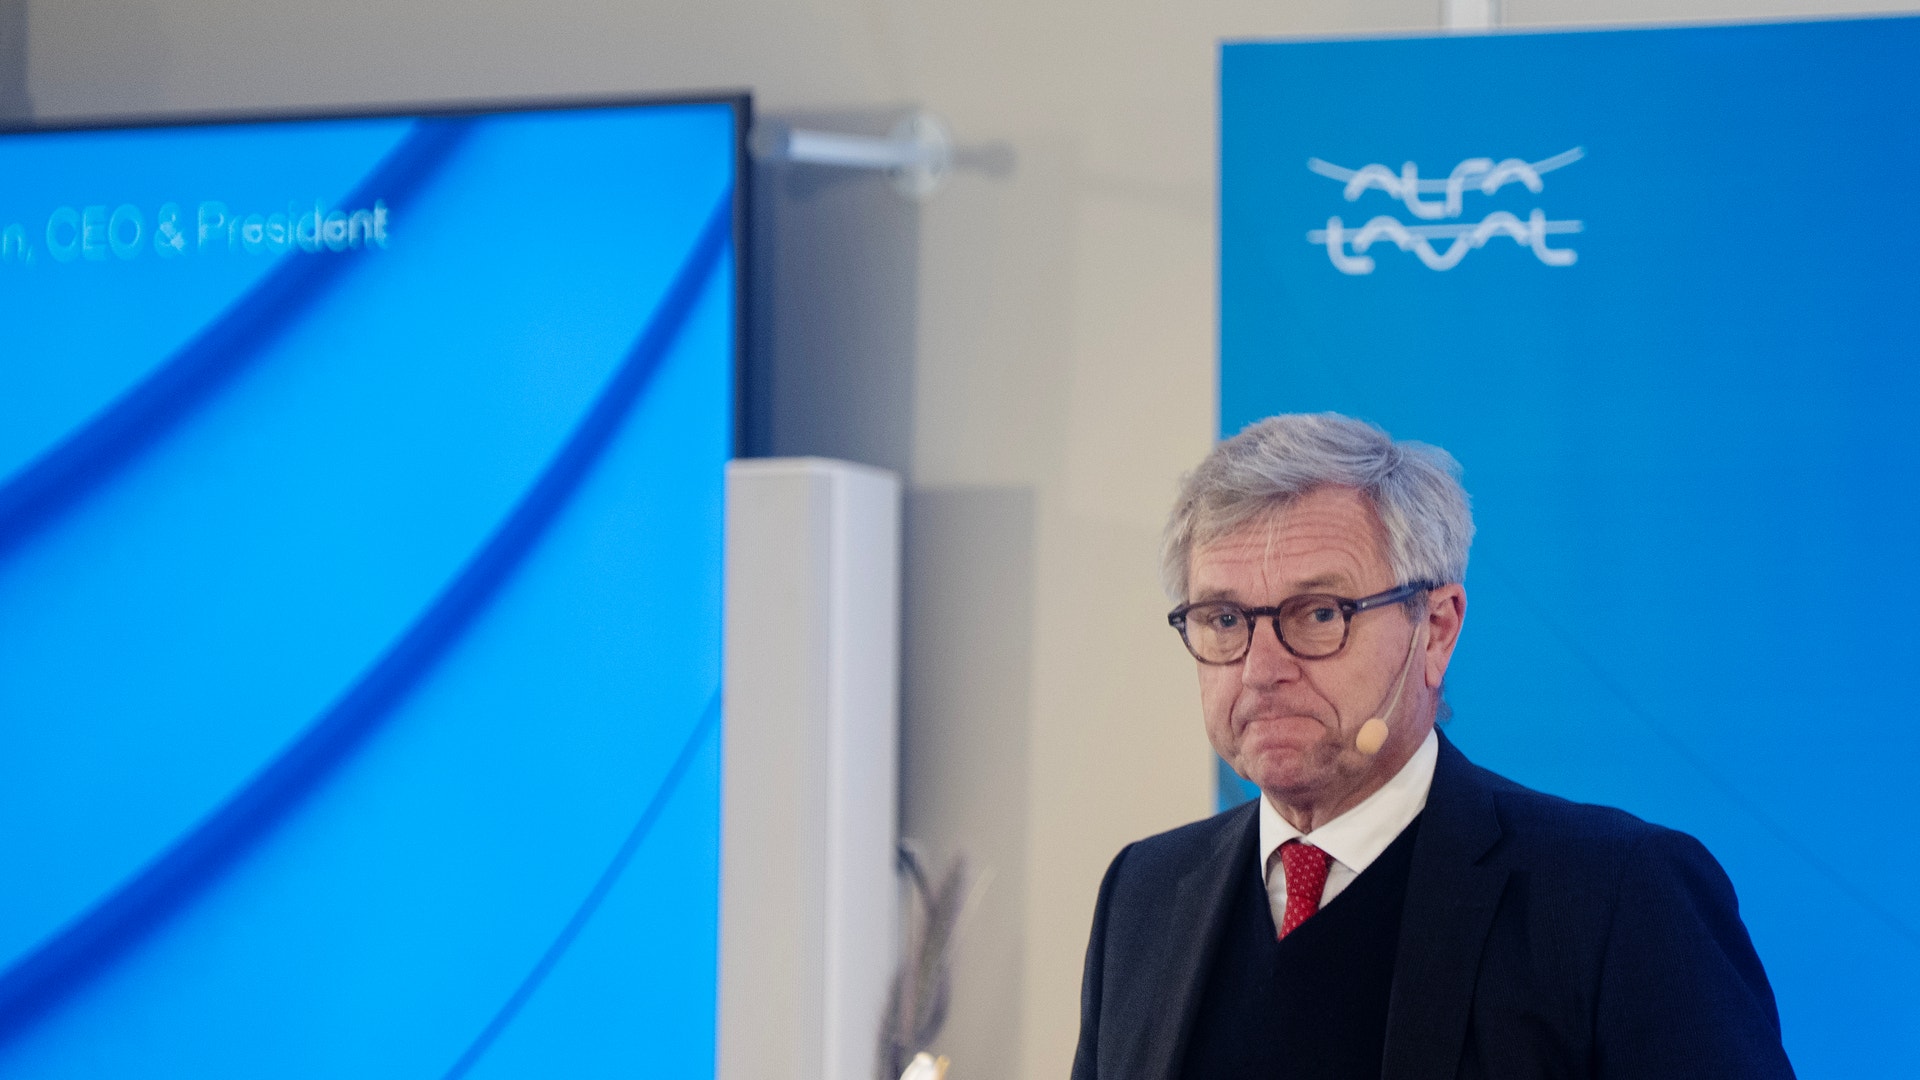
Vd Tom Erixon lyfter visserligen fram en tydlig tillväxt för datacenter i Kina men påpekar också att denna del inte utgör mer än 7-8 miljarder i årstakt, att jämföra med kvartalets totala orderingång på 23,2 miljarder. Divisionen Energi, där datacenter ingår har faktiskt totalt en lägre orderingång i kvartalet än Ocean där fartygsindustrin går på högvarv. Samtidigt föll omsättningen 4 procent inom Ocean men med en orderingång som steg 53 procent lär det bli ändring på den punkten framöver.
Alfa Laval är redan över sitt mål
Vad gäller lönsamheten så taktar Alfa Laval redan över sitt mål på 17 procent justerad ebita-marginal, där kvartalets siffra backar från 18,4 till 18,1 procent på årsabasis. Detta faktum tillsammans med orderbokens komposition, där andelen serviceintäkter endast är 24 procent mot 29 procent i årets omsättning för niomånadersperioden, talar för motvind från mixeffekter då service i regel kommer med bättre lönsamhet. Samtidigt verkar skaleffekter i rätt riktning, där en högre omsättning ger ett vinstbidrag utan att öka de fasta kostnaderna. Vidare är lönsamheten högst inom Ocean, även om just kvartalets justerade ebita-marginal backade från 23,5 till 21,3 procent.
Det är med andra ord en blandad kompott när vi blickar framåt, men att aktien initialt föll på börsen efter dagens rapport var trots allt en smula förvånande. Särskilt då kursen redan stod cirka 8 procent lägre än för två veckor sedan.
Inte en billig aktie
Förvisso har vi sett att en stark orderingång inte räckt för bolag som ABB tidigare i rapportperioden, men någon datacenteroro bör inte tynga Alfa Laval. Det organiska tillväxtmålet på 7 procent har i genomsnitt överträffats under de sista fem åren. Förvisso mycket tack vare ett starkt 2022, men Alfa Laval växer också genom förvärv. Däremot kan man fundera kring de långsiktiga utsikterna då bolaget redan taktar över sitt lönsamhetsmål.
Till en värdering på 20 gånger ebita på skuldfri basis och ett något svagare kassaflöde, då investeringsbehov för att bygga ut kapaciteten föreligger, så är Alfa Laval inte direkt billig. I synnerhet då lönsamhetspotentialen är begränsad. Den gedigna historiken, marknadspositionen och solida tillväxten förtjänar en viss premie men någon större uppsida i aktien ser vi inte.
Följ ämne och taggar