Peter Hedlund: USA draglok för doldisvinnaren på börsen
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
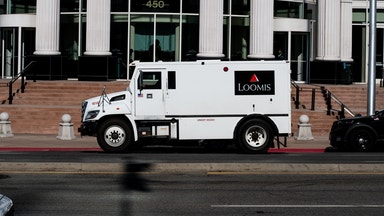
Loomis rapporterar återigen starka papper där tillväxten är fullt godkända 6 procent organiskt samtidigt som ebita-marginalen klättrar med nästan två procentenheter till fina 15,1 procent.
Det är framförallt i USA som Loomis går som tåget. Cash is king, som jänkarna skulle uttrycka saken. En organisk tillväxt på 8 procent och en rörelsemarginal på hela 19,2 procent imponerar. Vd Aritz Larrea pekar på strukturell medvind från att färre aktörer vill hantera kontanter, vilket gör Loomis till en allt viktigare partner för butiker och banker. Därtill har ett effektiviseringsprogram gett effekt i kombination med en viss valutamedvind. Men att samtliga delar av verksamheten växer i USA, som redan är mer än hälften av Loomis omsättning, vittnar om en mycket hälsosam verksamhet på andra sidan Atlanten.
Om vi vänder blicken mot segmentet Europa och Sydamerika så har det länge varit blekare utveckling där och en omorganisation har medfört en hel del engångsposter. På den fronten börjar Loomis närma sig slutet, där kvartalet inte belastas med mer än 25 miljoner kronor enligt dagens rapport. Justerat för detta nådde ebita-resultatet 510 miljoner kronor, vilket förbättrar marginalen från 12,9 till 13,4 procent på årsbasis. Det är inte USA-nivå men ändå godkänt.
USA drar Loomiståget
Vad gäller tillväxten är den fortsatt klen på 2,5 procent organiskt. Det är alltså inte mer än inflationen. Bankomatverksamheten växer förvisso 3,5 procent men primärt kommer tillväxten från tvåsiffrig tillväxt för de minsta produktområdena som innefattar internationella värdetransporter, ädelmetaller och valuta. Inom kärnverksamheten för värdetransporter och kontanthantering är det marginella förändringar. Sekventiellt är det dessutom svagare än tidigare och helt klart är att USA drar Loomiståget.
Sammantaget kan vi konstatera att Loomis länge varit en underskattad aktie som vi varit positiva till sedan mars 2025. Nu är den stora marginalresan gjord där Loomis redan taktar 13,7 procents ebita-marginal, men efter bokslutet mycket väl kan överträffa den finansiella målsättningen på 14 procent. USA växer förvisso starkt och förvärv är en annan tillväxtdrivare för Loomis där förvärvet av Hermes i Peru adderar cirka 5 procent till omsättningen nästa år. En viss organisk tillväxt och mer förvärv är nog att vänta, men den stora frågan är hur mycket mer det finns att ta på lönsamhetsfronten.
Loomis värdering har trots en kursuppgång på över 40 procent under det senaste året inte fått hjälp av någon multipelexpansion. Värderingen är fortfarande låg, omkring 9 gånger rörelseresultatet (ev/ebita) och aktieägarna kan sannolikt även i framtiden räkna med såväl återköp, förvärv som utdelningar. Uppsidan är inte längre lika stor i aktien men till Loomis värdering krävs det trots allt inte mycket för att försvara dagens aktiekurs.
Om Loomis
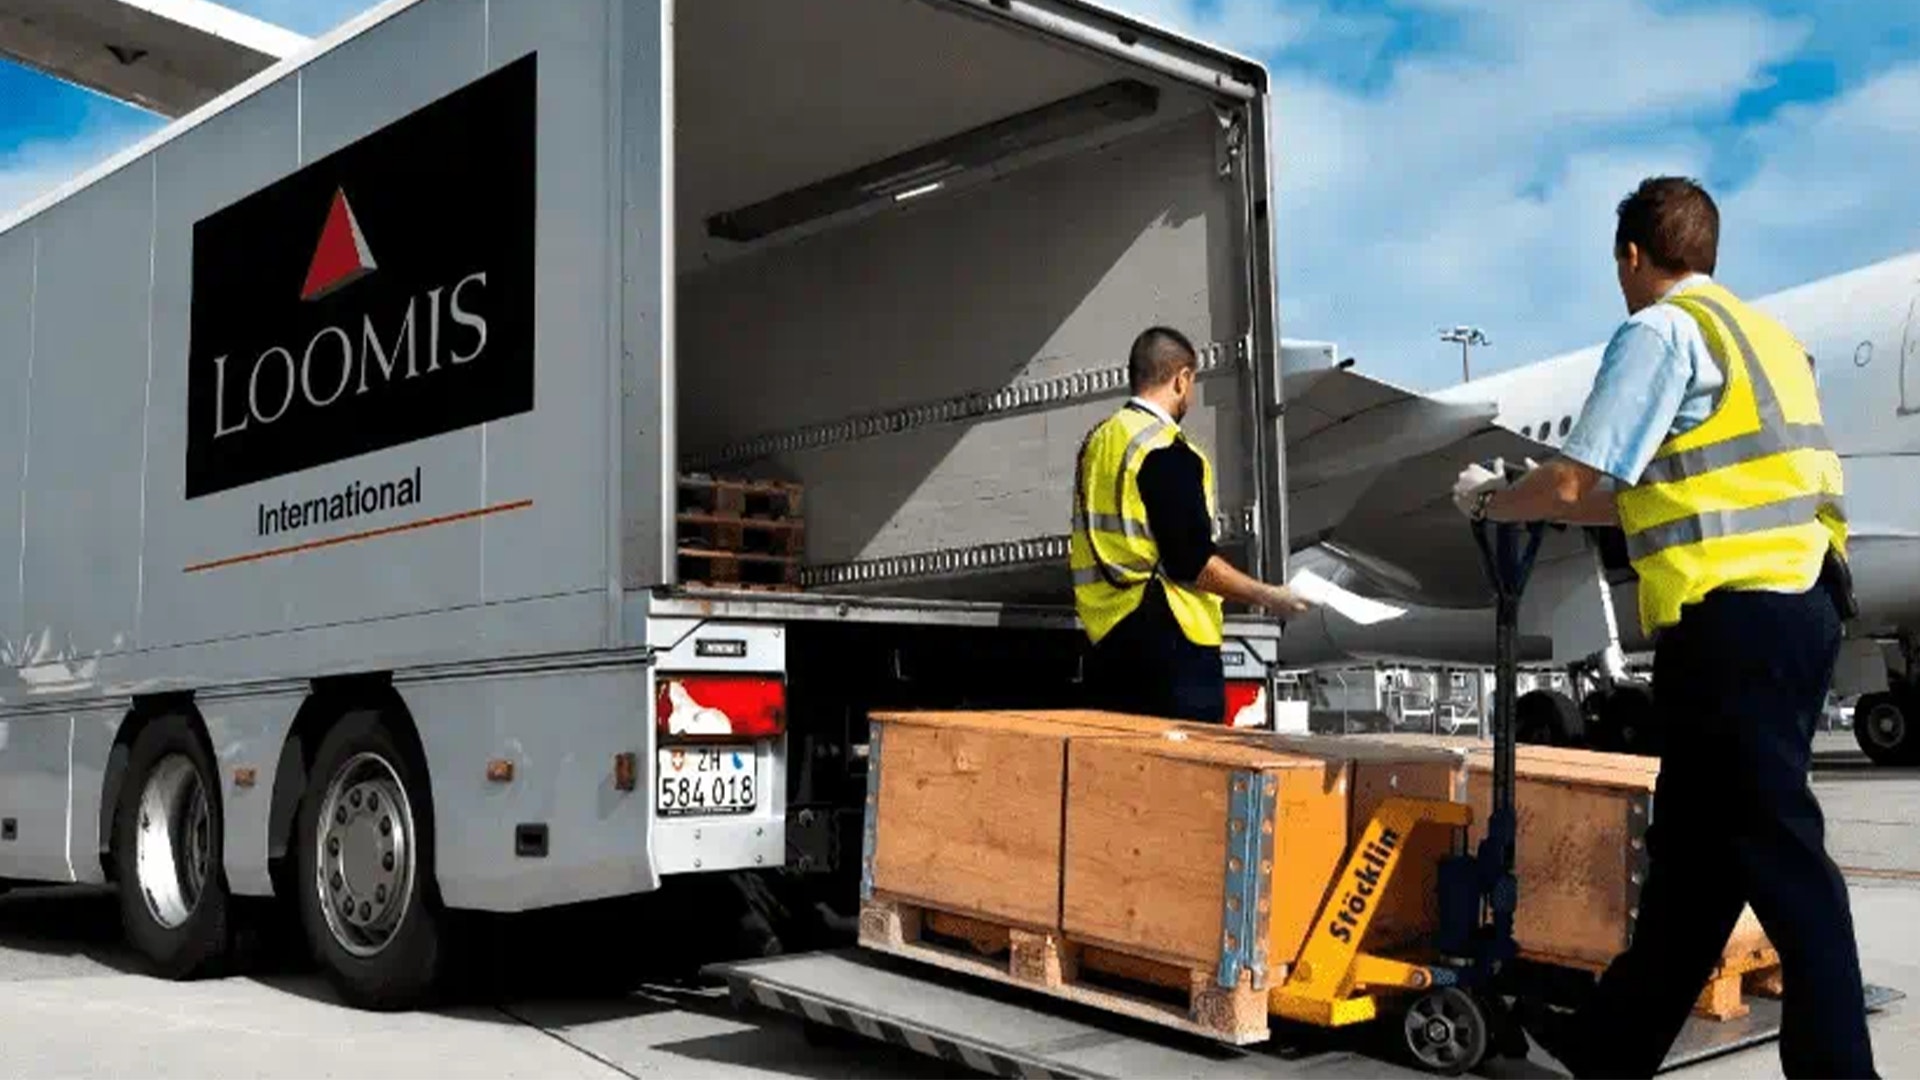
Loomis är ett av världens ledande bolag inom kontanthantering, värdetransport, uppräkning och automatiserad kassahantering åt banker och handeln. 2008 knoppades bolaget av från Securitas och efter en rad förvärv är bolaget idag verksamt inom USA, Sydamerika och Europa. Börsvärdet uppgår till 36 miljarder kronor och vd är tidigare USA-chefen Aritz Larrea. Styrelseordförande är Lars Blecko som var bolagets första vd vid avknoppningen.
Följ ämne och taggar