Professorn: EU kan slå sönder den svenska ägarmodellen

 Hämta EFN:s app för iOS och AndroidGratis för iOS och Android: nyheter, analyser, börs, video, podd. Ladda ner gratis
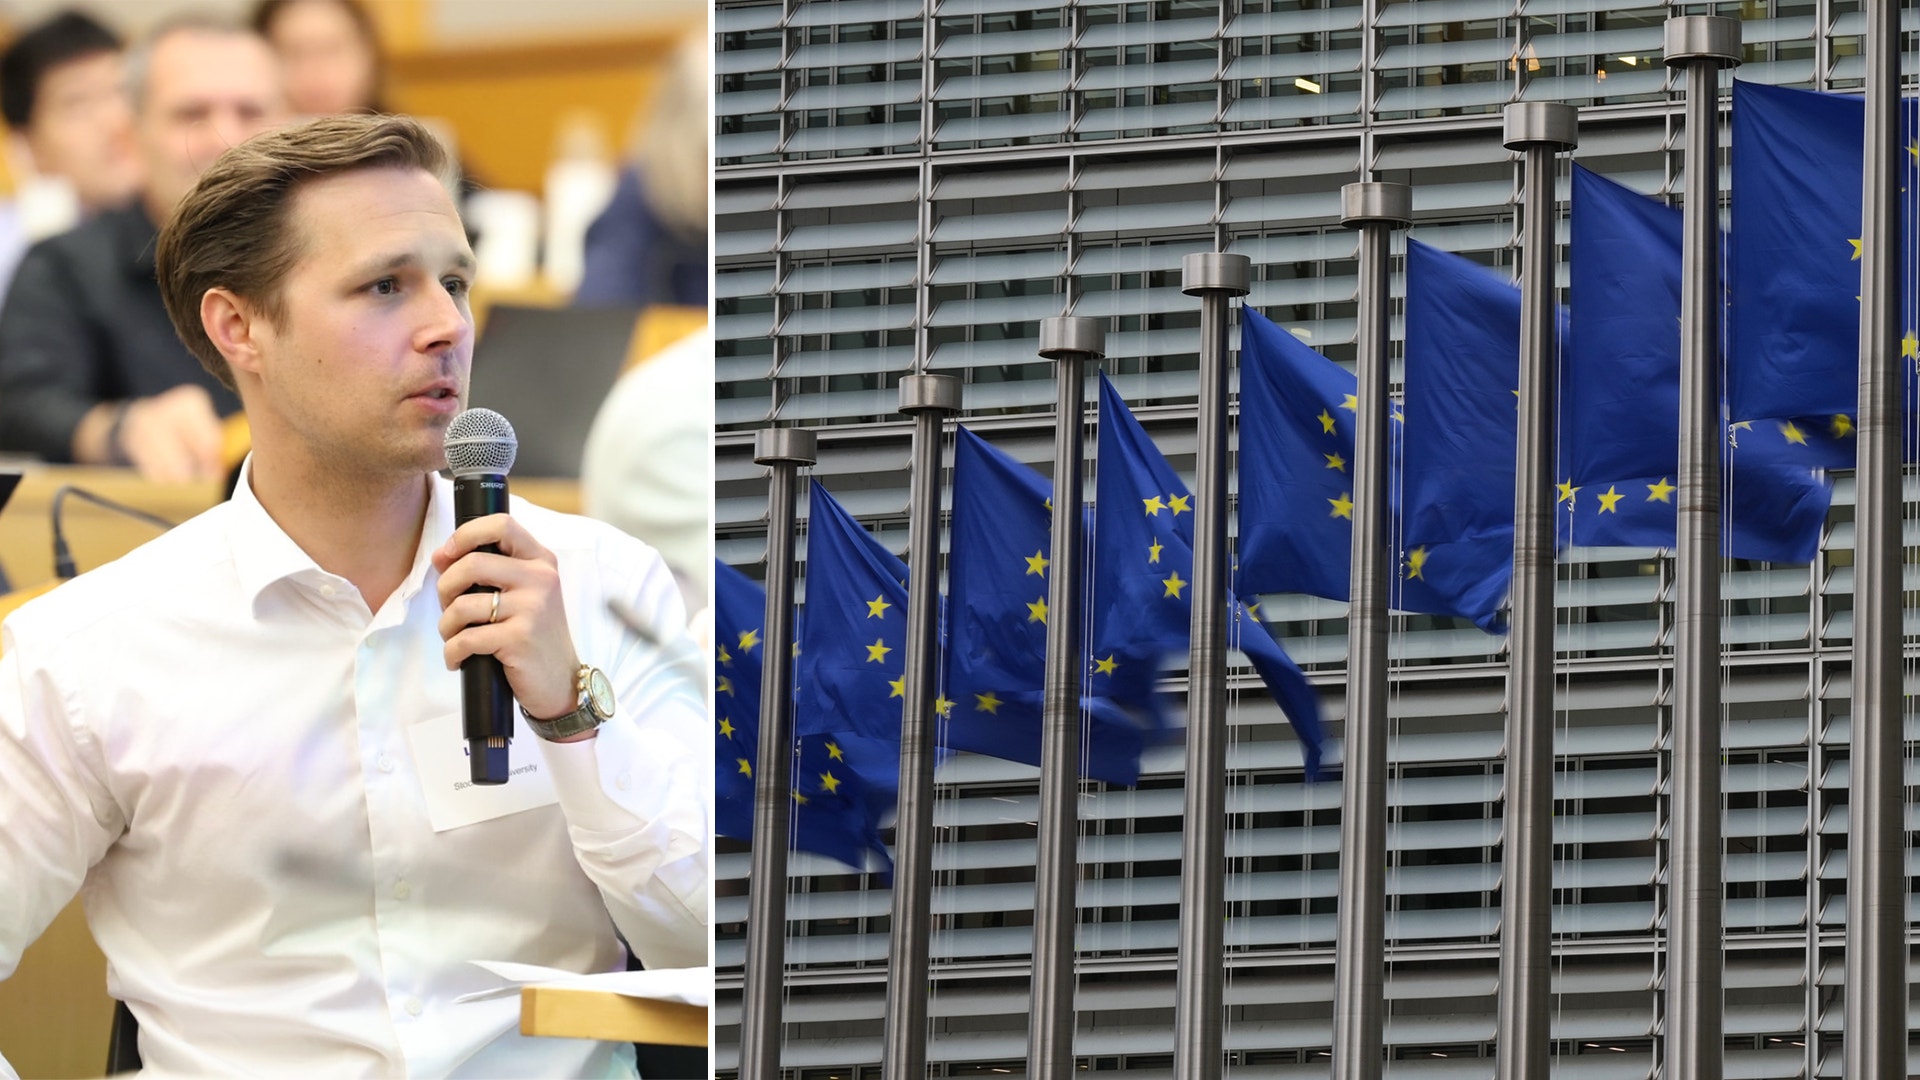
Erik Lidman, professor i bolagsrätt vid Stockholms Universitet, ska bidra till att sprida svensk forskning om bolagsstyrning och kapitalmarknader internationellt. Inom kort tillträder han en ny professur vid Swedish Corporate Governance Institute (SCGI). Satsningen finansieras av näringslivstoppar som Carl Bennet och investerarfamiljen Lindh genom J2L Holdings, och Stiftelsen för rättsvetenskaplig forskning.
– Det som är närmast unikt för svensk bolagsstyrning är att det är aktieägarna som i slutändan bestämmer hur våra bolag ska styras. För svenskar låter det självklart – det är ju de som är ägare – men så ser det inte ut i andra länder, säger Lidman.
I USA, som ofta förknippas med principen om aktieägarnas överordnade ställning, shareholder primacy, är det i praktiken bolagsledningen som bestämmer, förklarar Lidman. Hos oss är det självklart att aktieägarna som är missnöjda i en viss fråga kan begära att en extrastämma ska hållas, och där lägga fram ett förslag för beslut som, om förslaget antas av en majoritet, blir bindande för bolaget. I USA och många andra länder har ägarna ingen rätt att begära att stämma ska hållas och inte heller att få ett beslut behandlat på stämman.
Poängen är inte att svenska aktieägare särskilt ofta utnyttjar dessa möjligheter. Men bara det faktum att rättigheterna finns har enligt Lidman haft stor betydelse för maktförhållandena mellan ägare och företagsledningar, förklarar han.
– Den har säkerligen också varit avgörande för det svenska näringslivets förnyelseförmåga och den livskraftiga aktiemarknaden vi har i Sverige.
Varnar: Varit nära att gå riktigt illa
Nästa vecka ska Lidman träffa en delegation från det USA:s finansdepartementet som vill veta mer om den svenska bolagsstyrningsmodellen. Det är genom möten han hoppas ska kunna ligga till grund för att ge det svenska perspektivet större tyngd i kapitalregelverk, både i USA och EU.
– En följd av att bolagsstyrningen i Sverige är unik är att det är vi som behöver anpassa oss mest till harmonisering. Men vi vill förklara vad som är speciellt med Sverige och varför vi anser att vårt system har varit så framgångsrikt. Det är ett komplext system med många delar som samverkar. Då får man vara väldigt försiktig när man är inne och skruvar på det så att det inte slås i spillror, säger Lidman.
Han varnar för att EU:s harmonisering av regelverken kan utmana den svenska traditionen av aktivt ägande. Det är svårt att vara annorlunda i en tid som präglas av harmonisering. Åtgärder som kanske är bra för Frankrike och Tyskland riskerar att slå helt annorlunda i Sverige.
Enligt Lidman har det vid flera tillfällen varit nära att gå riktigt illa. Ett exempel är EU:s arbete med regler för aktier med olika röstvärde, som svenska A- och B-aktier. EU inspirerades av den svenska modellen, men under förhandlingarna förändrades reglerna för hur stora röstvärdesskillnaderna skulle få vara. Resultatet hade enligt Lidman kunnat få katastrofala konsekvenser för Sverige.
– Man skruvade på det i förhandlingarna tills det blev någonting som hade lett till raka motsatsen. Systemet skulle inte bara sluta fungera, det skulle dessutom ha underminerat vår egen modell totalt.
Efter insatser från svenska forskare och regeringen ändrades förslaget. Lidman menar att hotet från EU i dag inte är lika överhängande som det varit eftersom att det numera finns en medvetenhet om den svenska modellen genom arbetet SCGI gjort tillsammans med OECD. Det visar på hur viktigt det är att sprida forskningen så att den kan slå igenom när den behövs som allra mest.
– Kapitalmarknader är oerhört komplexa system, inte minst för att marknaderna förändras så snabbt. Det måste återspeglas i forskningen. Vi behöver forska på det som ingen kanske riktigt har förstått förut, och sprida den kunskapen, säger Lidman.
Forskning tar tid. Lidman är kritisk till europeiska politiker som vill genomföra stora förändringar utan att först förstå konsekvenserna.
– Det finns en bristande respekt för att de här processerna behöver få ta tid. Vi står inför en massa samhällsutmaningar som är akuta. Men bara för att de är akuta så betyder inte det att vi har svaren omedelbart, utan det är fortfarande så att det tar tid att hitta de rätta lösningarna.
Lidman och hans kollegor arbetar nu på att presentera en modell för harmonisering av kapitalmarknaderna som både kan vara till nytta för de länder som har mindre välfungerande kapitalmarknader, och samtidigt inte riskerar att skada det som fungerar väl på andra marknader.
Genom den nya professuren vill han också undersöka vilken betydelse aktieägarnas starka ställning har haft för Sveriges konkurrenskraft och ekonomiska utveckling. Målet är att ta fram både teoretiska och empiriska belägg för sambanden.
– Att formellt analysera och formulera detta vetenskapligt tror jag skulle ha ett mycket stort värde, både för vår självföreståelse och för hur vi ska tänka när vi formar reglerna för bolagsstyrning och aktiemarknaden, men också som en förebild för andra länder.
Följ ämne och taggar