Ture Wester: Hexagon i högform
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
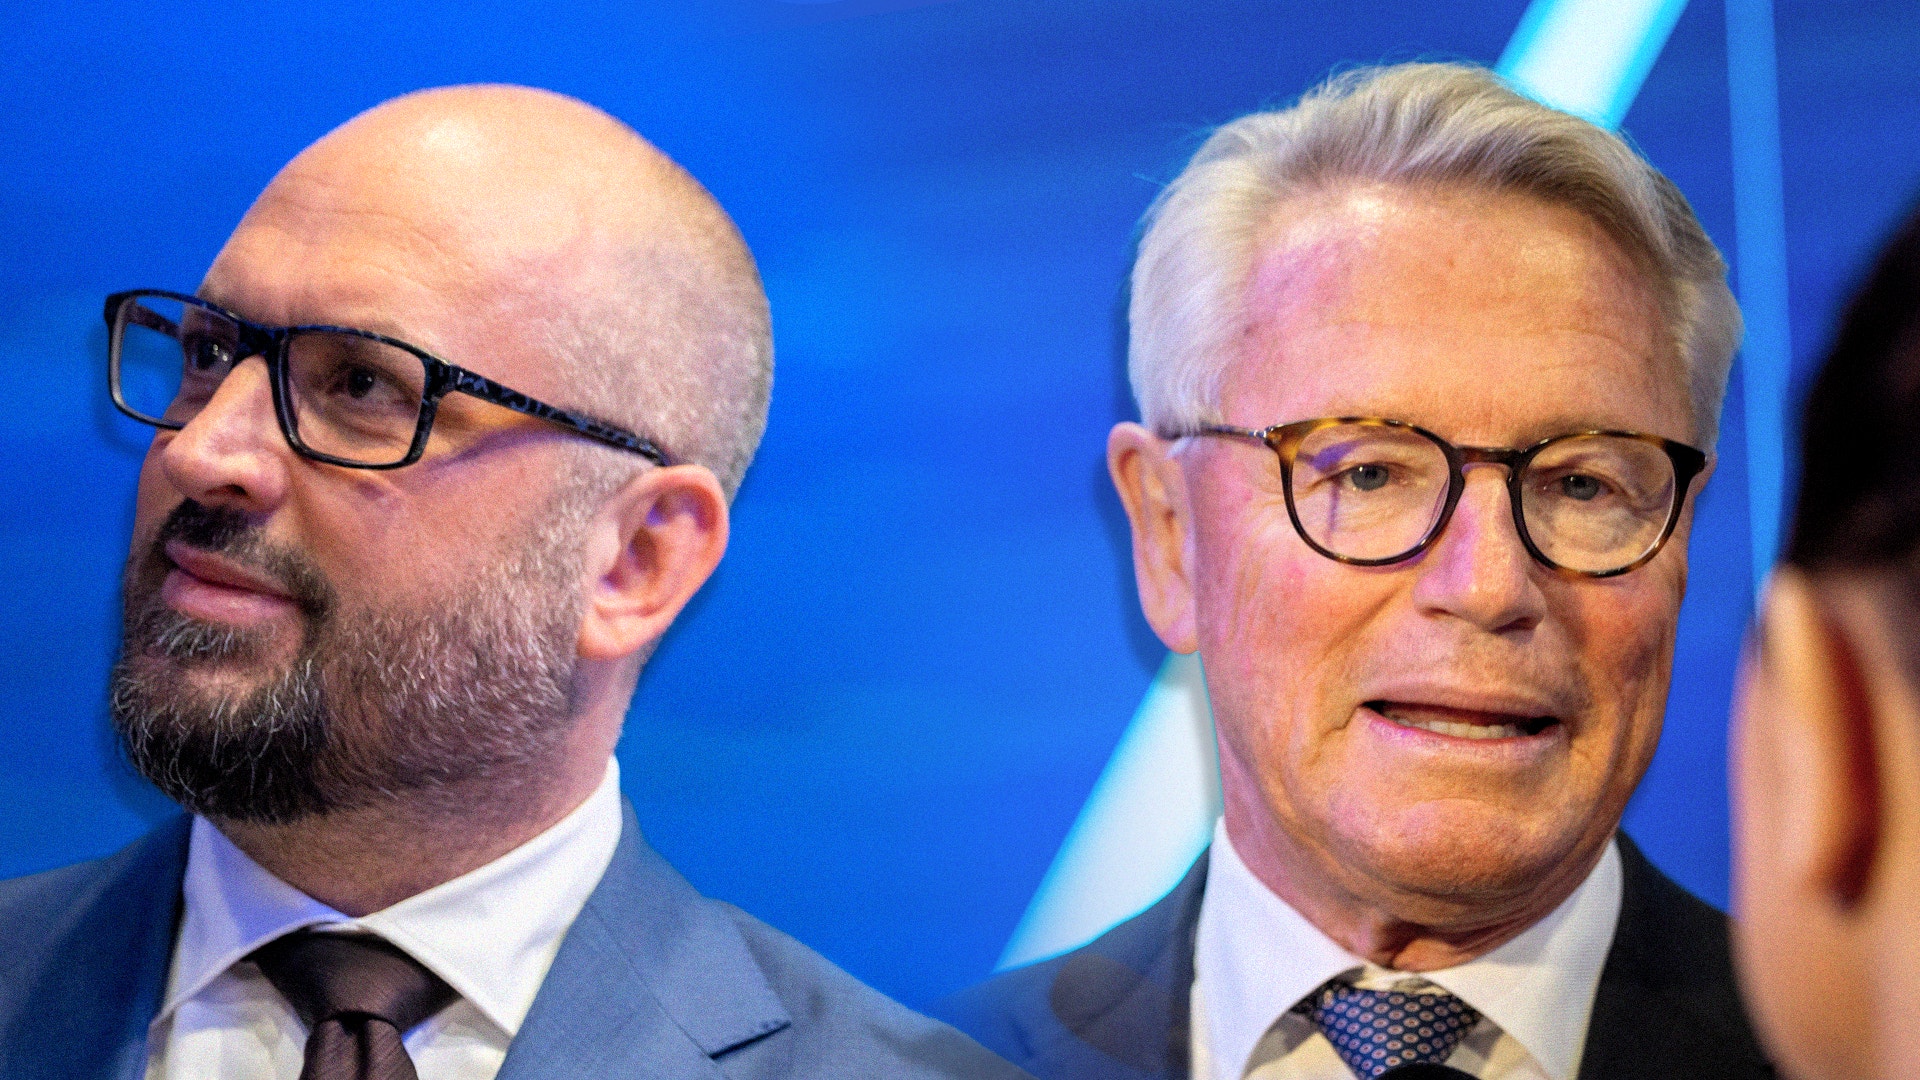
Ingen vet egentligen vad Hexagon gör, sägs det. Men ordförande Björn Rosengren och vd Anders Svensson vet uppenbarligen vad de gör, för vilken leverans! Den högsta organiska tillväxten på fem år, starka marginaler och momentum in i det fjärde kvartalet. Sviten på sju positiva rapportreaktioner i följd förlängs välförtjänt till åtta i dag.
Omsättningen steg 7,5 procent till 1 049 miljoner euro vilket var något bättre än väntat. Men organiskt var försäljningsökningen hela 13 procent – klart över förväntningarna på 8,3 procent. På divisionsnivå är det Autonomous Solutions och Manufacturing Intelligence som bidrar mest, med organisk tillväxt på 23 respektive 16 procent, medan Infrastructure & Geospatial (tidigare Geosystems) växte med 4 procent.
Detta gör Hexagon
Hexagon består av tre delar: Manufacturing Intelligence, Infrastructure & Geospatial och Autonomous Solutions.
Manufacturing Intelligence tillverkar mätinstrument som laserscanners för tillverkningsindustrin med tillhörande mjukvara.
Infrastructure & Geospatial (tidigare Geosystems) sysslar med kartläggning och digitalisering av verkligheten, exempelvis genom att mäta och skapa digitala 3D-tvillingar som genom sensorer fungerar som digitala realtidsuppdaterade kopior av fysiska objekt.
Autonomous Solutions tillverkar teknik som gör att maskiner och fordon kan navigera och agera självständigt till sektorer som jordbruk, gruvdrift, bilindustri och sjöfart.
Snårigt med olika resultatmått
Resultatmässigt är det alltid snårigt med en uppsjö olika mått. Zoomar vi in på det primära måttet för rörelseresultatet ebitac, där forskning och utveckling (FoU) kostnadsförs direkt, så blev resultatet 265 miljoner euro vilket var 12 procent bättre än väntat. Det går att argumentera för att man bör justera för försäljningen av den avyttrade verksamheten Design & Engineering eller utspädande Robotics, men resultatet slår förväntningarna oavsett hur man räknar.
Det märks att firma Rosengren-Svenssons grepp om Hexagon har börjat göra avtryck. Genom att flytta ut beslut och resultatansvar längre ned i organisationen blir styrningen effektivare och divisionscheferna kan kontrollera en större del av sin egen kostnadsbas. Rosengren såg modellen på Atlas Copco och implementerade den sedan själv på Wärtsilä, Sandvik och ABB. Anders Svensson såg den på Rosengrens Sandvik och implementerade den sedan själv på Konecranes. Nu gör de gemensam sak på Hexagon.
Det är andra kvartalet i rad som bolaget överträffar och uppfyller de finansiella målen på organisk tillväxt om 4–6 procent och en marginal på 24–26 procent som sattes på kapitalmarknadsdagen i april tidigare i år. Det är svårt att blunda för att en höjning ligger i korten.
I somras såg det likadant ut med en bra rapport, men denna belönades med en kursrusning på 12 procent. Då skrev vi att värderingen visserligen inte var jättelåg men inte heller kommer bli så mycket lägre. Sedan dess har kursen klättrat knappt 10 procent ytterligare, vilket förklarar att kursreaktionen blir något mildare i dag.
Men vi tror att samma sak gäller nu som då. Hexagon blir fortsatt en vinnare.
Följ ämne och taggar