Henrik Mitelman: Dags att våga gå emot Warren Buffetts råd

 Hämta EFN:s app för iOS och AndroidGratis för iOS och Android: nyheter, analyser, börs, video, podd. Ladda ner gratis
Häromkvällen hade jag en lång diskussion med min aktieintresserade son. Vi pratade om Warren Buffetts råd att bara investera i företag man förstår. Det är en tilltalande tanke. Man kan köpa aktier i företag som tillverkar sådant man själv använder och uppskattar, som Coca-Cola, McDonald’s, Apple, Netflix med mera. Svårare behöver det väl inte vara?
Jag minns när den första Iphonen lanserades. Den var fantastisk. Tänk om jag samtidigt hade köpt Appleaktier och behållit dem! Då hade jag varit rik som ett troll i dag. Men ju mer jag funderar på saken, desto mer tveksam blir jag till att slaviskt följa Warren Buffetts råd.
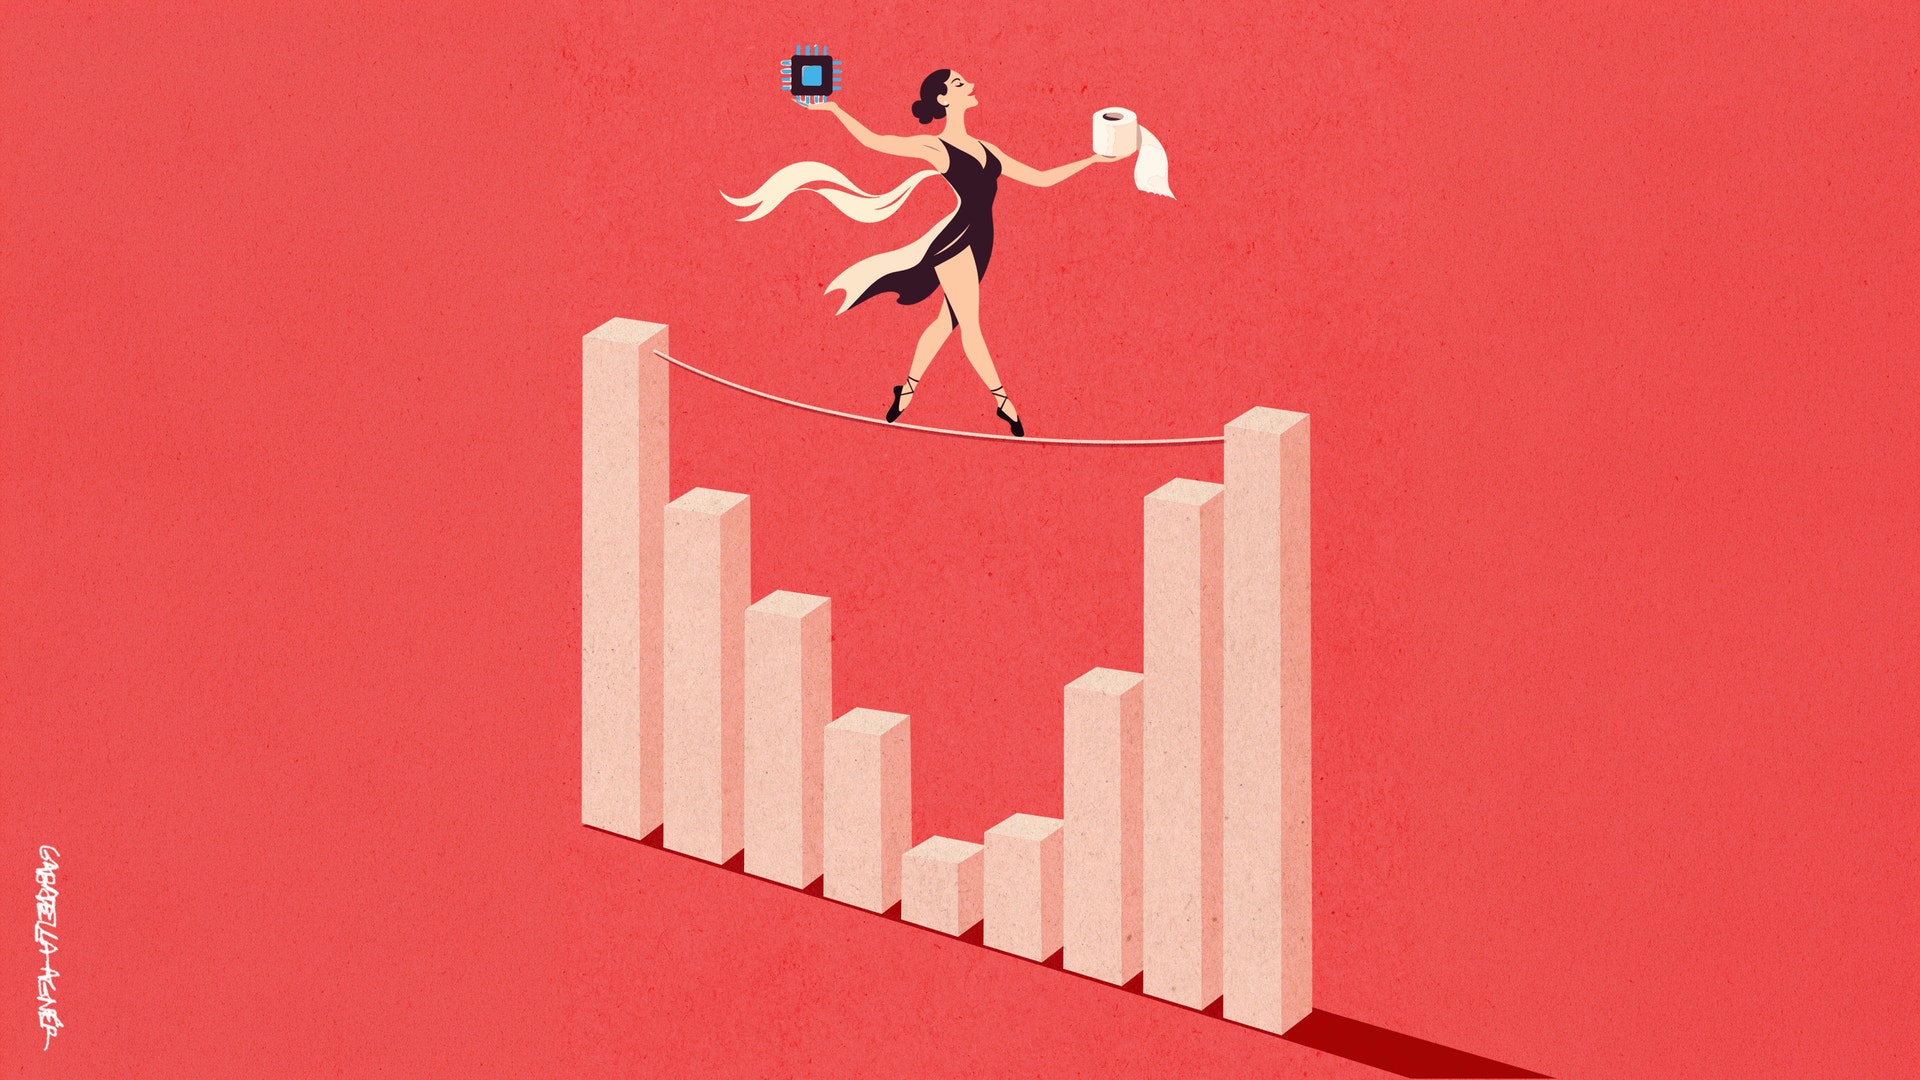
Jag handlar ibland på Hemköp och Willys. Jag förstår precis vad de gör. De köper in mat och säljer den lite dyrare till mig. Det är en alldeles utmärkt verksamhet som ägs av Axfood. Men innebär det att jag ska köpa Axfoodaktier? Inte nödvändigtvis. Marginalerna i dagligvaruhandeln är små och kunderna priskänsliga. Nvidia klår Axfood.
Samtidigt omgärdas livsmedelsjättarna av vallgravar eftersom det krävs enorma muskler för att konkurrera med kedjorna och deras gigantiska inköp.
Jag köper också en del produkter från Essity. De är också duktiga. Men det finns gränser för hur mycket man kan ta betalt för hushållspapper.
Om vi lekmän inte förstår en produkt lär den vara svår att kopiera
Sedan har vi ABB, Mycronic, Hexagon, Octave och andra teknikbolag. Vad vet jag egentligen om deras produkter? Förvånansvärt lite, om jag ska vara helt ärlig. Och kanske är det just därför de är intressanta.
Om vi lekmän inte förstår en produkt lär den vara svår att kopiera. Företag som behärskar avancerad teknik har ett underbart försprång. Läkemedelsindustrin är ett utmärkt exempel. Kunderna är uppenbarligen beredda att betala nästan vad som helst för medikamenterna. Marginalerna blir fantastiska.
Samtidigt är fallhöjden enorm för det enskilda bolaget. En patentutgång eller en fallerad studie efter kostsam forskning är ett elände. Sådant slipper man i livsmedelsbranschen. Hushållspapper lär man behöva även om ett par decennier.
Är det Yubico, med sina framgångar både på och utanför aktiemarknaden, som vaktar våra datorer om tio år? Kanske, kanske inte. Med lite tur och mycket skicklighet har de utvecklat något nytt och tjänar pengar som gräs. Eller så har någon annan gjort bolaget obsolet. Ingen vet. Att Essity lär fortsätta att kränga hushållsrullar till en bråkdel av Yubicos 2026-marginaler kan vi vara ganska säkra på. Vi kan också, till skillnad från bolagen med högt teknikinnehåll, vara säkra på att exempelvis Essity – i en eller annan form – finns kvar.
Samtidigt är det inte säkert att vår förståelse för konsumenter av i dag hjälper oss särskilt mycket. Plötsligt får den yngre generationen för sig att inte dricka vin. Och för några år sedan skulle alla spela padel. Samtidigt förändrar viktminskningsläkemedlen våra matvanor när miljontals människor äter mindre och annorlunda. Vad vet vi om vad de kommer att vilja ha om tio år? Jag skulle inte satsa allt på rätt konsumenthäst.
Marknaden älskar högmarginalbusiness som genererar otroliga vinster när försäljningen rusar. Det är ju där det händer. Men det är också där ingenting händer när de har tappat teknikförsprånget. Parallellt kan till exempel livsmedelsindustrin generera fina kassaflöden år efter år, trots risiga marginaler. Dessutom är sannolikheten för överlevnad hög.
Häromdagen träffade jag ett familjeägt investmentbolag som är verksamt inom ett brett spektrum med allt från blommor och mat till återvinning, badrum, kök och fönster. Där är det inga AI-marginaler, men heller inte de där risiga marginalerna som bara uppstår i branscher utan vallgravar och innovation. Med fina kunderbjudanden, kostnadskontroll, stordriftsfördelar och nya produkter gnetar de vidare varje dag. En sak är säker – om tio år lär vi vilja ha både blommor och badrum. Mindre säkert är att vi vill ha just läkemedel X, mobil Y och chipet Z.
De som tvärsäkert säger att man bara ska befinna sig i branscher med extrema marginaler tenderar att förstå möjligheterna och underskatta riskerna. Och de som skyr tekniken tenderar att underskatta kraften och marginalerna som ny teknik innebär, men de förstår också vikten av att överleva. Allt är inte svart eller vitt. ”Riskspridning” är ett sällsynt osexigt och fint ord.
KÖP
Det analoga. Med alla cyberattacker kanske en USP är den icke-uppkopplade diskmaskinen och robotdammsugaren.
SÄLJ
Börsastrologi. Historiska börssamband är kul, men inte alltid meningsfulla.
Henrik Mitelman är prisbelönt krönikör med ett förflutet som analyschef på SEB. Han reser ständigt över hela världen för att förstå vad som händer i världsekonomin, något han delar med sig av i sina krönikor och podden Börssurr med Mitelman & Mellqvist.
Henrik Mitelman

Relaterat
 AI
Nu testas Nvidias roll som ”centralbank för AI”
 Wall Street
Förlorad uppgång på Wall Street med Nvidia i centrum
 Wall Street
Analysfirma: Alice Huang har kopplingar till Huawei
 Stockholmsbörsen
Trump och Nvidia fick Stockholmsbörsen på fall
 Börs och finans
Jensen Huang slutar som vd för Nvidia
 Börs och finans
Fondbjässarna i Nvidias ras: ”Billigt behöver inte vara bra”
 Wall Street
Jensen Huang frågas ut under ed inom kort
 Wall Street
Kraftig återhämtning i Nvidia – Wall Street vänder upp