Jina Zachrisson: Det som sker nu är förvaltarnas mardröm
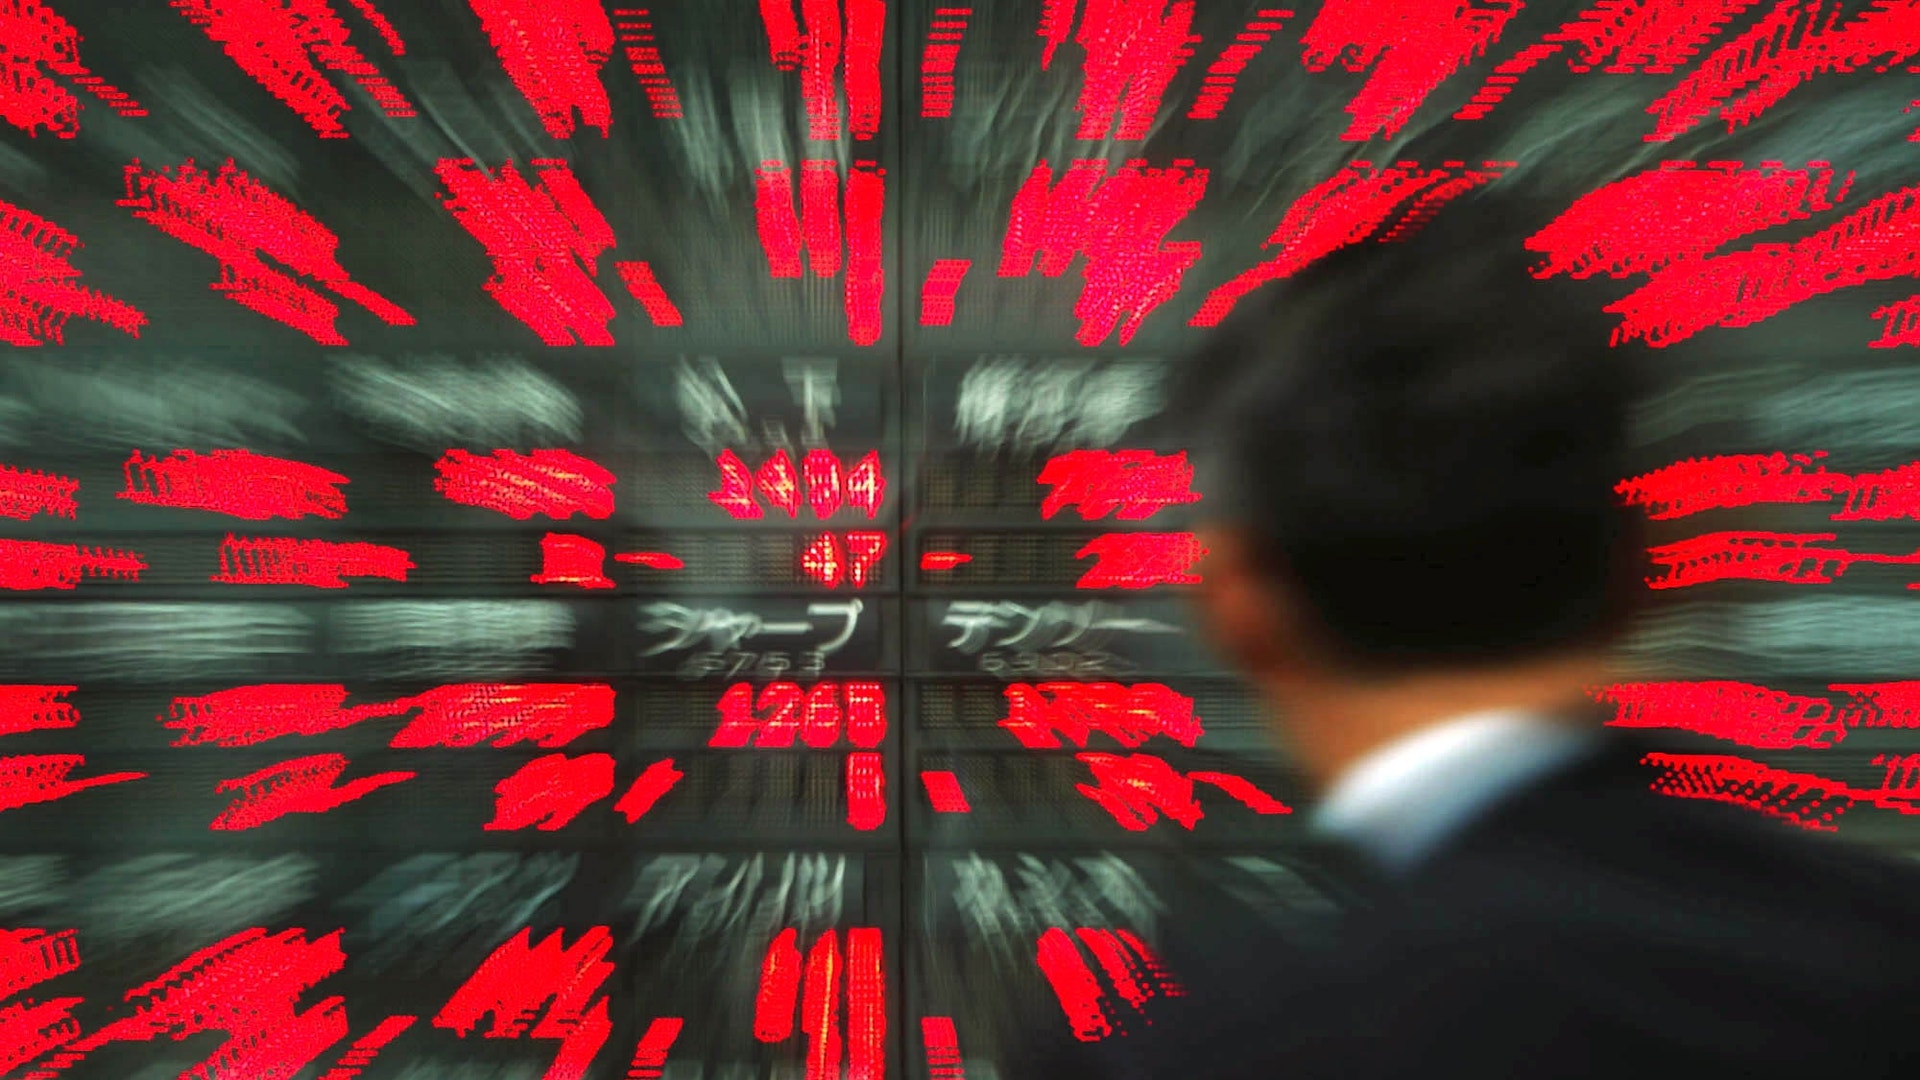
Alla kan relatera till det ångestladdade med en börskrasch. Har du varit lycklig nog att slippa uppleva den själv, så har du läst om den eller sett den på tv. Börsen kollapsar, och på förvånansvärt kort tid blir alla med pengar på börsen lite fattigare.
För proffsen är en fallande börs förstås inte kul, men inte heller fullt så förödande som man skulle kunna tro. Den stora majoriteten av alla aktiefonder på den svenska marknaden jämför sig med ett index, och när index faller så faller även ribban för att anse sig ha gjort ett drägligt jobb. En förvaltare vars fond är ner 35% ett år då börsen är ner 40% är förmodligen nöjd. Och det har han eller hon på sätt och viss rätt att vara – förvaltaren har trots allt slagit sitt jämförelseindex med fem procentenheter. (Det ska tilläggas att andelsägarna som tappat en tredjedel av kapitalet inte nödvändigtvis delar känslan av tillfredsställelse). Poängen är att för den som mäts mot ett index är det inte nödvändigtvis enklare att hänga med i ett rally än att klara sig i en krasch. Och minoriteten fonder som saknar jämförelseindex (hedgefonder och absolutavkastande fonder) är inte heller beroende av börsens riktning. De kan ju själva välja hur exponerade de vill vara genom blankning.
En börskrasch är med andra ord inte förvaltarkollektivets återkommande mardröm. Mardrömmen är snarare aggressiva sektorrotationer av den typ som vi sett de senaste veckorna.
Så vad är en sektorrotation, och hur skiljer den sig från en krasch? I en krasch flyr pengarna börsen, index faller och de flesta aktier med det. Ekonomijournalister intervjuas i morgonsofforna och sparekonomer avråder privatsparare från att sälja i panik. I en rotation sker ingen massflykt. Index ligger relativt stilla, och nyheten runt det förändrade börsklimatet når inte den stora massan. Men under ytan stormar det, med stora fall i vissa sektorer och kraftiga uppgångar i andra. Det här får förvaltaren att kallsvettas av två skäl. För det första kan han eller hon göra stora förluster utan att ha någon bra ursäkt, eftersom börsen som helhet varit rätt stabil. För det andra följer rotationerna lagen om alltings jävlighet: en majoritet av förvaltarna är positionerade för det motsatta.
Den första punkten är enkel att förstå. Den andra är inte lika intuitiv: hur kan det egentligen komma sig att rotationerna alltid tycks gå emot förvaltarkollektivets positionering?
Frågan för oss snart in på de senaste veckorna, men innan dess kan vi ta en kort tillbakablick. Det globala, stora temat har i flera år varit AI och den investeringsboom det fört med sig. Vi snackar naturligtvis Nvidia och de andra halvledarbolagen, och i deras kölvatten resten av AI-värdekedjan. Spaltmeter har skrivits om koncentrationsrisken (att världens börser drivs av allt färre bolag), och i takt med att mer och mer kapital hittat till AI-boomens vinnare har samma kapital lämnat andra aktier och sektorer. Resultatet: en lång period där nästan allt AI-relaterat gått extremt starkt och i stort sett allt annat gått sämre. De senaste veckorna har trenden vänt. Den här typen av korrektioner går ofta snabbare och känns våldsammare än uppgången som föregick dem.
Den enklaste beskrivningen av de senaste veckorna är att aktier som anses vara AI-vinnare har fallit rejält, medan bolag som anses ligga på tryggt avstånd från temat (till exempel dagligvaror och hälsovård) gått starkt. Varför, och varför just nu? Läser man börsmedia får man spridda förklaringar där olika enskilda händelser pekas ut som droppen som fick AI-bägaren att rinna över. Men sanningen är nog att ingen vet varför det hände just nu.
Men de flesta känner nog att de vet varför detta händer: AI-traden blev helt enkelt för poppis. Det är också därför lagen om alltings jävlighet är tillämplig. Rotationer ut ur en sektor sker nämligen först när tillräckligt många äger den. Det handlar alltså inte om att AI-boomen kommit av sig, eller att bolagen slutat leverera, utan om att för många investerat för tungt i samma bolag. Nu vill många av dessa ut, samtidigt, och det är lätt att panik uppstår.
Jaja, kanske du tänker. Nog gick väl detta att förutspå?
Vi såg trots allt en miniatyrvariant av samma rotation i juli, borde inte alla ha förstått att det skulle hända igen? Jo, det har nog många förstått (och varnat för, i exempelvis EFN:s Börslunch). Men en förvaltare måste investera pengarna någonstans, och oftast är det mest behagligt att investera i det som funkar. Under en ganska lång tid har AI varit det som funkar. Valet är rätt enkelt: antingen äger du det som går upp, eller så flyttar andelsägarna kapitalet till någon som gör det. På ett eller annat sätt tenderar pengarna därför att hamna i vinnaraktierna.
Hur har då rotationen sett ut på Stockholmsbörsen? Rapportsäsongen har just börjat, och hittills kan vi konstatera att verkstad och bankerna generellt gått svagt, medan det finns gott om ljusglimtar i andra sektorer (till exempel bland småbolagen, samt vissa livstecken i fastighetssektorn).
Bankernas svaghet är fundamental och kommer från en kombination av rapporter som kommit in lite svagare än väntat och frågetecken kring kapitalkraven i SEB och Nordea. Det slår direkt mot utdelningar och återköp, vilket varit ett av huvudskälen att äga aktierna.
Verkstadssektorns svaghet står däremot i kontrast till rapporterna. Mest talande för rotationen är Atlas Copco och ABB, som båda levererade starka kvartal men ändå såg aktierna falla kraftigt. Problemet är inte bolagens resultat, utan att marknaden identifierar dem som AI-vinnare (och därmed som del av det tema man för tillfället äger lite för mycket av).
Där sluts cirkeln. Ska man sälja AI-vinnarna och samtidigt sälja bankerna, ja då måste pengarna in någon annanstans. Och så är rotationen i gång: gårdagens vinnare säljs, morgondagens letas fram.
Jina Zachrisson har cirka 15 års erfarenhet från finansbranschen i Stockholm och i London, senast som managing director och mäklarchef på investmentbanken Goldman Sachs. Sedan 2024 skriver hon spänningsromaner för Bonnierförlaget Romanus & Selling och sitter i tre bolagsstyrelser: börsnoterade Meds Apotek AB, fondbolaget Protean Funds Scandinavia och Avarda bank.
Jina Zachrisson
Relaterat
- Kvartalsrapporter
Fler tungviktare väntas – här är EFN:s rapportguide för veckan
 Wall Street
Nya förlorare på Wall Street – dieseloro sänkte lågpriskedjor
 Wall Street
 backar på bred front
 Wall Street
AI-oron sänkte Nasdaq – värsta veckan sedan juni
 Wall Street
Mörkrött på Wall Street
 Börs och finans
Grafgurun slår hål på börsmyten – pekar ut fyra aktier
- Börs och finans
First North-bolag har inte betalat Nasdaq - riskerar avnotering
 Börs och finans
Strategens skarpa varning: Då kommer värsta kraschen sen 2008