Dramat bakom barrikaderna – Frankrike kläms från två håll
Nu drivs konflikten mot historisk uppgörelse.
 Joakim RönningReporter
 Gabriella AgnérIllustratör
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
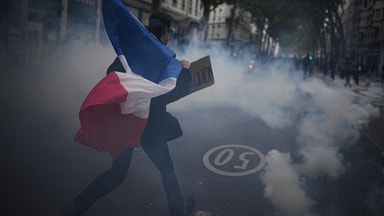
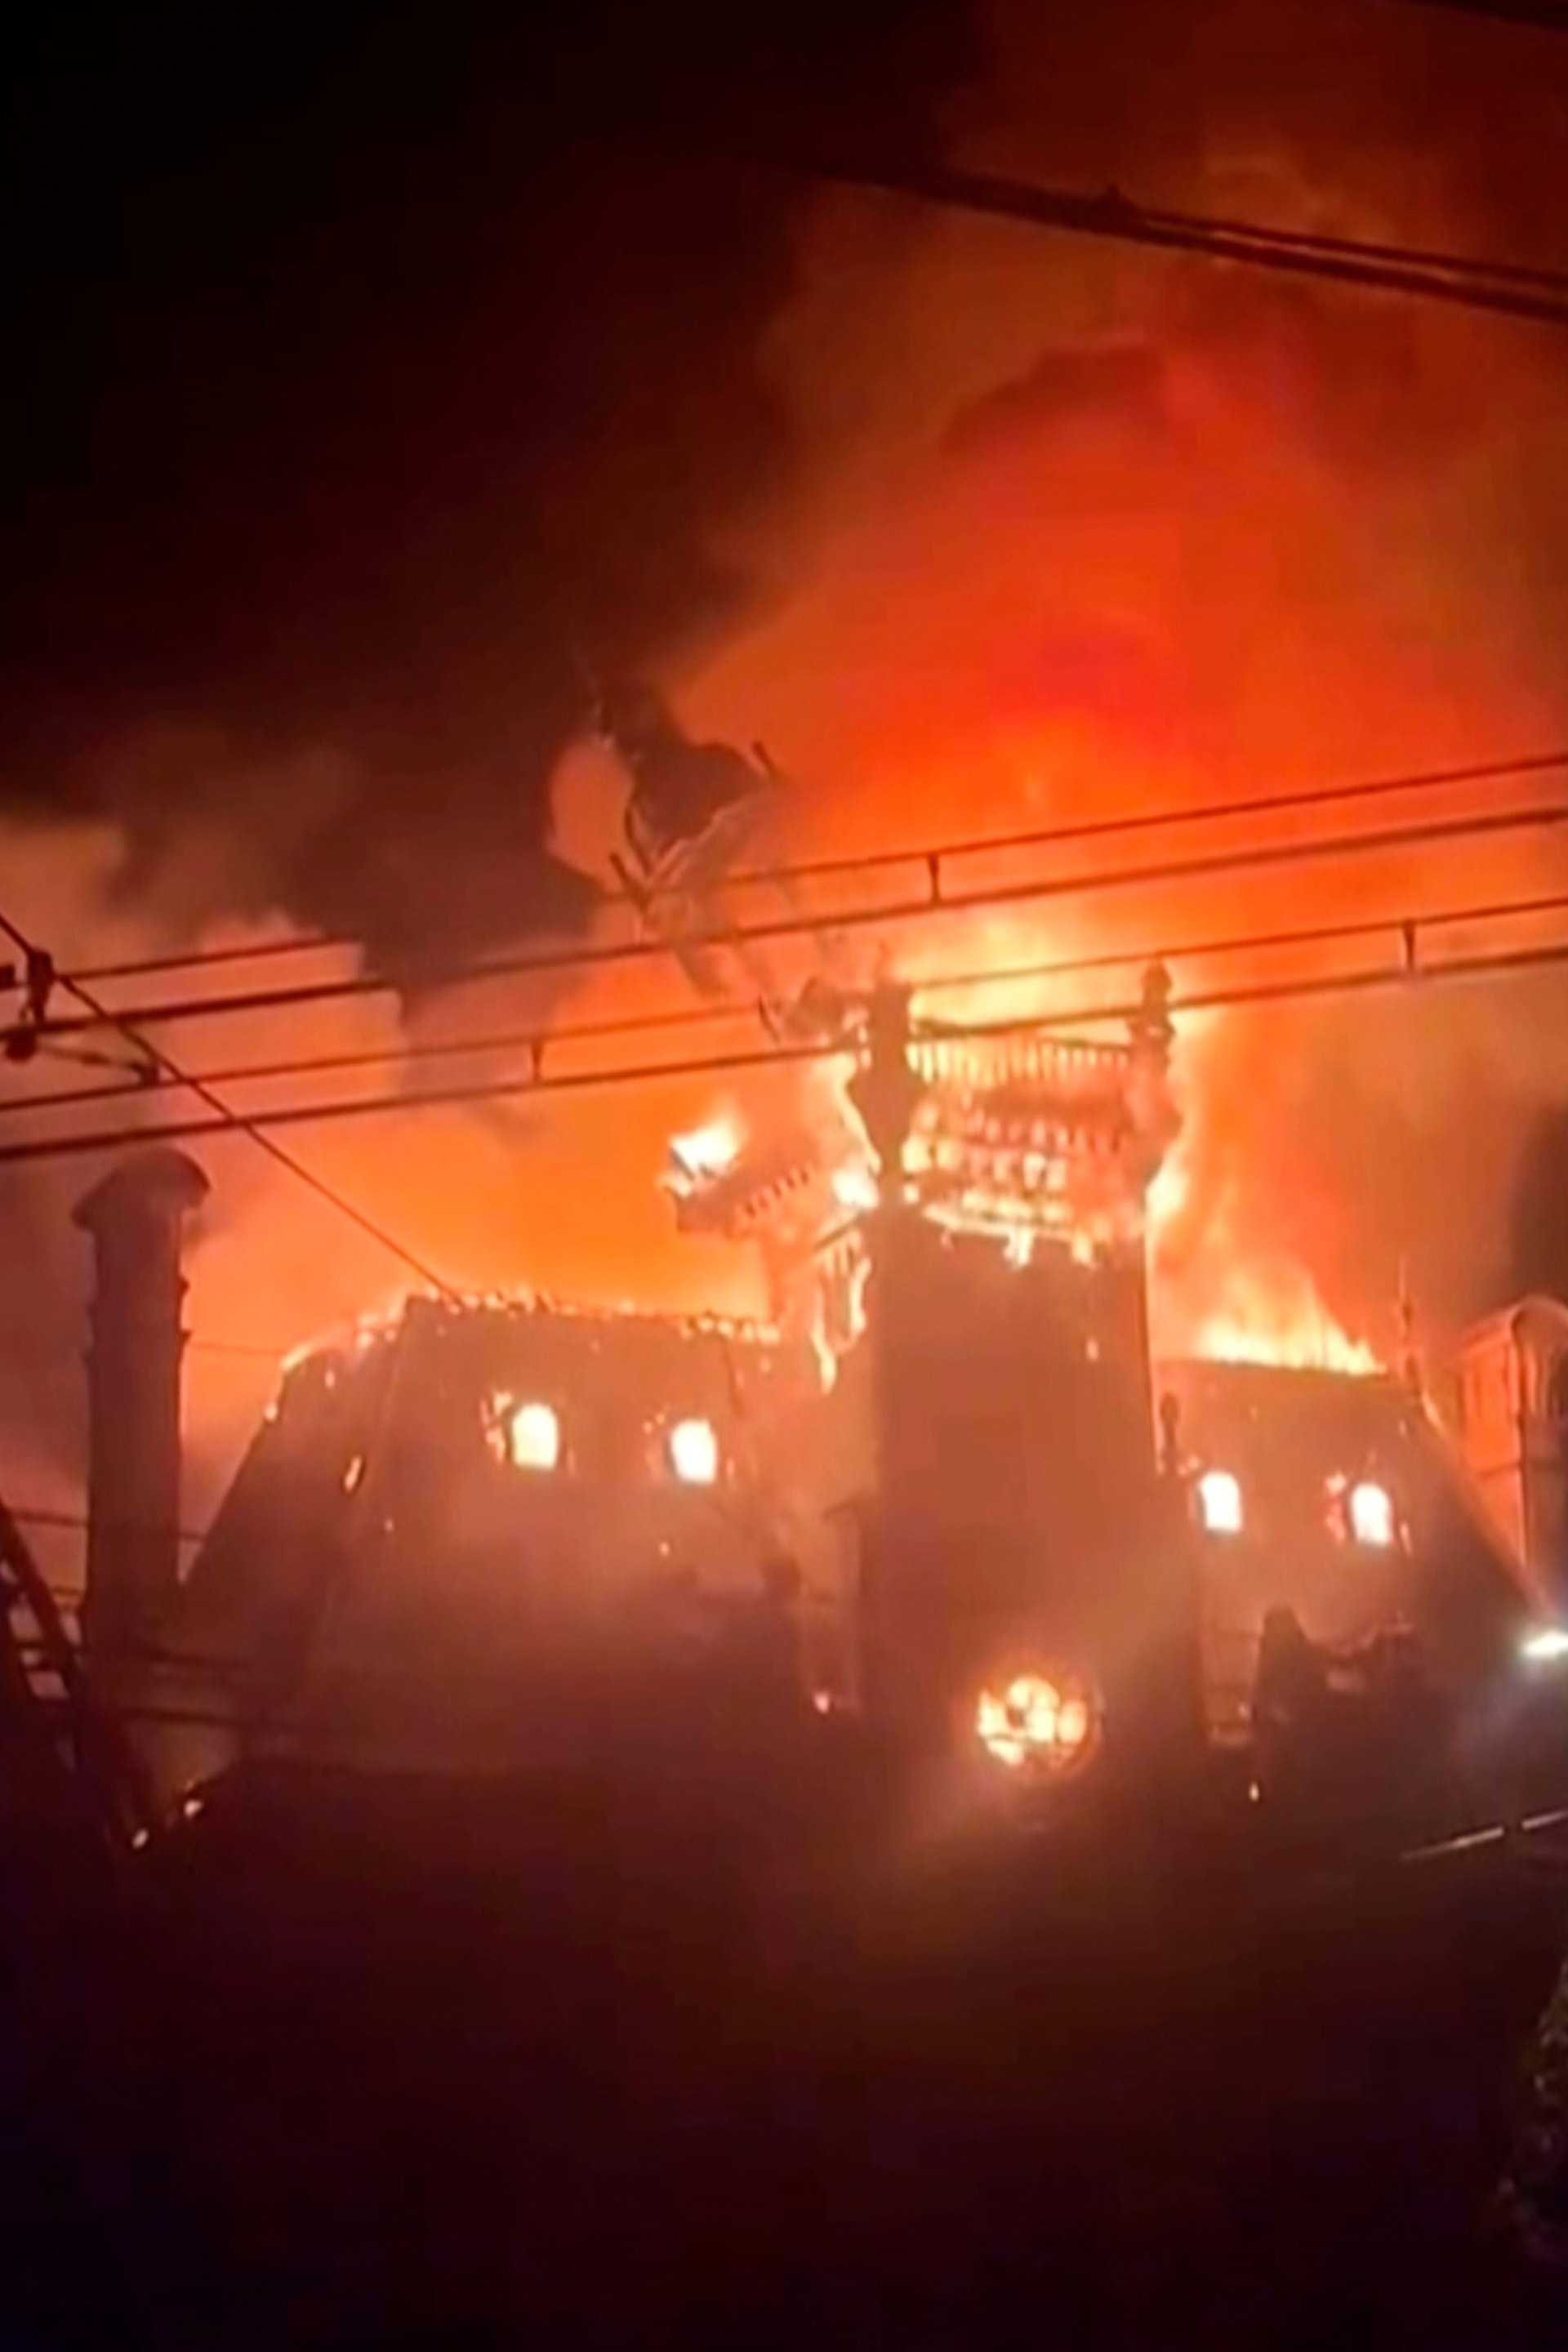
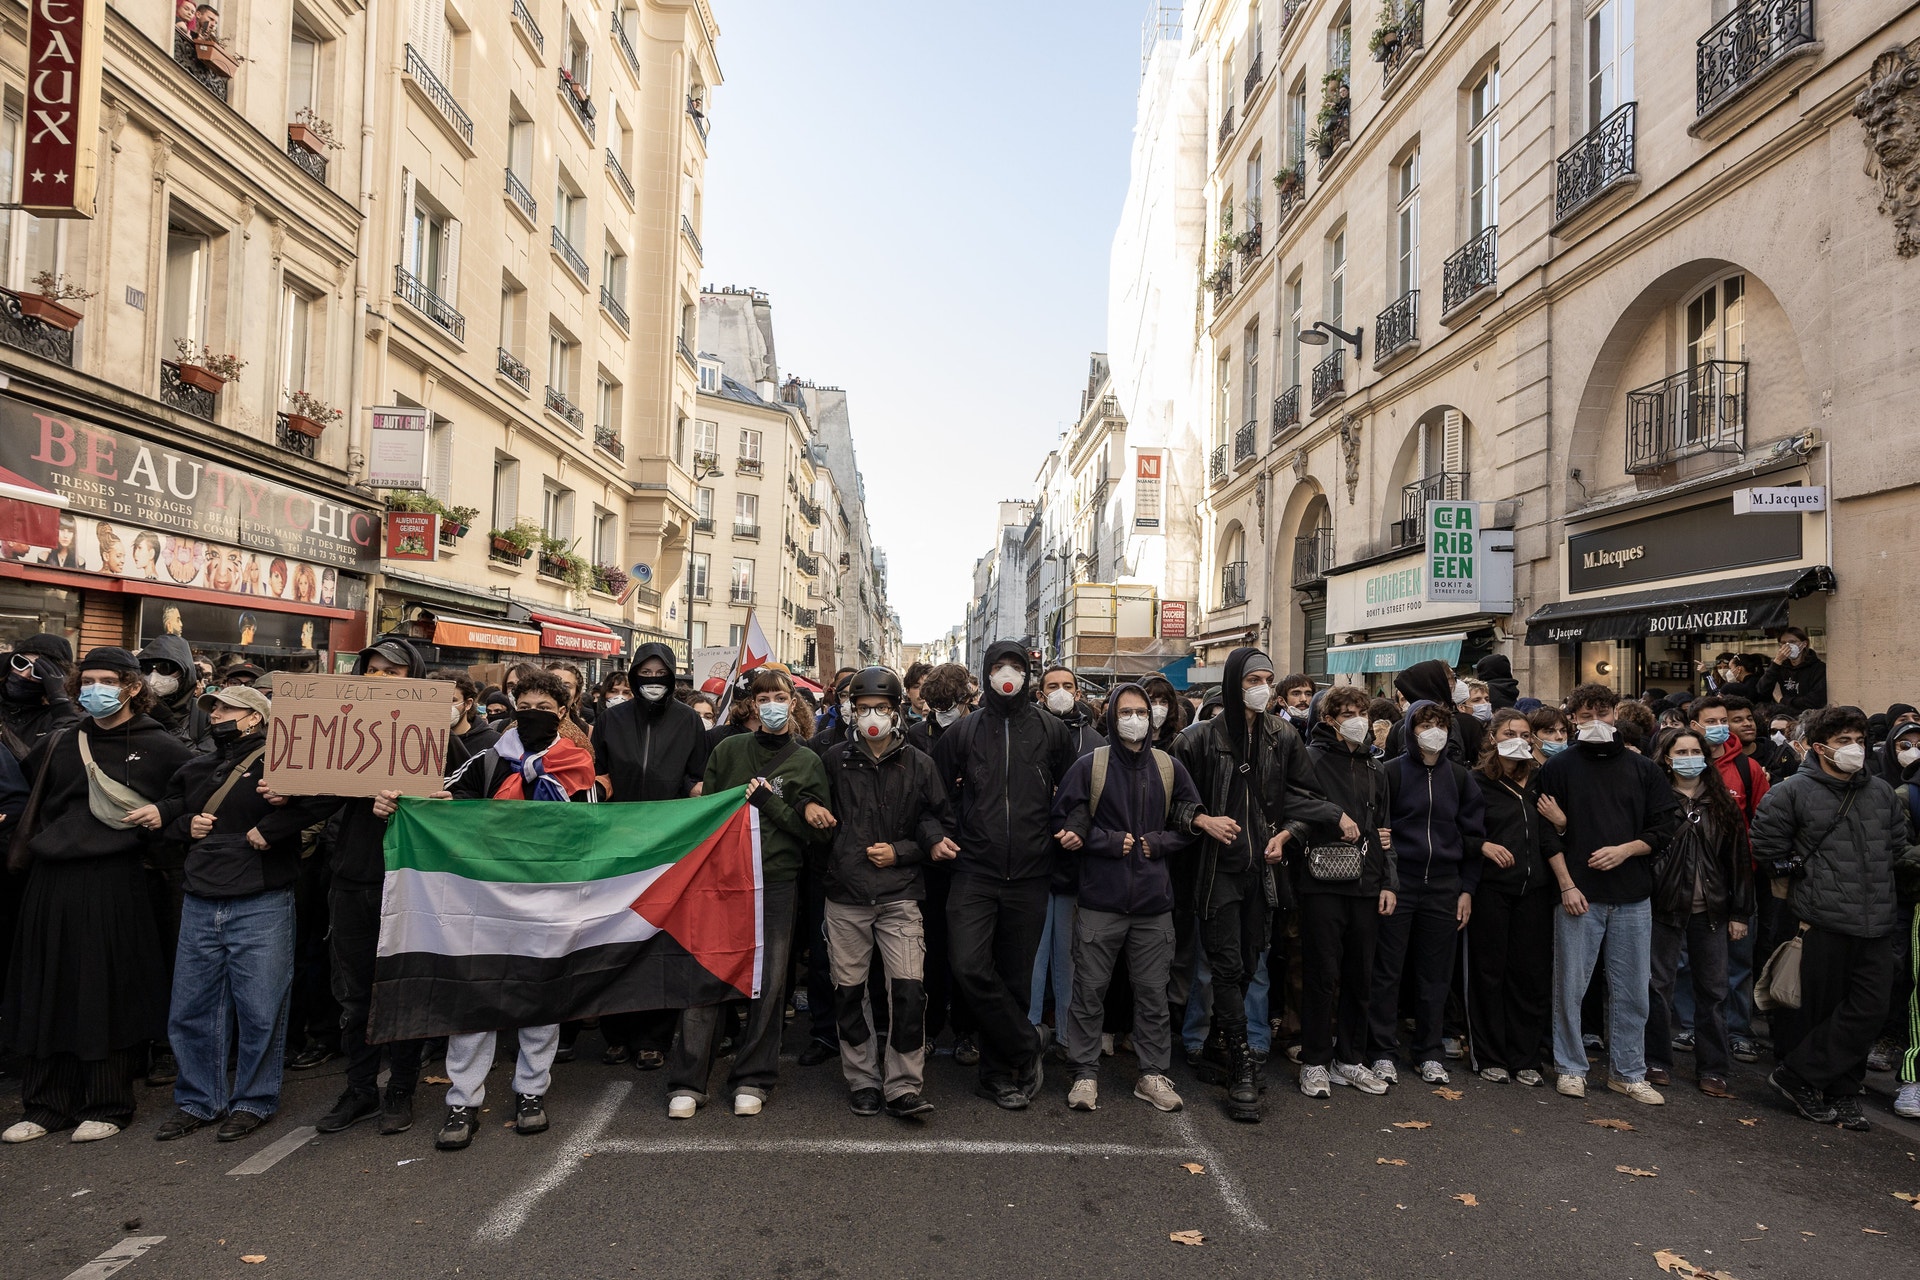
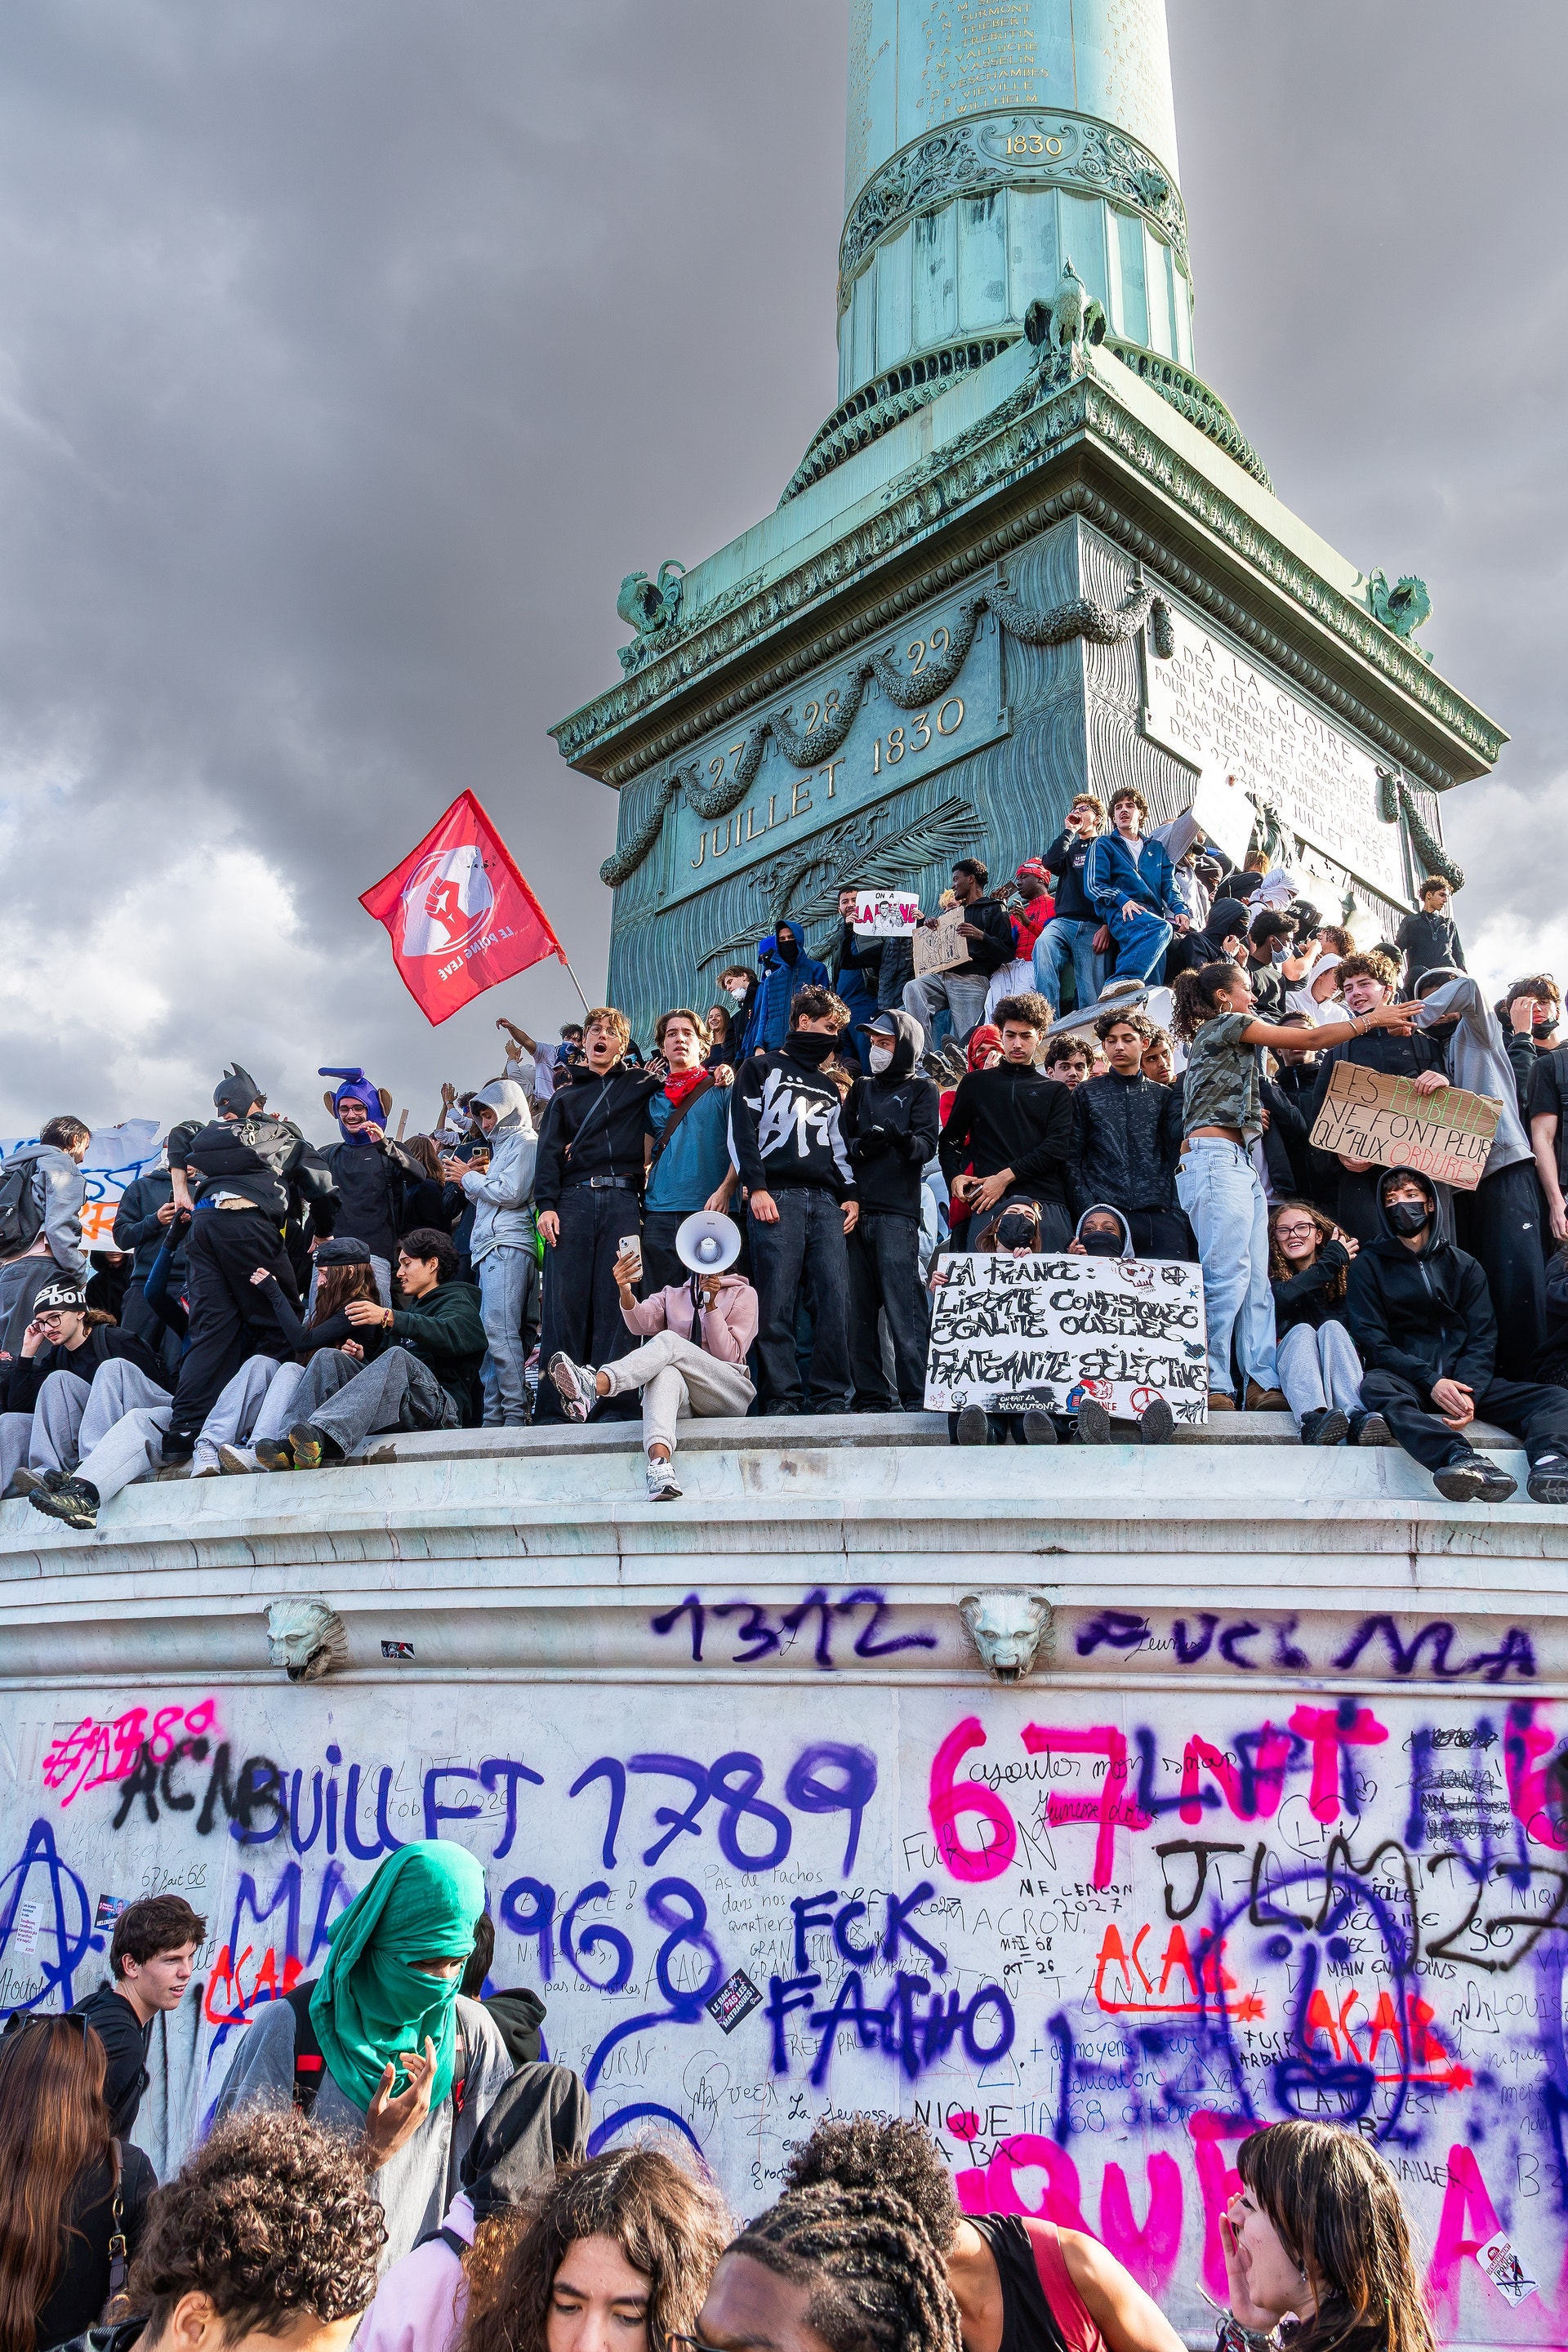
Den 17 oktober hade det stora demonstrationståget i Paris inte fått tillstånd att passera Place de la Bastille. Ändå nådde ett icke anmält tåg dit på eftermiddagen. Ankomsten följdes av kravaller, tårgas och vandalisering.
Protesterna i sin helhet var landsomfattande, men Place de la Bastille har en särskild mytologisk status. Här låg fängelsefästningen vars stormning den 14 juli 1789 blev franska revolutionens mest ikoniska händelse. Arga parisare hade tidigare samma dag lagt beslag på tiotusentals gevär för att försvara sig mot kungens trupper, men saknade krut. Jakten på ammunition förde dem till Bastiljen, en av kungamaktens mest fruktade symboler, dit kronans krutreserv flyttats. När fästningen föll blev det startskottet för en revolution som tre år senare skulle störta monarkin.
– Revolutionen 1789 åberopas alltid så snart protesterna nått en viss omfattning eller en viss nivå av våldsamhet, säger Emmanuel Fureix, professor i historia vid Université Paris-Est Créteil, i en intervju med EFN Finansmagasinet.
Barrikadernas historia
Revolutionen följdes av nya uppror. Under 1800- och 1900-talen återkom barrikaderna. De blev en del av den politiska självbilden.
– Revolterna har befäst tanken på att uppror inte bara är en rättighet utan rentav en skyldighet när medborgerliga rättigheter kränks, säger Emmanuel Fureix.
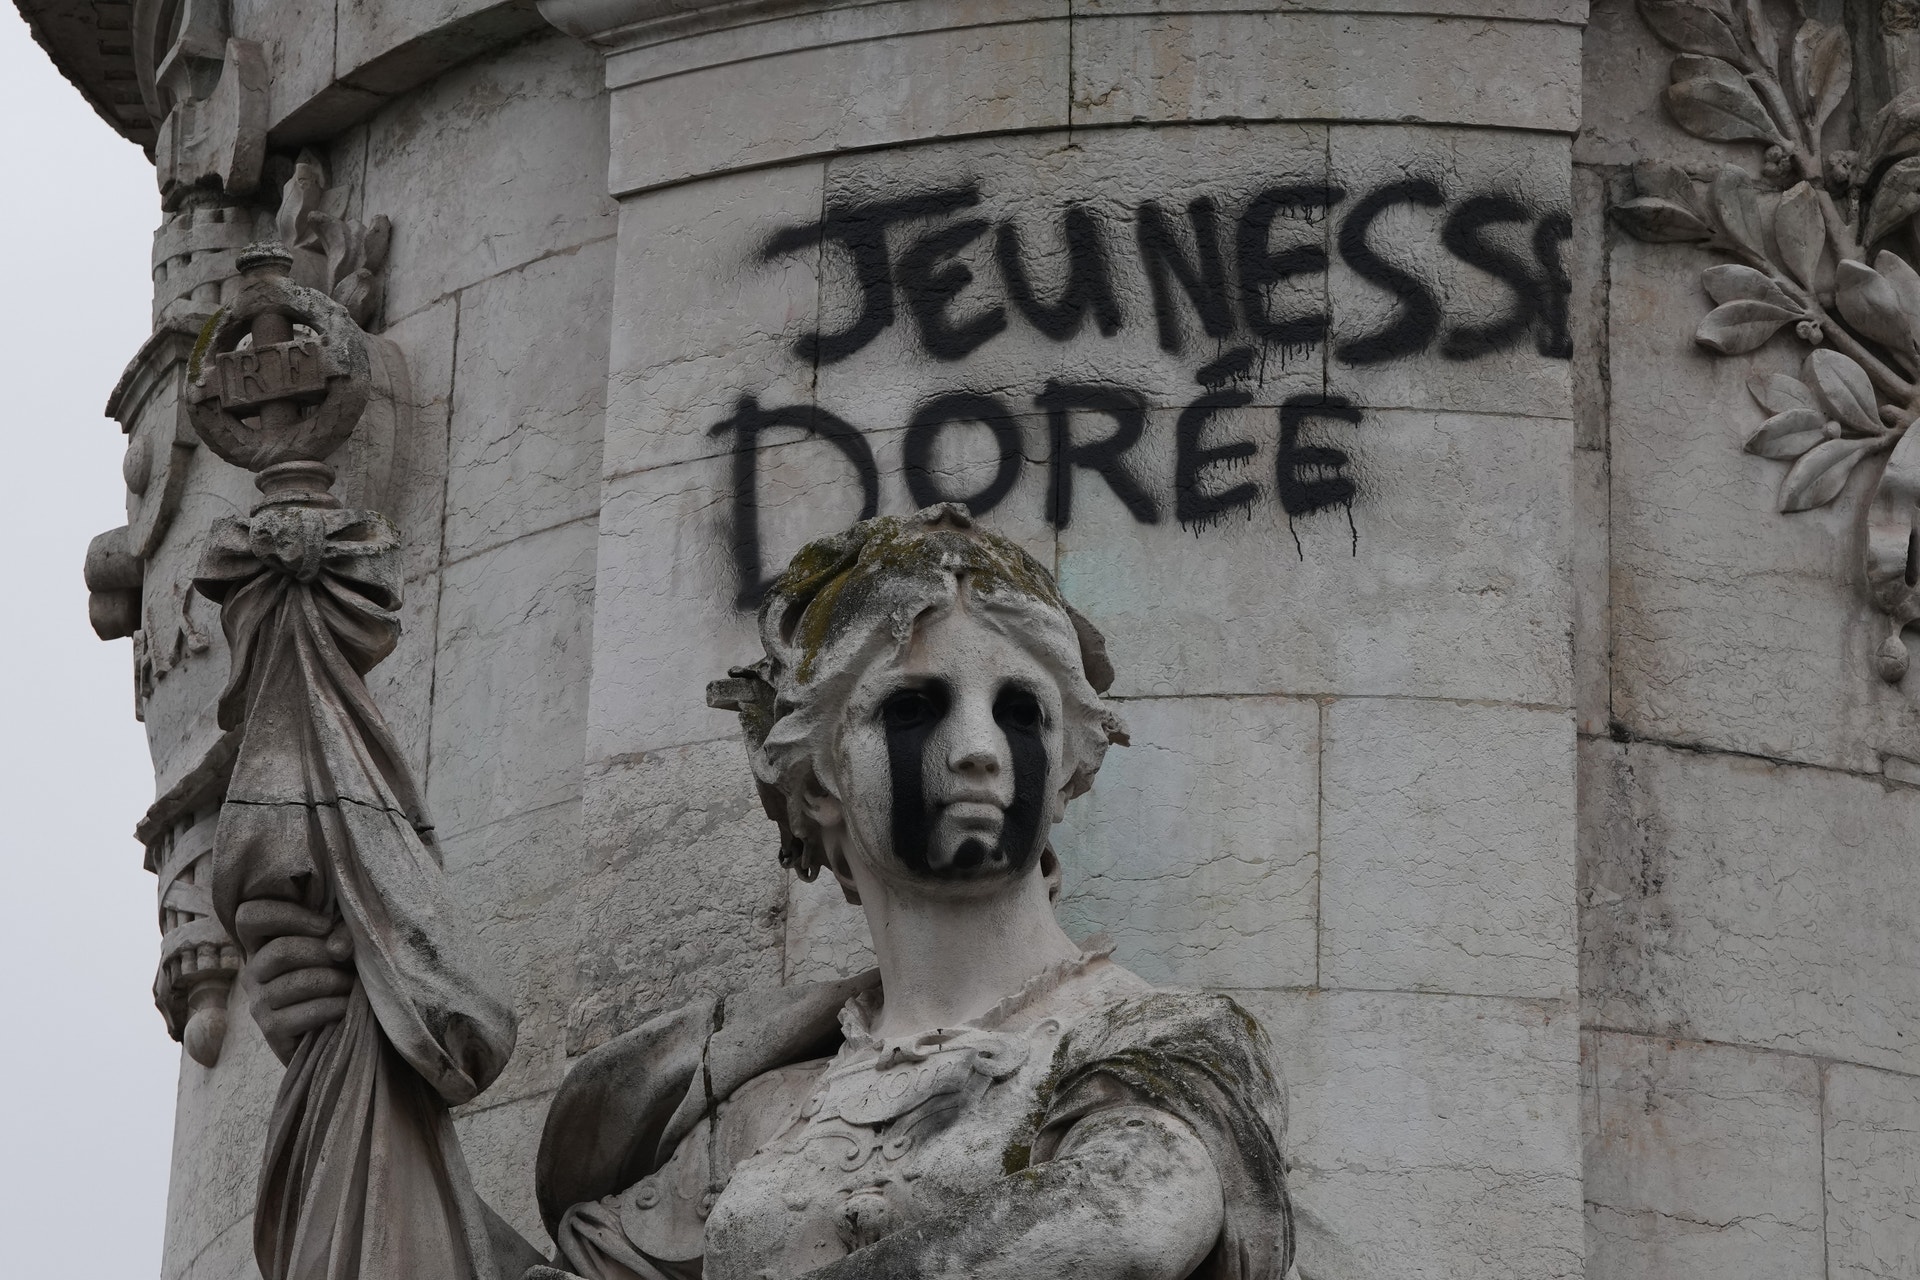
Men historikern värjer sig för att dra en alltför rak linje från den blodiga avslutningen på Frankrikes 1700-tal till dagens demonstrationskultur. Numer handlar striden primärt om fördelning av statens kassakista.
2026 började protesterna i gymnasieskolorna, med elevprotester mot lärarbrist, överfulla klassrum och undermåliga skollokaler, innan de växte till något större. Fackföreningar, ständigt stridbara jordbrukare och delar av missnöjesrörelsen Gula västarna anslöt sig i demonstrationstågen.
Långivarnas revolt
På andra sidan av statskassan pågår en annan revolt, där fransmännen i dag hittar ammunition att finansiera sina dignande underskott: obligationsmarknaden.
Investerarna på obligationsmarknaden har ända sedan i vintras signalerat tydliga krav mot politiska makthavare inför det stundande presidentvalåret 2027, och allt handlar om budgetunderskotten och den höga statsskulden. Den sittande regeringens försök att få ordning på budgeten har inte övertygat marknaden.
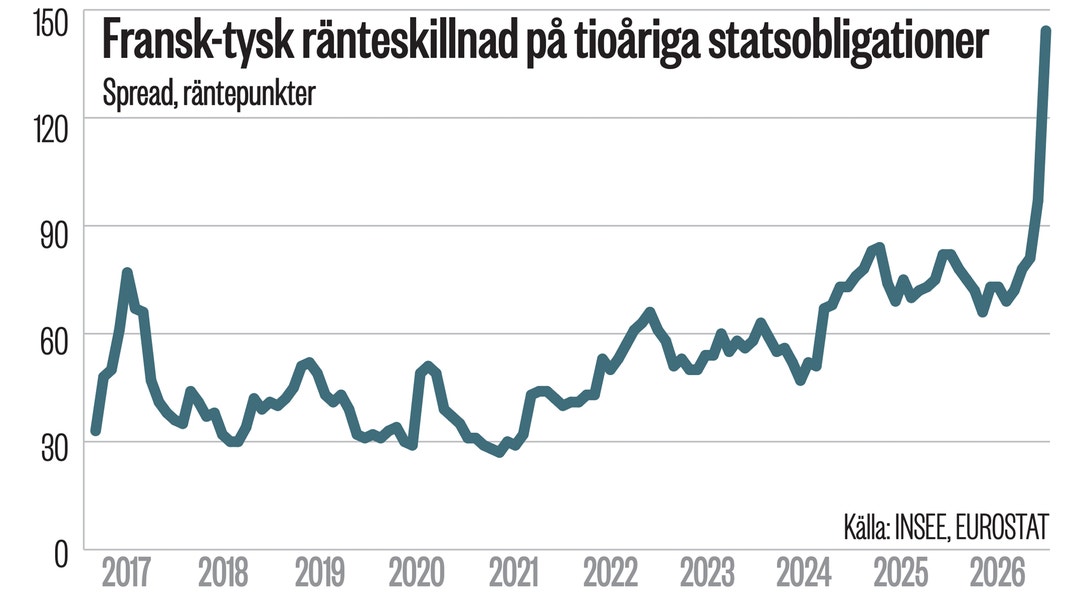
Misstroendet gestaltas allt som oftast i ränteskillnaden mot Tyskland, Europas största ekonomi och den traditionella säkra hamnen på euroområdets obligationsmarknad.
I februari var skillnaden mellan ländernas tioåriga statsräntor omkring 60 räntepunkter – nära den normalnivå investerare vant sig vid. Under hösten har skillnaden – ”spreaden” på finansspråk – överskridit 170 punkter, motsvarande 1,7 procentenheter, när Frankrikes tioårsränta klättrat över nivån 5 procent.
Éric Dor, finansprofessor vid handelshögskolan IÉSEG, försöker skilja den globala ränteoron, som fått stor uppmärksamhet på sistone, från Frankrikes egna problem. Av den franska tioårsräntans uppgång på som mest över 190 punkter sedan slutet av februari uppskattar han att inte ens hälften förklaras av globala faktorer. Det mesta beror på Frankrikes egna bekymmer.
Ett av de allvarligaste är det politiska kaoset, som skadar landets trovärdighet som låntagare, säger Éric Dor. Regeringen hade tidigare räknat med ett budgetunderskott på 4,6 procent av bnp under 2026. Nu väntas 5,4 procent, mot euroområdets genomsnitt på 3,3 procent. För 2027 föreslås budgetförstärkningar på sammanlagt 54 miljarder euro. Det skulle dock bara minska underskottet till 5 procent, och det förutsätter att det splittrade parlamentet godkänner åtgärderna.
Problemet går heller inte att växa ifrån. Enligt det franska finanspolitiska rådet HCFP är underskottet nästan helt strukturellt. Det innebär att staten även under normala konjunkturförhållanden spenderar betydligt mer än den får in.
– Den genomsnittliga räntan på hela statsskulden ligger redan något över den förväntade tillväxten i ekonomin, även när inflationen räknas med. Det innebär att Frankrike nu behöver ett budgetöverskott före räntebetalningarna för att stabilisera skuldkvoten, säger Éric Dor.
Men Frankrike uppvisar i stället ett betydande primärt underskott – alltså redan före räntebetalningarna.
– Problemet är att Frankrike i dag har ett primärt underskott på 3 procent av bnp. Det visar vilken enorm ansträngning som krävs, säger Éric Dor.
Vid halvårsskiftet hade Frankrikes samlade offentliga skuld vuxit till närmare 3600 miljarder euro, motsvarande 119 procent av bnp. Den har byggts upp genom årtionden av budgetunderskott.
Lånen har olika långa löptider. När de gamla lånen förfaller måste de ersättas med nya, samtidigt som de fortsatta underskotten får skuldberget att växa.
Och långivarna talar sitt tydliga språk genom räntemarknaden – det blir allt dyrare. Obligationer från lågränteåren ersätts nu med lån till betydligt högre räntor. Éric Dor hänvisar till beräkningar som visar att den genomsnittliga skuldräntan stigit från 1,2 procent 2020 till omkring 2,5 procent i år. Ekonomin väntas i sin tur växa med omkring 2 procent. Om det förhållandet består riskerar skulden att växa snabbare än ekonomin som ska bära den, även om staten skulle sluta låna till annat än bara räntebetalningar.
För att stabilisera skulden måste dagens primära underskott på 3 procent av bnp vändas till överskott.
Det är en omfattande övning i ett land där barrikadernas historia talar sitt tydliga språk. Betydligt mindre besparingar än dem som nu krävs har fått människor att ge sig ut på gatorna.
Så skulle ECB kunna ingripa vid en skuldkris
• TPI. I enlighet med reglerna i Transmission Protection Instrument kan ECB stödköpa ett eurolands statsobligationer om ”omotiverade marknadsrörelser” hotar den gemensamma penningpolitikens funktion. Centralbanken väger bland annat in hur landets budgetdisciplin och skuldhållbarhet ser ut.
• OMT. ECB kan också köpa obligationer via Outright Monetary Transactionsinstrument, om Frankrike accepterar ett ekonomiskt stödprogram via euro områdets räddningsfond ESM. Stödet är alltså förenat med krav på ekonomisk politik och reformer, vilket innebär att franska parlamentets godkännande skulle behövas.
• Annan flexibilitet. ECB skulle potentiellt kunna dämpa pressen på den europeiska statsobligationsmarknaden i sin helhet genom att pausa den kvantitativa åtstramningen (QT), där centralbanken minskar sin balansräkning av obligationsinnehav som köpts upp efter finanskrisens kvantitativa lättnad (QE).
Eftergifternas republik
Svaga statsfinanser har en klar och tydlig koppling till Frankrikes historia av protestyttringar. De var inte bara en utlösande faktor till revolutionen 1789–1799. Också under 1800-talet var återkommande ekonomiska kriser och konflikter om skatter revolutionära drivkrafter.
Under 1900-talet blev majrevolten 1968 särskilt mytomspunnen. Strejkerna som kom med den ledde till stora löneökningar och stärkta fackliga rättigheter. Också 1995 tvingade omfattande protester regeringen att dra i handbromsen för en planerad pensionsreform.
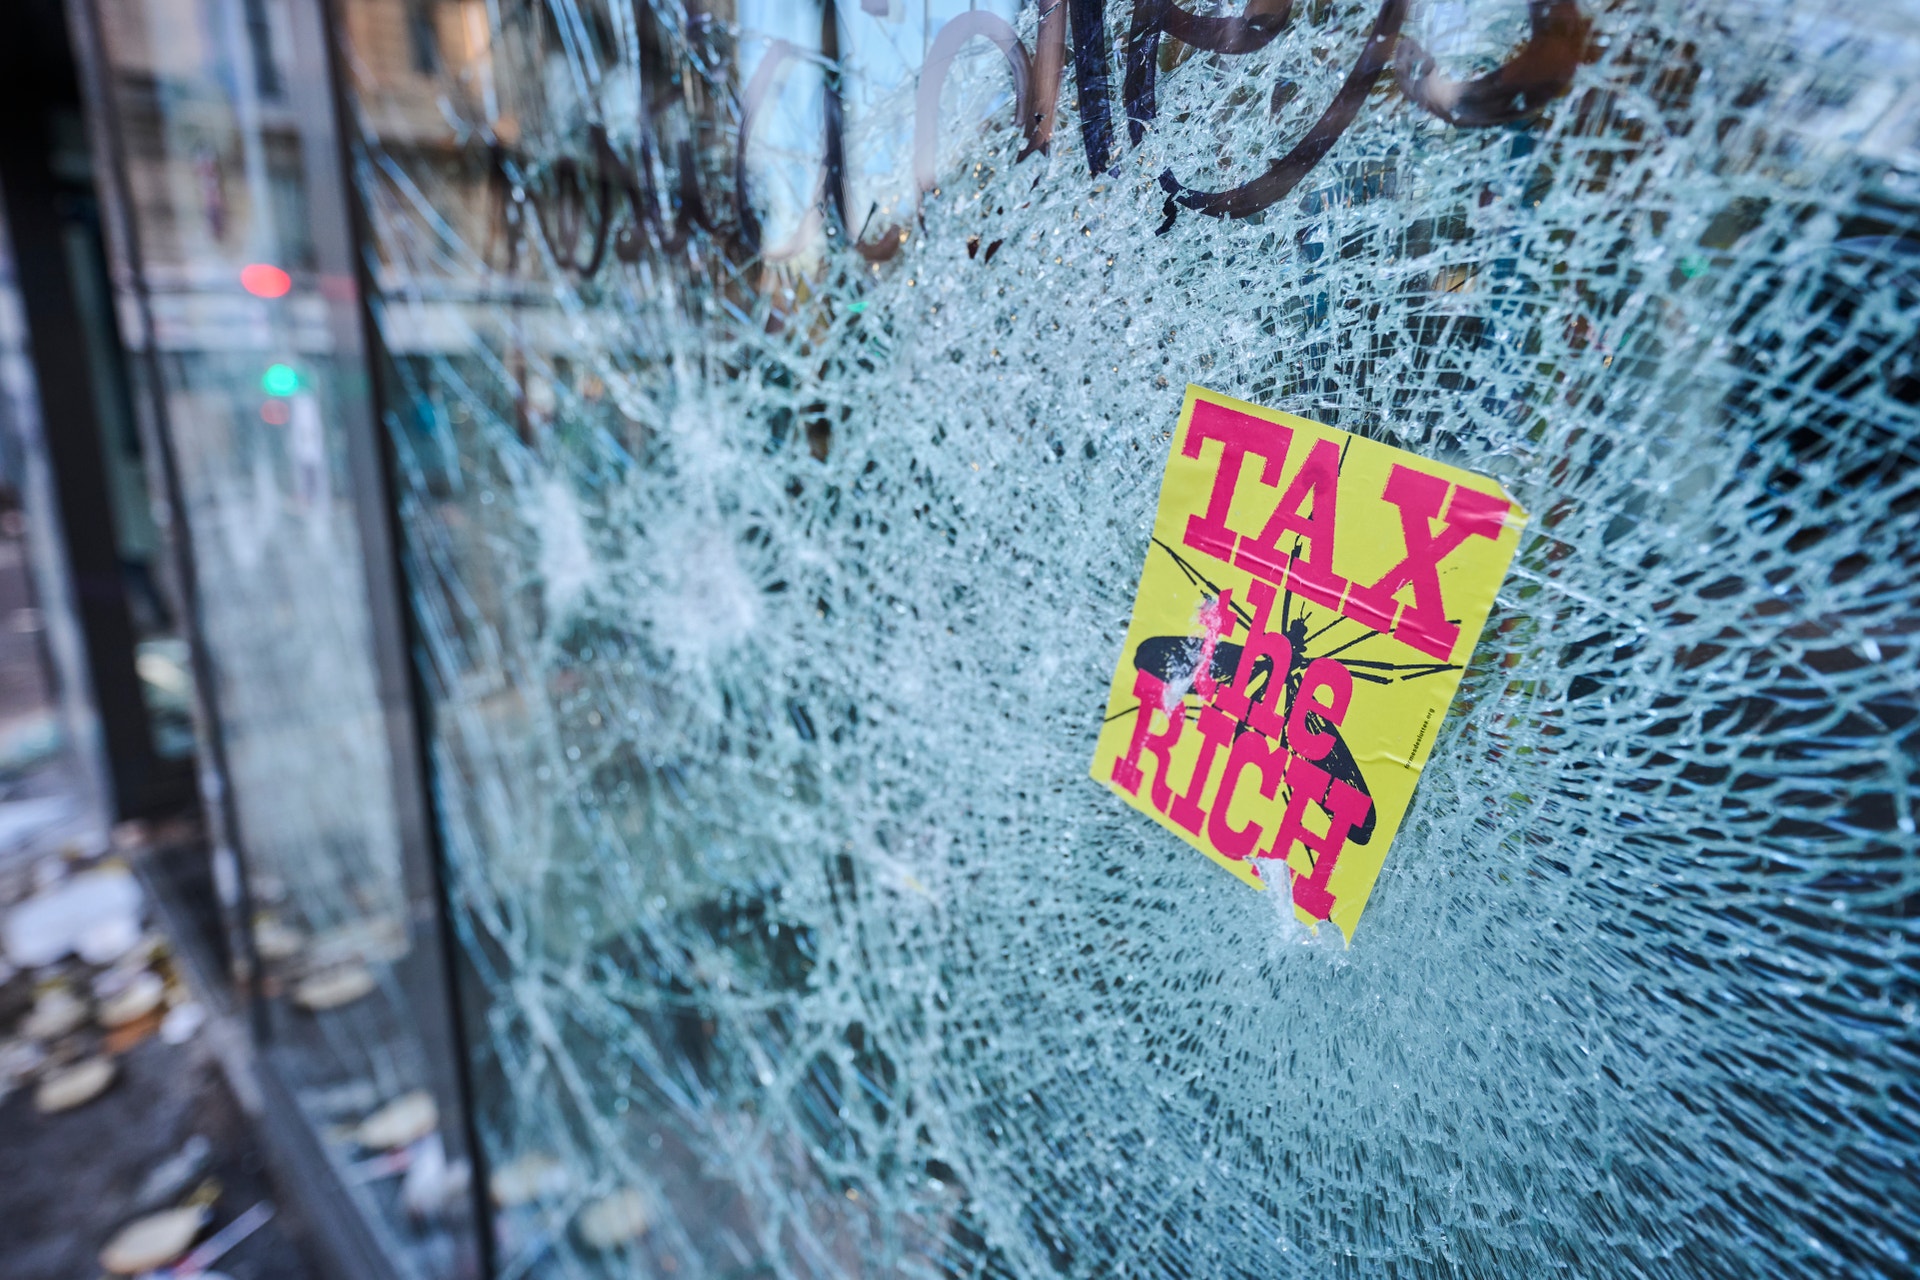
Den franska välfärdsstaten, som blivit en av världens mest omfattande, har både utvecklats och försvarats genom att medborgarna använt gatan för att påverka politiken. Politikernas eftergifter för att dämpa protester har bidragit till att befästa offentliga åtaganden som med tiden blivit allt svårare att finansiera när tillväxten inte varit tillräckligt hög.
Frankrike har inte haft överskott i de offentliga finanserna sedan 1974. De offentliga utgifterna är näst högst i euroområdet, omkring 57 procent av bnp.
Men varför pengarna inte räcker är omstritt.
– Frankrike lever inte över sina tillgångar. Det handlar om att man har minskat dem, säger Benjamin Lemoine, sociolog vid forskningsinstitutet CNRS och medlem i det vetenskapliga rådet för tankesmedjan Institut La Boétie, knutet till Jean-Luc Mélenchons yttervänsterparti Det okuvade Frankrike.
Det är den strategi som amerikanska konservativa döpt till starve the beast
Benjamin Lemoine pekar på decennier av liberalisering, sänkta skatter och undantag från sociala avgifter. Den ordinarie bolagsskattesatsen har halverats sedan 1985. Staten har inte bara byggt upp kostsamma åtaganden, menar han, utan också försvagat sin egen finansiering. I hans tolkning har staten alltså gjort sig fattigare genom politiska beslut.
– Det är den strategi som amerikanska konservativa döpt till starve the beast. Först sänker man skatterna och stryper statens intäkter, sedan använder man underskottet som argument för att kräva nedskärningar i sociala utgifter, säger han.
Bilden av Frankrike som en stat svulten på skatt är inte entydig, givet att intäkter på 43,5 procent av bnp placerar Frankrike i OECD:s toppskikt. Benjamin Lemoines påstående fångar dock hur politikerna inte bara bråkar om hur underskotten ska åtgärdas, utan också om varför de uppstått.
För honom handlar konflikten ytterst om makten över politiken, där han menar att finansmarknaden fått en orättmätig vetorätt. Välfärdssatsningar som röstas igenom parlamentet måste också klara obligationsmarknadens prövning.
Eurons respit
Ett elakt men inte osant påstående är att franska politiker har en tradition av att lämna två saker i arv till nästa generation. Det ena är budgetunderskott och det andra är ouppfyllda löften om att komma till rätta med dem. En av de främsta anledningarna till att detta kunnat fortsätta de senaste decennierna är eurosamarbetet.
När det tog form under 1990-talet blev det nämligen billigare att skjuta upp uppgörelsen.
Innan euron hade långivarna krävt avsevärt högre räntor av Frankrike än av Tyskland för att kompensera för risken att francen skulle devalveras mot den stabilare tyska D-marken. Devalvering var ett ofta använt sätt att återställa fransk konkurrenskraft när landets inflation översteg den tyska.
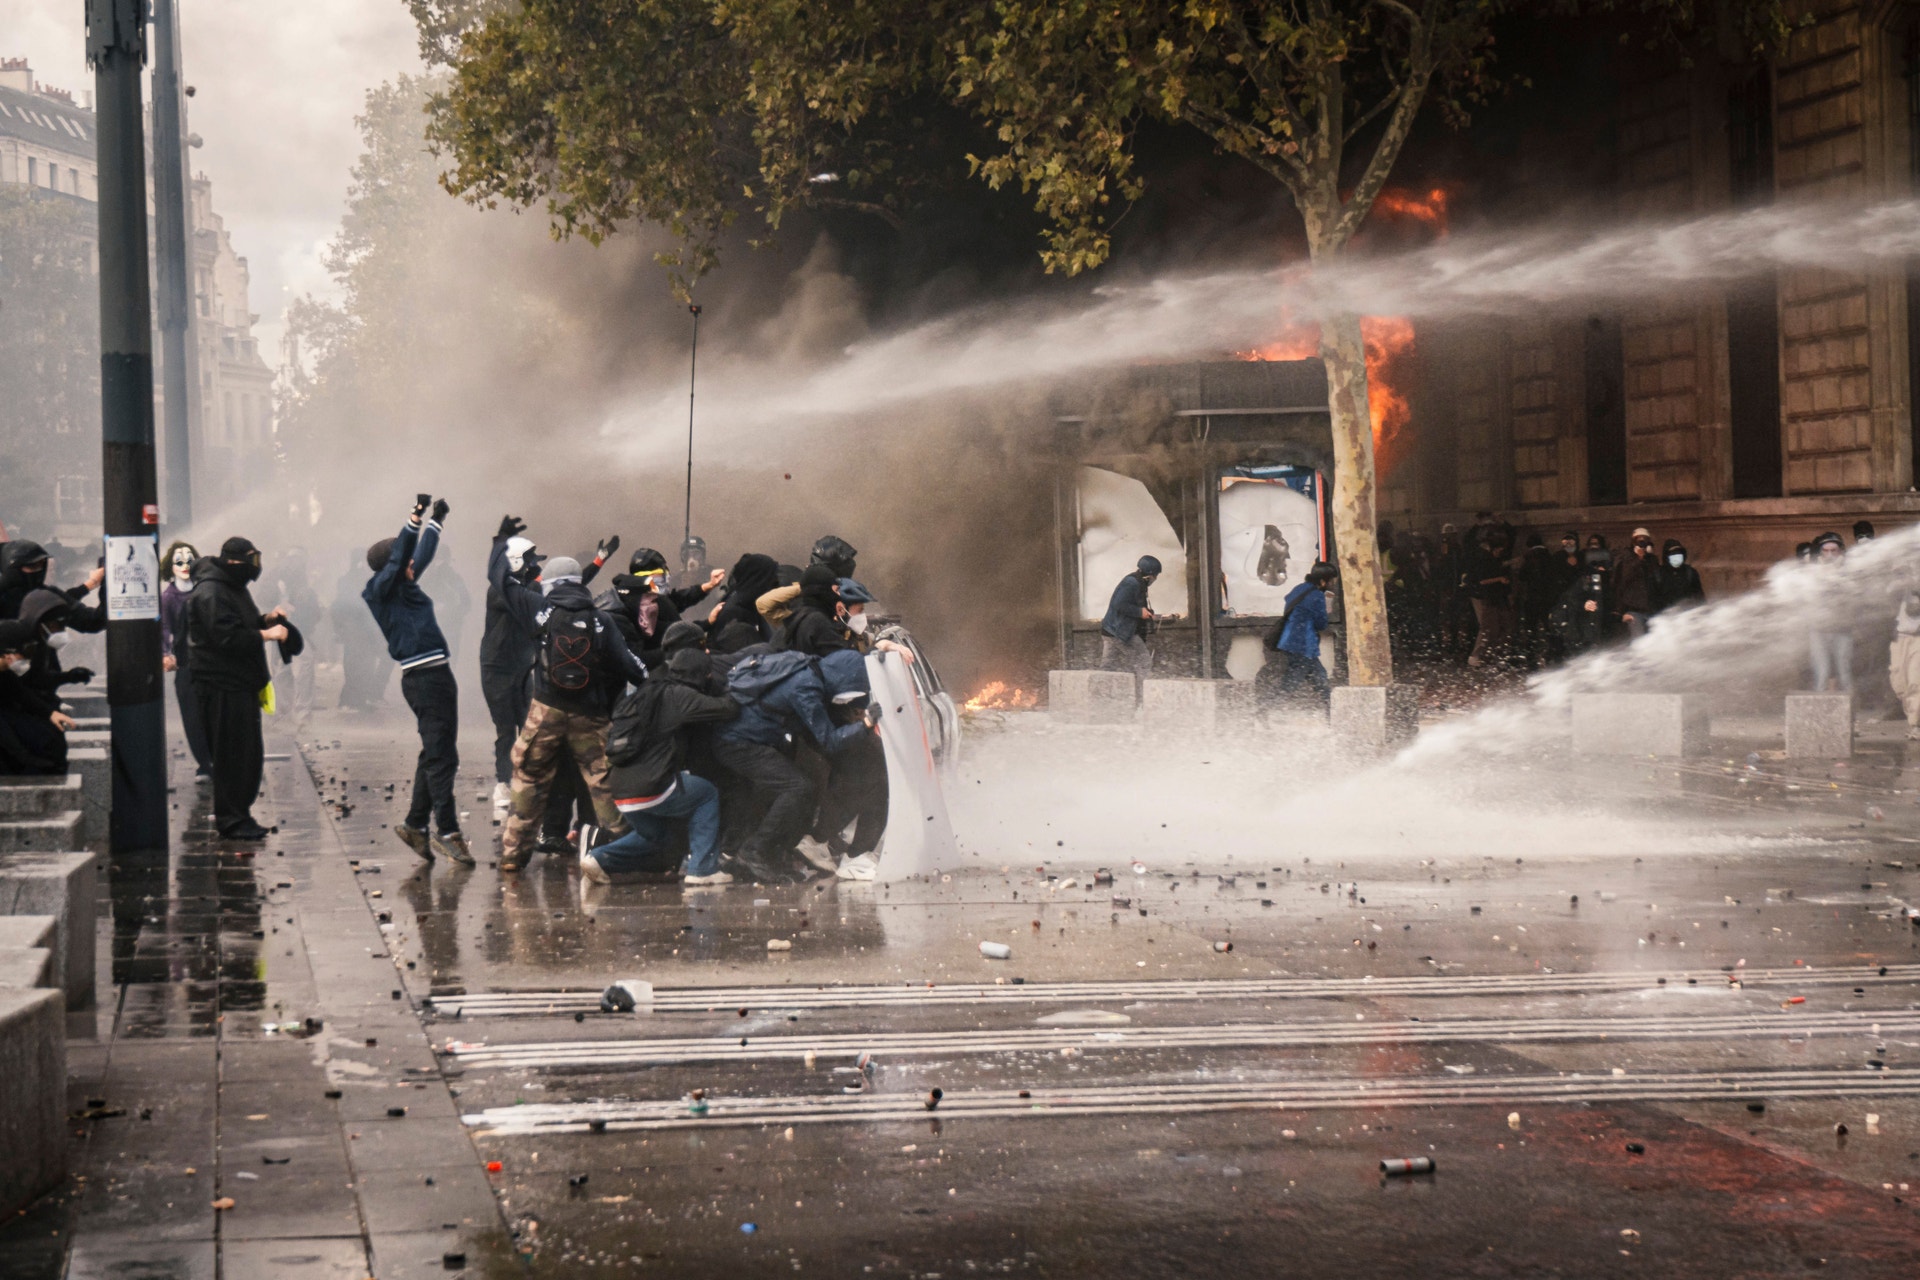
Med euron försvann denna valutarisk från investerarnas kalkyler. Men förändringen gick längre än så. Obligationsinvesterare började också göra allt mindre skillnad mellan euroländernas kreditvärdighet, trots betydande skillnader i deras statsfinanser.
Gradvis kunde därför obligationsräntorna i eurozonens olika länder närma sig de tyska. Frankrike – och andra mindre fiskalt ansvarstagande euroländer – kunde plötsligt låna nästan lika billigt som Tyskland. Denna billiga upplåning bidrog till att flera euroländer i behov av budgetsanering sköt upp nödvändiga anpassningar och i stället utlöste eurokrisen, med Grekland som den största syndaren.
I efterhand framstår det som ett besvärande utfall för en valutaunionen som enats om budgetregler som skulle framtvinga finansiell disciplin att de gynnsamma lånevillkoren minskade trycket på politiker att efterleva dem.
Nya tider
Synen på kreditrisk återställdes redan vid finans- och eurokrisen och under 2026 har ränteskillnaderna åter vuxit kraftigt. Inflationen är tillbaka. Tiden av kvantitativa lättnader, där centralbankernas stödköp bidrog till att hålla marknadsräntorna extremlåga, är också förbi.
När nu ny stress noteras i euroområdet är det inte jämförelsevis lilla Grekland, utan euroområdets näst största ekonomi, som har svårast problem. En djup fransk finansieringskris skulle sannolikt få konsekvenser långt utanför landets gränser. Frankrike är alltså inte den enda potentiella förloraren – hela eurosamarbetet kan potentiellt stå på spel.
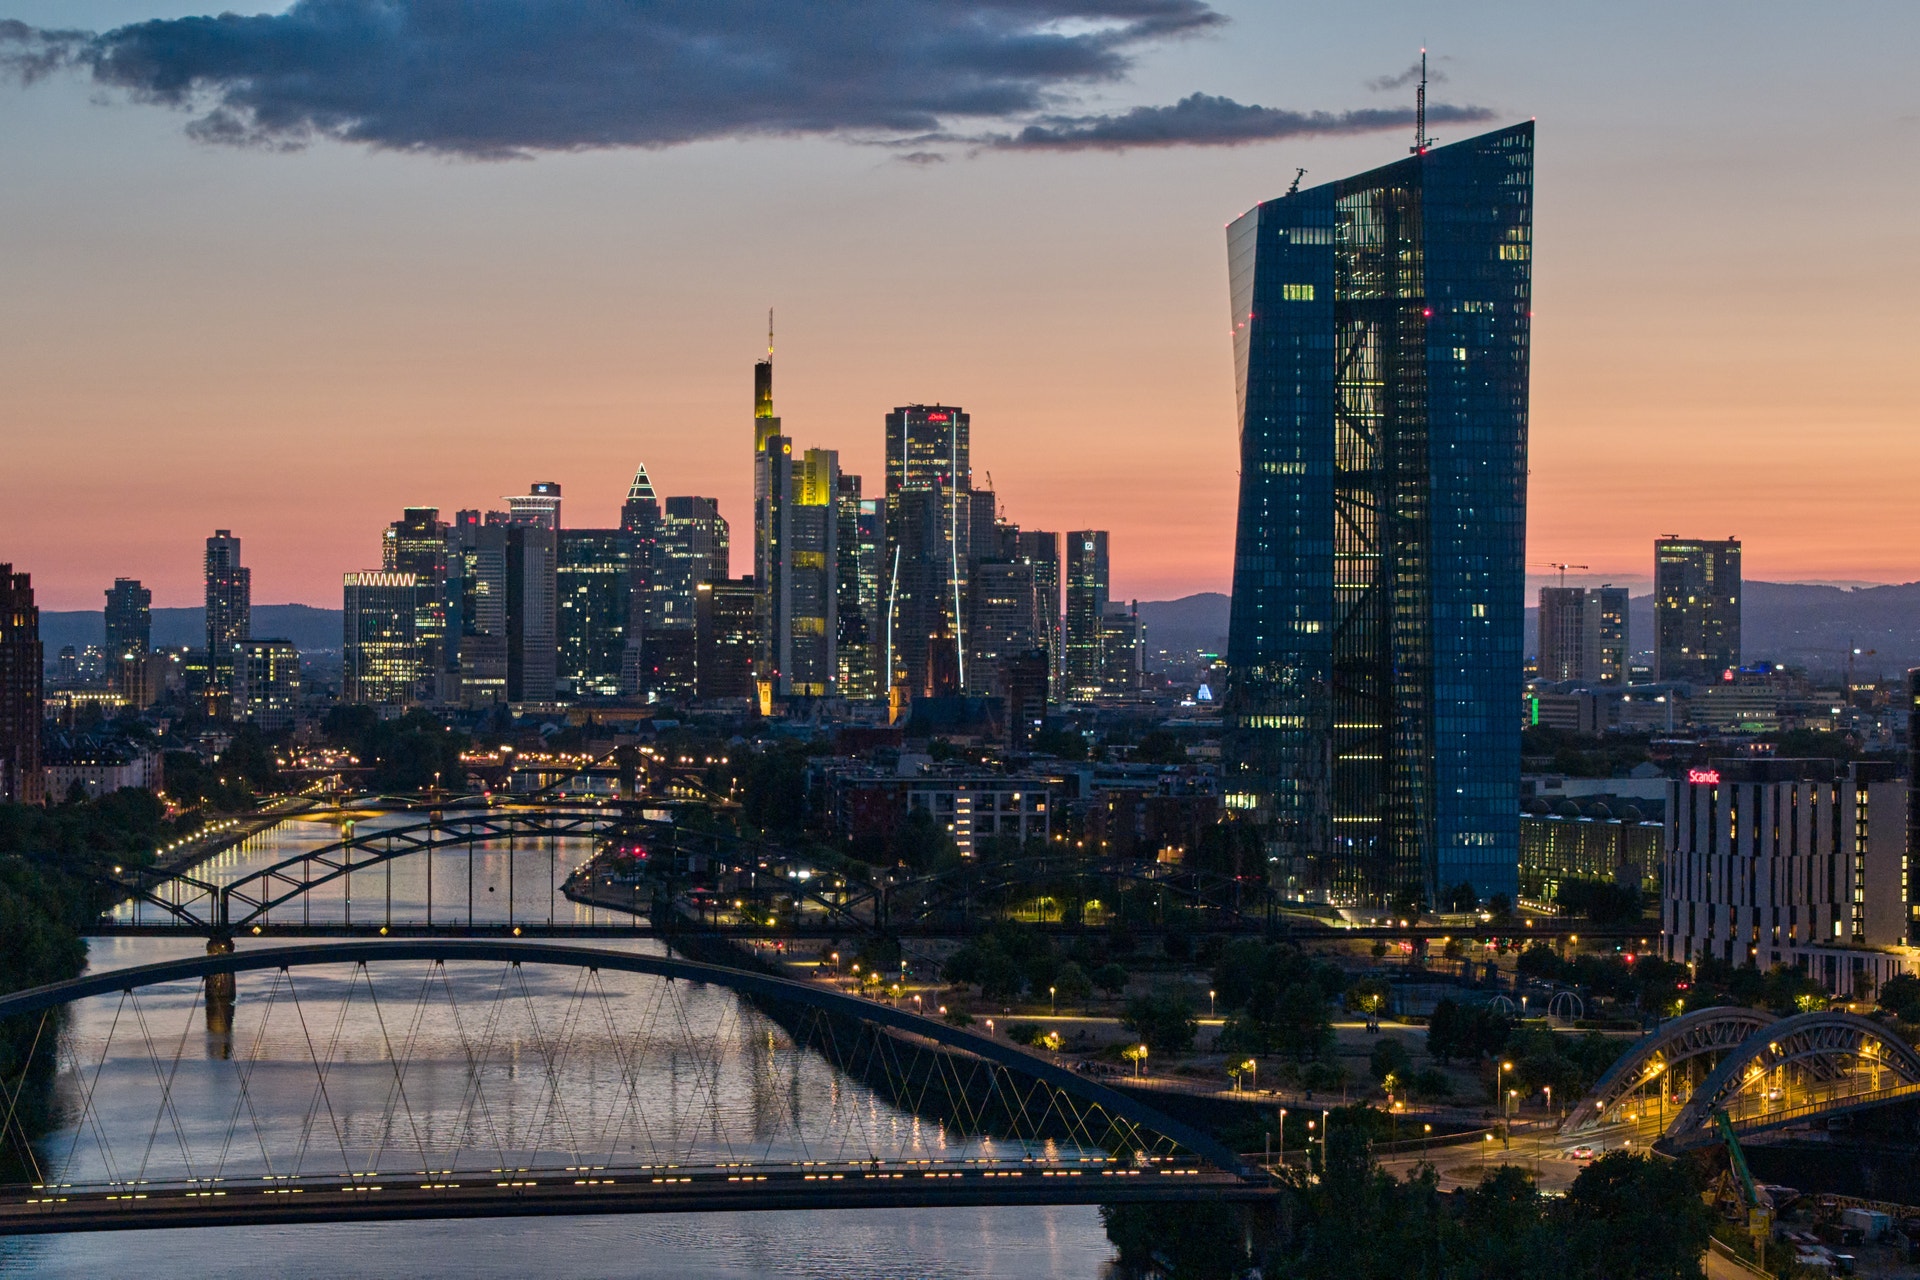
Europeiska centralbankens roll som stabilisator har därmed blivit en politisk stridsfråga inför franska presidentvalet i vår.
Marine Le Pen, tilltänkt presidentvalskandidat för högerpopulistiska Nationell samling, har redan förespråkat ett ECB-ingripande för att pressa ned de franska räntorna. Från vänsterflanken och Det okuvade Frankrike har krav framförts på att rentav skriva av delar av skulden som hålls av centralbankssystemet.
ECB-chefen Christine Lagarde, tidigare fransk finansminister, har i stället betonat att Frankrike självt måste lösa sina budgetproblem. Samma linje drivs av regeringen i Paris. Finansminister Roland Lescure har framhållit att marknadens förtroende måste återställas genom en trovärdig budgetpolitik.
Men om en fransk skuldkris skulle brisera och hota hela euron kan ECB ändå se sig tvunget att överväga ingripande.
En sista försvarslinje
ECB har verktyg som möjliggör stödköp av statsobligationer för att sänka räntorna i ett enskilt land. Detta får bara användas om omotiverade marknadsrörelser hotar den gemensamma penningpolitikens funktion genom så kallad fragmentering – att räntorna i medlemsländerna drar isär så kraftigt att centralbankens räntebeslut inte längre får avsett genomslag i hela euroområdet.
Centralbanken har dock inte mandat att utan vidare skydda ett land från följderna av dess egen budgetpolitik. Nyttjande av stödinstrument kräver dessutom att landet accepterar ett villkorat stödprogram. Éric Dor ser det som mycket svårt att få ett splittrat franskt parlament att acceptera de villkor som skulle följa med ett sådant stödprogram.
Finansprofessorn bedömer emellertid risken för smittspridning som betydligt mindre än under eurokrisen 2011–2012. Flera av de då mest utsatta länderna har stärkt sina finanser. Däremot anser han det högst sannolikt att den franska riskpremien är kvar på förhöjda nivåer under lång tid.
– Så länge Frankrike misslyckas med att samla en politisk majoritet kring en trovärdig strategi för att få ordning på statsfinanserna kommer marknaden kräva högre riskpremie, och den kan stiga ytterligare.
Skulle utvecklingen trots allt övergå i en systemkris ställs en av eurons grundprinciper på prov: det faktum att länderna delar valuta och centralbank men själva ansvarar för sina skulder. Då kan ECB få en avgörande roll. Det är ett avlägset scenario, enligt Éric Dor, men det finns där. Den närmare konflikten utspelar sig inuti Frankrike, där politiker ska förena kraven från medborgarna med långivarnas krav på bättre ordning i statsfinanserna.
År 2026 måste de franska makthavarna åter förena kraven från dem som finansierar staten med kraven från medborgarna som ska leva under dess styre. Det nya är inte långivarnas makt, utan att Frankrike nu för första gången på länge saknar enkla medel att återigen skjuta upp problemet.
En vecka efter de våldsamma protesterna den 17 oktober bestod dock det politiska dödläget. President Emmanuel Macron tog emot elevrepresentanter utan att kunna utlova några konkreta satsningar. Strax innan hade Nationalförsamlingen, parlamentets andra kammare, röstat ned regeringens förslag till åtstramad socialförsäkringsbudget med siffrorna 115-1.
På Place de la Bastille rådde åter lugn efter att ordningsmakten aviserat kraftfull mobilisering. Historiens vingslag kändes inte lika starkt på torget, där vad som återstår av fästningen är några fundament och en kontur i gatstenen som visar var muren stod.
Maktkampen lever vidare, men fransmännen står i dag inför en motståndare som inte har några murar att riva: obligationsmarknaden. Och skulle Frankrike till slut behöva en räddning så finns krutet inte ens i Paris, utan hos ECB, vars fästning ligger belägen i Frankfurt.
<