Förvaltarens bottenfiske: ”Ett särfall och ett börsmysterium”
– När värderingen normaliseras brukar vi sälja och ibland kan det vara på tok för tidigt, men ibland kan det visa sig vara helt rätt, säger han i EFN:s Börslunch.
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
Europeisk bilindustri, kemibolag och sprittillverkare. Bespottade sektorer som de flesta förvaltare försöker undvika och som länge kämpat i motvind.
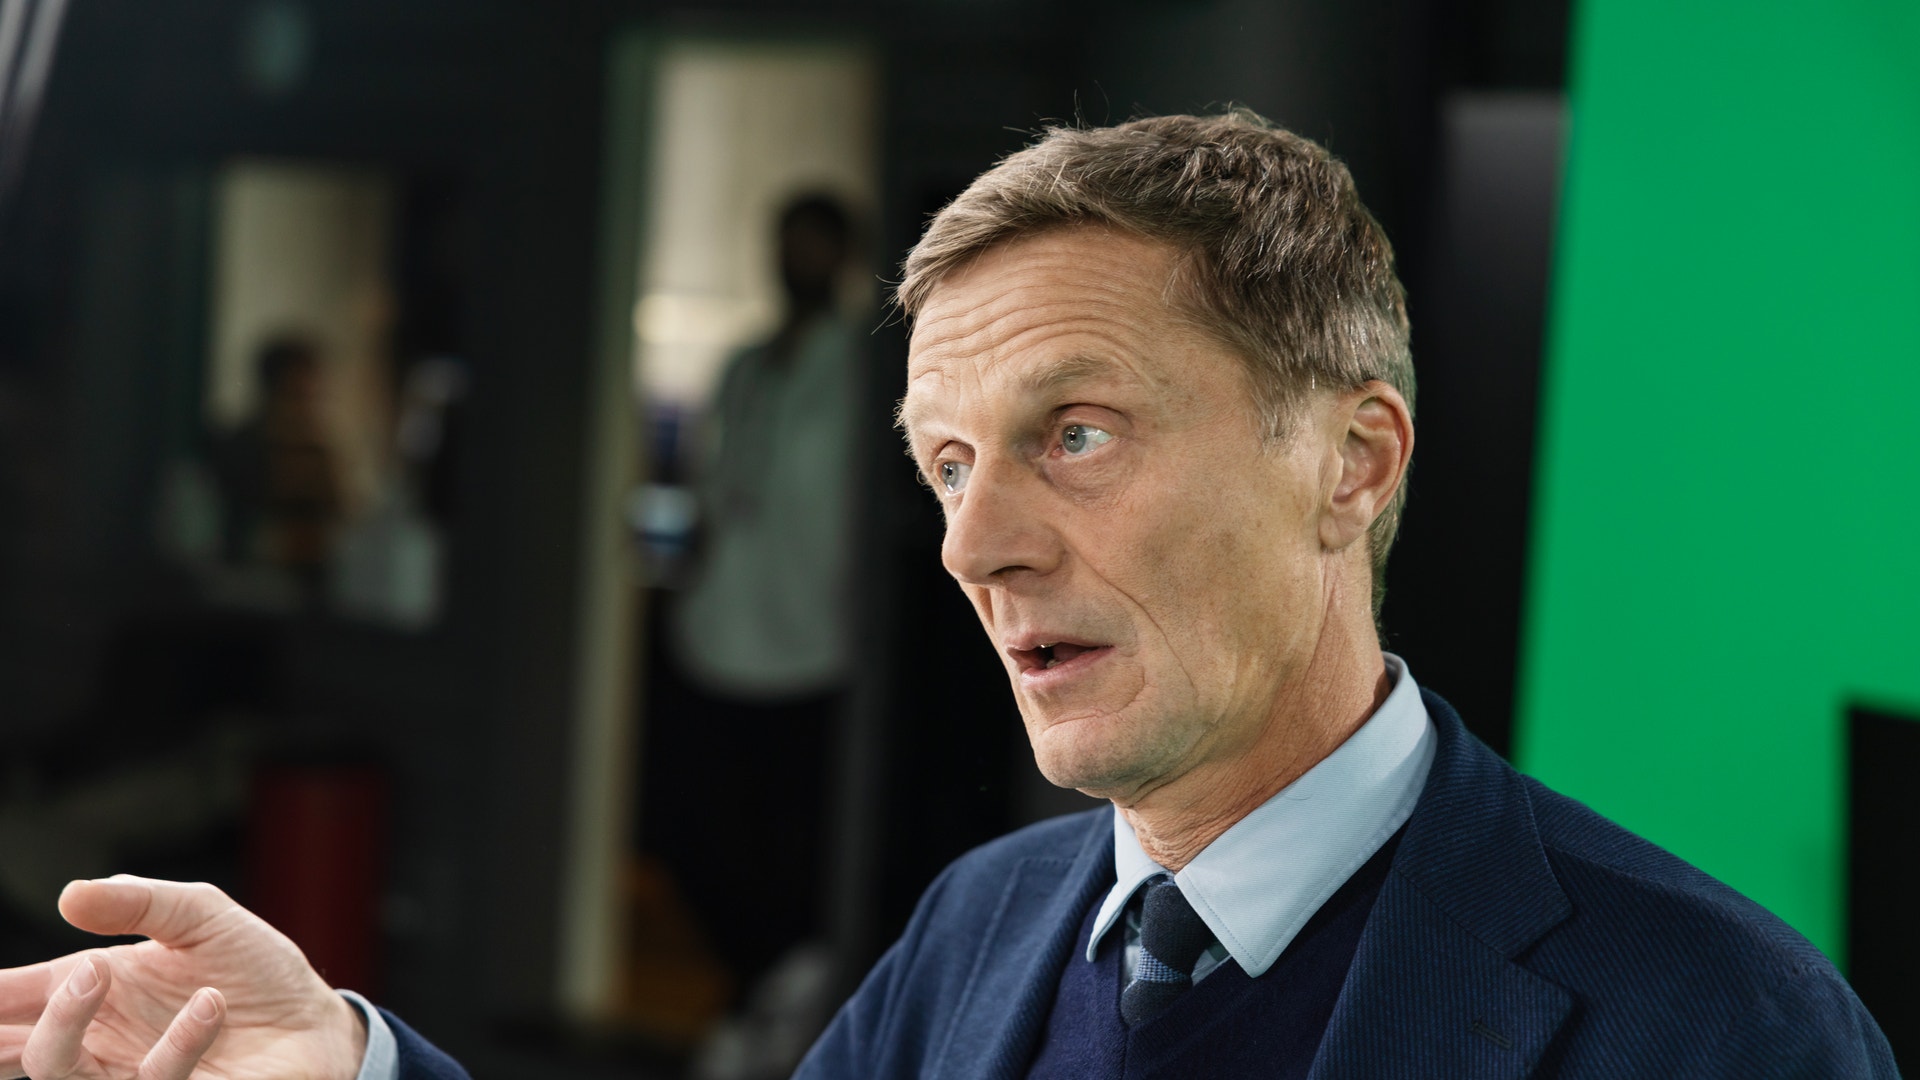
Petter Langenskiöld, förvaltare på Evli Fonder, ser fyndlägen i dessa jaktmarker. I fonden Evli Hannibal säljs vinnarna för att i stället köpa förlorarna.
– På pappret är det en portfölj av ett urval av aktier vars kurser vid anskaffningstillfället ligger mycket lågt och långa vägar under det normala så att du kan misstänka att en del av fallet är en överdrift, säger han i Börslunch.
Han säger att innehaven vid varje givet tillfälle handlas till långt under det historiska kursvärdet och när aktierna sedan återhämtar sig säljs innehaven för att finansiera nya fall.
Köper i regel för tidigt
Det är även svårt att veta när saker ska vända upp och samtidigt svårt att veta hur länge fonden ska behålla ett innehav när aktien vänt upp.
– I regel börjar man för tidigt om man inte har exceptionellt god tur. Men när du uppnår de överdrivna värderingsnivåerna så är det signalen. Då får du hoppas att en tillräcklig andel av ditt innehav vaknar till liv medan du sitter och väntar på en återhämtning.
– Tumregeln vid försäljning är att man säljer vinnare. När värderingen normaliseras delvis eller fullt brukar vi sälja och ibland kan det vara på tok för tidigt, men ibland kan det visa sig vara helt rätt, säger han.
Sedan årsskiftet har fonden avkastat 17,2 procent, vilket kan ställas mot jämförelseindexet MSCI Europes totalavkastningsindex som stigit 10 procent under samma period.
Fordonsaktier dominerar fonden
Till följd av fondens filosofi står cirka 15 procent av portföljen av fordonsaktier, och det särskilt största innehavet är tyska Volkswagen som i år är ner närmare 36 procent, samtidigt som de även äger Porsche SE och Stellantis.
– Volkswagen är ett slags särfall och ett börsmysterieum. Det är ganska svårt att förklara och förstå deras börsvärdering i förhållande till alla dess värdefulla varumärken.
– De har en jättestor kassa som täcker hela marknadsvärdet.
Men det stora mysteriet i Volkswagens värdering har att göra med dotterbolaget Porsche.
– Att Porsche, det separatnoterade och den till 75 procent ägda dottern Porsche, har ett högre börsvärde än Volkswagen.
Tysk kemi och fransk konjak
En annan sektor som Petter Langenskiöld letar fynd i är bland kemibolagen som han menar historiskt sett värderas till mycket låga nivåer. Där äger han bland annat tyska Lanxess som i år backat 32 procent.
– Det är en avknoppning från Bayer och är specialkemi med flera divisioner och enheter och som tappat dramatiskt mycket av sitt börsvärde. Men å andra sidan så har de delar enligt vår bedömning som ensamt överstiger dagens marknadsvärde, säger han.
Han äger även den franska sprittillverkaren Remy Cointreau som haft motvind av minskad alkoholkonsumtion och tappat 70 procent av börsvärdet de senaste fem åren men som sedan årsskiftet lämnat botten och i stället stigit närmare 40 procent.
– För första gången någonsin gick deras skuldfria marknadsvärde under bokföringsvärdet av ”livets vatten”, konjaken, som ligger i tunnar och växer i värde av sig självt, säger Petter Langenskiöld i Börslunch.
Se hela avsnittet av EFN Morgon här:
Följ ämne och taggar