Jonathan Axelsson: 0,02 procentenheter håller tillbaka Bolidens aktie

Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
Under den senaste tiden har det mesta kring Boliden handlat om bolagets mångmiljardförvärv av en kontrollpost i Nexa Resources. Affären, som väntas slutföras under början av 2027, har både fått ris och ros. På torsdagen var däremot fullt fokus på den befintliga kärnverksamheten igen.
Inom gruvaffären kommer rörelseresultatet in på nästan 4 miljarder kronor, vilket är närmare 1,5 miljarder högre än under samma kvartal i fjol. Den främsta orsaken är högre priser på Bolidens viktigaste metaller, koppar, zink och guld. Jämfört med det andra kvartalet visar Boliden upp en ännu större vinstökning och även här bidrar positiva metallpriser, men också att Garpenberg börjar bidra till resultatet igen efter gruvraset i våras.
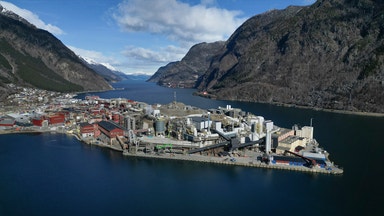
Smältverken levererar också bättre än marknaden förväntat sig och här är det glädjande att läsa Mikael Staffas vd-ord om att upprampningen av den nya anläggningen i norska Odda ökade tydligt mot slutet av kvartalet. Odda-problemen med den nya rostugnen var en av besvikelserna i förra rapporten.
Därför stiger inte aktien mer
Totalt sett slog Bolidens justerade rörelseresultat på 4,9 miljarder kronor förväntningarna med närmare 700 miljoner. Kursreaktionen på rapporten var trots det ganska återhållsam och det beror sannolikt på den sänkta haltprognosen för koppardagbrottet Aitik. Boliden spår nu att kopparhalterna i Aitik ligger kvar vid 0,16 procent under 2026, i stället för att som tidigare bedömts öka till 0,18 procent.
Halterna i Aitik har varit ett diskussionsämne tidigare, inte minst 2024 då analytiker reagerade på att Boliden guidade lägre än vad de ansett att gruvbolaget hade utlovat vid en kapitalmarknadsdag två år tidigare. Nu är Boliden tillbaka på samma 0,16 procent som låg bakom besvikelsen då. Anledningen är att man ser en högre andel gråberg där man bryter, vilket innebär mer anrikad volym men lägre halter.
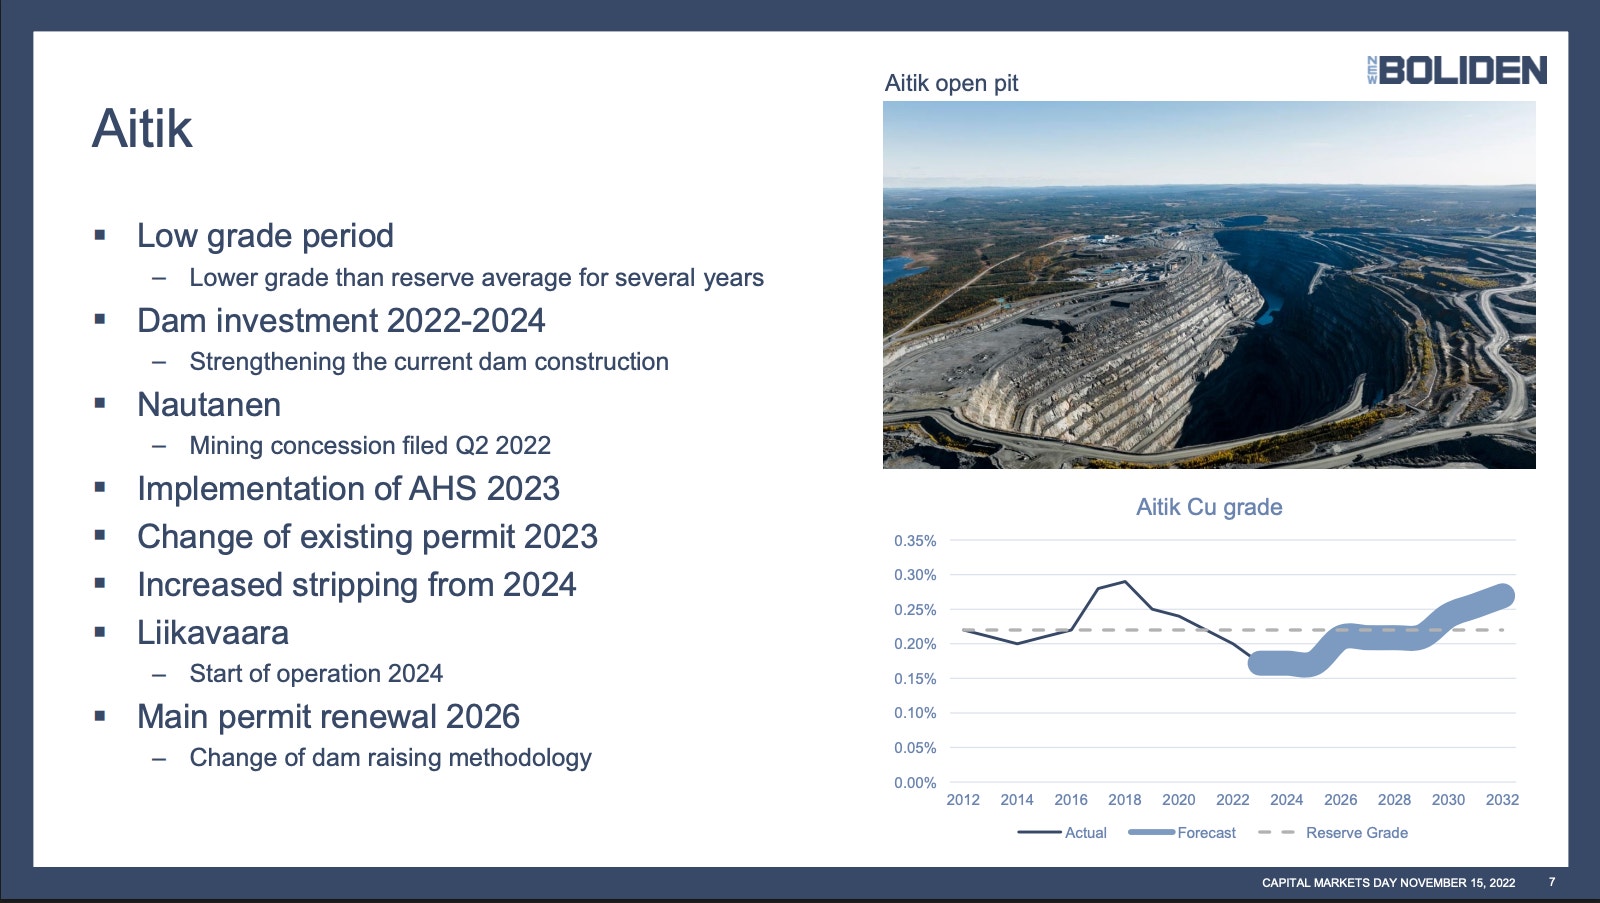
0,02 procentenheter hit och dit må låta som små tal, men Bolidens anrikade volym i Aitik väntas bli 42 miljoner ton malm i år. Med ett kopparpris kring 14 000 dollar per ton har decimalerna stor betydelse.
Det återstår att se om rapportkonferensen under eftermiddagen bjuder på nytt gnabb mellan Mikael Staffas och analytikerkåren kring Aitik. Men skillnaden nu är att den sänkta prognosen bara gäller fram till årsskiftet. Det är bara två månader kvar av 2026 och Boliden gör trots allt ett bra resultat i gruvverksamheten. En viktigare prognos blir den för 2027 som väntas rapporteras 8 december.
Följ ämne och taggar