Peter Hedlund: Så gör du för att exponera dig mot räntemarknaden
Många letar efter exponering mot räntemarknaden när avkastningen blir högre men vad ska man tänka på och hur går det till? Vi reder ut hur allt fungerar.
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
På en orolig börs samtidigt som räntorna världen över har börjat betala räntor klart över inflationen igen så har obligationer seglat upp som ett intressant investeringsalternativ. Som privatsparare är obligationsinvesteringar dock förknippat med högre komplexitet, kräver mer kapital och kommer dessutom med högre avgifter än att handla aktier.
Men det betyder inte att det inte finns rimliga alternativ att hitta ränteexponering på. Det enklaste är räntefonder (som investerar i en korg av obligationer) i varierande grad från låg till hög risk eller så köper man ränteliknande instrument som preferens- eller D-aktier, som dock kommer med helt andra risker.
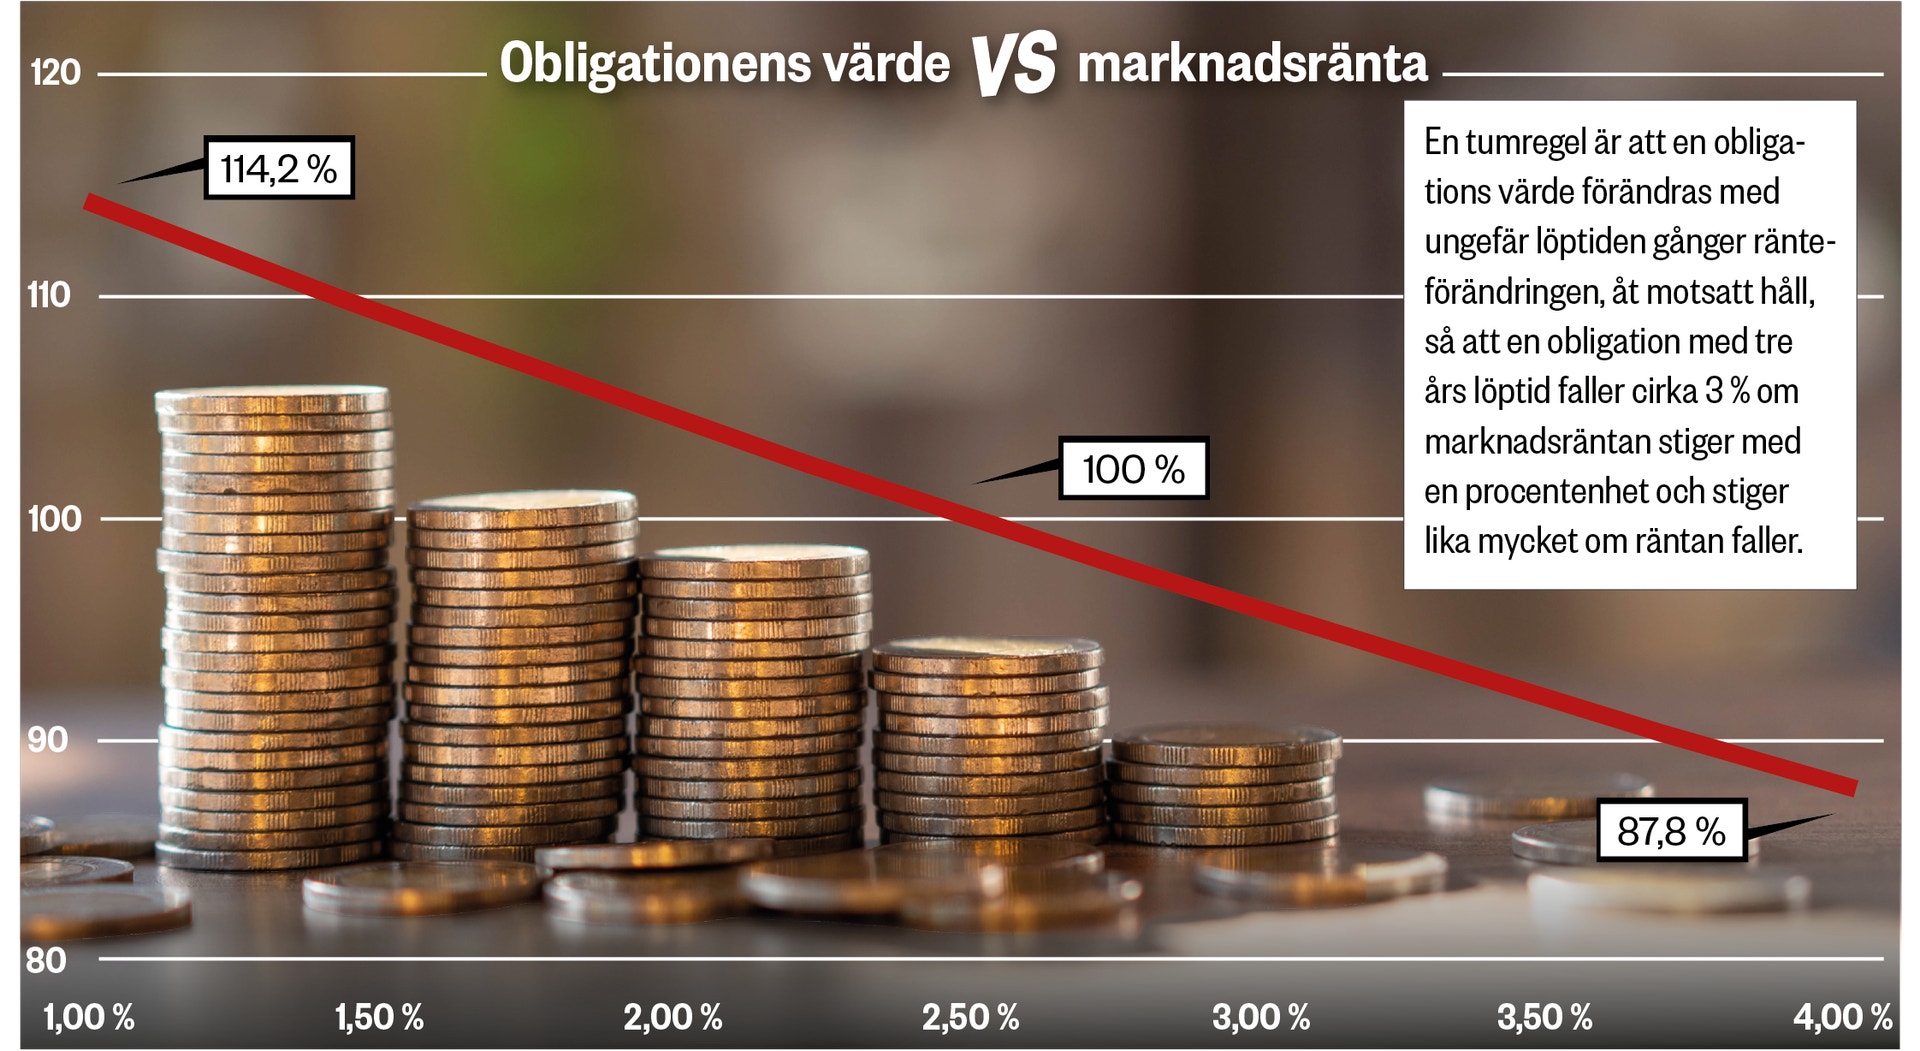
Det är lite av en djungel men generellt är det viktigt att ta hänsyn till huruvida ränteinstrumenten är rörliga eller fasta samt hur lång löptid dessa har, så kallat duration. Är räntorna rörliga (ofta kallat Floating Rate Note, FRN) påverkar inte löptiden värdet av obligationen märkbart medan en fastränteobligation, som är klart vanligast utanför Norden, blir känslig för ränteförändringar om durationen är lång.
Skillnad mot aktier
Förutom durations-/ränterisken så finns också risken att motparten inte kan betala tillbaka (motpartsrisk) då en obligation ställs ut av en stat eller företag. Räntenivån ska spegla risken och de räntefonder som kommer med högre förväntad avkastning investerar i regel i företagsobligationer utan ett bra kreditbetyg (Investment Grade). De fonderna benämns oftast som High Yield eller dylikt och obligationer de äger är så kallade skräpobligationer, med avsaknad av det goda kreditbetyget.
För att röra till det lite extra så har vi faktiskt en sådan märklig situation nu att vissa staters obligationer, som den franska, faktiskt betalar högre räntor än flera franska företag exempelvis.
En bra obligationsinvestering är alltså den där du får högst avkastning i relation till den risk du tar, precis som för alla investeringar. Till skillnad från aktier ska man dock inte räkna med att få mer än räntan i avkastning då uppsidan har ett maxtak. Det bästa scenariot är nämligen att obligationen återbetalas till 100 procent plus ränta. Genom att köpa en obligation till lägre pris än 100 kan du dock få avkastning både från räntan samt beloppet upp till 100.
Tänk också på att om du köper obligationer i annan valuta så kan valutasvängningar påverka avkastningen kraftigt. Flera fonder valutasäkrar av den anledningen innehaven så den huvudvärken försvinner, men kommer då med en liten kostnad.
EFT:er bra alternativ
En hög inflation ska i teorin också avspeglas i räntenivåer, men som vi såg i pandemin kan det ske att vi har tvåsiffrig inflation samtidigt som styrräntan endast är ett fåtal procentenheter. Är man rädd för ett stagflationsscenario där realräntorna halkar efter så kan inflationsskyddade obligationer vara ett alternativ. Dessa kallas realobligationer eller TIPS (Treasury Inflation Protected Securities) och ger alltså en real avkastning vilket betyder att den nominella avkastningen stiger vid en hög inflation, men också faller vid en lägre inflation.
Fondens avgifter är också en faktor att beakta där en företagsobligationsfond (High Yield) som exempelvis väntas ge 7 procents ränta tar 1 procents avgift. Då betyder det att 1/7, motsvarande 14 procent av avkastningen försvinner i bara avgiften, vilket är mycket högt.
Det finns också flera ETF:er som kan vara bra alternativ. De har oftast lägre avgifter och öppnar upp för fler investeringsmöjligheter. Många av dessa ger också utdelning istället för att återinvestera ränteutbetalningar, på gott och ont. För de utdelande ETF:erna är det viktigt att kolla upp vart de hör hemma ur skattesynpunkt för att undvika utländsk källskatt. Det kan man ta reda på genom att kolla på början av ISIN-numret. Många ETF:er har till exempel valt Irland av skatteskäl och IE i början av ISIN-numret betyder att ETF:en hör hemma på Irland, där ingen utländsk källskatt dras. Man ska också ha med sig att kostnaden att köpa en ETF också kommer med samma kostnader som för aktier, det vill säga en spread samt eventuellt valutaväxlingspåslag.
Det är alltså en hel del att tänka på till skillnad från att parkera pengarna på ett sparkonto. Räntan är högre, men uppsidan kommer också med vissa risker och avgifter. De riskerna är ofta värda att ta, men se till att du vet vad du köper.
Obligationers prissättning och avkastning
Obligationers pris anges i procent av nominellt belopp men kan också uttryckas som vilken effektiv ränta (yield to maturity) den handlas till. Förra veckan skrev vi exempelvis om CoreWeave som handlades till 15 procents ränta. Det var på en obligation som hade en fast ränta på cirka 9,6 procent med förfall 2032 som föll till ett pris på cirka 84 procent. Räntan var alltså fortfarande 9,6 procent men vid förfall får köparen 16 kr extra om hela beloppet återbetalas.
Det kan uttryckas så här i ett lättare exempel med 1 år till förfall, 5 procent fast ränta och ett pris på 90 procent av nominellt belopp. Då får köparen alltså 5 kronor i kupongränta per 90 kronor och 10 kronor ytterligare vid förfall. Det ger en effektiv ränta på 16,67 procent (15/90) i det fallet.
Följ ämne och taggar