Tung riskkapitalprofil: Coreweaves situation skrämmer mig
– En ohållbar skuldsättning kan knäcka vilket företag som helst, säger Ben Horowitz.
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
Efter den senaste tidens skenande kreditkostnader och kursfall för Coreweave diskuteras bolaget och riskerna med AI i det senaste avsnittet av den populära podcasten All-In.
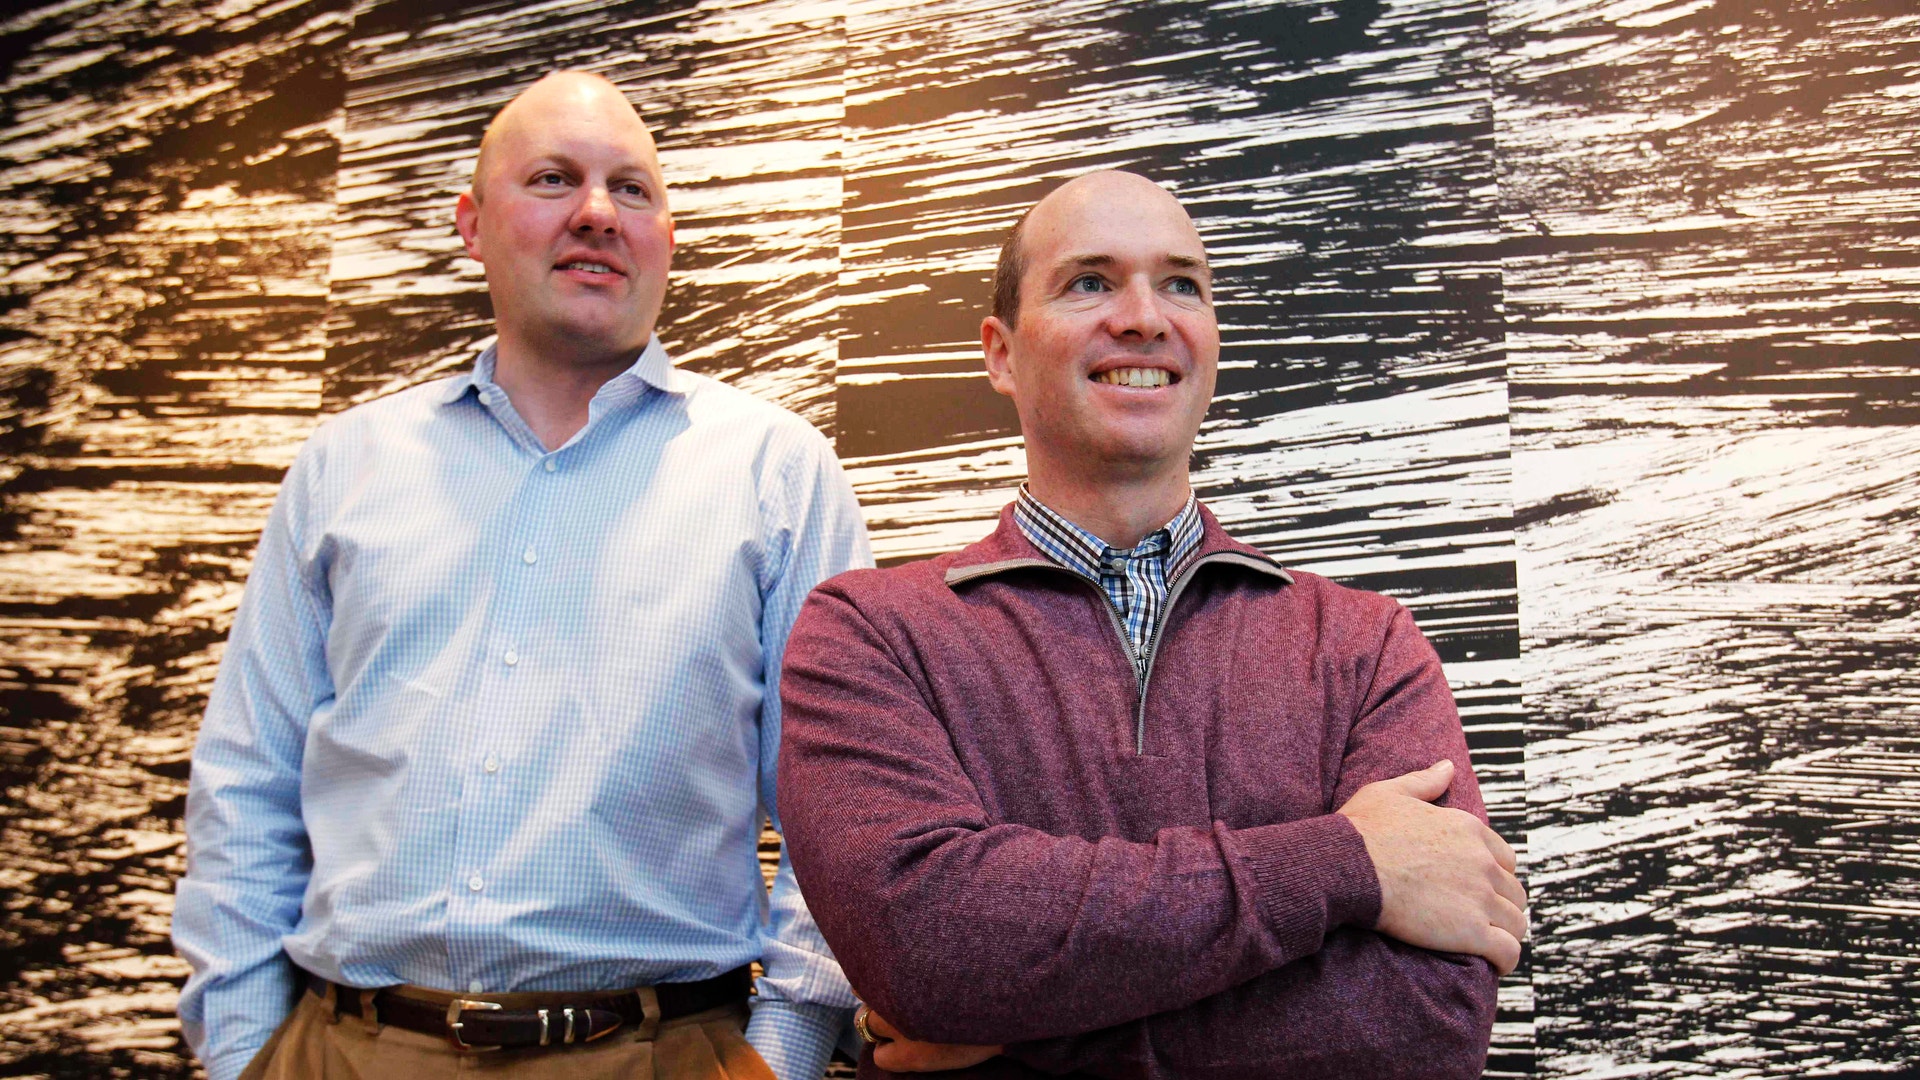
En av gästerna är Ben Horowitz, den ena halvan av Andreessen Horowitz, ett av Silicon Valleys mest inflytelserika riskkapitalbolag.
– Det första man måste förstå är att företag som Coreweave är som finansiella Rube Goldberg-maskiner. De har avtal för GPU:er, men de har också avtal om datacenter. Sedan måste de köpa minne, och det råder brist på minne och så vidare, säger han i podcasten.
Begreppet kommer från den amerikanske serietecknaren Rube Goldberg, som blev känd för sina teckningar av överdrivet komplicerade maskiner där en rad mekanismer måste samverka för att utföra en enkel uppgift.
Med en GPU avses en grafikprocessor som kan utföra många beräkningar samtidigt och därför är viktig för utvecklingen av AI. Den dominerande leverantören är Nvidia.
I avsnittet deltar även investerarna Chamath Palihapitiya och Jason Calacanis samt David Sacks, Donald Trumps rådgivare i AI- och kryptofrågor.
Lärdomar från internetbubblan
Chamath Palihapitiya frågar varför Andreessen Horowitz har valt att inte investera i den nya generationens AI-molnbolag, trots att de själva var pionjärer inom molntjänster.
– Om skuldsättningen blir ohållbar kan den knäcka vilket företag som helst. Det är anledningen till att vi inte har investerat i något av de här nya AI-molnbolagen. Hela den där situationen skrämmer mig, eftersom jag själv har varit med om något liknande, säger Horowitz och fortsätter:
– Det kan bli en mycket riskfylld affär när man försöker tjäna pengar på prisskillnader, och man hamnar lätt i en situation där kostnaderna överstiger intäkterna.
Han pekar på Loudcloud som exempel. Bolaget, som grundades av bland annat Horowitz i slutet av nittiotalet, erbjöd företag datorkapacitet och IT-tjänster via internet.
– År 1999 kostade bandbredd 1 500 dollar per megabit. År 2001 kostade det bara 50 dollar per megabit. Om du hade lånat pengar för att köpa bandbredd var du körd. Helt körd.
Loudcloud drabbades hårt av IT-kraschen och tvingades 2002 att sälja sin molnverksamhet. Resten av bolaget bytte namn till Opsware och köptes 2007 av Hewlett-Packard.
"Därför tror jag utvecklingen kommer se annorlunda ut"
Horowitz betonar dock i podcasten att förutsättningarna för Coreweave i dag skiljer sig från situationen under internetbubblan. Han pekar på att det då byggdes mer nätkapacitet än marknaden kunde utnyttja. I dag råder det stor brist på datorkapacitet för AI.
– Vi har egentligen ingen brist på efterfrågan inom AI. Därför tror jag att utvecklingen kommer att se annorlunda ut, säger Horowitz.
David Sacks gör delvis en annan bedömning av Coreweaves problem. Han menar att kursfallen och de stigande kreditkostnaderna snarare handlar om marknaden än om en djupare kris för företaget.
– Jag skulle hävda att det bara handlar om volatilitet, och den kommer vi att få se mycket av. Jag tror inte att något fundamentalt har förändrats, säger han.
Andreessen Horowitz, även kallat a16z, förvaltar över 100 miljarder dollar och investerar i teknikbolag inom bland annat AI, mjukvara, fintech och kryptovalutor