AI-hajpens paradox: ”Alla varningslampor blinkar”
Finns det risk för AI-krasch? EFN har pratat med experter om frågan som oroar börsen.
Optimisterna hänvisar till en ekonomisk paradox från 1800-talets stora teknikskifte som de menar är giltig än i dag.
Domedagsprofeterna ser redan tecken på att en krasch är oundviklig.
 Gabriella AgnérIllustratör

 Hämta EFN:s app för iOS och AndroidGratis för iOS och Android: nyheter, analyser, börs, video, podd. Ladda ner gratis
En brittisk ekonom med buskigt skägg som varit död i 144 år har plötsligt fått finansvärldens uppmärksamhet.
William Stanley Jevons upptäckte att förbättringar av ångmaskinernas energieffektivitet inte nödvändigtvis ledde till minskad kolförbrukning. Tvärtom blev resultatet att den totala efterfrågan på kol ökade, trots att maskinerna behövde mindre kol för att utföra samma arbete.
Samma paralleller dras nu när analytiker ställer miljardfrågan om det kommer att finnas tillräcklig efterfrågan för att motivera de stora AI-investeringarna. En Jevons paradox i modern tappning, när en ny disruptiv teknik förväntas förvandla samhället än en gång.
Historien är full av exempel på hur tekniska genombrott, från järnvägen till radion och internet, har eldat på spekulationsvågor som slutat i börskrascher.
– I nuläget är beräkningskapaciteten i datacenter utnyttjad till 100 procent dag ett. Jämför det med it-bubblan där bara 3 procent av det fiberoptiska nätet utnyttjades, säger Michael Livijn, chefsstrateg på kapitalförvaltaren Formue.
Hur investeringsboomen kommer att sluta är fortfarande ovisst. Livijn har svårt att se att utfallet skulle bli binärt: En ny guldålder eller kollaps.
Det brukar hamna någonstans mittemellan, konstaterar chefsstrategen som följt marknaden i över två decennier.
Ett vanligt resonemang är att man vet att det är en bubbla först när den spruckit. Samtidigt saknas det inte tecken på att något i marknaden är trasigt.
Största nedgången på ett år
På torsdagen 5 november föll techtunga Nasdaq kompositindex 5,5 procent. Den största nedgången på över ett år.
Jätten Nvidia rasade 10 procent och hajpade chip- och minnestillverkare som Micron Technology och Sandisk föll omkring 20 procent.
En osäkerhet om hur vägen framåt ser ut för vad som varit börsens motor de senaste åren sprider sig, där en inbromsning i AI-utbyggnaden kan ligga i korten.
En tågkrasch
Den danska börspessimisten och nationalekonomen Henrik Zeberg beskriver en ljusstrimma i en lång mörk tunnel. Liknelsen syftar på utvecklingen för den amerikanska långräntan, som toppade på 5,3 procent i början av oktober men nu fallit tillbaka.
Det kommer enligt Zeberg att uppfattas som en lättnad efter år av ekonomisk osäkerhet med en svag framtidstro bland hushållen, hög inflation och handelskrig.
I själva verket är det strålkastarna från ett framrusande tåg där följden är en krasch som får den globala ekonomin i gungning.
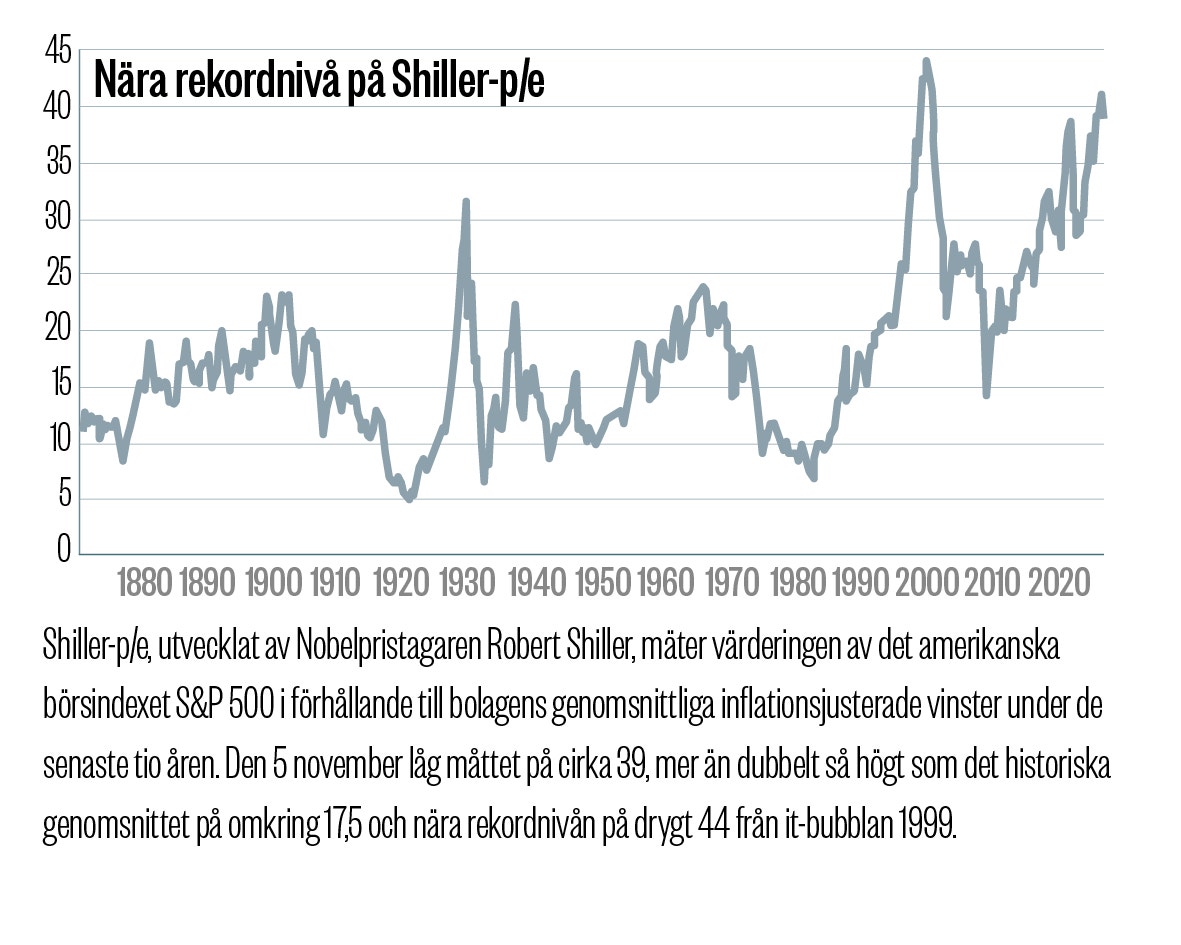
Dystopin han målar upp grundar sig på flera datapunkter som han följer noga. Med stor övertygelse bläddrar han genom graferna som profetian bygger på: Ett historiskt högt Shiller-P/E-tal, värdet på riskfyllda tillgångar i förhållande till bnp och en Buffettindikator som blinkar rött.
– Om något luktar skit och ser ut som skit, då är det förmodligen skit. Så enkelt är det, konstaterar Zeberg, som är chefsekonom inom makro på analysföretaget Swissblock.
Han argumenterar för att varningssignalerna sammanfaller med en försvagning av den amerikanska arbetsmarknaden, pressade hushåll och växande kreditrisker kopplade till AI-investeringarna.
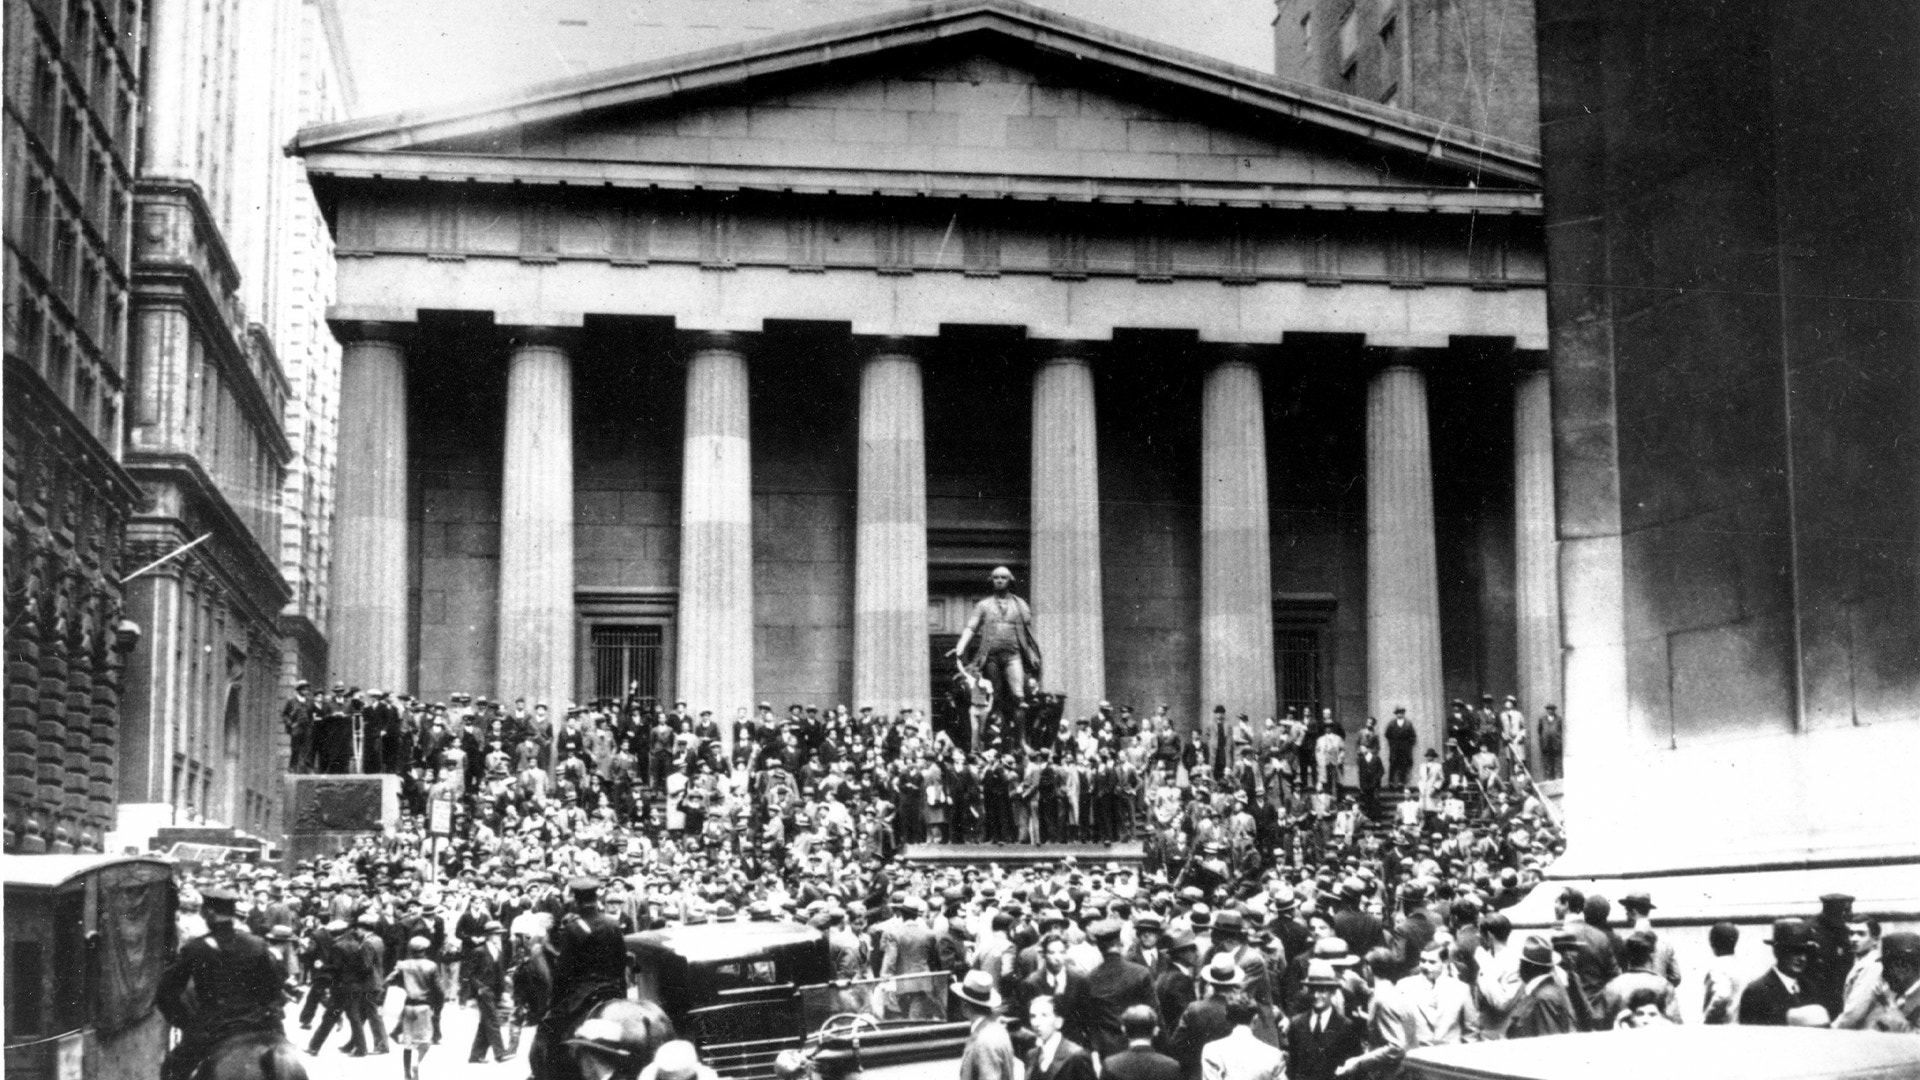
För honom är det oundvikligt att dra paralleller till åren 2008, 2000 och kraschernas krasch – den svarta torsdagen 24 oktober 1929.
– Alla varningslampor blinkar rakt framför ögonen på oss, men många väljer att inte tro på dem.
”Aldrig sett en svagare konsument”
Den privata konsumtionen står för omkring 68 procent av USA:s bnp. Zeberg ser nu tecken på att hushållens konsumtion kommer att försvagas, framför allt till följd av utvecklingen på arbetsmarknaden.
Zebergs prognos pekar mot en kraftig nedgång i sysselsättningen. Samtidigt är arbetslösheten i USA relativt låg. Och även om kraftigt fallande jobbskapande historiskt har sammanfallit med recessioner går det inte att slå fast att samma sak sker nu.
Nationalekonomen spekulerar i att den utlösande faktorn för en krasch är en deflationsspiral där hushållens vikande konsumtion får allt större konsekvenser för ekonomin. Han befarar att en svagare arbetsmarknad får hushållen att dra ned på konsumtionen, vilket i sin tur pressar företagens intäkter och sysselsättning. Nedgången riskerar att förstärkas av hög skuldsättning, inte minst bland företag som lånat stora summor för att finansiera AI-utbyggnaden.
Ekonomen poängterar att han inte ser en upprepning av den stora kraschen 1929.
– Men jag säger att det kommer att bli allvarligt. Vi har ett system med stor hävstång, där många investerar i något som de tror att de förstår. År 1929 var radion den stora nya tekniken, 2000 internet. Nu hyllar vi AI.
Chefsstrategen Michael Livijn pekar på att användningen av AI bland de större amerikanska företagen gått från 5 till 20 procent på kort tid. Om sex månader väntas den siffran uppgå till 30 procent, enligt en färsk analys från Goldman Sachs.
Den amerikanska ekonomin visar också styrka, tillägger Livijn.
Han hänvisar till uppskattningar som visar att de 10 procent av hushållen som har högst inkomster står för omkring hälften av den amerikanska konsumtionen. Deras växande förmögenheter, inte minst till följd av börsuppgången, har bidragit till att hålla konsumtionen uppe och därmed stärkt den amerikanska ekonomin.
Bland övriga 90 procent finns det på samma gång många som lider ekonomiskt. De senaste årens kraftiga prisökningar har slagit hårt mot hushållen med mindre ekonomiska marginaler.
– Men makromässigt flyger den här humlan ändå, säger Livijn och anger att en av förklaringarna är hur staten stimulerar ekonomin genom stora budgetunderskott.
En av riskerna är en större börsnedgång, vilket enligt chefsstrategen skulle sätta landet i en prekär situation.
– Om S&P 500 går ner 20 procent kan stödet från de här konsumtionsstarka personerna delvis försvinna. Då riskerar man att få realekonomiska konsekvenser som är större än själva investeringsvågen som driver den nu.
Lyfter fram Ericsson
Visar det sig att vi nu befinner oss i en AI-bubbla vill Livijn kalla det för en produktiv sådan, likt it-bubblan kring millennieskiftet.
– Det är massiva investeringar i fysiska ting som faktiskt gör saker, som datacenter.
– Bolagen som gjorde investeringarna då fick inte payoffen, minns Livijn och lyfter fram bolag som Ericsson och kanadensiska Nortel Networks vars aktiekurser föll fritt när bubblan sprack.
En som inte glömt euforin och den efterföljande björnmarknaden för 26 år sedan är Joachim Klement, strategichef på den brittiska investmentbanken Panmure Liberum.
– Man behövde i princip investera i dussintals eller hundratals företag och sedan hoppas att något av dem skulle bli nästa Amazon, minns Klement.
– Den stora skillnaden i dag är att det inte finns hundratals företag som kommer att dominera AI-kapplöpningen. Det handlar i princip om en handfull företag, och för dem är det allt eller inget.
Klement: Nvidia kan halveras
Strategichefen har en tydlig uppfattning om hur det kommer att sluta. Hans prognos är att S&P 500 faller med 35 procent nästa år eller 2028.
Analysen är enkel: Den kraftiga ökningen av investeringarna i AI kommer snart att mattas av rejält.
– Utgår vi från att AI-investeringarna minskar 6 procent, även om kanske 10 procent är möjligt: Vad skulle det innebära för den amerikanska ekonomin? Vad skulle det innebära för de europeiska ekonomierna? Och vad skulle det betyda för konsumenterna, deras sparande, pensionskapital och så vidare? Skulle det förändra deras konsumtionsbeteende?
– För att göra en lång historia kort har vi räknat igenom alla de här effekterna.
Enligt hans prognos blir följden kraftiga börsfall, både i USA och Europa. Börsvärdet för jättar som Nvidia och ASML skulle halveras, menar Klement.
Strategichefen vittnar om en utbredd oro över omfattningen av teknikjättarnas investeringar i AI-infrastruktur. Tidigare i år bemöttes satsningarna med jubel och högre aktiekurser, men under de senaste månaderna har skepsisen ökat och aktierna har fallit.
– Investerarna skickar alltså en signal om att de tycker att bolagen ska investera i framtiden, men inte så mycket att det äventyrar dagens vinster. Det förändrar också kalkylen för företagens vd:ar. De kommer sannolikt att börja tänka att om de investerar för mycket blir de bestraffade av marknaden. Så varför ska de då investera så mycket?
”Det skulle vara en besvikelse”
Både Amazon och Alphabet föll kraftigt efter sina kvartalsrapporter i slutet av oktober. Investerarnas oro riktades bland annat mot de omfattande AI-investeringarna och deras påverkan på kassaflödena. Frågan är när satsningarna ska börja ge tillräcklig avkastning.
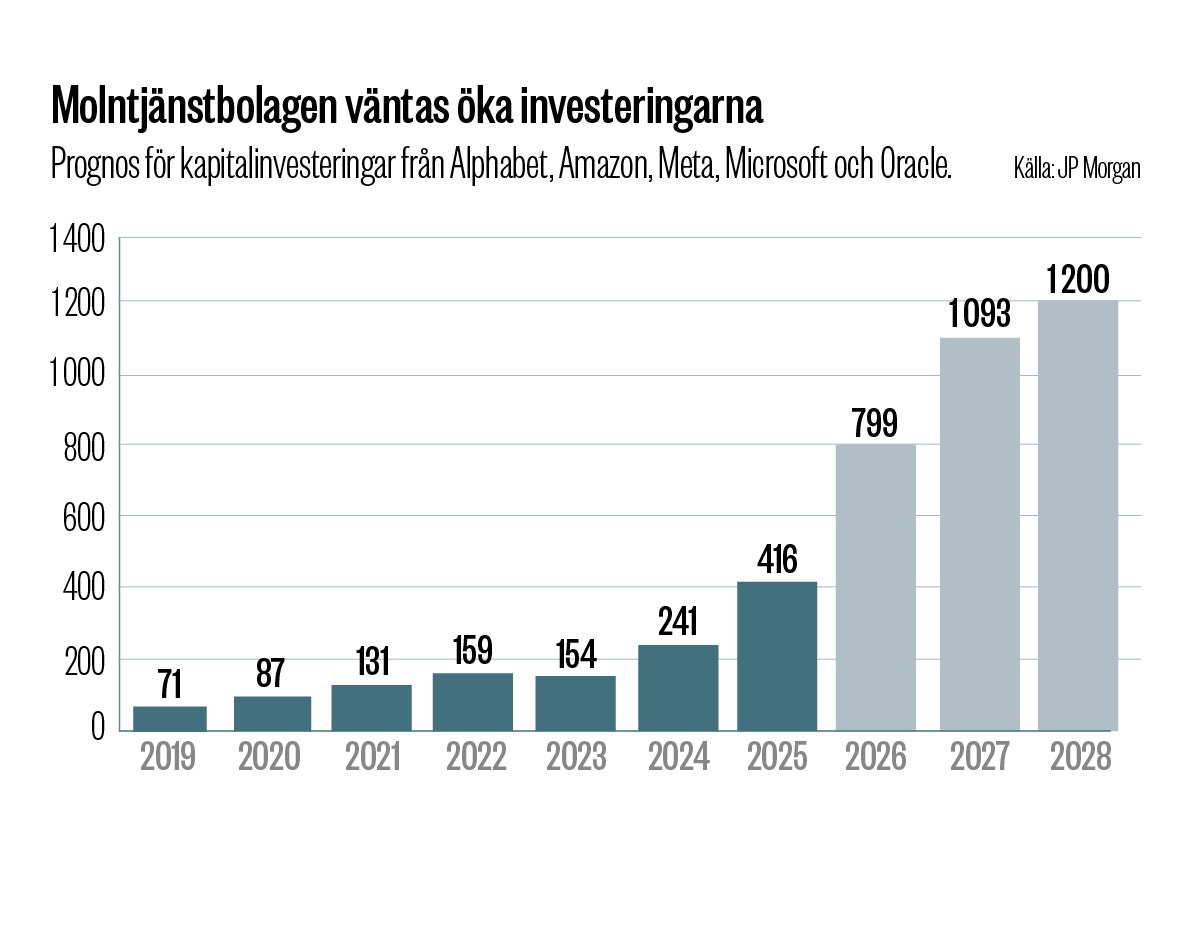
Joachim Klement tvivlar inte på att investeringarna under 2027 kommer att överstiga årets.
– Frågan är hur mycket mer.
Analytikerna räknar med att Microsoft, Amazon, Alphabet, Meta och Oracle tillsammans ska öka sina kapitalinvesteringar med mer än 40 procent, till 1 100 miljarder dollar.
– Låt oss anta att de ökar dem till 900 miljarder dollar i stället. Det är fortfarande mer än i år, men det skulle vara en besvikelse. Och det avgörande är att om den siffran inte är tillräckligt hög innebär det också att det finns mindre intäkter att fördela mellan Nvidia, chiptillverkarna och alla andra företag. Det innebär att de tjänar mindre pengar, vilket i sin tur får deras aktiekurser att falla. Då får vi en negativ spiral. Det positiva hjul som har snurrat under de senaste två eller tre åren börjar plötsligt snurra åt motsatt håll.
Barrett: ”Inte binärt”
Förvaltaren Kristofer Barrett anser att många av techbolagens värderingar i förhållande till deras vinster är låga.
Ett inte så litet men är hur länge marknaden kan acceptera de kapitaltunga investeringarna och det negativa fria kassaflödet några av dem nu uppvisar.
– Sannolikt är det inte binärt. Vi tror att intäkterna kommer att växa under flera års tid. Men det kan komma perioder då investeringarna blivit för stora, säger Barrett.
Ylwa Häggström, global förvaltare på Lannebo Fonder, tycker sig inte se någon värderingsbubbla, i alla fall inte just nu.
– Däremot skulle det kunna vara en ”vinstbubbla” om det visar sig att de vinstnivåer många av bolagen åtnjuter i dag inte är uthålliga, och estimaten för åren som kommer är på tok för höga. Men om vinstestimaten för de kommande åren faktiskt håller är det ett gäng bolag som blivit rätt billiga efter den senaste tidens nedgång. Inte bara inom tech, utan inom den del av marknaden som ses som ”AI-driven” mer generellt.
De största teknikbolagen har också lyxen att falla tillbaka på sina kärnverksamheter med hög lönsamhet.
– Men det är inte optimalt att de tar in kapital och lånar större summor. För så kallade neocloud-bolag, som Coreweave, är det värre. Där börjar lånekostnaden bli problematisk, men det är mer en fråga om deras affärsmodeller som inte fungerar lika bra i en miljö med stigande räntor, säger Kristofer Barrett.
Ylwa Häggström noterar att flera techbolag uppvisar negativa kassaflöden och ökad skuldsättning för första gången på länge.
– Det ska man så klart hålla ögonen på och det finns säkert några som tar sig vatten över huvudet. Men vi är alltid noga med att studera balansräkningen i bolag vi investerar i, säger hon.
Barrett har svårt att se att utbyggnaden inom AI skulle bromsa in. För att använda en pokerterm är många av dem pot committed.
– Om de drar ned på investeringarna kommer det att drabba hela ekonomin.
Skulle det ske riskerar även andra delar av halvledarindustrin att drabbas hårt, däribland den taiwanesiska kontraktstillverkaren TSMC och nederländska ASML, som tillverkar utrustning för halvledarproduktion.
Barrett pekar på att en viss avmattning redan är inprisad i deras aktiekurser. De två jättarna har båda fallit drygt 15 procent från sina toppnoteringar i början av oktober.
Ylwa Häggström ser en risk i om de globala jättebolagen drar ned på utvecklingstakten.
– Då blir de ekonomiska effekterna större. De här investeringarna driver en hel del tillväxt i världen just nu. Kan det utlösa en bredare marknadsnedgång? Det kan ju i alla fall utlösa en smalare nedgång, om flera stora bolag går riktigt svagt. Precis som ett fåtal stora bolag drev marknaden uppåt tidigare. Det finns stora bolag vars värdering nog skulle gynnas av en lite lugnare investeringstakt. Det kan nog bli volatilt hur som helst.
Tror på nytt rally
Trots de mörka moln som börjar formas på börshimlen och de kraftiga fall som skakat marknaden den senaste månaden är strategichefen Joachim Klement övertygad om att vi inte nått toppen än.
– Jag tror att vi kommer att få se ännu ett rally inom AI-investeringar fram till slutet av det här året och är alltså inte negativ i den bemärkelsen att jag tycker att man ska springa och gömma sig i ett hörn och sälja allt redan i dag, säger Klement och fortsätter:
– Tvärtom. Jag är fortfarande investerad på aktiemarknaden och jag säger till alla mina kunder att de ska fortsätta vara investerade.
Vad skulle du säga är det starkaste argumentet för att din tes inte håller?
– Jag finner inget nöje i att ha rätt om en börskrasch. Faktum är att jag skulle vara ganska glad om jag hade fel, eftersom mitt eget sparande är placerat i aktier.
Klements prognos skulle kunna omkullkastas om användningen av AI-tjänster växer så snabbt att de sammanlagda intäkterna fortsätter att öka, trots att priset per token faller. En token är en måttenhet för den text och annan information som AI-modeller bearbetar.
Den skäggige brittens paradox framträder igen.
– Det är själva kärnan i diskussionen just nu. Det är därför jag så gärna vill att Anthropic börsnoteras.
– Det skulle ge oss den tydligaste signalen vi kan få om vilken av de här två faktorerna som väger tyngst. Jag skulle mer än gärna säga att jag hade fel och att tillväxten faktiskt är tillräckligt snabb. Men de datapunkter vi har just nu visar att antalet använda token multiplicerat med priset per token har slutat växa sedan slutet av juli. Det är avgörande.
Klement vill samtidigt höja ett varningens finger.
– Jag var trots allt med under finanskrisen. Jag minns att jag själv gick omkring 2007 och sa att subprimelånen bara utgjorde en liten del av marknaden och inte skulle utvecklas till en systemrisk, säger han och ler snett.
– Du får ha det i åtanke när du bedömer mitt facit.
Buffettindikatorn
Buffettindikatorn, uppkallad efter investeraren Warren Buffett, mäter det samlade börsvärdet i USA i förhållande till landets BNP och används som ett mått på aktiemarknadens värdering. I början av november uppgår indikatorn till omkring 284 procent, vilket innebär att börsvärdet är nästan tre gånger så stort som USA årliga BNP. Nivån är historiskt mycket hög och överstiger toppnoteringarna under både it-bubblan kring millennieskiftet (143%) och börsyran 2021 (197%).
Följ taggar