Ekonomins eviga tungviktsmatch

Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
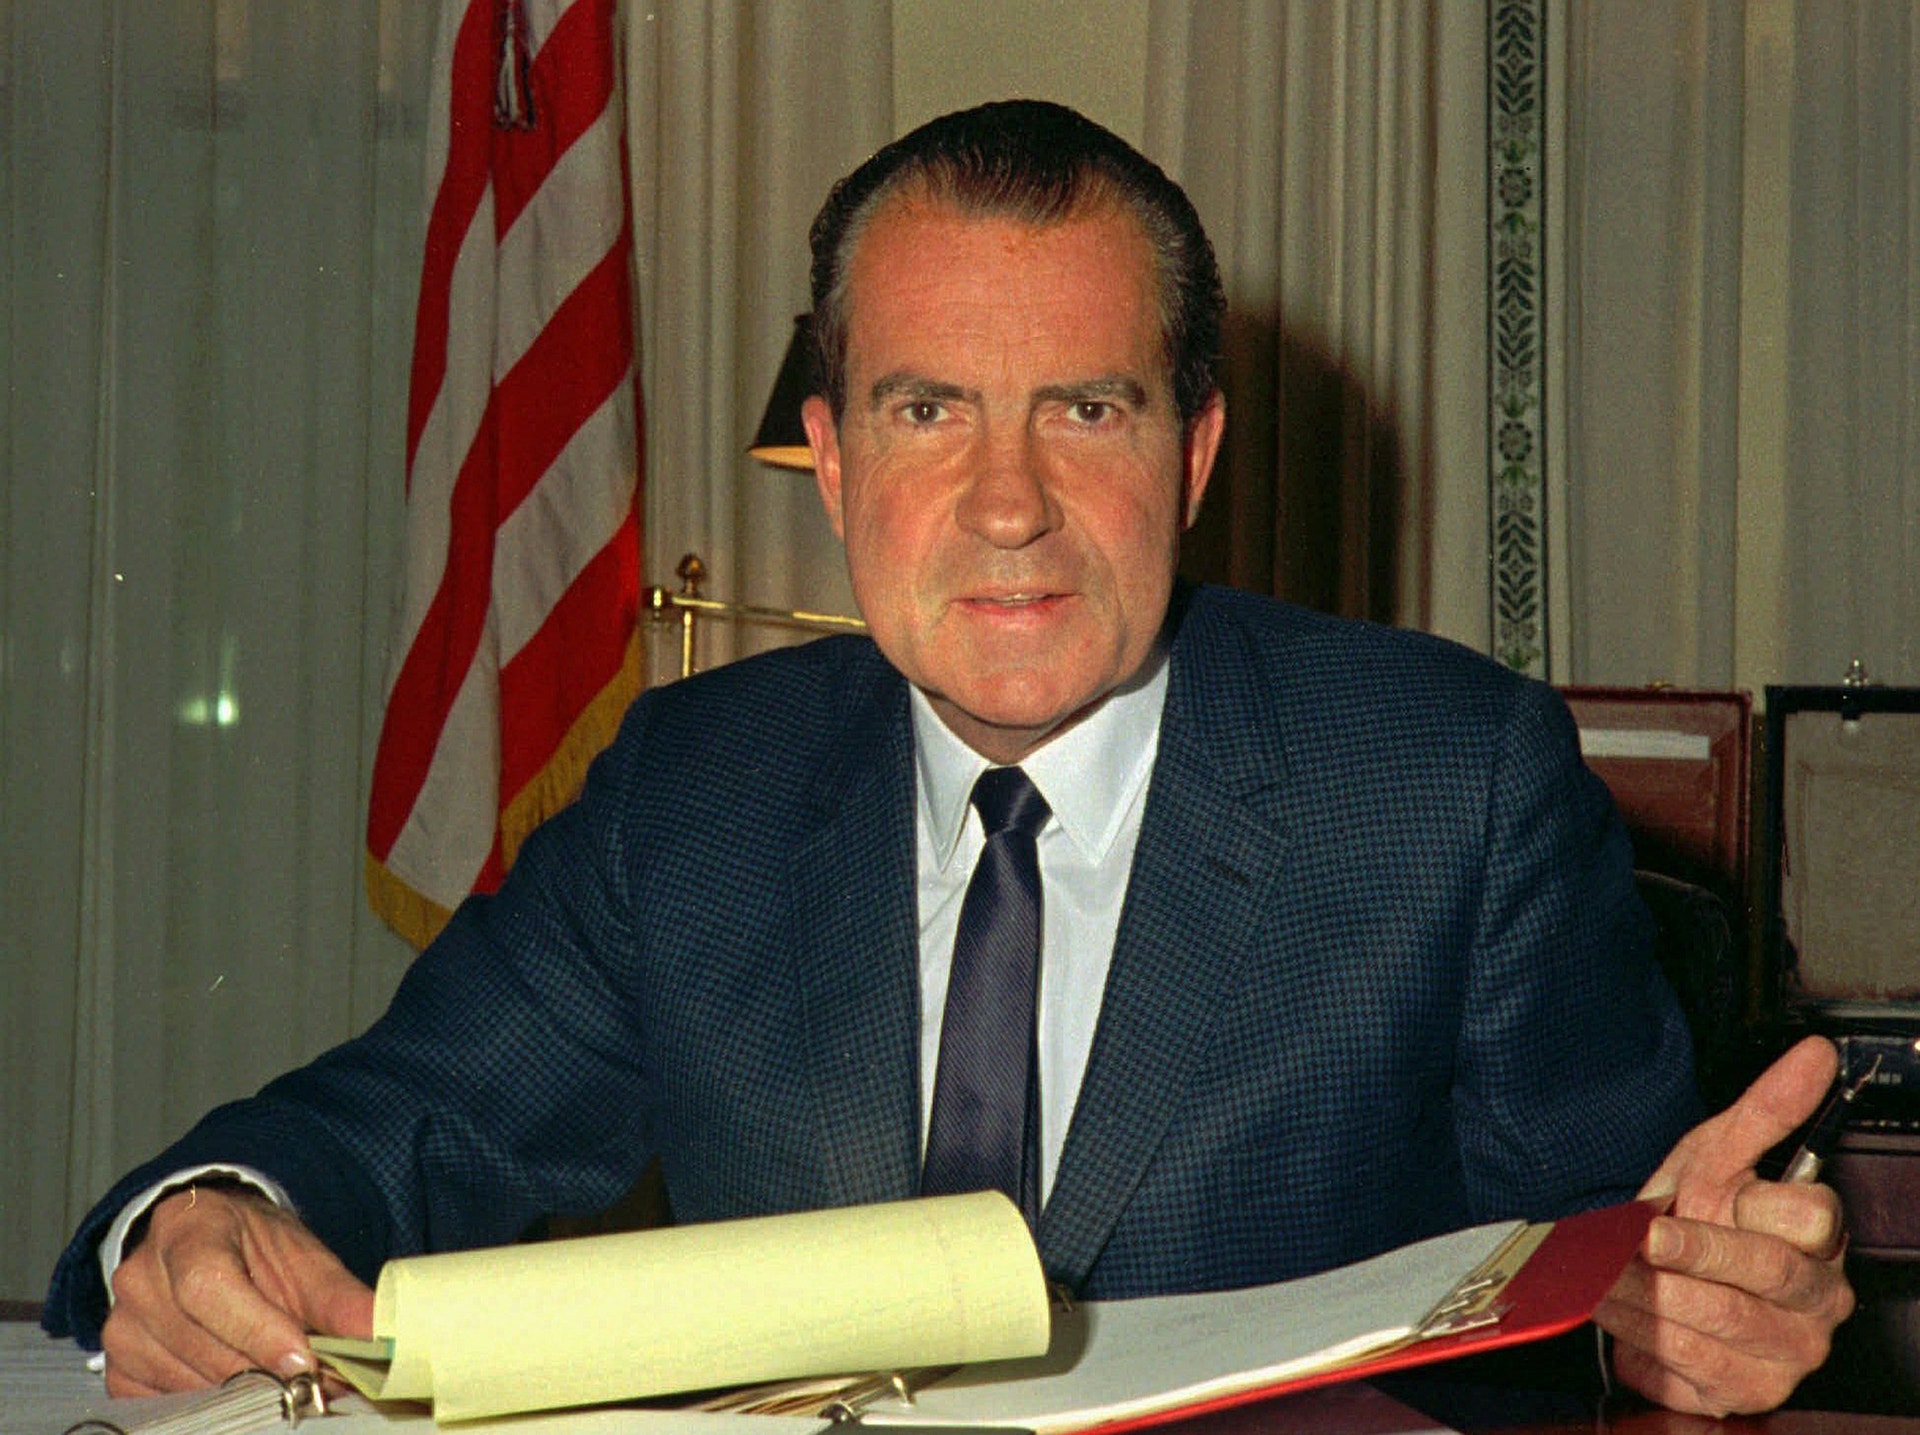
I januari 1971 höll den amerikanska journalistkåren på att ramla av stolarna. ”I am now a Keynesian”, förklarade den republikanske presidenten Richard Nixon. I en lågkonjunktur skulle staten låna och spendera för att få hjulen att snurra igen. En journalist tyckte att det var som om en kristen hade sagt att det nog ändå var Muhammed som hade rätt.
Den brittiske nationalekonomen John Maynard Keynes (1883–1946) hade varit död i ett kvartssekel. Ändå stod han på höjden av sitt inflytande.
Genombrottet hade kommit under 1930-talets stora depression. Banker kollapsade, företag gick omkull och en fjärdedel av befolkningen gick arbetslös. När återhämtningen uteblev övergavs den gamla läran att ekonomin skulle läka sig själv.
Ekonomen som erbjöd nya svar
Keynes var ekonomen som erbjöd nya svar. Han var redan en av världens mest berömda ekonomer – kvick, underhållande och självsäker, lika hemma i finansdepartementen som i kultursalongerna. När någon frågade hur han uttalade sitt namn svarade han: ”Keynes – as in brains”.
”Jag bryr mig inte om vem som skriver ett lands lagar”, konstaterade han, ”så länge jag får skriva dess läroböcker i ekonomi”
Med The general theory of employment, interest and money från 1936 revolutionerade Keynes nationalekonomin. Han hävdade att ekonomin kunde fastna i långvarig arbetslöshet när den privata sektorn sparade för mycket och efterfrågan sviktade. Stater behövde då låna och spendera mer. Det var ett kontroversiellt budskap, men befriande. Man kunde göra något åt kriserna, inte bara vänta ut dem.
Hans idéer hann aldrig genomföras under 30-talet, men de lånefinansierade statsutgifterna under andra världskriget och deras effekter på arbetslösheten sågs som en bekräftelse på hans teorier. Idéerna slog igenom akademiskt under 1940-talet och formaliserades av nationalekonomer som Paul Samuelson. ”Jag bryr mig inte om vem som skriver ett lands lagar”, konstaterade han, ”så länge jag får skriva dess läroböcker i ekonomi.”
Paul Samuelsons läroböcker blev snart praktisk politik, både i Västeuropa och i USA. Politiker frestades till och med att tro att de kunde styra konjunkturerna genom att justera skatter och utgifter precis när det behövdes. Phillipskurvan visade att arbetslösheten kunde pressas ned genom att acceptera något högre inflation.
Lånar gärna – men sparar inte
När Richard Nixon 1971 förklarade sig vara keynesian var det bara en bekräftelse på att hela västvärlden redan hade konverterat. Men just då började verkligheten göra motstånd. Det blev uppenbart att keynesianismen hade gett politiker en ursäkt att göra det som var populärt för stunden. ”In the long run we’re all dead”, som Keynes hade uttryckt det. Politikerna lånade gärna i dåliga tider, men sparade ogärna i goda.
Bara månader efter Richard Nixons uttalande avskaffade han dollarns koppling till guldet och valutasamarbetet Bretton Woods kollapsade. Utan denna yttre disciplin blev det lättare att låta sedelpressarna gå och budgetunderskotten växa. Därpå följde oljeprischocker, skenande inflation och en ny företeelse som de flesta ekonomer trodde var omöjlig: stagflation – hög inflation och hög arbetslöshet samtidigt.
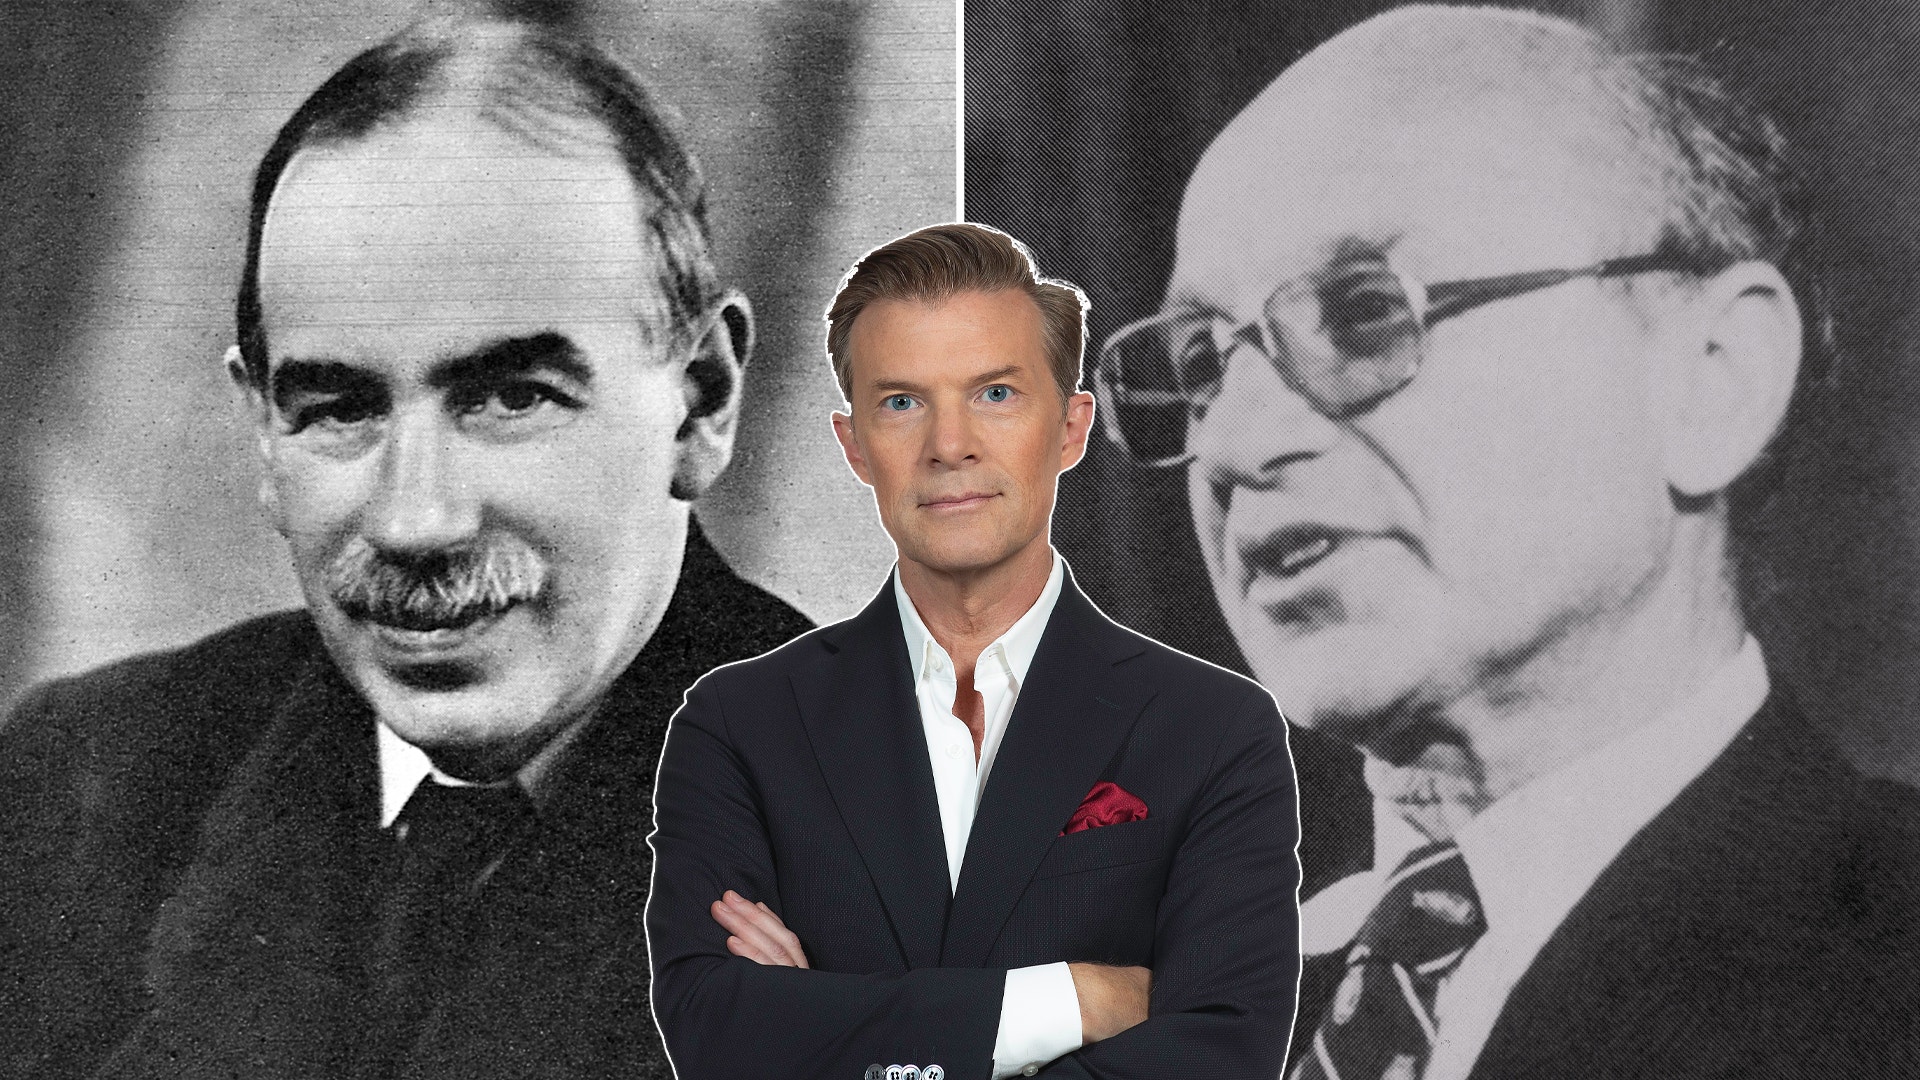
Det fanns emellertid en ekonom som hade varnat för att just det skulle hända: Chicagoprofessorn Milton Friedman.
Många har roats av kontrasten mellan statsvännen och marknadsliberalen. Den nästan två meter långe Keynes var längst i alla rum han klev in. Friedman var med sina 152 centimeter ofta kortast. Keynes var son till en ekonomiprofessor och utstrålade självklar auktoritet och aristokratisk elegans. Friedman var son till fattiga östeuropeiska invandrare, men fyllde rummet med en närmast outsinlig energi, smittande entusiasm och blixtsnabb replikkonst.
Friedman hade tidigt varnat för att inflation bara tillfälligt kunde pressa ned arbetslösheten, innan löntagare och företag anpassade sina förväntningar. När de väl insåg att prisnivån hade stigit pressade de upp löner och priser. Då återvände arbetslösheten, medan inflationen blev kvar – eller måste drivas ännu högre för att ge samma effekt.
Vänt blicken på efterfrågan
När keynesianerna ville stimulera konsumtionen invände Friedman att människor främst styr sin konsumtion efter vad de tror att de kommer att tjäna på lång sikt – sin ”permanenta inkomst”. Många ser en skattesänkning eller bidragshöjning som tillfällig och sparar därför mycket av pengarna.
Keynes hade vänt ekonomernas blick mot efterfrågan. Friedman ville rikta den tillbaka mot pengarna. Han utvecklade monetarismen, vars kärna fångades i den berömda satsen: ”Inflation är alltid och överallt ett monetärt fenomen.” Inflation uppstår när för mycket pengar jagar för få varor.
För lite pengar leder å andra sidan till lågkonjunktur. I Milton Friedmans och Anna Schwartz A monetary history of the United States (1963) förklarade de depressionen med att centralbanken vägrade stabilisera penningmängden när bankerna kraschade. De visade att USA:s penningmängd krympte med en tredjedel 1929–1933. Där Keynes såg depressionen som marknadens misslyckande pekade Friedman i stället ut politiken som problemet.
Friedmans vana att se pengar bakom snart sagt alla ekonomiska fenomen ledde kollegan Robert Solow att skämta: ”Allting får Milton Friedman att tänka på penningmängden. Allting får mig att tänka på sex, men jag försöker hålla det utanför mina forskningsrapporter.”
En omvänd Nixon
1970-talskrisen tycktes bekräfta Friedman, på samma sätt som 1930-talskrisen verkade ha gett rätt. Vid brittiska Labours konferens i Blackpool i september 1976 deklarerade premiärminister James Callaghan att möjligheten att spendera sig ur lågkonjunkturer inte finns: ”Och i den mån den någonsin har funnits, skedde det bara genom att injicera en större dos inflation i ekonomin, vilket i nästa steg följdes av en högre arbetslöshet.”
Redan före Margaret Thatcher och Ronald Reagan hade en vänsterledare dödförklarat keynesianismen. Det var en Richard Nixon in reverse. Tre månader senare tog Friedman emot ekonomipriset till Alfred Nobels minne.
Men penningmängden visade sig inte vara så lätt att kontrollera. Det krävdes kraftiga och ibland destabiliserande ränteförändringar. Finansiella innovationer gjorde dessutom penningmängden allt svårare att mäta. Vad är egentligen pengar? Räknas penningmarknadsfonder? Friedman erkände själv problemet. Centralbankerna behöll monetarismens fokus på låg och stabil inflation, men använde i stället korträntan för att styra mot ett visst inflationsmål.
Vid millennieskiftet såg Friedman ändå ut att ha segrat. År 1999 skrev den svenske keynesianen Axel Leijonhufvud att ledande nationalekonomer nu såg Keynes arbeten som ”så djupt bristfälliga, rentav genomsyrade av fel, att de inte längre ens behöver studeras”.
”We’re all Keynesians now”
Men 2008 slog den globala finanskrisen till. Plötsligt talade många om att Keynes var tillbaka. Både efter finanskrisen och under pandemin 2020 sjösattes enorma statliga stimulanspaket.
”Milton Friedman isn’t running the show anymore”, förklarade USA:s president Joe Biden. Men Joe Bidens och Donald Trumps massiva utgifter utlöste den högsta inflationen på 40 år, och världen började omedelbart minnas Friedmans varningar igen. Räntorna höjdes och inflationen sjönk tillbaka.
Varje gång lågkonjunkturen djupnar ropar vi efter Keynes. Varje gång inflationen stiger återvänder Friedman.
I själva verket hade nationalekonomer länge arbetat med att integrera både Friedman och Keynes. Friedman var själv inne på möjliga synteser redan 1965. Faktum är att han då föregick Richard Nixon genom att säga till tidskriften Time: ”We’re all Keynesians now.” Friedman syftade på att alla hade lärt sig av Keynes analytiska verktyg och begrepp.
Men han lade också till: ”In another sense, nobody is any longer a Keynesian” – få accepterade Keynes ursprungliga slutsatser. Den moderna makroekonomin växte inte fram genom ett val mellan Keynes och Friedman, utan genom att bygga vidare på bådas insikter. En vanlig slutsats är att staten ibland kan mildra djupa kriser, men att den inte långsiktigt kan skapa högre sysselsättning med mer inflation.
Sedan plockar regeringar och väljare upp de verktyg som för ögonblicket uppfattas som användbara – eller som de råkat försumma alltför länge. Den ekonomiska politiken framstår därmed som en ständig rörelse mellan de båda giganterna.
Varje gång lågkonjunkturen djupnar ropar vi efter Keynes. Varje gång inflationen stiger återvänder Friedman. Det är den nationalekonomiska tungviktsmatch som fortfarande avgör statsskuldens utveckling. Och din bolåneränta.