Gabriel Isskander: Alleima krossar index – fortsatt uppsida

Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
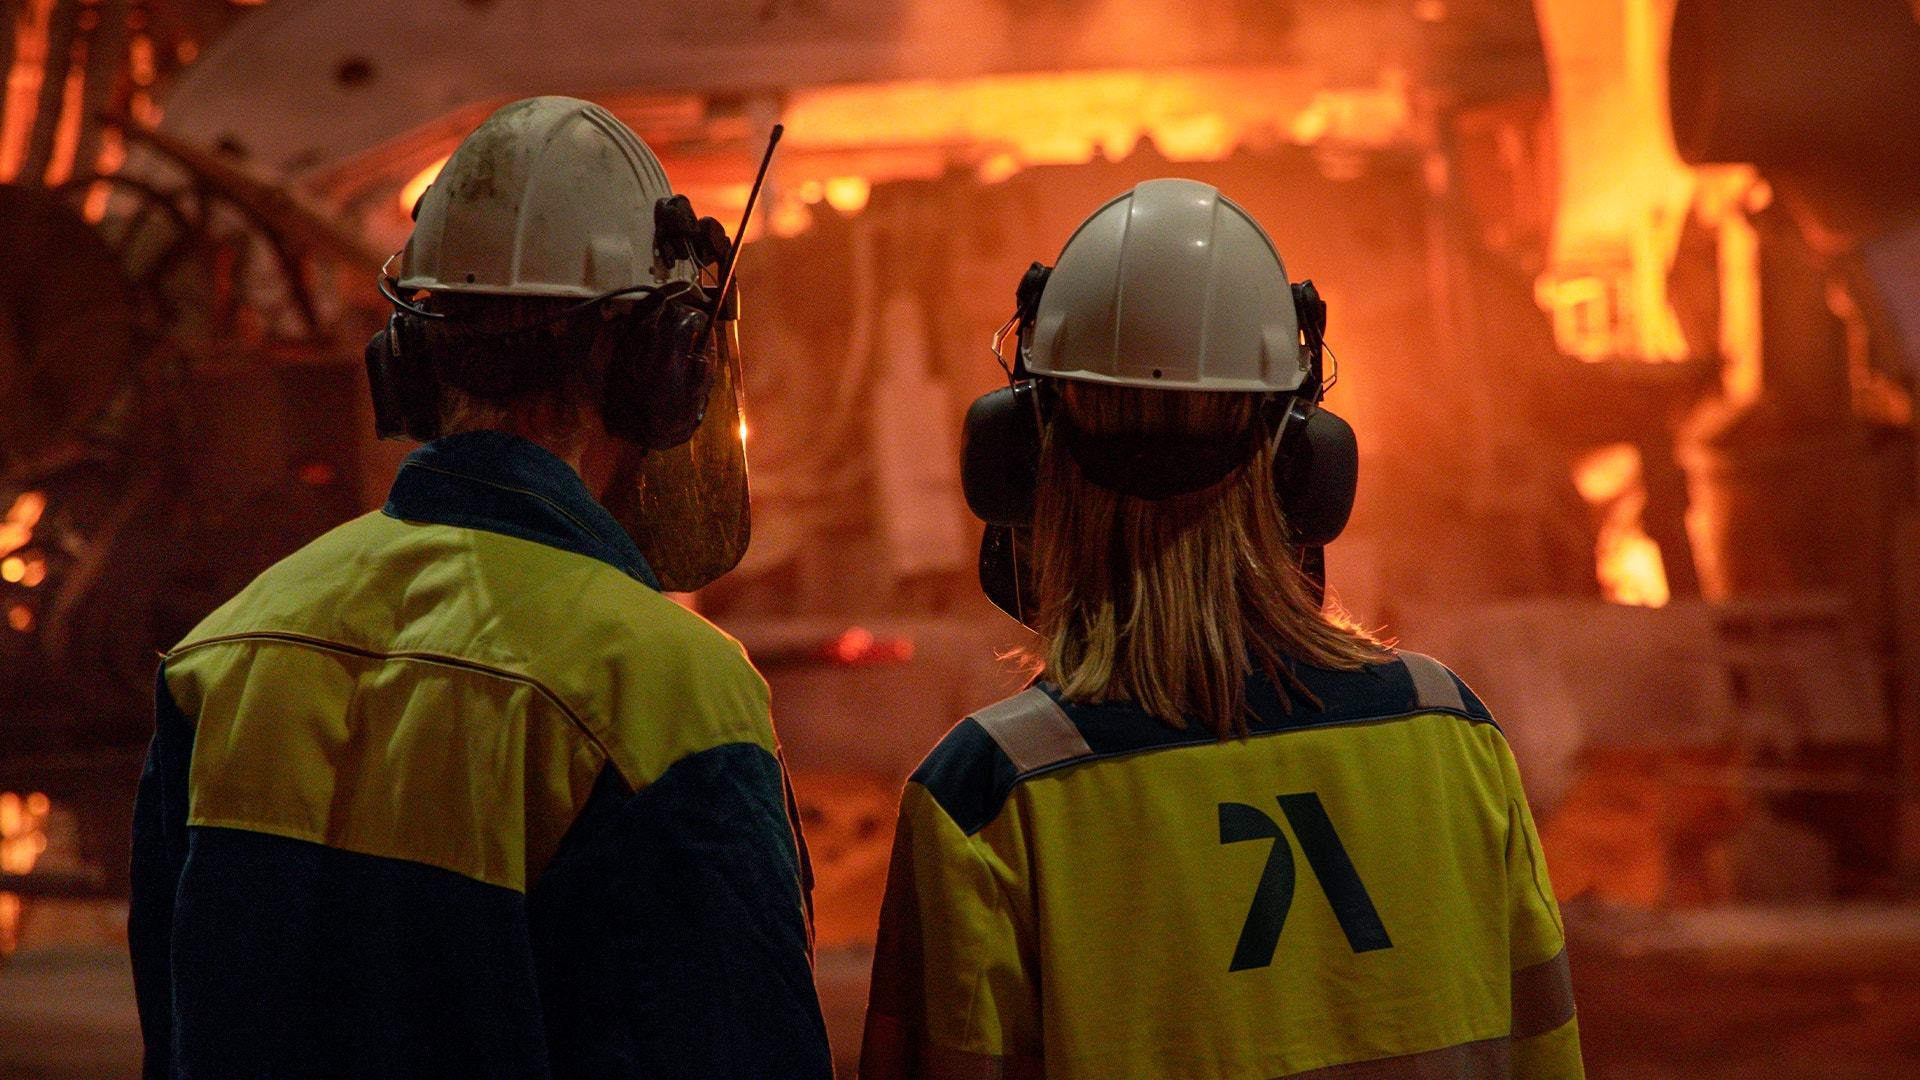
Stål- och metallbolaget Alleima, som knoppades av från Sandvik 2022, har mer än 160 års erfarenhet av metallurgi. Bolaget utvecklar avancerat rostfritt stål, speciallegeringar, elektriska värmesystem och medicinsk tråd för miljöer där materialfel kan bli mycket kostsamma.
Kort om Alleima
Alleima, med huvudkontor i Sandviken, är en global materialteknikkoncern med cirka 6 400 anställda uppdelad i tre divisioner.
Tube tillverkar avancerade rör för bland annat olja och gas, kemi, kärnkraft och flygindustri. Divisionen stod för 69 procent av omsättningen i andra kvartalet och hade en justerad rörelsemarginal på 11,2 procent. Alleima har ledande positioner inom umbilical-, ånggenerator- och titanrör.
Kanthal erbjuder elektriska värmesystem och medicinsk tråd, med exponering mot bland annat elektrifiering, halvledare, datacenter och medicinteknik. Divisionen stod för 23 procent av omsättningen och hade koncernens högsta marginal på 19,6 procent.
Strip tillverkar precisions- och kompressorventilstål samt material för vätgasbränsleceller. Divisionen stod för 8 procent av omsättningen och hade en marginal på 2,5 procent.
Det är en utpräglad nischstrategi. Av en global stålmarknad på 1 900 miljoner ton utgör rostfritt stål cirka 50 miljoner och avancerat rostfritt stål endast 2–4 miljoner ton. Det är i denna högförädlade del som Alleima verkar, ofta med ledande positioner. Produkterna utvecklas tillsammans med kunderna och genomgår långa kvalificeringsprocesser. När Alleima väl blivit godkänd som leverantör är det därför både svårt och kostsamt att byta, vilket stärker prissättningskraften.
För ett år sedan satte EFN köp på aktien, som sedan dess stigit med drygt 60 procent, jämfört med 15 procent för OMXSPI. Då pressades bolaget av svag efterfrågan, valutamotvind och produktionsproblem efter installationen av en ny press i Sandviken. I Q3 2025 bottnade den justerade rörelsemarginalen på 4,7 procent. Tre kvartal senare var den tillbaka på 10,6 procent (Q2, 2026). Redan då fanns tecken på en förestående återhämtning och tillsammans med den pressade värderingen fick det oss att trycka på köpknappen.
Rapportens stjärna
Alleimas utveckling kan vara slagig mellan kvartalen, men över tid har bolaget presterat väl. Under de senaste fem åren har omsättningen ökat med i genomsnitt 8 procent per år och justerat rörelseresultat med 10 procent. Marginalen har legat kring eller över målet på 9 procent under större delen av perioden. Ledningen har dessutom signalerat att målet kan komma att höjas framöver.
Åren 2024–2025 var dock tuffa, med fallande försäljning och lönsamhet. Även första halvåret 2026 var svagt med en stillastående omsättning och 9 procent lägre rörelseresultat. Rapporten för andra kvartalet bjöd däremot på flera positiva besked. Omsättningen ökade med 3 procent, varav 2 procent organiskt, medan justerat rörelseresultat steg med 14 procent. Marginalen förbättrades till 10,6 procent från 9,5 procent. Orderingången minskade visserligen med 2 procent på rullande tolv månader, men ökade organiskt med 3 procent för det andra kvartalet.
Kanthal var rapportens stjärna. Omsättningen ökade organiskt med 21 procent och marginalen steg till 19,6 procent från 16,7 procent. Divisionen svarade för 23 procent av försäljningen men drygt 40 procent av vinsten. Den största divisionen Tube nådde samtidigt en marginal på 11,2 procent och tog Alleimas hittills största order på umbilicalrör – högförädlade, korrosionsbeständiga rör för installationer på havsbotten. Ordern är värd närmare 1 miljard kronor.
Den minsta divisionen Strip kämpar fortfarande med låg lönsamhet och någon tydlig vändning syns ännu inte. Sammantaget var den senaste rapporten ändå klart bättre än väntat och aktien har stigit närmare 20 procent sedan dess.
Goda förutsättningar för tillväxt
Alleima fortsätter att prioritera marginal framför volym. När efterfrågan och fabriksbeläggningen så småningom förbättras kan resultatet därför växa betydligt snabbare än försäljningen, vilket rapporten för det andra kvartalet gav en försmak av. Kostnadsprogrammet från oktober 2025 ska samtidigt ge årliga besparingar på drygt 200 mkr när full effekt nås vid utgången av 2026. Det motsvarar omkring 1 procent av omsättningen.
Riskerna ska inte underskattas. Tube är fortfarande konjunktur- och projektkänsligt. Kanthals starka tillväxt och höga marginaler väger upp, men divisionen är ännu för liten för att ensam styra koncernens utveckling.
Största ägare i Alleima
Ägare | Kapital |
Industrivärden | 21,60% |
Lundbergföretagen | 10,44% |
Fidelity Investments | 8,13% |
Vanguard | 3,23% |
Swedbank Robur | 2,89% |
Källa: Holdings |
Samtidigt satsar Alleima rejält på prioriterade tillväxtområden, vars andel av omsättningen har ökat från 36 procent 2023 till 40 procent 2025. Dessa nischer har högre tillväxt och lägre cyklikalitet, vilket talar för en stabilare intjäning över tid. Den finansiella ställningen är dessutom robust, med en nettokassa på 1,3 miljarder kronor. Det ger utrymme för kapacitetsinvesteringar inom bland annat kärnkraft, medicinsk tråd och elektrisk industrivärmning.
Konsensus pekar mot en tydlig återhämtning under 2027 och 2028, med en årlig omsättningstillväxt på 5–6 procent och fortsatta marginalförbättringar genom bättre produktmix och högre fabriksbeläggning. Vinsten väntas öka med 15 procent per år under de kommande två åren.
Värderingsmultipeln ev/ebit, skuldjusterat bolagsvärde genom rörelseresultat, sjunker därmed mot 12,5 för 2028. Det framstår som attraktivt för ett bolag med starka marknadspositioner, en robust balansräkning och goda förutsättningar för hög vinsttillväxt de närmaste åren.
Vi upprepar köprådet.
Alleima
BÖRSVÄRDE 29,8 miljarder kronor
AKTIEKURS 118,80 kronor
REKOMMENDATION Köp
FÖR En bättre produktmix, stark tillväxt inom Kanthal och nya investeringar i mindre cykliska nischer ger potential för högre och stabilare lönsamhet.
EMOT Tube dominerar fortfarande koncernen, vilket gör Alleima känsligt för konjunkturen, stora projekt och svängningar i fabriksbeläggningen.
Det här är en aktieanalys från en av våra analytiker på EFN Finansmagasinet. Analyserna sträcker sig på tolv månaders sikt och utvärderas därefter. Råden som ges är köp, avvakta eller sälj. Aktiekurs avser stängningskurs den 28 september.