Peter Hedlund: Ingen gris i behov av sminkning – köp Lyko

Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
När alla stjärnor står rätt gäller det att skilja på bolag och aktie, den senare är nästan alltid högt värderad när bolaget går som tåget. Omvänt så är aktier i ett bolag som underpresterar oftast lågt värderade. Ett sådant bolag är kosmetikabolaget Lyko som gått från snabbväxare till att nu fått backa från Europaexpansionen och i stället lansera besparingsprogram för att mota en skyhög skuldsättning.
Värderingen? Drygt 30 öre per försäljningskrona på börsen. Är det billigt, kan man fråga sig, då p/e-talet samtidigt är negativt och ev/ebit på 26?
Prognos Lyko
År | 2025 | 2026E | 2027E | 2028E |
Omsättning (Mkr) | 3 963 | 4 150 | 4400 | 4664 |
Tillväxt | 11% | 5% | 6% | 6% |
Cash ebit | 38 | 130 | 211 | 250 |
Rörelsemarginal | 1,00% | 3,10% | 4,80% | 5,40% |
Vinst/aktie (kr) | −0,2 | 4,93 | 9,39 | 11,68 |
P/E | - | 18,2 | 9,6 | 7,7 |
EV/Ebit | 54,3 | 15,9 | 9,8 | 8,3 |
Ev/Sales | 0,5 | 0,5 | 0,5 | 0,4 |
Direktavkastning | 0,00% | 0,00% | 0,00% | 0,00% |
Källa: EFN Finansmagasinet/Lyko |
*Prognosen bygger på en ”cash ebit” som är mer representativ för kassaflödet givet det låga investeringsbehovet och justerat för IFRS16 (leasingredovisningen) där aktien snabbt ser billig ut trots måttlig tillväxt. |
För att nå ett svar på den frågan får vi plocka fram spåkulan och göra lite kvalificerade gissningar.
Aktievärdering är framåtblickande, men historiken är allt som oftast en bra plats att börja från. Där kan vi konstatera att Lykos tillväxt gått från 42 procent under 2020 till knappt 8 i rådande läge.
En renskrubbad gris
Att tillväxten från pandemin skulle klinga av är en sak. Att den stora lagerinvesteringen på 500 miljoner i Vansbro och tillväxtsatsningen i Europa skulle bli för mycket för balansräkningen är mer skrämmande.
Den finansiella nettoskuldsättningen uppgår i dag till 689 miljoner kronor. Räknar vi in leasingskulderna för butiksnätet på 36 butiker och det nya automatiserade lagret i Vansbro är summan i stället 1 337 miljoner. Bara räntan på knappt 5 procent kostar 35 miljoner för de finansiella lånen, vilket är nästan hälften av de 78 miljoner Lyko hade i rörelseresultat under 2025.
Mot den bakgrunden låter Lyko kanske som en gris i behov av de egna kosmetiska produkterna, men faktum är att bolaget snarare skrubbat sig till ett bra utgångsläge.
Största ägare i Lyko
Ägare | Kapital | Röster |
Lyko Holding AB | 50,10% | 50,10% |
Fidelio Capital | 13,00% | 13,00% |
Carl-Olof och Jenz Hamrins Stiftelse | 10,20% | 10,20% |
Lovisa Hamrin (Herenco) | 6,50% | 6,50% |
Unionen | 3,90% | 3,90% |
Källa: Holdings |
I andra kvartalet slutfördes ett besparingsprogram där lokalkontor och personal från Europasatsningen backats tillbaka, vilket ska ge 100 miljoner i besparing över ett år, med gradvis effekt över nästa kvartal och fullt genomslag från bokslutet. Därtill så var fjolårets tredje kvartal under 2025 svagt efter problem med intrimningen av det nya lagret.
Nu är lagret redo för högsäsongen med de populära julkalendrarna, och tillväxten i andra kvartalet var 7,2 procent i lokal valuta. De egna märkesvarorna, som har en högre bruttomarginal, ökade med 23 procent och utgör 9 procent av omsättningen. Den utvecklingen bådar gott för framtiden, samtidigt som en ökad försäljning inte driver kostnader i samma utsträckning. Med lägre kostnader för frakt, tack vare det nya lagret, och en något återhållsam marknadsföring visade Lyko på lönsamhetspotentialen som finns i organisationen. Rörelsemarginalen steg till 5,3 procent (3,4) trots en oförändrad bruttomarginal på 43,5 procent.
Ett överpresterande bolag
Det beskedet var välkommet för de hårt prövade aktieägarna som fick se aktien rusa 20 procent på rapportdagen. Aktien handlas trots det fortfarande 80 procent under toppnivåerna från 2020.
Lykos historik
2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | |
Omsättning, mkr | 766 | 926 | 1172 | 1665 | 2145 | 2487 | 3054 | 3579 | 3963 |
Tillväxt | 19% | 21% | 27% | 42% | 29% | 16% | 23% | 17% | 11% |
Bruttomarginal | 52,1% | 48,6% | 46,4% | 45,8% | 44,7% | 45,7% | 45,2% | 44,3% | 41,9% |
Rörelsemarginal | 2,4% | -1,0% | 1,8% | 2,7% | 3,5% | 2,3% | 2,2% | 3,3% | 2,0% |
Källa: Börsdata |
Den utvecklingen i kombination med besparingsprogrammet betyder att om Lyko kan fortsätta på inslagen väg kommer bolaget övervinna skuldberget och handlas under 10 gånger en skuldjusterad värdering (ev/ebit) för 2027. Det ser också ut som att rörelsevinsten från den nivån kan öka med omkring 20 procent, förutsatt att omsättningen fortsätter växa omkring 6 procent, men utan någon vässad bruttomarginal ska tilläggas. Då har vi utgått från 42,5 procents bruttomarginal, som är klart under den historiska, men konkurrensen är tuff så trots en medvind från de marginalstarka egna produkterna så är en högre bruttomarginal inget vi lägger in i prognosen.
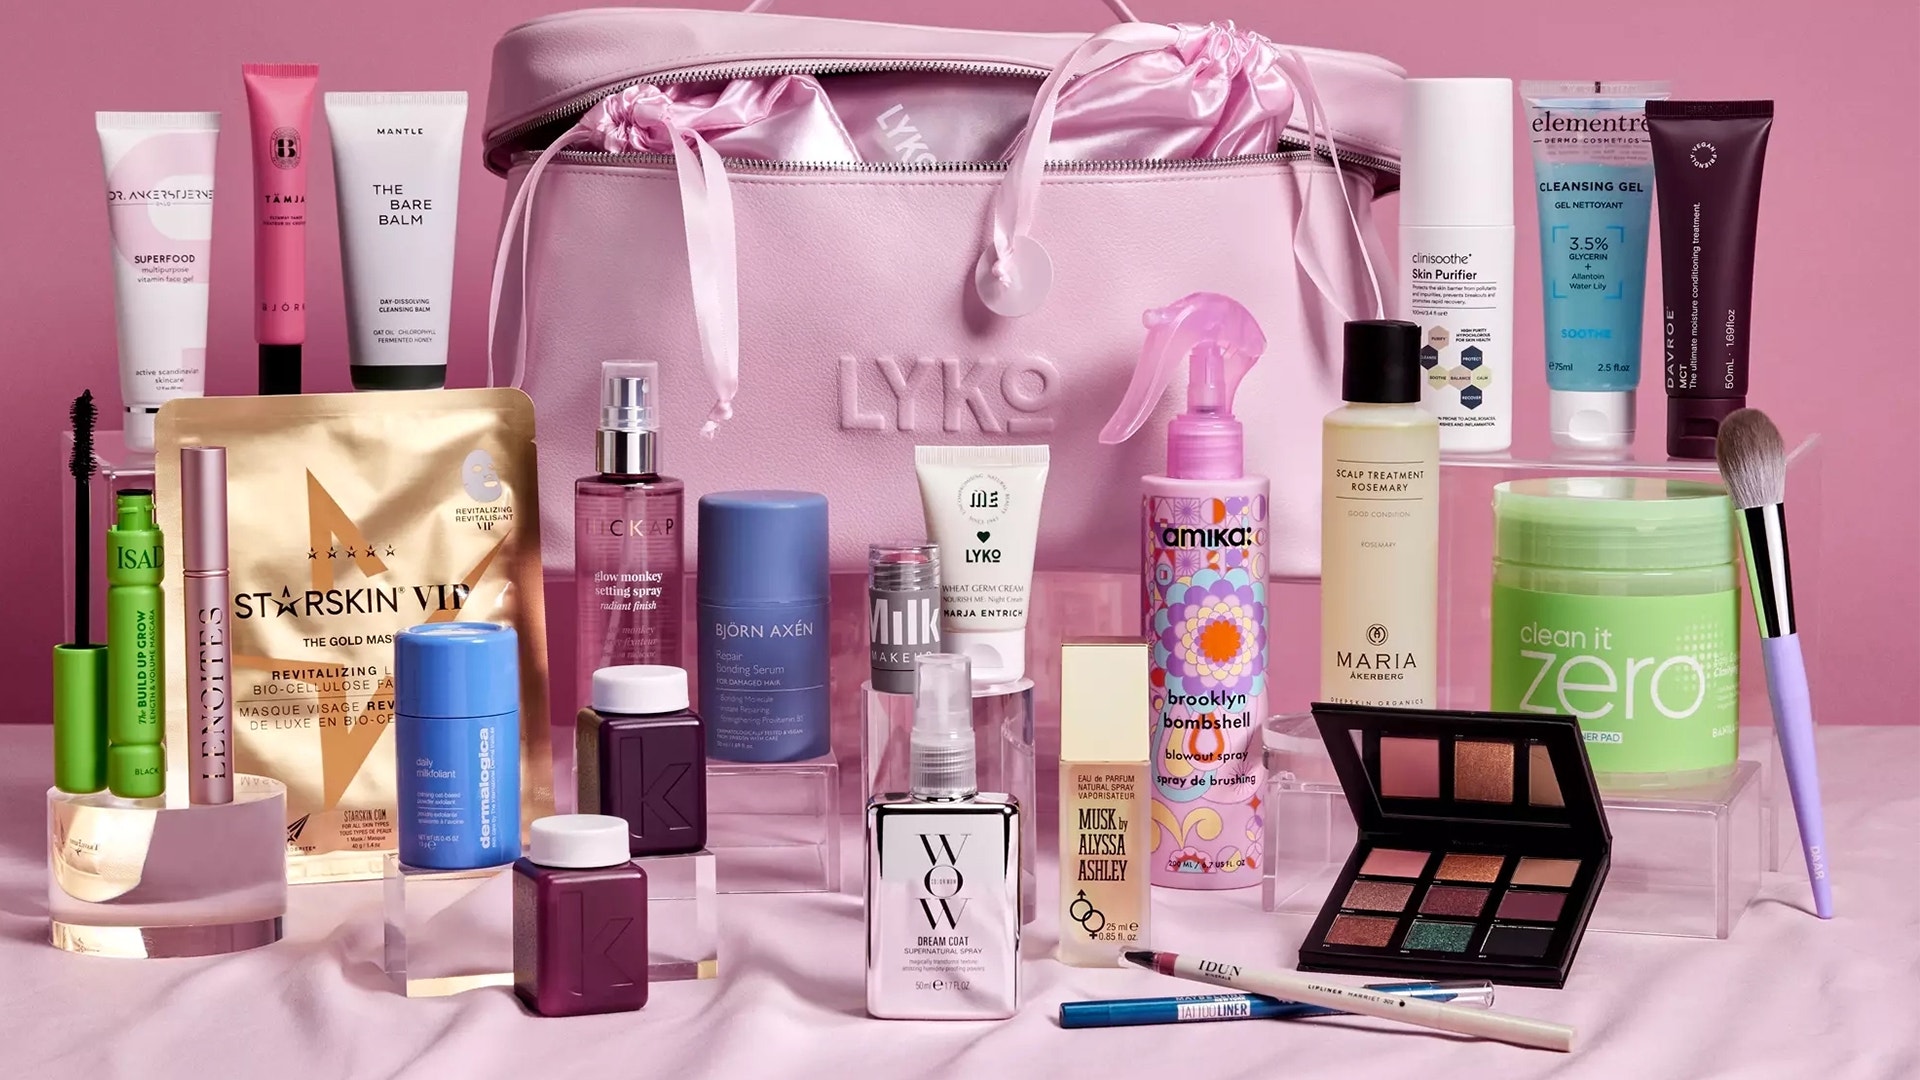
Hög skuldsättning är ett gissel när det blåser motvind, men när vinden vänder ger det i stället en behaglig hävstång. Det är förstås inte givet att Lyko lyckas växa 5–6 procent och hålla i kostnaderna, som är vårt huvudscenario. Men med de stora investeringarna tagna guidar avgående finanschef Ylva Norlén för endast 70 miljoner i capex för innevarande år. Till det kan läggas ett brett sortiment, bra kundnöjdhet, snabbväxande egna varumärken och en effektivare organisation samt unik marknadsföring i kundklubben Lyko Social. En överprestation förefaller mer sannolik än en svagare prestation. Köp Lyko.
Lyko
BÖRSVÄRDE 1 385 miljoner kronor
AKTIEKURS 90,50 kronor
REKOMMENDATION Köp
FÖR Hög potential att öka vinsten med god skalbarhet om tillväxten infrias.
EMOT Hård konkurrens med risk för prispress och smalt utrymme för felsteg givet en hög skuldsättning.
Det här är en aktieanalys från en av våra analytiker på EFN Finansmagasinet. Analyserna sträcker sig på tolv månaders sikt och utvärderas därefter. Råden som ges är köp, avvakta eller sälj. Aktiekurs avser stängningskurs den 28 september.