Gabriel Isskander: Skynda och fynda en verkstadsjätte till reapris
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
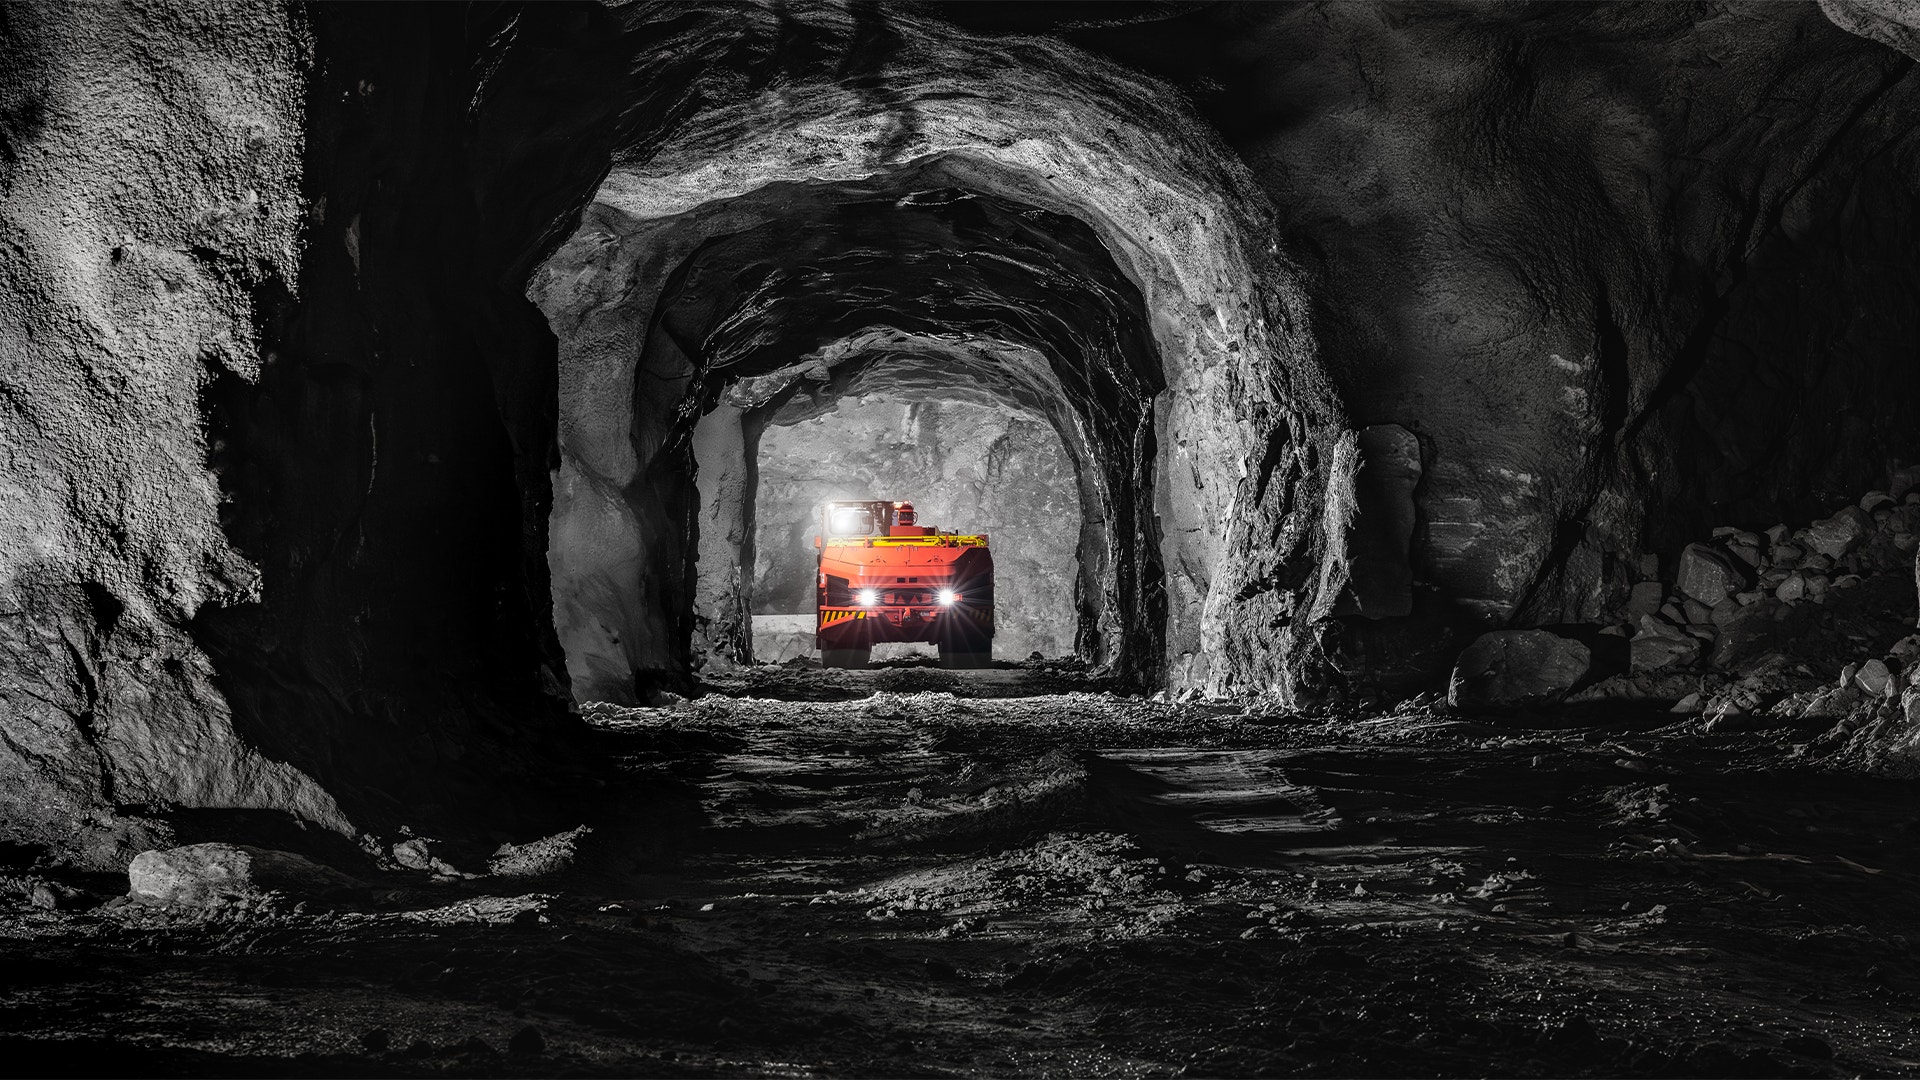
Sandvik är en av Sveriges största industrikoncerner med ledande positioner inom gruvutrustning, skärande verktyg, bergbearbetning och industriell mjukvara. Drygt hälften av försäljningen kommer från gruvindustrin, medan verkstadsindustrin är näst största slutmarknad.
Ägare | Kapital |
Industrivärden | 14,95% |
BlackRock | 5,30% |
Swedbank Robur | 5,01% |
Vanguard | 3,72% |
Lundbergföretagen | 3,43% |
Källa: Holdings |
Det gamla Sandvik var ett utpräglat konjunkturbolag. Dagens Sandvik är fortfarande cykliskt, men betydligt bättre rustat för svängningar. Sedan 2019 har andelen eftermarknad ökat från 31 till 40 procent av försäljningen. Samtidigt har verksamheter med lägre marginal och sämre tillväxtprofil avyttrats och ersatts med förvärv inom digitalisering, automation och snabbväxande nischer. Sedan 2017 har verksamheter motsvarande 30 miljarder kronor i omsättning lämnat koncernen, medan förvärv under 2020–2025 tillfört över 22 miljarder. En stor del av omdaningen har skett under Stefan Widing, vd sedan början av 2020.
Kort om Sandvik
Sandvik är en global industrikoncern med ledande positioner inom gruvutrustning, skärande verktyg, bergbearbetning och industriell mjukvara. Koncernen har omkring 43 000 anställda och verksamhet i cirka 150 länder.
MINING är det största affärsområdet och erbjuder gruvutrustning, reservdelar, service och digitala lösningar. Verksamheten står för cirka 52 procent av koncernens omsättning och 49 procent av den justerade rörelsevinsten.
MACHINING tillverkar skärande verktyg, verktygssystem och metallpulver för avancerad industriell tillverkning. Affärsområdet svarar för cirka 38 procent av omsättningen och omkring 43 procent av den justerade rörelsevinsten.
ROCK PROCESSING erbjuder utrustning och lösningar för krossning, sortering och mineralbearbetning inom gruv- och infrastrukturindustrin. Verksamheten står för 7 procent av omsättningen och 5 procent av den justerade rörelsevinsten.
INTELLIGENT MANUFACTURING omfattar mjukvara och digitala lösningar för tillverkningsindustrin, bland annat cad/cam och produktionsoptimering. Affärsområdet står för cirka 3 procent av omsättningen och 3 procent av den justerade rörelsevinsten.
Svårt att se tydlig nedgång
Resultatet syns i lönsamheten. Den justerade rörelsemarginalen (ebita) har stigit från omkring 17 procent 2020 till 19,3 procent 2025. Under årets första nio månader nådde den 21,8 procent och för det tredje kvartalet hela 22,5 procent, över koncernens långsiktiga mål på 20–22 procent. Även avkastningen på sysselsatt kapital har förbättrats tydligt.
Kvartalsrapporten var ännu ett styrkebesked. Den organiska orderingången ökade 17 procent och försäljningen 25 procent. Justerad ebita steg 53 procent. Siffrorna var något bättre än analytikernas redan högt ställda förväntningar – ändå föll aktien.
Det är svårt att se rapporten som början på någon tydlig nedgång. Det största affärsområdet Mining ökade orderingången organiskt med 11 procent. Rensat för större order var ökningen 18 procent, eftermarknaden växte 16 procent och utrustningsorderingången exklusive större order steg 23 procent. Det signalerar hög aktivitet hos gruvkunderna, snarare än en marknad som håller på att rulla över.
Pekar åt rätt håll
Även den mer konjunkturkänsliga verktygsverksamheten pekar åt rätt håll. Affärsområdet Machinings organiska orderingång ökade 33 procent och för skärande verktyg 19 procent. En del förklaras av pris och förköp kopplat till den viktiga insatsvaran volfram, men den underliggande volymtillväxten ligger fortfarande på medelhöga ensiffriga tal. Det är intressant eftersom skärverktyg ofta ger en tidig signal om industrikonjunkturen.
(Mkr) | 2024 | 2025 | 2026E | 2027E | 2028E |
Omsättning | 122 878 | 120 680 | 146 000 | 165 000 | 173 500 |
Tillväxt | -2,9% | -1,8% | 21,0% | 13,0% | 5,2% |
Rörelseres. (EBITA)* | 23 583 | 23 309 | 32 000 | 35 300 | 37 300 |
EBITA-marginal | 19,2% | 19,3% | 21,9% | 21,4% | 21,5% |
Vinst/aktie (kr)* | 11,90 | 12,17 | 18,10 | 20,10 | 22,00 |
Utd./aktie (kr) | 5,75 | 6,00 | 7,50 | 8,20 | 9,00 |
P/E | 30,1 | 29,4 | 19,8 | 17,8 | 16,3 |
EV/EBITA | 20,3 | 20,6 | 15,0 | 13,6 | 12,9 |
Direktavkastning | 1,6% | 1,7% | 2,1% | 2,3% | 2,5% |
*Exklusiveengångsposter | |||||
Källa: EFN Finansmagasinet/Sandvik | |||||
Machining nådde dessutom en ebitamarginal på 25,7 procent. Bara omkring 0,7 procentenheter kom från tillfälliga tajmningseffekter kopplade till volfram. Inför kapitalmarknadsdagarna 24–25 november finns därför argument för att dagens marginalmål för affärsområdet på 22–24 procent kan komma att höjas.
Volfram är samtidigt både en möjlighet och risk. De höga priserna har hjälpt resultatet, men Sandvik har en konkurrensfördel genom egen gruva i Österrike, omfattande återvinning och säkrad råvaruförsörjning utanför Kina. När konkurrenter får svårare att säkra material kan Sandvik i stället ta marknadsandelar.
Ovanpå det finns flera strukturella medvindar. Elektrifiering kräver mer metaller, försvarsinvesteringarna växer och AI-boomen driver investeringar i datacenter och energiinfrastruktur. Sandvik är inget AI-bolag, men utbyggnaden ger indirekt stöd åt flera av bolagets slutmarknader.
Värt en viss försiktighet
Balansräkningen är ytterligare en styrka. Fritt operativt kassaflöde nådde rekordhöga 7,2 miljarder kronor under det tredje kvartalet och nettoskuld/ebitda är nere på 0,9 gånger. Det ger gott om utrymme för fortsatta förvärv och andra värdeskapande investeringar.
Den största risken är uppenbar: man köper ett cykliskt verkstadsbolag när gruvmarknaden är stark och marginalerna ligger på toppnivåer. En tydlig konjunkturnedgång eller fallande metallpriser skulle snabbt slå mot vinsten. Men där är vi inte än. Ledningen ser inga tydliga tecken på att konjunkturen håller på att försvagas – vd Stefan Widing beskriver snarare industriläget som förbättrat. I verktygsaffären bedömer han dessutom att uppgången fortfarande befinner sig relativt tidigt i förloppet.
Vi är ändå försiktiga och tar höjd för något lägre marginaler kommande år och en avmattning i tillväxttakten i våra prognoser. Trots det handlas Sandvik till omkring ev/ebita 13 på våra estimat för 2027 och ned mot 12,5 för 2028. Med en växande eftermarknad, högre strukturell lönsamhet och en större andel återkommande intäkter förtjänar Sandvik en högre värdering. Kvalitet kostar, men efter de senaste månadernas kurstapp börjar värderingen snarare likna rea på ett kvalitetsbolag.
Ordförande Johan Molin tankade aktier för 12 miljoner kronor efter rapporten. Vi förstår varför och ser en uppsida på 20–25 procent på tolv månaders sikt. Köp.
Sandvik
BÖRSVÄRDE 442 miljarder kronor
AKTIEKURS 352,20 kronor
REKOMMENDATION Köp
FÖR Stark orderingång, stigande marginaler och en mycket stark balansräkning ger stöd för fortsatt hög vinsttillväxt och offensiva tillväxtsatsningar.
EMOT En svagare industrikonjunktur eller lägre råvarupriser skulle snabbt kunna dämpa både tillväxten och dagens höga lönsamhet.
Det här är en aktieanalys från en av våra analytiker på EFN Finansmagasinet. Analyserna sträcker sig på tolv månaders sikt och utvärderas därefter. Råden som ges är köp, avvakta eller sälj. Aktiekurs avser stängningskurs den 26 oktober.
Följ ämne och taggar