Katrine Kielos: När knäcks börsen av de höga räntorna?

Change Alley är en mycket liten gata. En smal passage mellan Cornhill och Lombard Street i Londons finansdistrikt. I dag används gränden framför allt som genväg.
Adressen kan vara det största antiklimaxet i finanshistorien.
Men det var här som Londons aktiehandlare en gång hamnade när de på 1690-talet kastades ut från Royal Exchange. De började göra affärer på kaffehusen runtomkring i stället. År 1698 började man två gånger i veckan sätta upp priser på aktier och råvaror på Jonathan’s Coffee House i Change Alley.
Det var så det började.
Det var också i den här lilla gränden som finansmarknaden fick sina djur: ”tjuren och björnen”. Tjuren med sina uppåtpekande horn är i dag själva symbolen för Wall Street på andra sidan Atlanten. Marknadens ”tjurar” är optimister som tror att priserna just kommer att gå upp. De så kallade ”björnarna” tror det motsatta.
Den senare beteckningen kom från det gamla talesättet om att ”sälja björnens skinn innan man hade fångat djuret”. De som kom in på kaffehusen här i London och försökte sälja något i förhoppning att senare kunna köpa tillbaka det billigare började kallas för ”björnar”.
Att vara ”björn” handlade, då som nu, om att tro att priserna skulle falla.
300 år senare har marknaden gjort dessa djur till personligheter. Att vara ”björn” är nästintill en synonym till att vara pessimist: om AI, konjunkturen, geopolitiken, eller till och med livet självt.
Vi har glömt att detta att vara ”björn” i Change Alley var en position. Inte ett temperament. Häromveckan höjde den amerikanska centralbanken räntan för första gången sedan 2023. Samtidigt rörde sig tioårsräntan på amerikanska statsobligationer (vilken sätts av marknaden) förbi 5 procent. Det var den högsta nivån sedan 2007. I Financial Times varnade investeraren Ruchir Sharma att just 5 procent i ränta kan bli nålen som sticker hål på AI-bubblan. Men i Bloomberg avfärdade kolumnisten Jonathan Levin fixeringen vid den siffran som närmast vidskepelse. Det finns ingen magisk räntenivå där aktier plötsligt måste falla, skrev han.
Notera dock vad de inte diskuterade.
De diskuterade inte om Chat GPT och Claude är början på en ny industriell revolution. De diskuterade inte om AI kommer att göra miljoner mänskliga jobb överflödiga, om produktiviteten kommer att rusa, eller om de hundratals miljarder som trycks in i datacenter kommer att ge de vinster som marknaden räknar med.
De diskuterade räntan. Alltså hur mycket pengar kostar. Att vara ”björn” eller ”tjur” handlar nämligen mycket mer om vad det finns för alternativ att köpa än om du är optimist eller pessimist om framtiden.
Varför spelar räntan sådan roll i dessa lägen?
Jo, tänk dig att du har 100 kronor att placera. Du kan förstås köpa en aktie i ett stort techbolag och tänk att din 100-lapp då ungefär kan förväntas växa med 5 kronor varje år. Den kan förstås också växa mer (vilket du inte vill missa!). Men eftersom det är en aktie finns det inga garantier. Värdet på den kan ju också gå ner.
Den risken är dock mer värd att ta ju färre andra alternativ du har.
Tänk dig nu att du i stället lånar ut din 100-lapp till den amerikanska staten (alltså köper en statsobligation). Om räntan på den obligationen är 5 procent får du ju också omkring 5 kronor om året. Fast utan lika stor risk att förlora dem, eftersom det är en statsobligation som brukar räknas som något av det säkraste du kan köpa.
För några år sedan gav samma statsobligation en dryg krona (eftersom räntan var lägre). Då var det rätt självklart att teknikaktien var en bättre investering. Men är den verkligen det om räntan nu är 5 procent och du därför kan få ungefär lika mycket, fast nästan helt utan risk genom att köpa statsobligationen i stället?
Det är därför höga räntor kan pressa börsen.
Men det är också precis det som i skrivande stund inte riktigt händer.
Varje månad frågar Bank of America omkring 90 av världens fondförvaltare hur de tänker om sina placeringar. I september i år sade de att den största risken för marknaden var att räntorna stiger på ett ”oordnat” sätt. Ändå äger de inte så mycket obligationer: netto 48 procent är underviktade, den största undervikten sedan 2022.
Fondförvaltarna är alltså rädda för räntan. Men köper den inte.
Björnar i ord. Men inte i handling.
Vilket är vanligt.
Våren 2000, strax innan internetbubblan sprack, arrangerade tidskriften Forbes en duell under rubriken ”Den nya ekonomin mot den gamla”. På ena sidan stod ”tjuren” Henry Blodget, den då 34-årige internetanalytikern som blivit berömd genom sina spektakulärt optimistiska prognoser för teknikaktier. På andra sidan stod ”björnen” Jeremy Grantham, en 61 år gammal brittisk investerare och medgrundare till kapitalförvaltaren GMO.
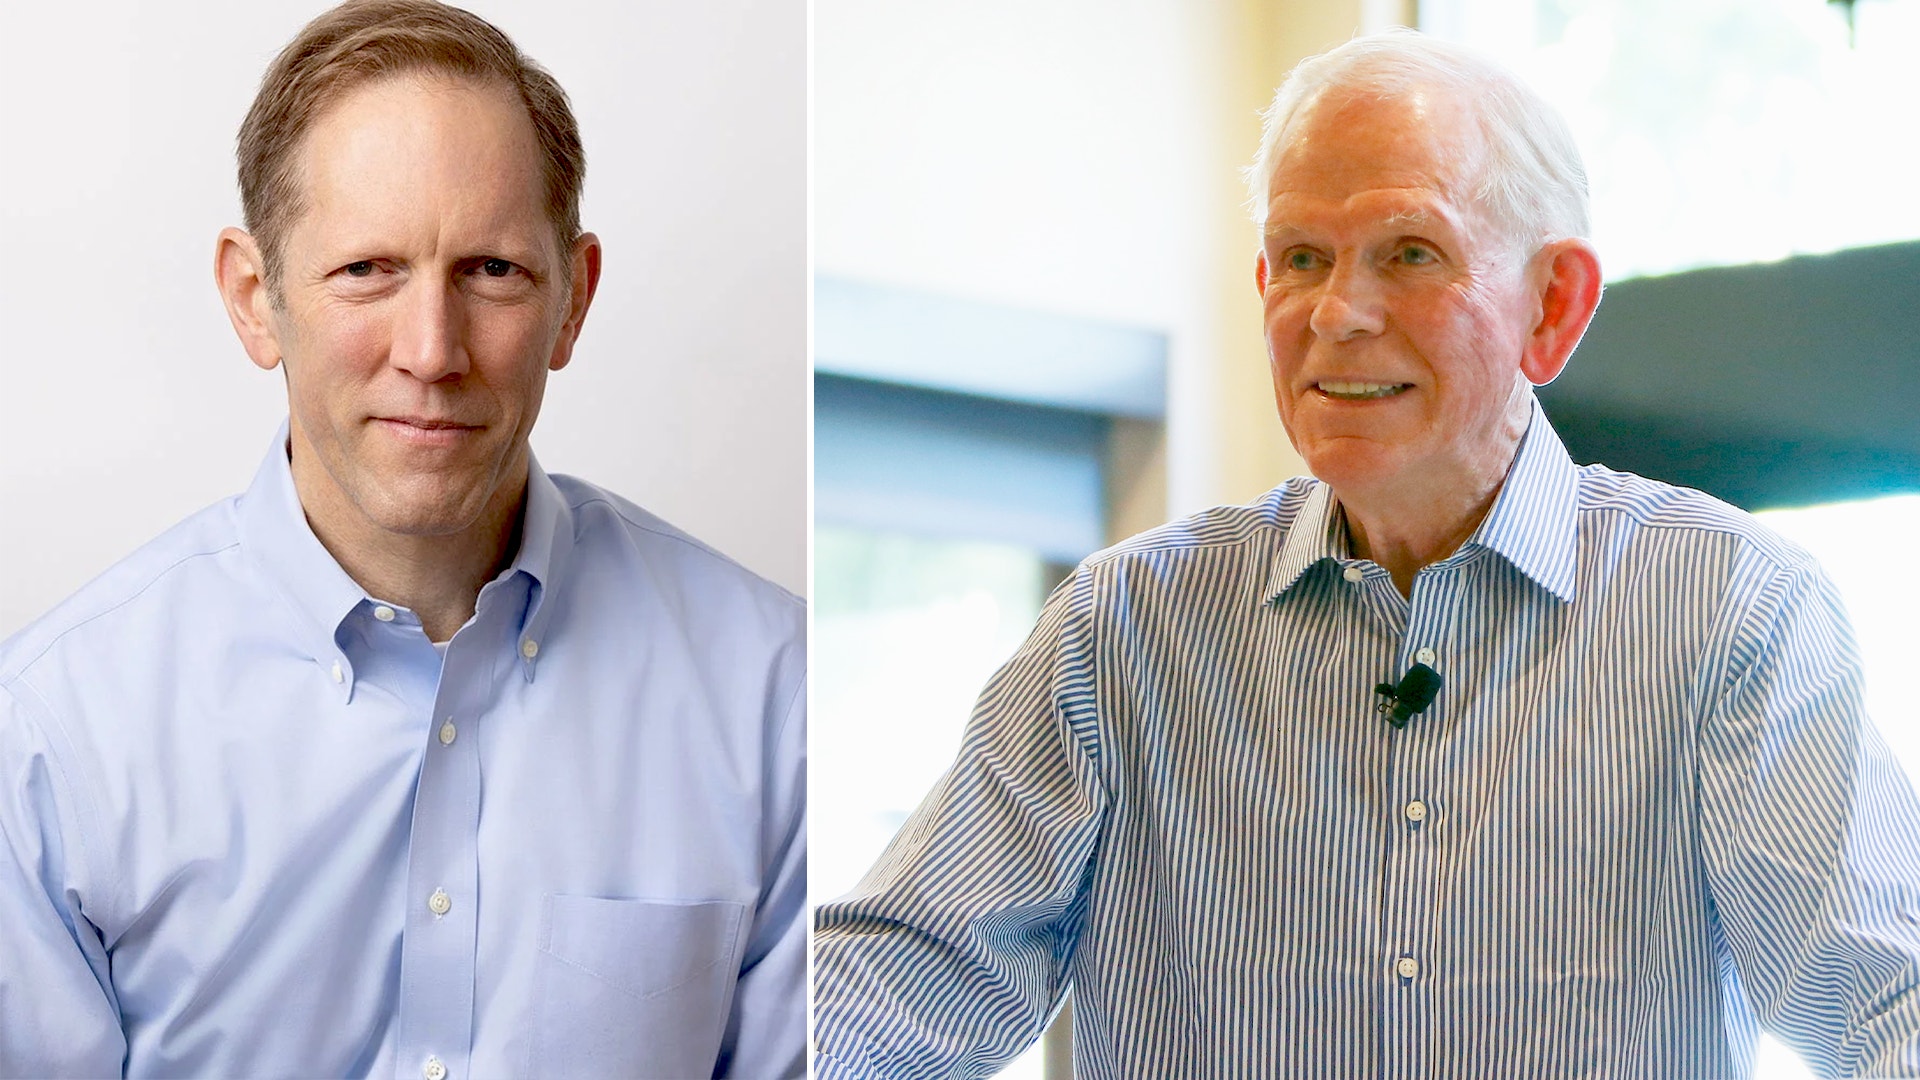
I sina memoarer The making of a permabear beskrev Jeremy Grantham förra året hur han själv hade hoppats på ”blod och inälvor” i debatten. Men Henry Blodget var ”resonlig och artig”.
Den gången fick dock björnen Jeremy Grantham rätt på det mest spektakulära sättet: hans prognos om att det stora amerikanska indexet S&P 500 skulle falla tillbaka med hälften och Nasdaq med 70 procent visade sig kusligt exakt. Från toppen år 2000 när it-bubblan sprack till hösten 2002 föll S&P 500 med knappt hälften och Nasdaq med nästan 80 procent.
Räntan avgör vad det kostar att vara ”björn”. Men den avgör inte när någon bestämmer sig för att bli det.
Jeremy Granthams memoarer upprätthåller sig dock mindre vid denna triumf och mer vid hur mycket det som ”björn” kostade honom att ha rätt innan han så att säga ”fick rätt”. Han vägrade köpa it-aktier när alla älskade it-aktier, kunderna lämnade eller rasade och kom i många fall inte ens tillbaka efter att Jeremy Grantham fått upprättelse i vad han sagt till dem om att till exempel sälja internetbolag och köpa inflationssäkrade statsobligationer i stället.
Att vara ”björn” i en bubbla är en dålig affärsstrategi, konstaterar han.
Så när börjar de höga räntorna knäcka börsen? Det finns antagligen ingen magisk siffra. Marknaden är ingen maskin som automatiskt slår om vid ett visst tryck. Den är ett stimmigt kaffehus i en smal gränd. Full av människor som sneglar på varandra, lyssnar på rykten, tänker på sina karriärer, skvallrar och försöker avgöra vem som kommer sälja först.
Räntan avgör vad det kostar att vara ”björn”. Men den avgör inte när någon bestämmer sig för att bli det.
Då måste vi börja prata om långt mindre precisa ting.
Som: ”stämningen i rummet”. Den är betydligt svårare att räkna på.
Författaren och journalisten Katrine Kielos har vunnit en rad internationella priser. Hennes böcker har översatts till 20 språk. Hon leder podden Världsekonomin, är en del av EFN:s vetenskapsredaktion och skriver krönikor i Finansmagasinet – varje vecka.
Katrine Kielos

Relaterat
 Wall Street
Meta vände nedåt – Goldman Sachs ifrågasätter AI-satsningen
 Wall Street
Börsens räntereaktion förbryllar: ”Något väldigt udda som pågår”
 Börs och finans
Aktiechef om börsens motståndskraft: ”Det förklarar styrkan”
 Makro och omvärld
USA-räntor fortsätter uppåt – något starkare yen
 Wall Street
Molnbolag rusade i efterhandeln på miljardavtal med Anthropic
 Makro och omvärld
EFN:s expert: Ny chock i amerikanska räntethrillern
- Börs och finans
Kraftigt lyft för dollarn – kursen nära 10 kronor
 Börs och finans
Amerikanska tioårsräntan spurtar – når nytt 19-årshögsta