Katrine Kielos: Vi ser samma mönster som under eurokrisen

År 1624 brast en vall längs floden Lek i Nederländerna. Det hade varit kallt i veckor. Drivisen hade stockat sig tills den proppade igen floden vars vatten inte kunde rinna undan. Vattnet steg. Trycket mot vallen ökade.
På nyårsnatten gav den till slut vika. Boskap drunknade, hus slogs sönder och vattnet nådde snart ända till Amsterdam. Vallen behövde snabbt byggas upp igen. Men det fanns inte tillräckligt med pengar.
Lösningen blev obligationer.
I stället för att låna hela summan av en bank kunde den lokala vattenstyrelsen med hjälp av obligationer dela upp lånet och få in pengar direkt från många människor som hade kapital att avvara. På så sätt behövde ingen enskild långivare finansiera hela vallen, eller bära hela risken för nya isproppar. Stora projekt behövde inte längre bero på att en bank, kung eller enskild rik person råkade sitta på hela summan (och känna för att låna ut den). Det var det geniala med obligationsmarknaden.
Elsken Jorisdochter var en förmögen kvinna i Amsterdam. Hon betalade 1 200 gulden för en av obligationerna. Elsken Jorisdochter hade alltså inte bara gett ifrån sig sina pengar. Hon hade fått ett papper som gav henne rätt till framtida betalningar.
Det papperet kunde i sin tur säljas vidare.
”Obligationsmarknaden gör en persons skuld till en annan persons tillgång”, konstaterar Robin Wigglesworth i sin nya bok A fabulous debt om räntemarknadens historia. Och just Elsken Jorisdochters obligation finns fortfarande kvar: skriven på getskinn och nu för tiden ägd av New York-börsen ger den fortfarande 13,61 euro i ränta.
USA förste finansminister Alexander Hamilton såg på 1790-talet statens obligationer som ett sätt att hjälpa den unga republiken att hålla ihop. Om du äger en obligation som den amerikanska staten ska betala ränta på får du också ett ekonomiskt intresse av att staten fungerar och kan betala sina skulder. Det gör dig mindre benägen att vilja förstöra för den federala staten.
Så ja, ”skuld” må låta negativt. Men rätt utformad kan den både samla människors sparande till stora gemensamma projekt och ge dem ett ekonomiskt intresse av att samhället omkring dem fungerar.
Frågan är när det blir för mycket av det goda.
Just nu verkar nämligen obligationsmarknaden själv ställa den frågan. Långräntorna har stigit kraftigt i världen.
Den amerikanska tioårsräntan nådde häromveckan 5,34 procent, den högsta nivån sedan 2002. I Frankrike har motsvarande ränta varit nära 5 procent och i Storbritannien har den tioåriga statsräntan passerat 5,5 procent.
Det finns flera skäl till de stigande räntorna. Inflationen hänger sig kvar på många håll och energikrisen gör inte situationen bättre. Dessutom finns det just nu väldigt många obligationer.
Flera av världens största ekonomier är ytterst skuldsatta samtidigt. USA:s statsskuld har passerat 40 000 miljarder dollar. Frankrikes offentliga skuld motsvarar nu nästan 120 procent av bnp och Storbritanniens drygt 100 procent. Ett växande utbud av obligationer slåss om samma investerares pengar. Det gör att räntan stiger.
En del menar att det inte behöver vara något att oroa sig för. Den amerikanska tioårsräntan ligger runt 5,3 procent, men det betyder i första hand att priset på att låna har blivit högre. Så länge investerare fortfarande står beredda att köpa amerikanska statsobligationer fungerar marknaden. USA får låna. Bara dyrare än tidigare.
Det kanske i stället är Europa man ska oroa sig för. De höga amerikanska långräntorna är delvis en effekt av den starka amerikanska ekonomin. Men när de sprider sig till Europa sprider de sig till en kontinent som inte har samma höga tillväxt eller hajpade AI-bolag.
Och i Europa har räntorna inte bara börjat stiga.
Framför allt har de börjat gå isär.
Alexander Hamiltons tanke var ju att gemensamma skulder kunde hjälpa till att hålla ihop ett land. Om människor från Kansas till Kalifornien ägde samma federala obligationer hade de ett intresse av att den federala staten fungerade. Eurozonen fungerar inte så. Alla euroländer lånar fortfarande var för sig.
Trots att de använder samma pengar.
Och för att låna pengar i tio år måste Frankrike nu betala mer än 1,5 procentenheter högre ränta än Tyskland. Den så kallade ”spreaden” mellan franska och tyska statsobligationer har därmed nått nivåer som inte setts sedan eurokrisen. För bara en månad sedan var skillnaden mindre än hälften så stor.
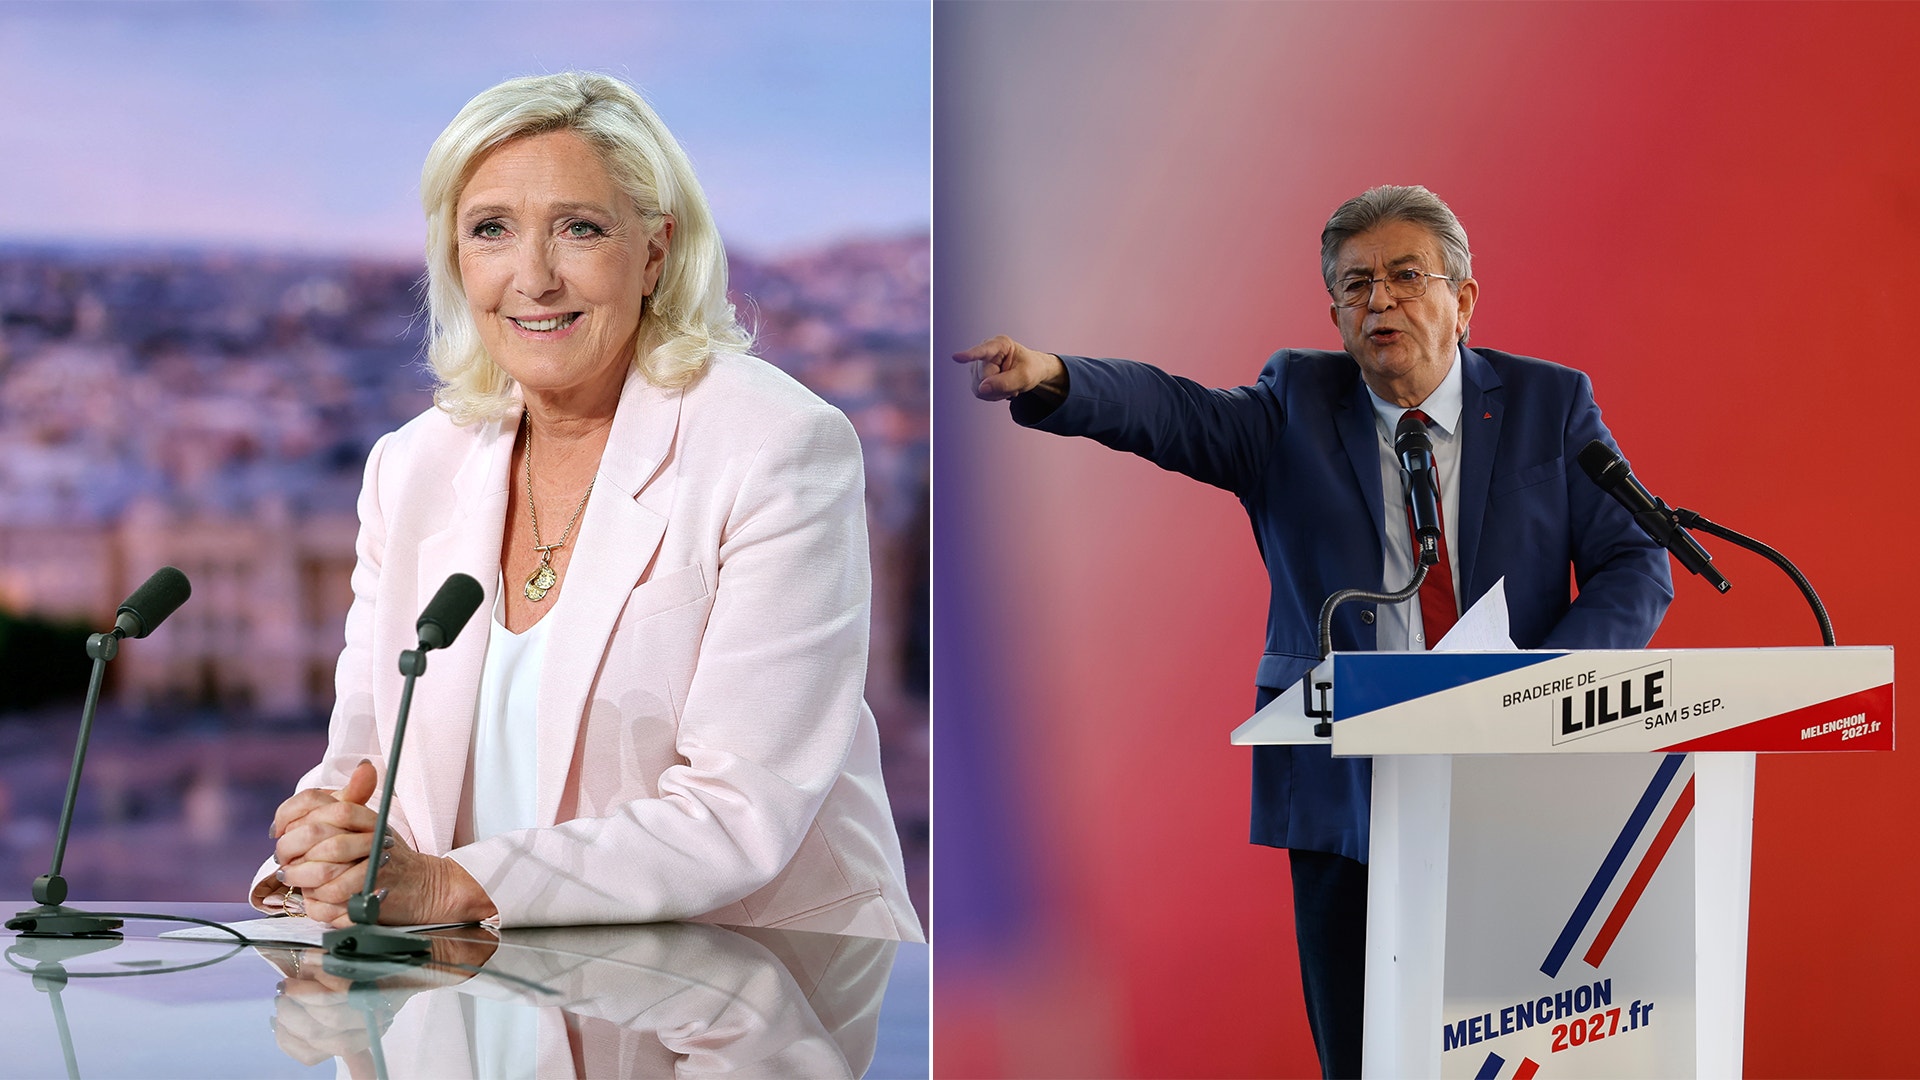
Obligationsmarknaden är orolig för den politiska situationen i Frankrike. Marknaden verkade inte ta regeringens löften om att få ner underskottet på särskilt stort allvar och i april går landet till presidentval. Högernationalisten Marine Le Pen leder opinionsmätningarna, samtidigt som vänsterledaren Jean-Luc Mélenchon går framåt. Just Jean-Luc Mélenchon har bland annat föreslagit att 18 procent av den franska statsskulden – den del som hålls av centralbanken – helt enkelt ska skrivas av.
Det är inte direkt en typ av förslag som får en redan stirrig obligationsmarknad att somna om ...
Men det stora problemet är alltså inte nivån på de franska långräntorna utan skillnaden mot de tyska.
Frankrike och Tyskland har samma valuta och samma centralbank. Ändå kräver investerare nu mer än 1,5 procentenheter högre ränta för att låna ut till den franska staten i tio år än till den tyska. Det är ”priset” på hur mycket mindre den litar på Frankrike.
Och när den skillnaden växer händer något som går rakt emot Alexander Hamiltons gamla idé om skuld som ett sätt att hålla ihop en ekonomi. Kapitalet börjar ”sortera” länderna. Pengar lämnar de euroländer som uppfattas som svagare och söker sig till de starkare. Det var precis det som hände under eurokrisen på 2010-talet.
Vattnet stiger just nu på obligationsmarknaden nästan överallt. Högre inflation, större statsskulder, AI-bolag som lånar till datacenter och högre centralbanksräntor trycker lånekostnaderna uppåt.
Men i euroområdet finns dessutom något som liknar drivisen på floden Lek år 1624. När kapitalet börjar stocka sig på den tyska sidan och lämna de mer skuldsatta länderna fördelas trycket inte längre jämnt över valutaunionen. Det koncentreras till dess svagare delar.
Det är då som vallen kan brista.
Gällande räntorna är det inte bara nivån man bör titta på. Utan just var trycket samlas.
Författaren och journalisten Katrine Kielos har vunnit en rad internationella priser. Hennes böcker har översatts till 20 språk. Hon leder podden Världsekonomin, är en del av EFN:s vetenskapsredaktion och skriver krönikor i Finansmagasinet – varje vecka.
Katrine Kielos

Relaterat
 Makro och omvärld
Nobelpristagaren slår larm om Frankrike: ”För stort för att räddas”
 Räntor
Jättens varning: Fullt möjligt med tioåring på 6 procent
 Utrikespolitik
AfD vill bli regeringsdugligt – öppnar för folkomröstning om euron
 Intervju
Uppdraget: Gör om SBB till ett investmentbolag
 Börs och finans
Kapitalförvaltaren varnar: Tioårsräntan riskerar nå 6 procent
 Börs och finans
Tungviktarens oro – mitt i vinstfesten: Siffrorna kan vilseleda
 Vetenskap
Även rika vill slippa amortera
 Krönika
Finns flera skäl att inte gilla den här situationen