Kursfallet har resulterat i missnöjda ägare och frågetecken om affärsmodellens hållbarhet.
I spelet bakom den historiska börsintroduktionen fanns en central fråga – som nu fått sitt svar.

Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
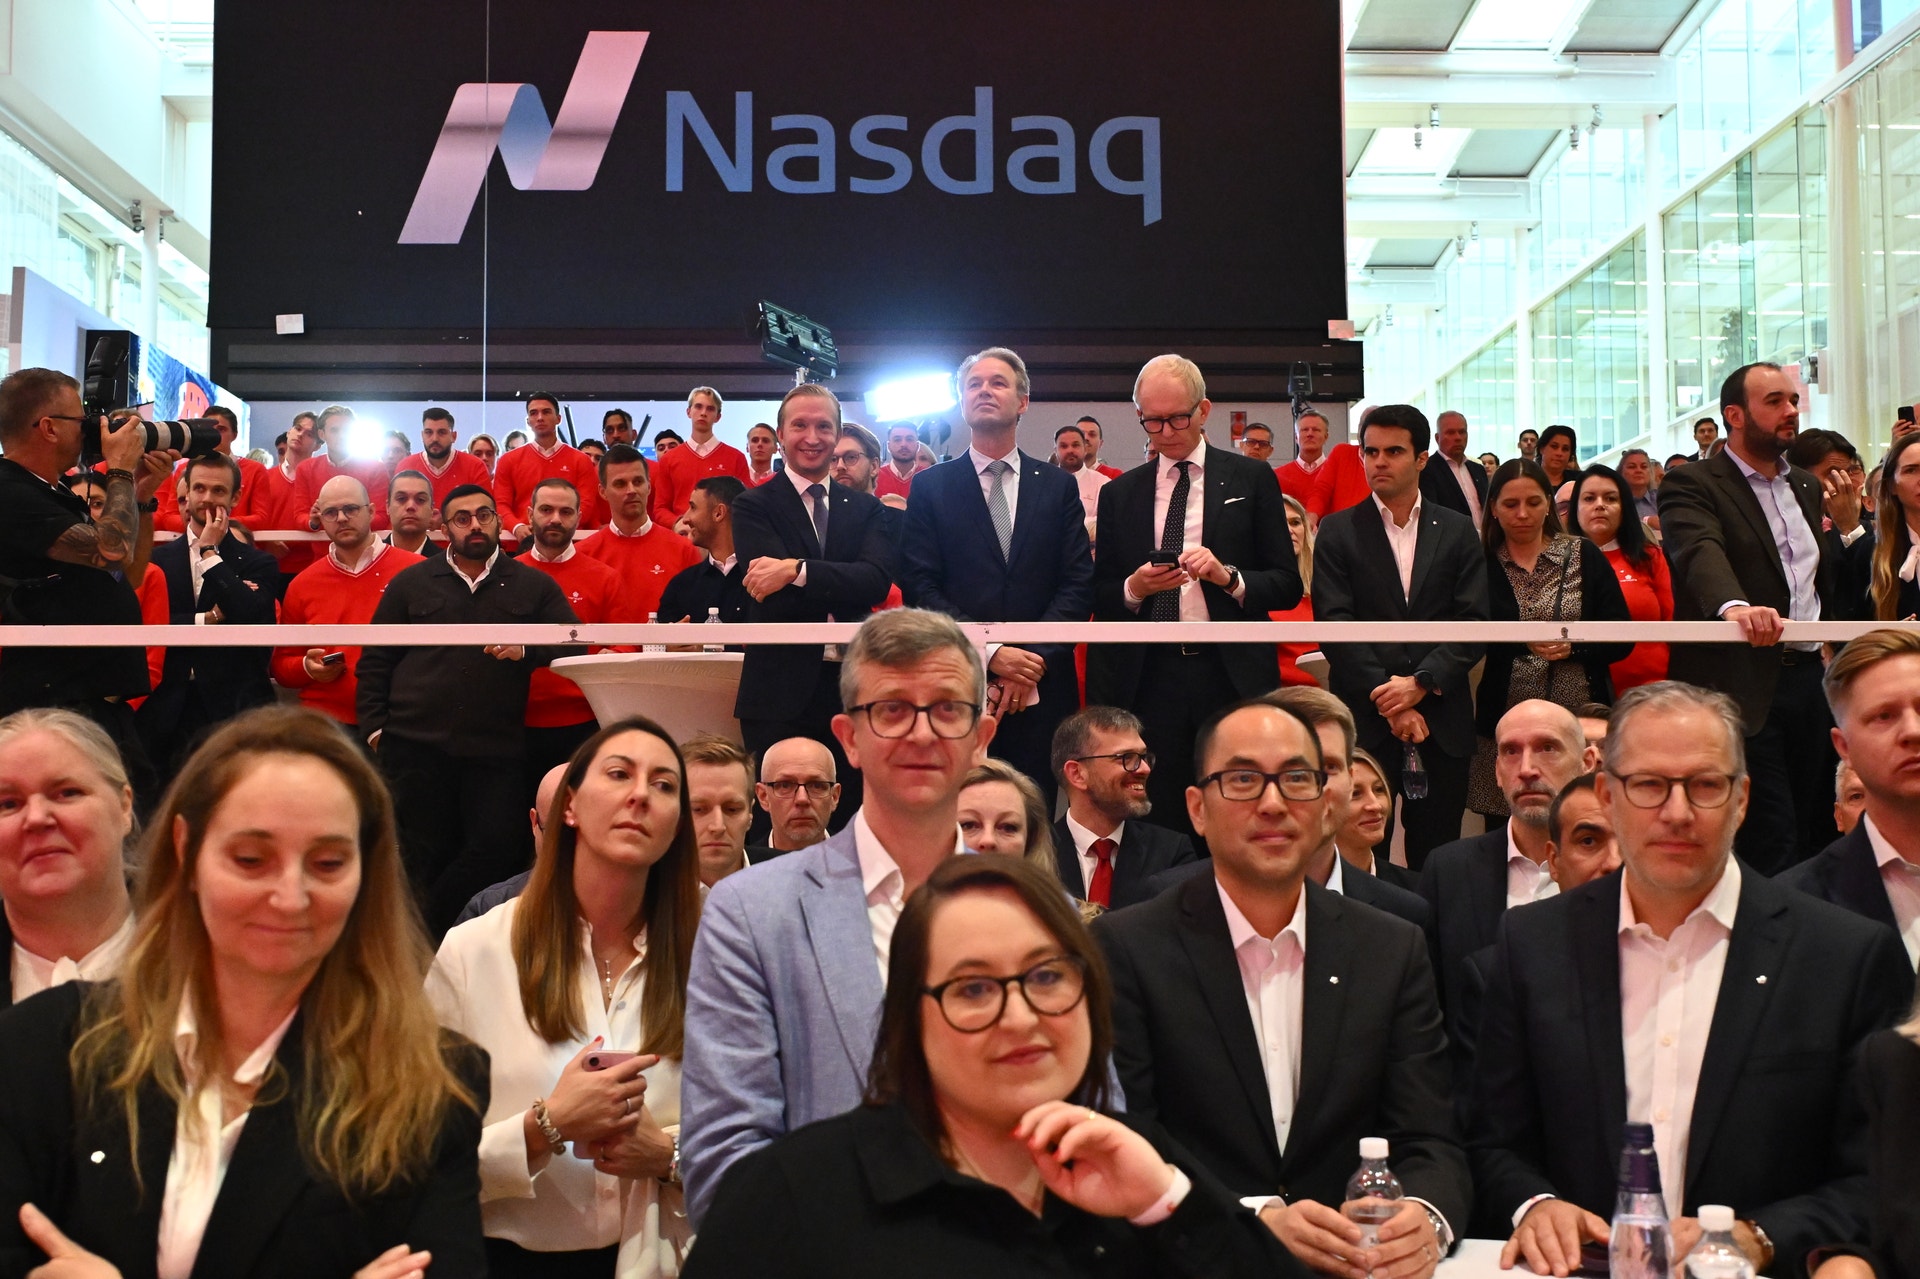
Hemlarmsjätten Verisures börsnotering i Stockholm i oktober 2025 var en prestigesak för Adam Kostyál.
– Det här understryker Nasdaq Stockholms fortsatta styrka och attraktionskraft som den självklara noteringsplatsen för Europas ledande bolag, sade han vid tidpunkten. När fjolåret senare summerades kallade han noteringen för årets höjdpunkt.
Verisures börsintroduktion var den största i Sverige sedan folkaktien Telias historiska notering vid millennieskiftet. Men likt den då uppsnackade telekomaktien har Verisures aktie säckat ihop efter noteringen.
Larmbolagets börsvärde uppgick vid börsintroduktionen till 13,7 miljarder euro, motsvarande 150 miljarder kronor. Den siffran är nu cirka 93 miljarder kronor. Totalavkastningen för Verisure skrivs till minus 37 procent sedan vd:n Austin Lally glatt ringde i börsklockan samtidigt som konfetti i larmföretagets färger regnade över bolagsledningen.
Verisure
Internationellt säkerhetsbolag som erbjuder professionellt övervakade larmsystem för hushåll och mindre företag. Verisure är verksamt på 18 marknader i Europa och Latinamerika och hade vid utgången av 2025 närmare 6,2 miljoner kunder. Affärsmodellen bygger på installation av larmsystem kombinerat med löpande abonnemangsintäkter.
Grundat: 1988.
Antal anställda: Över 30 000.
Vd: Austin Lally.
Styrelseordförande: Stefan Goetz.
Börsvärde: Cirka 93 miljarder kronor.
Banken: Inget att oroa sig för
Ett frågetecken kopplat till ägarbilden i Verisure har varit hur huvudägaren, riskkapitalbolaget Hellman & Friedman (H&F) som kontrollerar 43,7 procent av aktierna, ska agera. Vid börsnoteringen sade man sig vara långsiktiga ägare, och trots att inlåsningsavtalet löpte ut i våras har H&F ännu inte avyttrat några aktier.
DNB Carnegie, som var en av de globala koordinatorerna vid börsnoteringen, skrev i en analys i april att de hade svårt att se H&F sälja en större mängd aktier givet den svaga kursutvecklingen. Banken trodde dessutom att uteblivna försäljningar kan få investerarnas rädsla om större aktieavyttringar att sakta tyna bort.
Den svenska pensionsjätten AMF var en av institutionerna som valde att gå in som ankarinvesterare i samband med börsnoteringen och kontrollerar i dag cirka 2,5 procent av aktierna i bolaget.
Anders Hansson, förvaltare av svenska aktier för AMF, konstaterar att Verisure tickat en hel del boxar vad gäller marginaler och kassaflöde sedan noteringen och att vinstestimaten höjts.
– På den negativa sidan har en tuff makromiljö med en avvaktande konsument slagit mot kundintaget, vilket påverkat värderingen kraftigt. Vi är givetvis inte nöjda med kursutvecklingen, men det har funnits perioder med lägre kundintag som sedan återhämtats i en bättre konjunktur och vår tro är att historien upprepar sig även den här gången, när konsumentförtroendet återhämtas, säger han i en kommentar.
Deutsche Bank är inne på samma spår. I en färsk analys menar banken att den svaga utvecklingen kan härledas till den osäkra makroekonomin i Latinamerika samt ledningens beslut att prioritera kundkvalitet framför volym för att undvika framtida kundtapp.
Kursfallet förklaras också med oro för den långsiktiga tillväxtens hållbarhet, där Deutsche Bank pekar på att marknaden för dyra larm är mindre än bolagets adresserbara marknad på grund av konkurrens från billigare alternativ.
Anskaffningskostnaden per ny kund ökade dessutom det senaste kvartalet, vilket Verisure förklarar med stigande annons- och hårdvarukostnader samt varumärkesarbete i Spanien och Sverige.
Bankens slutsats är dock att Verisure har stor potential givet bolagets defensiva profil med återkommande intäkter och skalfördelar. De stabila kassaflödena från befintliga användare skyms dock av investeringarna som krävs för att värva nya kunder, menar Deutsche Bank.
Lobbade för Stockholmsbörsen
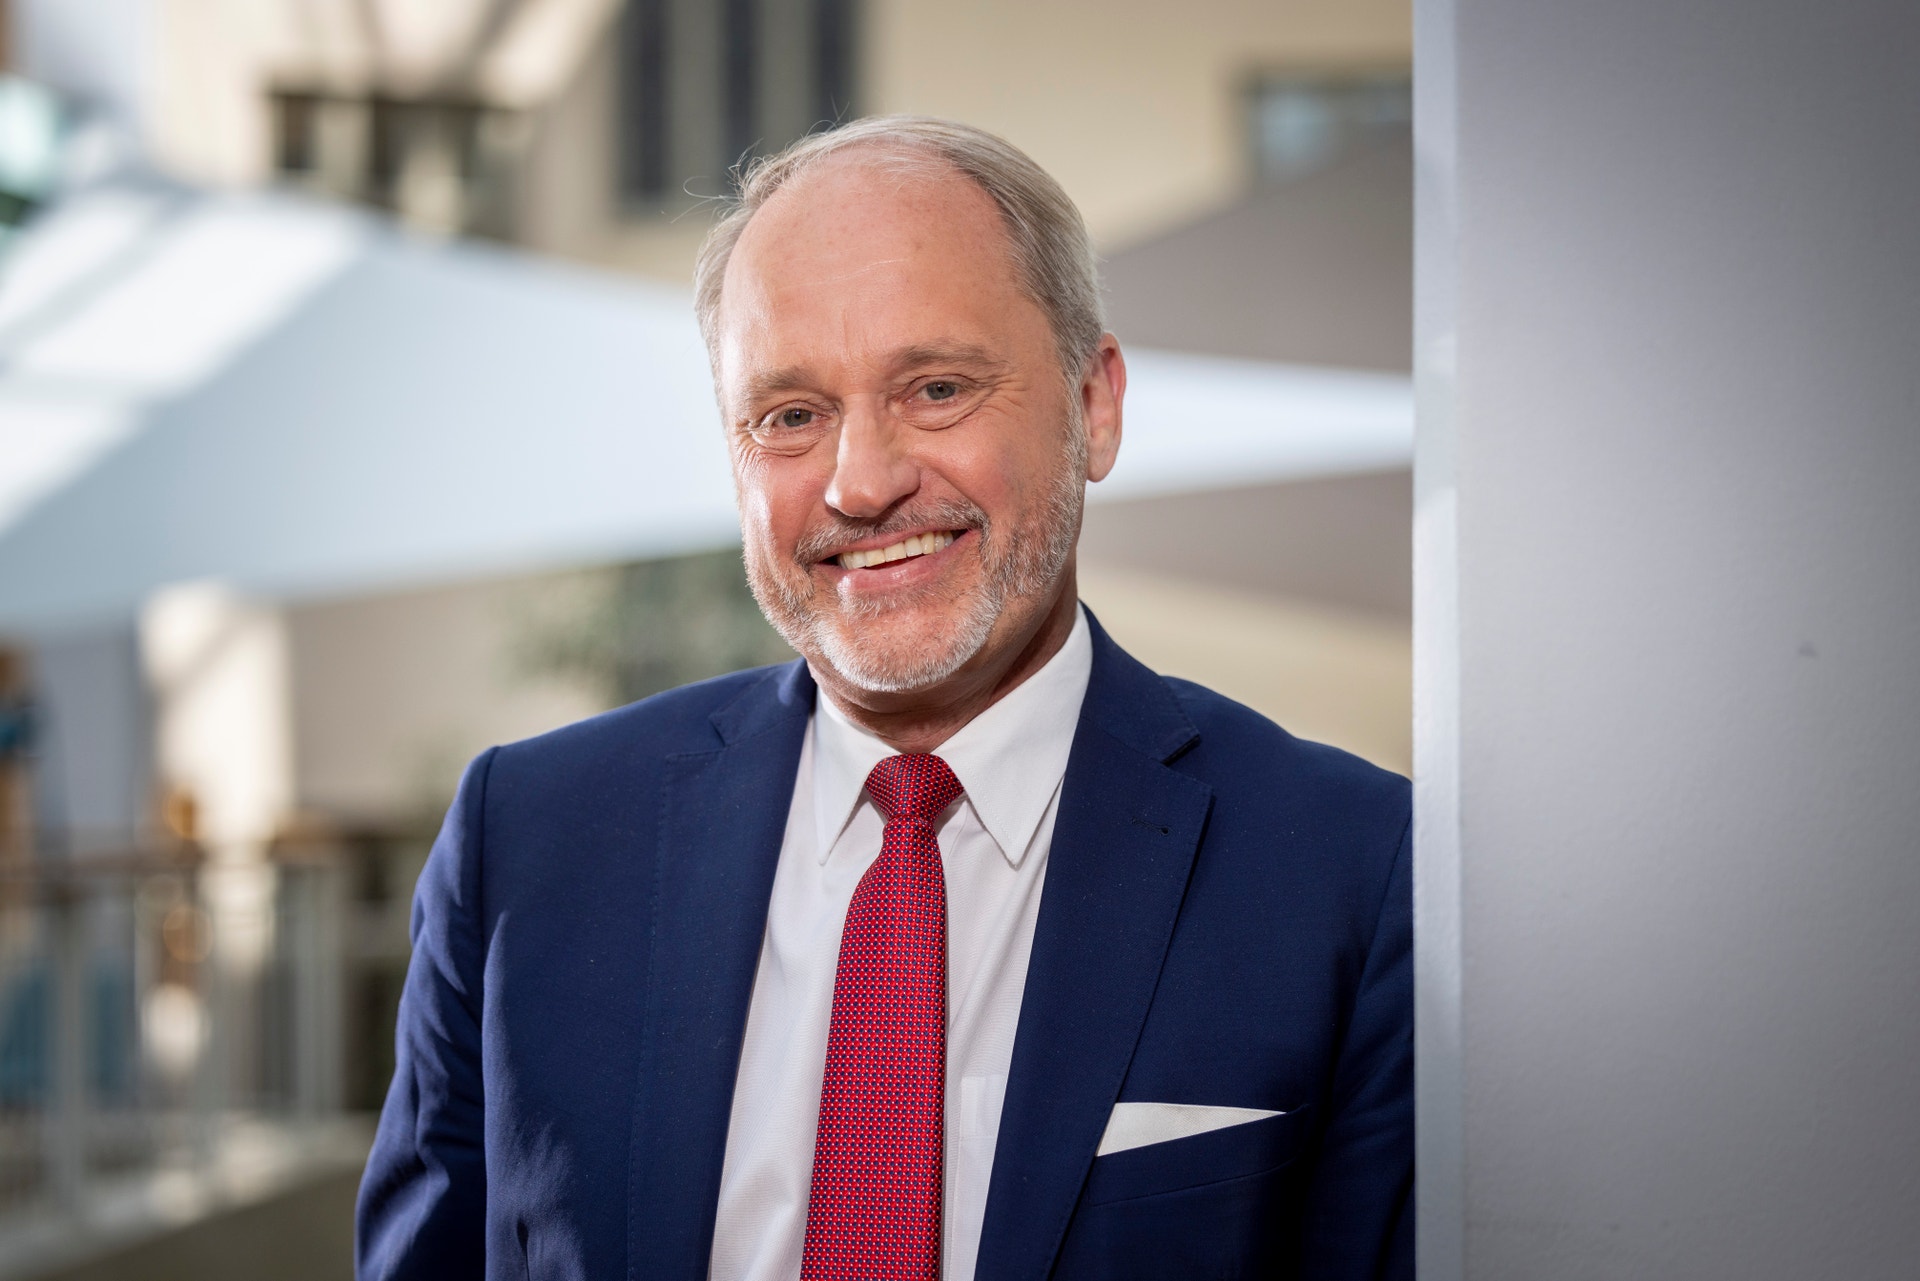
En som har studerat bolaget noga är Anders Oscarsson, tidigare aktiechef på AMF som slutade på pensionsjätten kort före Verisures börsnotering.
För EFN berättar veteranen att han var delaktig i att få larmjätten att välja Stockholmsbörsen, då han sommaren 2025 presenterade fördelarna med en notering här för bolagets vd Austin Lally.
Valet stod mellan flera europeiska börser och Anders Oscarssons främsta argument kokade ner till transparens, självreglering och ägarstruktur.
Anders Oscarsson byter riktning i samtalet och minns i stället en liknande situation när AMF för drygt åtta år sedan lobbade för att Spotify skulle noteras i Stockholm.
– Men där var Martin och Daniel (Lorentzon och Ek, reds. anm.) lite hårda och sade: “Vi vill vara på en marknad som förstår den typen av bolag vi är.” Därför hamnade de på New York-börsen i stället för i Stockholm.
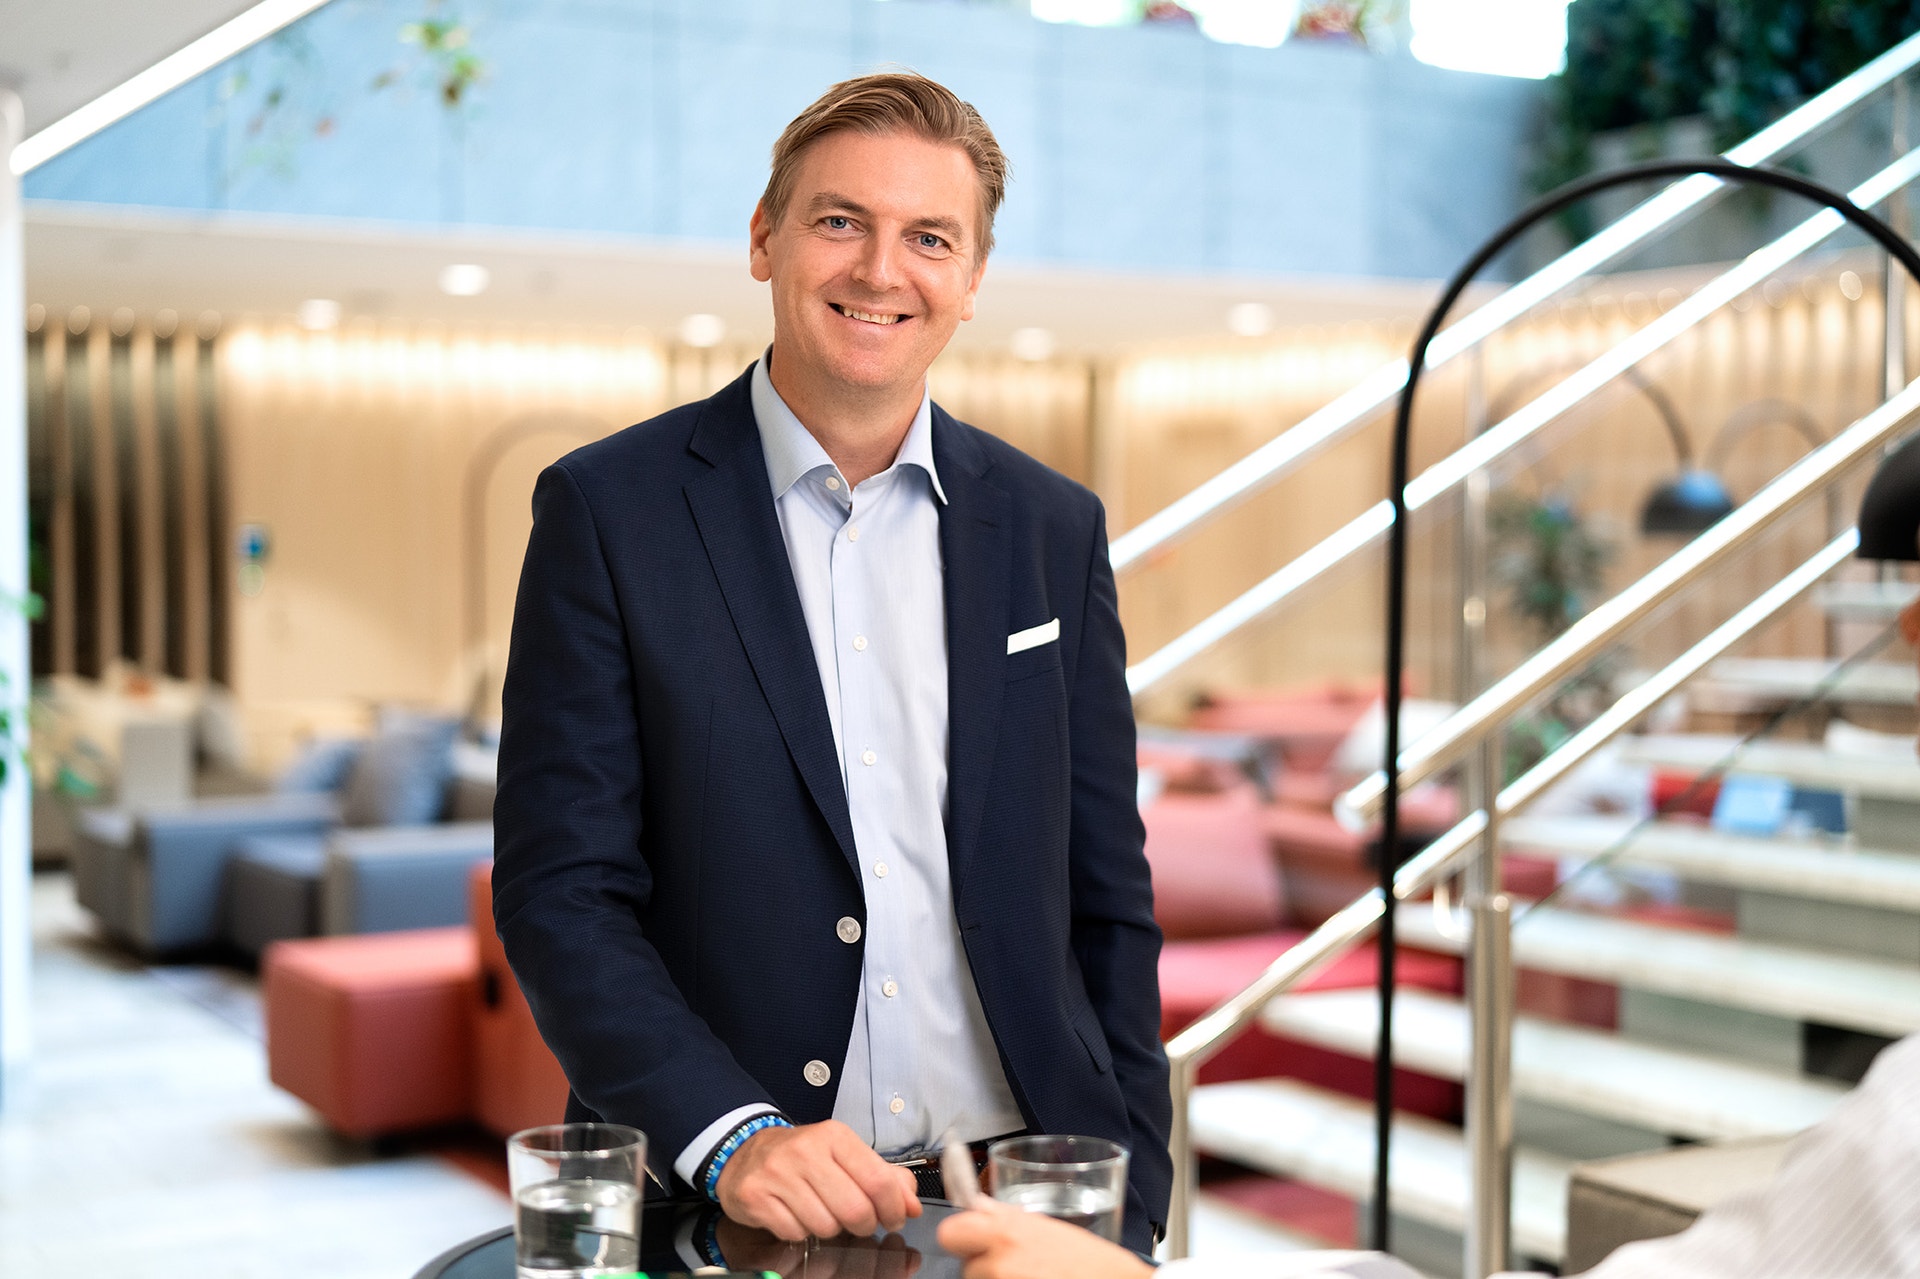
Anders Oscarsson återvänder till Verisure.
– Vad kan man berätta för en utländsk vd? Fördelen här är hur vi institutioner beter oss. Nu kom ju AMF med i valberedningen, det var ingenting vi visste vid det här mötet. Men vi pratade om att lära känna sina ägare. Kommer du ihåg Oatly som noterades på New York-börsen?
Noteringsrådgivarna fortsatt positiva
Flera nordiska banker och globala jättar deltog i den uppmärksammade börsnoteringen i oktober 2025, bland dem DNB Carnegie, Nordea, Goldman Sachs, JP Morgan och Morgan Stanley.
Majoriteten av bankerna är positiva till aktien. DNB Carnegie och Nordea har båda köpråd med riktkurser på 16,4 respektive 17,5 euro.
Hög värdering lockade
Börsnoteringen och utfallet för det svenskgrundade havremjölksbolaget är svåra att glömma. Aktien är ned 97,3 procent på fem år.
– De hade ingen aning om vilka som ägde dem. De kunde inte gå ut och säga: “Marknaden missförstår oss.” Det tror jag att vd:n i Verisure har kunnat göra, alltså att gå ut och prata med sina ägare.
Vad som var viktigt för Austin Lally inför noteringen stod dock snabbt klart.
– Från hans håll var det väldigt mycket: “Jag vill se till att vi får en hög avkastning, att vi ska få en bra värdering.”
Blir det i förlängningen ett problem för Stockholmsbörsen när man har den här typen av stora noteringar som sedan pyser ihop?
– Både ja och nej. För mig visar det här att Stockholmsbörsen kan sköta en större notering i euro och att man klarar den stora handeln i aktien.
Misslyckandet ligger hos dem som satte priset och hos bolaget som inte levererat, menar Anders Oscarsson.
– Det har egentligen inget med Stockholmsbörsen att göra.
– Man kan också vända på det. Fick de många aktieägare? Ja, det fick de. Många småsparare? Jajamensan. Så vi har tickat i den boxen. De har fått en valberedning. Men det gör inte hela bolaget. Verisure måste också leverera.
Förtroendet för Stockholmsbörsen och den svenska modellen är alltså intakt, enligt Anders Oscarsson.
– Du har bolagskoden och självreglering. Du har de svenska institutionerna som är bra och vettiga att ha att göra med. De är lätta att få kontakt med. Du har ett “retailnätverk” som är outstanding och en börs som verkligen fungerar.
“Man vill ha bra betalt”
Prissättningen i Verisures notering går däremot att diskutera, konstaterar aktieveteranen.
– Uppenbarligen. Men det är ju så när man ska sälja sin käraste ägodel. Man vill gärna ha bra betalt. Jag har förståelse för det.
– Jag vill poängtera att det inte var någon som tvingades köpa aktier på 13 euro. Det var utifrån den värdering som gjordes. Man måste alltid se om det finns en eftermarknad. Finns det fler som kan teckna här? Så var det inte i Verisure.
Förra veckan kom uppgifter om att det stora infrastrukturbolaget Eleda pausar sin notering på Stockholmsbörsen, vilket delvis förklaras med Verisures kursfiasko.
Lärdomen Anders Oscarsson tar med sig är dock att det går att notera bolag som Verisure på Stockholmsbörsen.
– Men det kunde ha blivit bättre, säger han avslutningsvis.
Följ taggar