Peter Hedlund: Helt enkelt för billigt – köp Adidas

Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
Adidas grundades 1949 av Adi Dassler efter ett uppbrott från det gemensamma bolaget han drev med sin bror Rudolf, vars del av bolaget i dag är Puma. Det blev början på en lång framgångssaga innan det då framgångsrika samarbetet med Kanye West (med varumärket Yeezy) vände till en mardröm efter antisemitiska uttalanden från honom. År 2023 blev därmed ett förlustår när samarbetet avbröts och lagret tappade kraftigt i värde samt efterföljande legala kostnader. Utvecklingen i Kina, ett par kändissamarbeten och sortimentsmiss bidrog också till kräftgången.
Nu är den svackan övervunnen och Adidas är återigen i gott slag. Men helt stabilt är det fortfarande inte om man ska döma av marknadens reaktion i senaste rapporten.
Adidasaktien rasade nämligen som mest med 20 procent under rapportdagen samtidigt som den långvarige finanschefen Harm Ohlmeyer annonserade sin avgång. Det var ett olyckligt sammanträffande där kostnaderna i rapporten var långt högre än väntat, vilket säkert sådde ett frö av oro.
Hård konkurrens
För trots en tillväxt på 14 procent och rekordhög omsättning, delvis tack vare fotbolls-VM, ökade rörelseresultatet inte mer än 5 procent. Orsaken var emellertid marknadsföringssatsningar på hela 212 miljoner euro, att ställa mot rörelseresultatet på 574 miljoner. Även högre kostnader för extra personal och hantering i samband med att bolagets försäljningskanal, direkt till konsument växte kraftigt kan tolkas som negativt. Slutligen växte den viktiga skokategorin, som utgör drygt halva omsättningen i Adidas, endast 1 procent. Marknaden är svag inom det segmentet nu för vardagsskor med stora lager hos återförsäljare och reor. Först mot året sista kvartal bedömer Adidas att marknaden visar tillväxt.
Prognos
År | 2025 | 2026E | 2027E |
Omsättning, meur | 24 811 | 27 000 | 29 000 |
Tillväxt | 5% | 9% | 7% |
Ebit | 2 056 | 2 400 | 2 700 |
Ebit-marginal | 8,3% | 8,9% | 9,3% |
Vinst/aktie,eur | 7,51 | 8,45 | 9,41 |
Utd/aktie, eur | 2,80 | 3,00 | 3,20 |
P/E | 19,0 | 16,8 | 15,1 |
Ev/Ebit | 13,4 | 11,5 | 10,2 |
Direktavkastning | 2,0% | 2,1% | 2,2% |
Källa: Adidas/EFN Finansmagasinet
Det är faktorer som kan ses som negativa, men vi ser det snarare som ett styrkebesked att Adidas såg möjligheterna att öka marknadsföringen och bygga varumärket, inte minst i en viktig marknad som USA. Det gjordes inte i desperation av att försäljningen var klen, vilket hade varit mer bekymrande. Adidas växer trots allt i alla kategorier och marknader även om det är som mest dämpat i Europa och inom skor.
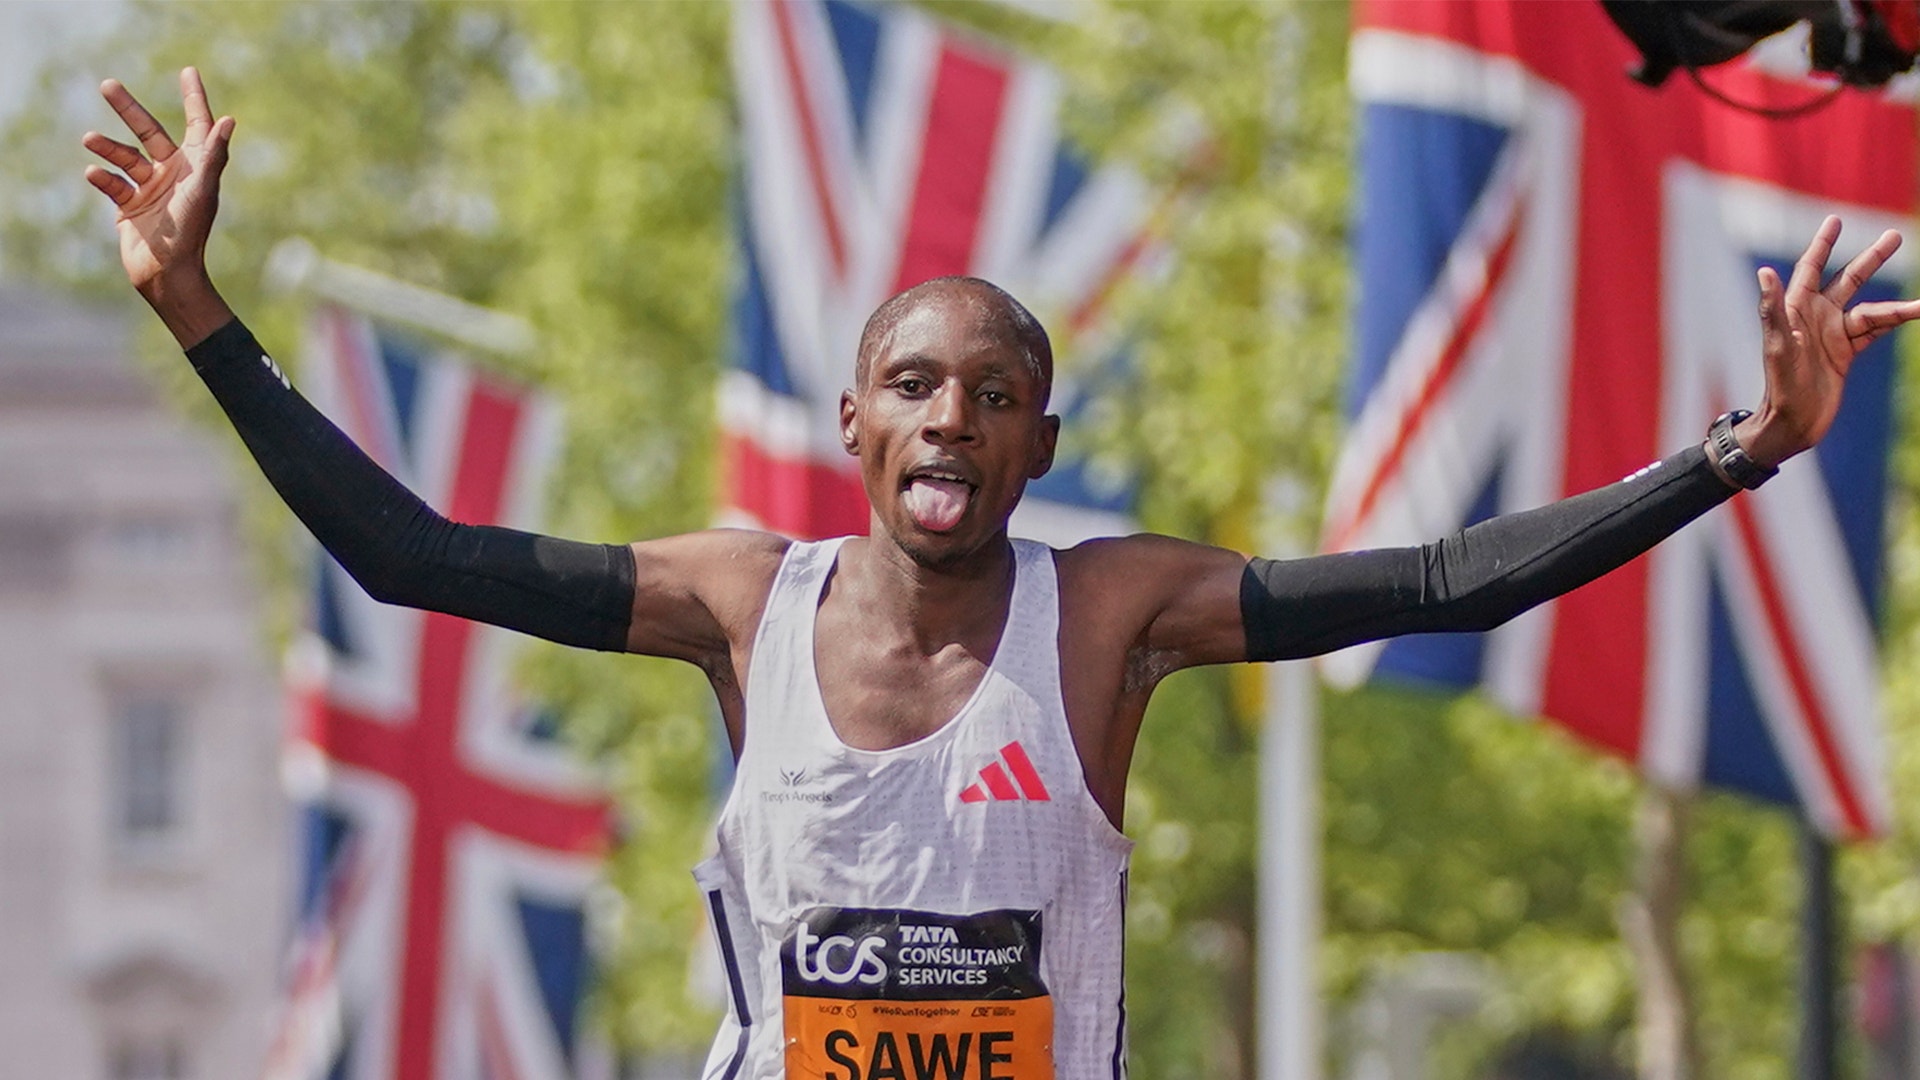
På skomarknaden är konkurrensen stenhård där inte minst Nike har bekymmer samtidigt som On skördar stora framgångar. Skor är emellertid en bred kategori där inte bara löparskor är viktiga, Adidas har också populära vardagsskor som Stan Smith. Just det segmentet är faktiskt det som är trögare då löparskor hade en stark utveckling med en tillväxt på 28 procent under andra kvartalet. Adidas är ledande bland de bästa maratonlöparna med världsrekord senast på London maraton genom Sabastian Sawe.

Adidas fotbolls-VM
Adidas nådde stora framgångar under fotbolls-VM som sponsor till 14 av 48 lag, däribland båda finalisterna Spanien och Argentina. Företaget sålde fyra gånger fler matchtröjor, över 17 miljoner inklusive domartröjor. Som officiell leverantör av VM-bollen fördubblade Adidas dessutom sin bollförsäljning jämfört med föregående mästerskap. Sammanlagt växte företagets fotbollssegment med 74 procent under det andra kvartalet, och den totala VM-relaterade försäljningen beräknas uppgå till cirka 1,5 miljarder euro.
En väntad huvudvärk
Just sneakers och Stan Smith är några av nyheterna som kommer presenteras närmare 23–24 september då Adidas berättar om kommande innovationer med nya produkter, något vd Bjørn Gulden lyfte fram på telefonkonferensen med högt självförtroende.
Största aktieägare i Adidas
Ägare | Kapital/Röster |
BlackRock | 6,58% |
Artisan Partners LP | 5,53% |
Vanguard | 4,37% |
Desmarais Family | 3,51% |
NNS Holding | 3,34% |
Källa: Bloomberg
Helårsguidningen för tillväxten höjdes till 9–10 procent och kostnaderna försäkrar ledningen ska komma ner till normala nivåer när ingen förhöjd marknadsföring föreligger. Rörelseresultatet såväl som kassaflödet ska bli omkring 2,3 miljarder euro för året exklusive 250–300 miljoner dollar från återbetalda tullar som bedöms som troliga. För 2027–2028 guidar ledningen för en hög ensiffrig omsättningstillväxt med ett rörelseresultat som växer drygt 15 procent per år, motsvarande en rörelsemarginal över 10 procent för 2028.
Adidas första halvåret 2026
Marknad | Omsättning, meur | Andel | Tillväxt lokal valuta |
Europa | 4 198 | 31 % | 6% |
Nordamerika | 2 722 | 20 % | 15% |
Kina | 2 088 | 16 % | 16% |
Latinamerika | 1 737 | 13 % | 27% |
Tillväxtmarknader | 1 717 | 13 % | 11% |
Japan/Sydkorea | 781 | 6 % | 21% |
Övrigt/HQ | 92 | 1% | |
Adidas totalt | 13 335 | 100 % | 14% |
Produkt | |||
Skor | 7 192 | 54 % | 2% |
Kläder | 5 164 | 39 % | 33% |
Accessoarer | 980 | 7% | 16% |
Källa: Adidas
Trots utdelning och återköp samt en temporär högre kapitalbindning efter fotbolls-VM är nettoskuldkvoten (nettoskuld/ebitda) inte högre än 1,6 (1,7). Nya återköp är att vänta samtidigt som en viss valutamedvind väntas andra halvåret. Bytet av finanschef är ett osäkerhetsmoment då Adidas utvecklas väl och någon förändring inte är önskvärd. Samtidigt har efterträdaren Birgit Kretschmer tidigare jobbat för Adidas och kommer senast från återförsäljarledet, samtidigt som Harm Ohlmeyer stannar kvar i en övergångsperiod. Oljeprisets uppgång är dock en huvudvärk som kommer öka kostnaderna för hela branschen. Men för ett så starkt varumärke som Adidas med en diversifiering över marknader och idrotter är värderingen på ev/ebit 11 i vår prognos för nästa år helt enkelt för billigt.
Adidas
BÖRSVÄRDE: 25,7 miljarder euro
AKTIEKURS: 143,90 euro
REKOMMENDATION: Köp
Följ taggar