 Josefin GahmbergIllustration
Prenumerera från 225 kr/mån – magasinet med unika analyser, intervjuer och reportage.
I isländska Götriks saga från 1300-talet tvingas den svenske kungen Göte sova över hos en fattig bondfamilj efter att ha gått vilse under en hjortjakt. På natten går familjens dotter Snotra fram till Götes säng och berättar om klippan Gillinge, som ligger nästgårds. ”Det är så högt, att inget levande väsen kan överleva ett fall därifrån. Det heter Ättestupan därför att vi begränsar vår ätt med den när stora händelser inträffar. Alla våra gamla dör där … och vi sparas besväret att ta hand om våra föräldrar.”
Trots att sagan med största sannolikhet var ett skämt togs den på största allvar av dåtidens lärda när Götriks saga gavs ut i stormaktstidens Sverige i mitten av 1600-talet. 200 år senare hade berättelsen införlivats i folktraditionen och ättestupan blev en metafor för den iskalla syn som forntidens svenskar antogs ha haft på sina äldre: de sågs som en belastning.
Hösten 2019 diagnostiserade en gråhårig amerikansk man i keps på Tiktok dagens yngre med ”Peter Pansyndromet” – att de aldrig vill växa upp. Svaret blev ett kort och enkelt ”Ok boomer”, ett blivande skällsord som fångade de yngres irritation över en bortskämd och trångsynt efterkrigsgeneration.
Nu har konflikten blossat upp igen, men denna gång i akademin. I den nyutkomna boken Gerontocracy in America argumenterar Yaleprofessorn Samuel Moyn för att en allt större del av den politiska makten och kapitalet koncentreras till äldre. Donald Trump har just fyllt 80 år, medianåldern i kongressen är 64 och amerikaner över 54 år äger nästan 72 procent av landets tillgångar. Bokens poäng är att USA är på väg mot att bli en gerontokrati, alltså ett samhälle styrt av äldre. Samuel Moyn menar, till skillnad från Tiktokgubben, att det i själva verket är den äldre generationens tillgångar och politiska inflytande som hindrar USA:s ungdomar att bli vuxna.
Trenden är nämligen densamma i hela väst: vi blir äldre och föder färre barn. Kanske går det att beskriva den bild Samuel Moyn tecknar av USA som en omvänd ättestupa. Men går samma tendens att se i Sverige, eller är våra förutsättningar och institutioner robusta nog att stå emot utvecklingen?
Äldre prioriterar pensionen
Tim Vlandas är professor i komparativ politisk ekonomi vid Oxfords universitet. Han har studerat åldrandets effekter på ekonomin i 21 utvecklade länder från 1960-talet fram till i dag. Forskningsresultaten visar att äldre medborgare prioriterar pensioner och låg inflation, samtidigt som de mer sällan bestraffar regeringar för låg tillväxt och arbetslöshet. Sambandet i hans forskning är tydligt: en äldre befolkning leder till ekonomisk stagnation.
– När man går i pension förändras prioriteringarna. Äldre vill i större utsträckning ha höga pensioner och låg inflation. Samtidigt bryr de sig inte lika mycket om tillväxt och offentliga investeringar i utbildningsväsendet, familjepolitiken eller infrastrukturen. Resultatet blir en politik som i sin tur leder till lägre ekonomisk tillväxt.
Tim Vlandas har myntat begreppet gerontonomi för att beskriva tendensen. Som belägg har han gått igenom internationella enkäter med över en kvarts miljon respondenter och röstdata från över 100 000 väljare.
Men förklaringen till väljarbeteendet är inte så enkel som att pensionärer är mer själviska än andra grupper. Tvärtom har många av dem barnbarn och är därmed investerade i framtiden. Men när de ställs inför det politiska valet mellan att lägga pengar på utbildning eller pensioner väljer de det sistnämnda.
I många OECD-länder är pensionerna den största offentliga utgiftsposten, och kostnaderna ökar i takt med att befolkningen åldras. Länder i Sydeuropa, som Grekland och Italien, är mest utsatta för gerontonomin. Båda lägger över 16 procent av bnp på pensioner, jämfört med OECD-snittet på 9 procent och Sveriges 8 procent. Samtidigt har båda länderna hög skuldkvot, lågt barnafödande, låg tilltro till staten och ett starkt beroende av pensioner.
– I Grekland bor hälften under 30 år med föräldrarna. Många föräldrar är pensionärer, och relativt sett är pensionen rätt generös där. Frågan blir därmed ifall det är värt för mig som pensionär att riskera min pension, som också barnet är beroende av, för att rösta på politiska reformer som kanske kan främja den yngre generationen. Det går också åt det motsatta hållet. Om jag är ung och arbetsför, men beroende av mina föräldrars pension, så är det inte en risk jag vill ta.
Sverige sticker ut
De nordiska länderna är inte undantagna från det negativa sambandet mellan en åldrande befolkning och ekonomisk tillväxt i Tim Vlandas forskning. Men de ligger bättre till – i synnerhet Sverige.
– Sverige har redan flera saker på plats som jag föreslår att andra länder tar till sig för att mildra konsekvenserna av en åldrande befolkning. Till att börja med görs stora offentliga och sociala investeringar. Sedan finns en stor finanspolitisk kapacitet på grund av höga skatter. Till sist har pensionssystemets reformer gått i rätt riktning för att gardera sig mot en åldrande befolkning.
Medan de flesta OECD-länder sett stigande pensionsutgifter har Sverige legat relativt stabilt. Tim Vlandas teoretiska förväntan bygger på att 1990-talets pensionsreform kopplade den inkomstrelaterade pensionen till löneutvecklingen. Därmed, lyder hans resonemang, bör svenska pensionärer vara mer intresserade av löneutveckling än pensionärer i länder där pensionen följer prisutvecklingen. Han tror därför att svenska äldre skiljer sig något i sitt röstbeteende.
Trendbrott i riksdagen
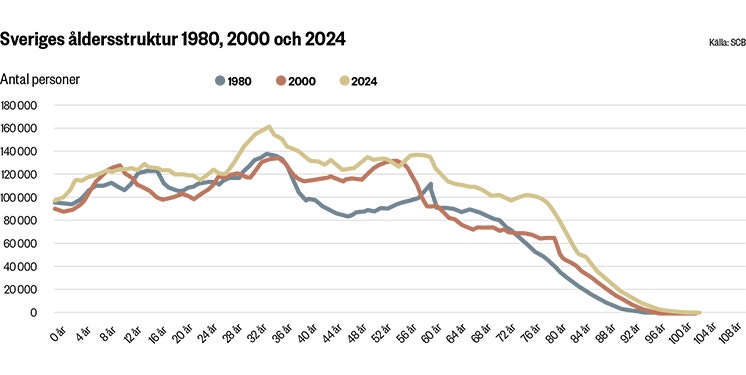
När befolkningen blir allt äldre syns det även i väljarkårens sammansättning. Personer över 65 år blir stadigt fler och utgör i dag nästan 30 procent av de röstberättigade i Sverige. Det tydligaste mönstret i äldres partival är att de röstar på Socialdemokraterna, säger Maria Solevid, docent i statsvetenskap med inriktning på val vid Göteborgs universitet. En viktig förklaring är att partiet styrt Sverige under långa perioder sedan efterkrigstiden.
– Tittar man på frågorna som är viktigast i svenska val så brukar det på det stora hela se likadant ut för äldre som för yngre. Men det som sticker ut är att äldre i högre grad betonar sjukvårdsfrågor, pensioner och äldreomsorg. När man frågade folk vilka frågor som var viktigast inför valet 2022 svarade 13 procent av alla väljare att pensioner och äldreomsorg var viktiga, medan 28 procent gjorde det bland de som var 75 plus.
Majoriteten av partierna gick till val på högre pensioner i årets val. Vänsterpartiet och Miljöpartiet ville se en höjd pensionsavgift från dagens 17,2 procent till 18,5 procent. Men båda partierna har traditionellt haft svagt stöd bland äldre, säger Maria Solevid. I årets val fick de 4 respektive 5 procent i åldersgruppen.
Samtidigt som pensioner är en viktig valfråga för väljargruppen prioriterar äldre de yngres möjligheter i nästan lika stor utsträckning. Var fjärde väljare över 65 ansåg att utbildningsfrågor var viktiga för det egna partivalet, jämfört med 18 procent bland 18–22-åringar.
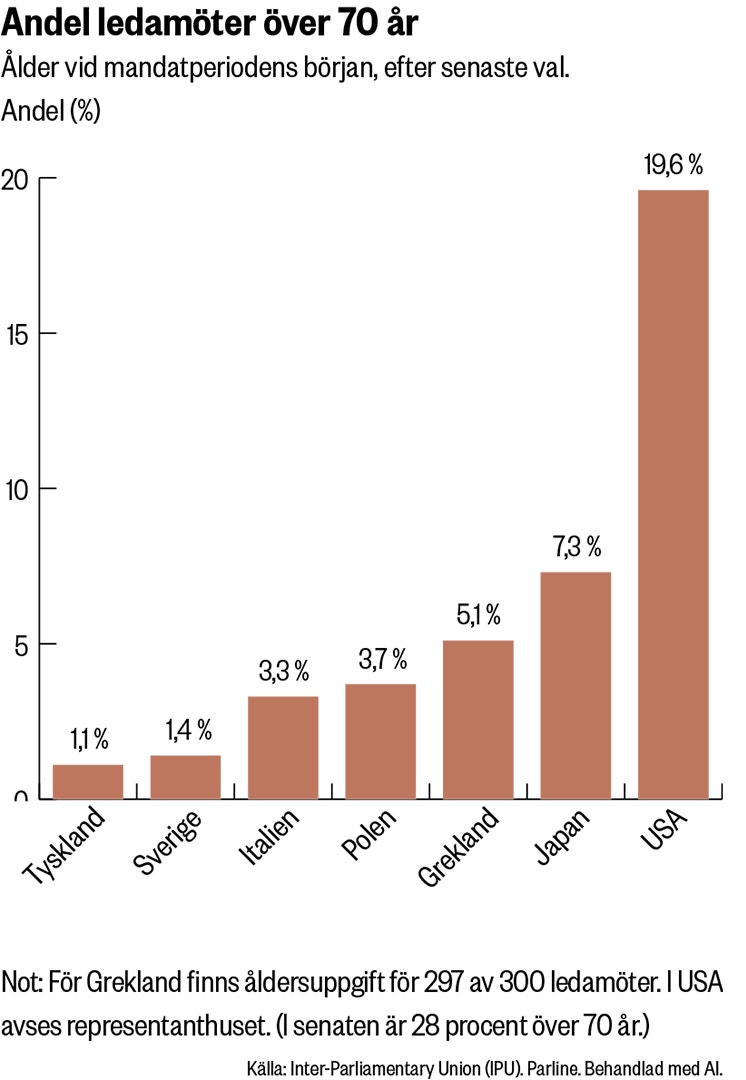
Trots att gruppen äldre växer syns inte det i riksdagens åldersfördelning. Sedan valet 1991 har andelen riksdagsledamöter över 65 år varierat mellan 1 och 4 procent, men varit förhållandevis stabilt. Genomsnittsåldern för riksdagens 349 ledamöter är i dag 47,4 år. Endast 13 av dem är äldre än 65 år. I kommunpolitiken syns och hörs åldersgruppen däremot betydligt mer: där utgör den mer än var fjärde politiker. En möjlig förklaring är att 96 procent av landets kommunpolitiker ägnar sig åt politiken på sin fritid.
– Åldersfördelningen i parlamenten ser likadan ut i hela Norden, så det är inget som är unikt för Sverige. Men att äldre är så gravt underrepresenterade i riksdagen gör att vi nästan har ett omvänt problem. Samtidigt har de över tid blivit alltmer överrepresenterade i kommunpolitiken.
90-talets pensionsreform
Det gamla ATP-systemet fungerade som ett slags uppskjuten lön och byggde på två klossar. Folkpensionen, som var lika för alla, samt den lönebaserade allmänna tilläggspensionen (ATP) som i huvudsak beräknades på ens 15 bästa inkomstår. De utbetalda pensionerna var kopplade till prisutvecklingen, och inte konjunktur.
Under 90-talet ökade medellivslängden i Sverige och den ekonomiska tillväxten sjönk. Utvecklingen pressade ATP-systemet och det fanns en risk för att AP-fonderna kunde tömmas. För att anpassa systemet för ekonomiska utmaningar lade man över en del av risken.
Resultatet blev ett avgiftsbaserat system frikopplat från statsbudgeten. Enkelt förklarat fungerar systemet som ett sparkonto. Avgifter betalas in under hela arbetslivet, och pensionen beräknas vid slutet av arbetslivet baserat på hur länge en person förväntas leva.
Den låga representationen bland äldre i riksdagen får också konsekvenser för vilka frågor som blir viktiga, menar Maria Solevid.
– Det protesteras när man lägger ner skolor, men inte när man lägger ner omsorgsboenden. Intressant nog så steg inte äldrefrågor på agendan ens under covid när vi pratade så otroligt mycket om smittan på äldreboenden, och hur många äldre det var som dog.
När det gäller det politiska inflytandet verkar Sverige alltså inte uppfylla kriterierna för gerontokrati. Äldre tycker att höga pensioner är avgörande för partivalet, men prioriterar också utbildning. Samtidigt är åldersgruppen underrepresenterad i riksdagen och dess frågor får liten tyngd i offentligheten. Kan det vara så att svenska institutioner redan tagit höjd för en åldrande befolkning och på så sätt byggt bort en generationskonflikt?
Därför tvingas yngre arbeta längre
Pensionssystemet brukar kallas för en överenskommelse mellan generationer. En av de stora utmaningarna med en åldrande befolkning och ett minskat barnafödande är den press som sätts på pensionssystemen. Enkelt uttryckt blir det färre som ska försörja fler.
– När befolkningen åldras och färre unga ska försörja fler gamla har stater tre alternativ. Sänka pensionerna, höja skatterna eller få folk att jobba längre. Eller en mix av alla tre.
Johanna Wallenius är professor i nationalekonomi vid Handelshögskolan och har forskat om pensionsfrågor. Genidraget i 1990-talets pensionsreform var enligt henne att systemet introducerade både morot och piska. Den som går i pension tidigt får mindre.
– Syftet med reformen var att göra pensionssystemet finansiellt hållbart inför demografiska förändringar. Med hjälp av flera automatiska mekanismer som introducerades kommer inte systemet att stöta på problem med betalningsförmågan. Så Sverige har redan tagit ställning till en utformning av pensionssystemet i takt med en åldrande befolkning, vilket var väldigt förutseende.
För att hålla pensionssystemets tillgångar i balans infördes riktåldern, som började gälla i år. De som är födda mellan 1958 och 1965 kommer att behöva jobba till 67 års ålder. För dem som är födda senare ligger prognosen på upp till 71 år.
Utmaningen för pensionssystemet är enligt Johanna Wallenius inte att det riskerar att gå i konkurs. Frågan är snarare om utbetalningarna blir stora nog att leva på när färre löntagare ska försörja fler äldre. För att pensionerna ska ligga kvar på samma nivå förutsätter systemet att vi arbetar längre, något som avspeglas i den höjda riktåldern för yngre generationer.
– 60 års ålder är inte vad det brukade vara. Då är det också rimligt att tänka att folk kan vara anställda längre, men problemet är att både jobb och folk är väldigt olika. Utbildade individer tenderar att fortsätta arbeta längre i samma yrkesområden än de med fysiska arbeten. Det är lättare att vara en 67-årig professor än en lika gammal byggarbetare. Men här behandlar systemet oss lika, säger Johanna Wallenius.
Gasen och bromsen
För att balansera pensionssystemets tillgångar och skulder fastställer Pensionsmyndigheten varje år ett balanstal. Om talet är högre än 1 betyder det att tillgångarna är större än skulderna, och vice versa.
År 2010 blev skulderna högre än systemets tillgångar för första gången, vilket ledde till att stabiliseringsmekanismen ”bromsen” slog till. Utbetalningarna för inkomstpensionen minskade, och för att mildra effekten på pensionärerna, så sänktes även skatten. ”Bromsperioden” pågick till 2018 och slogs på vid tre tillfällen under 2010-talet.
Sedan dess har situationen vänt. För 2026 ligger balanstalet på knappt 1,17. I augusti 2025 enades blocköverskridande Pensionsgruppen om att införa en gas i pensionssystemet. När tillgångarna överstiger skulderna med 15 procent, motsvarande ett balanstal på 1,15, slår gasen till och delar ut det överskott som byggts upp till pensionärer och pensionssparare.
84 procent av tillgångarna består av de avgifter som löntagare och arbetsgivare betalar in direkt till Pensionsmyndigheten.
Med inkomstbaserad pension och stigande riktålder blir systemet mer motståndskraftigt mot åldrandets negativa konsekvenser för ekonomin. Men det kommer i sin tur med en kostnad. Ansvaret för att hålla systemet finansiellt hållbart förskjuts mot de yngre som tvingas – om de kan – att jobba allt längre. Men generationsbalansen avgörs inte bara av röster och offentliga transfereringar. Den avgörs också av vem som äger kapitalet.
Åldern multiplicerar tillgångarna
Makroekonomen Hannes Malmberg vid University of Minnesota har tillsammans med tre andra forskare undersökt hur förmögenheterna utvecklas när befolkningen åldras i 26 länder. Mönstret är att unga har små förmögenheter, medan äldre har betydligt större.
– Du kan ha åtta gånger mer tillgångar när du är 60 än när du är 30. Många 30-åringar har ju nästan negativa tillgångar ibland, med studielån och hög belåning på huset. Men sedan under livet så sparar man ju till pensionen och betalar av huslånet.
Det andra mönster Hannes Malmberg har kunnat urskilja är att äldre behåller sina tillgångar långt upp i åldrarna.
– Folk bevarar sina förmögenheter genom ålderdomen. Den enkla livscykelmodellen man har haft av sparande säger att det inte ska hända. Då ska du spara hela vägen till pensionen och sedan så ska du bara bränna allting därefter, säger Hannes Malmberg.
Tendensen gör att förmögenheterna i ett land på sikt växer snabbare än produktionen, när efterfrågan på tillgångar blir allt större. I forskarnas prognos ökar förhållandet mellan förmögenhet och produktion globalt med 10 procent fram till år 2100.
Bostadsboomen gjorde äldre rikare
Ser vi till förmögenheterna bundna i bostäder i Sverige mer än fyrdubblades de under en 20-årsperiod, mellan 2001 och 2021: från 1 800 till 8 000 miljarder kronor. Som jämförelse uppgick Sveriges bnp 2025 till 6 644 miljarder kronor. Bakom beräkningarna av de svenska bostadsförmögenheterna står Roine Vestman, professor i nationalekonomi.
– Det är tajmningen som har varit avgörande. Att du råkade vara i familjebildande ålder när räntorna började falla. Då kunde man köpa en stor bostad billigt och sedan har man sett en stor värdeökning. Huvudsakligen har det varit ränteläget och 90-talskrisen, som lett till pressade bostadspriser och möjliggjort att tidigare generationer kunnat köpa billigt, säger Roine Vestman.
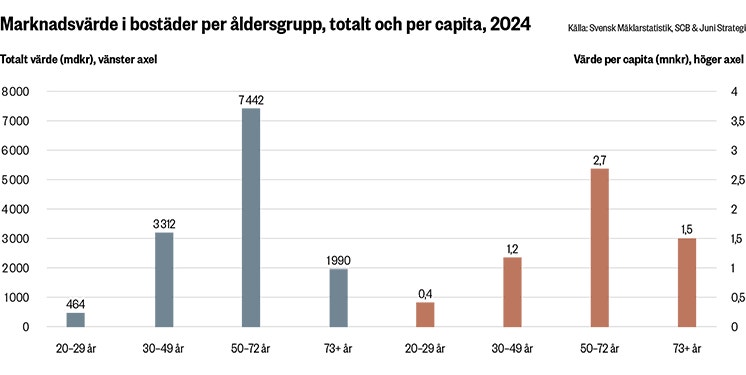
Marknadsvärdet av den samlade förmögenheten på bostäder har fördelats alltmer ojämlikt över tid och har fortsatt att växa, enligt Mäklarsamfundet. År 2007 ägde personer över 50 år nära sex av tio kronor av det samlade marknadsvärdet på bostäder, medan 30–49-åringarna ägde 37 procent. Nästan två decennier senare hade samma gruppers andelar förändrats till 71 respektive 25 procent.
Gamla skor sig på unga
I en norsk studie har forskare undersökt norska transaktionsdata från 1994 till 2019 för att beräkna välfärdseffekter av stigande tillgångspriser. Mönstret de fann var att äldre tjänade på yngre. Personer födda 1978 eller senare hade i genomsnitt förlorat 13 000 dollar per person, medan de som var födda 1963 eller tidigare hade tjänat 22 000 dollar.
Forskarnas förklaring är att yngre var nettoköpare av allt dyrare bostäder. Äldre, däremot, var nettosäljare och hade dessutom köpt bostäderna billigare än vad de yngre senare gjorde, trots lägre räntor. Enligt Roine Vestman går fallstudien att översätta till svenska förhållanden. När yngre tvingas betala större summor för samma tillgångar får också arvet större betydelse, menar han.
– Nu börjar arven bli väsentliga även i medelklassen. Förr i tiden var arv en delikatessgrej som överklassen kunde ägna sig åt. Men i och med prisutvecklingen på bostadsmarknaden blir det ansenliga summor, säger Roine Vestman.
Arven förstärker klyftan
Bara 40-talisternas bostadsförmögenhet beräknas till 2 000 miljarder kronor, eller 31 procent av bnp. När deras förmögenheter ska föras vidare handlar det om stora summor. Under de kommande två decennierna väntas motsvarande 1 790 miljarder kronor föras över från 40-talisterna till barnen. Varje år blir det ett belopp som motsvarar utgifterna för det svenska rättsväsendet.
Men försprånget i förmögenhet förs vidare redan innan barnen fått sina arv. I ett arbetsrapport av Nils Landén Mammos, doktor i nationalekonomi, framgår hur föräldrar som äger en villa belånar den för att hjälpa sina barn in på bostadsmarknaden. Barnen köper i sin tur dyrare bostadsrätter, lägger större kontantinsatser och är mer skuldsatta än kontrollgruppen, som inte fick hjälp av föräldrarna. Efter ett år har barnen 11 procent högre nettoförmögenhet.
Man borde hitta ett skatteinstrument som gör att de äldre årskullarna får bidra mer (...) det är en jättesvår nöt att knäcka
Arvtagarna har också högre inkomster än genomsnittet och äger i större utsträckning sin bostad. Samtidigt bor var femte ung vuxen mellan 20 och 27 år hemma – i Stockholms län gäller det var tredje. Nästan samtliga tillfrågade bor hemma ofrivilligt och har allt svårare att ta sig in på bostadsmarknaden.
– Man borde hitta ett skatteinstrument som gör att de äldre årskullarna får bidra mer. Problemet är att om man behåller reavinstskatten på bostäder som den är i dag, så frigör vi inte det befintliga beståndet av småhus. Så det är en jättesvår nöt att knäcka. Vi vill egentligen att de ska flytta, men då blir det som att vi efterskänker deras reavinster. Då får de ännu mer, säger Roine Vestman.
Någon modern ättestupa är alltså knappast lösningen. Snarare har problemet vänts upp och ner sedan sagans dagar. Då var det de äldre som framställdes som en ekonomisk börda för de yngre. I dag är frågan hur en växande förmögenhet hos äldre ska fördelas mellan generationerna.
Sverige ser alltså inte ut som den gerontokrati som Samuel Moyn beskriver i USA. De äldre har inte tagit över riksdagen och pensionssystemet är konstruerat för att hantera en åldrande befolkning. Men på bostadsmarknaden har decennier av stigande tillgångspriser skapat en annan sorts generationsklyfta. Och när förmögenheterna nu förs vidare riskerar skiljelinjen att gå mindre mellan gammal och ung än mellan unga som har föräldrar med kapital – och unga som inte har det.
REFERENSER
Auclert, A., Malmberg, H., Martenet, F., & Rognlie, M.
(2021). Demographics, wealth, and global imbalances in the twenty-first century (Working Paper No. 21-044). Stanford University. Fagereng, A., Gomez, M., Gouin-Bonenfant, É., Holm, M., Moll, B., & Natvik, G. (2025). Asset-price redistribution.
Journal of Political Economy, 133(11). Sodini, P., Van Nieuwerburgh, S., Vestman, R., & von Lilienfeld-Toal, U. (2021). Identifying the benefits from homeownership: A Swedish experiment (NBER Working Paper No. 22882). National Bureau of Economic Research. Vlandas, T. (2026). Aging advanced capitalist democracies: the new electoral politics of economic stagnation. World Politics, 78(1), 48–90.