Henrik Mitelman: Lösningen är enkel – men också omöjlig
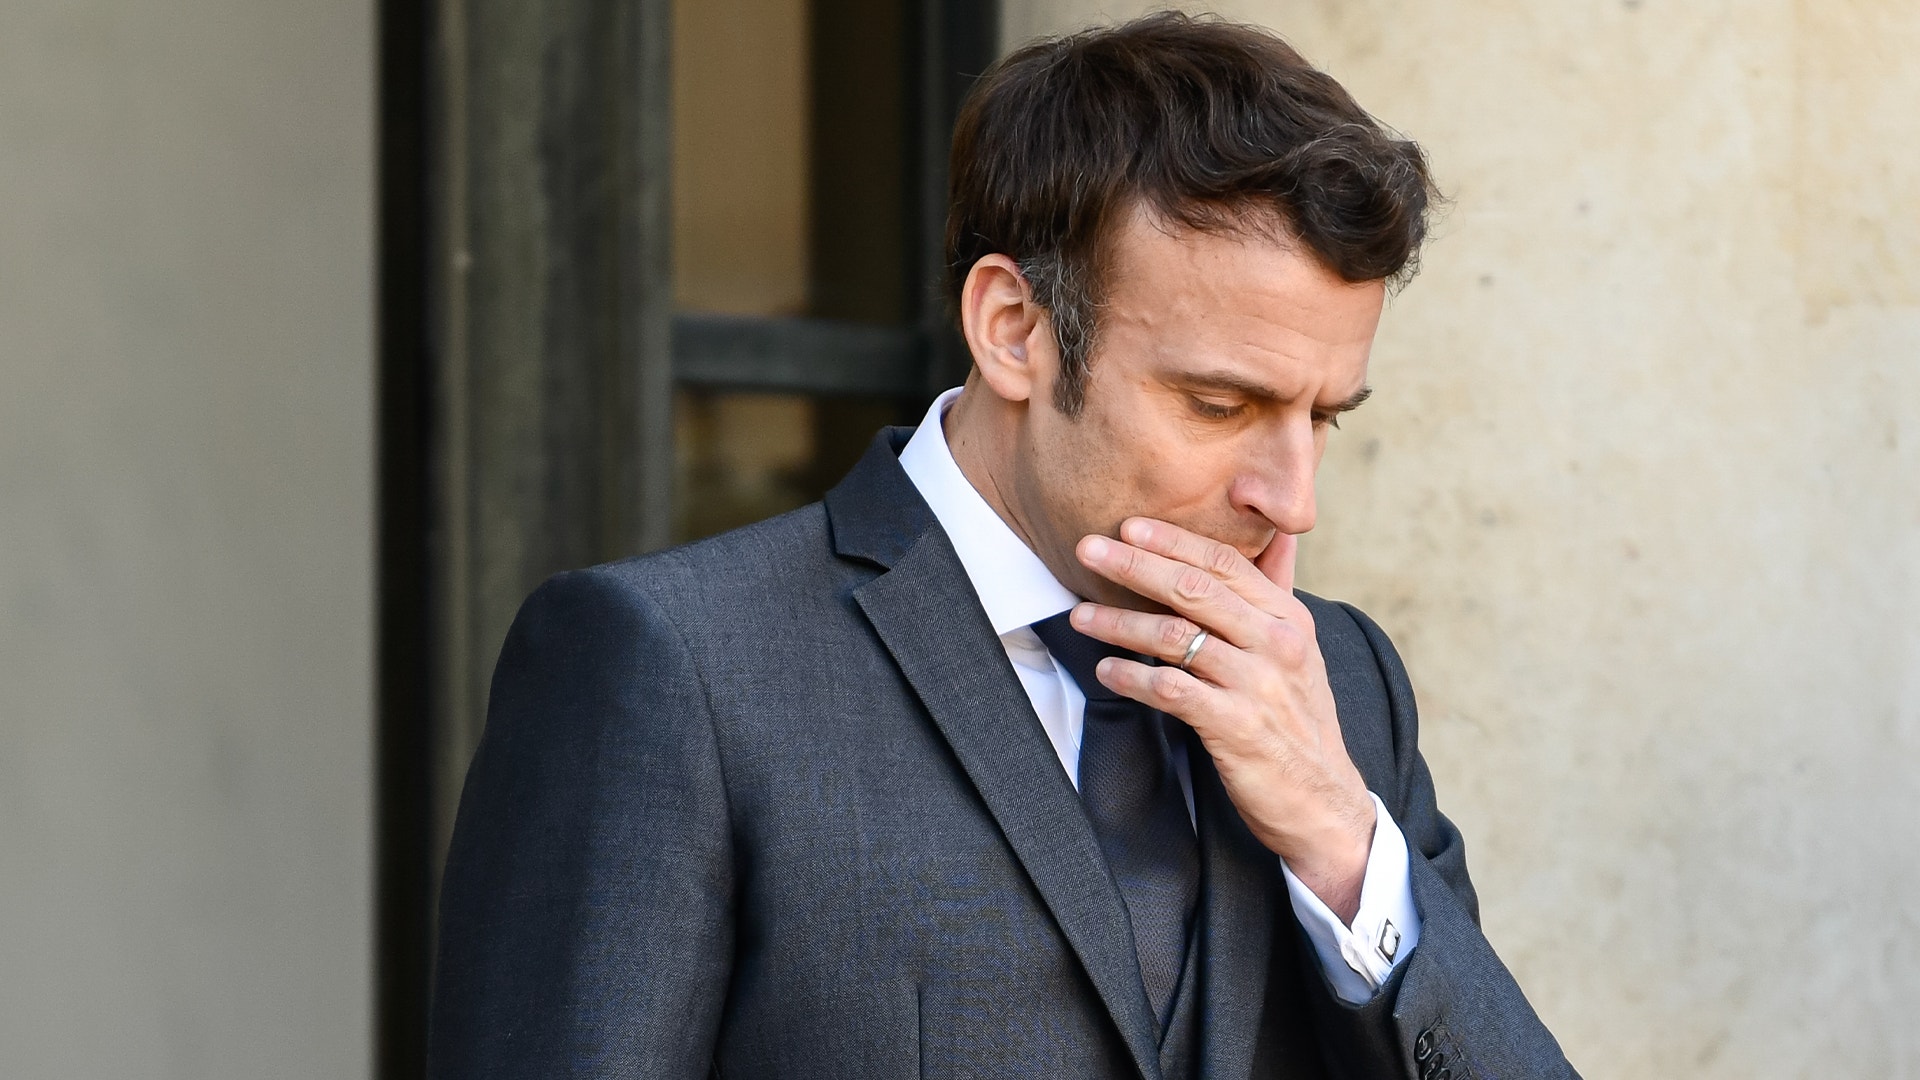
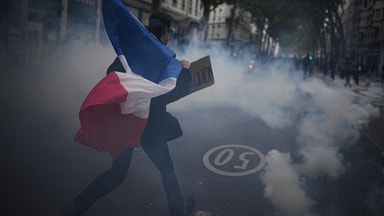
Jag åkte hit till Frankrike för att hålla en föreläsning och moderera ett evenemang. Men det blev ingenting. Arrangören ställde in av säkerhetsskäl. De våldsamma demonstrationerna drabbar inte bara hårt prövade butiksägare. Frankrike är ett vackert land med mycket att erbjuda. Men när det gäller de offentliga finanserna finns det inget att beundra. Det är något märkligt med ett land som kan skapa LVMH, Hermès, L’Oréal, Schneider Electric och Safran, men som inte förmår att få ordning på sin statskassa. Här finns några av världens finaste lyxvarumärken, ledande industriteknik och avancerad flygindustri. Frankrike har också några av Europas främsta banker, som BNP Paribas – Europas största bank, mätt efter tillgångar. Frankrike saknar alltså varken kompetens, kapital eller företagare.
Men statsskulden är enorm och växande. Någon balanserad budget har inte uppvisats på mer än 50 år. En viktig förklaring till underskotten är pensionerna. Enligt OECD lägger Frankrike motsvarande omkring 14 procent av bnp på offentliga pensioner. I Sverige är andelen ungefär 8 procent. Skillnaden är svindlande – 6 procent av bnp! Och det handlar om pengar som ska betalas ut varje år och som inte kan användas till skolor eller annat behjärtansvärt. Man finansierar – lite hårdraget – pensionärer på bekostnad av barnen.
Problemet är inte bara kostnaden för pensionärerna, utan när de blir pensionärer. Det har länge funnits särskilda pensionssystem för olika yrkesgrupper. Bland militär personal ligger snittpensionsåldern kring 49 år. Historiskt har också anställda vid järnvägen och kollektivtrafiken kunnat gå i pension vid 56–57 års ålder. Specialreglerna har reformerats och stängts för nyanställda, men de illustrerar hur svårt det är att ändra förmåner som betraktas som förvärvade rättigheter.
Det blir ett franskt dubbelfel. Först låter man människor i vissa yrkesgrupper börja ta ut pension redan i 50–55-årsåldern, vilket belastar de offentliga finanserna. Sedan går samhället miste om många års arbete, skatteintäkter och produktion när människor lämnar arbetsmarknaden i förtid. Staten får alltså betala mer, samtidigt som produktionen minskar. Det är en ovanligt dålig fransk affär.
Lösningen är provocerande enkel i teorin: höj pensionsåldern och få fler äldre i arbete
Bland 60–64-åringar har sysselsättningen legat kring 44 procent i Frankrike, mot över 70 procent i Sverige. Skillnaden är enorm. Och äldre blir ju både de och vi. Fördel Sverige.
Lösningen är provocerande enkel i teorin: höj pensionsåldern och få fler äldre i arbete. Men här tar enkelheten slut. När Emmanuel Macron drev igenom en höjning av pensionsåldern från 62 till 64 år möttes han av ett enormt motstånd. Reformen har sedan delvis pausats.
Nu handlar inte dagens oroligheter om pensionsåldern, men varje plakat och varje kastad gatsten säger något om svårigheterna att dra åt svångremmen hos en befolkning som saknar krisinsikt.
Under eurokrisen tvingades Grekland och Portugal att genomföra smärtsamma reformer. Det var impopulärt, men sedan kom krisinsikten och resultaten lät inte vänta på sig. Frankrike är ett helt annat land. Europas näst största ekonomi är för stor och politiskt betydelsefull för att lika enkelt pressas in i ett reformprogram. Vem ska då tvinga fransmännen att undvika ett finansiellt självmord?
Obligationsmarknaden borde vara katalysator nummer 1. Räntan på franska tioåriga statsobligationer har stigit till över 5 procent när investerare nu kräver allt bättre betalt för att låna ut pengar till Frankrike. Det skulle jag också göra. Men hur hög ränta måste investerarna kräva innan de franska politikerna på allvar börjar reformera pensionssystemet? Om Frankrike inte vore en del av EMU skulle räntemarknaden för länge sedan ha tvingat fram snabba reformer, precis som i Sverige för drygt 30 år sedan. Annars skulle räntorna ha blivit skyhöga. Det är fördelen med marknadsekonomi.
Problemet för Frankrike är att marknaden litar på att Europeiska centralbanken vid något tillfälle kommer att gå in och stödköpa landets obligationer. Det är en hjälp från Frankfurt som på sikt stjälper Frankrike. Denna drogmissbrukare behöver inte ytterligare en ”quick fix”.
Henrik Mitelman är prisbelönt krönikör med ett förflutet som analyschef på SEB. Han reser ständigt över hela världen för att förstå vad som händer i världsekonomin, något han delar med sig av i sina krönikor och podden Börssurr med Mitelman & Mellqvist.
Henrik Mitelman
Relaterat
 Börs och finans
Förklaringen: Därför släpar Parisbörsen efter
 Fördjupning
Dramat bakom barrikaderna – Frankrike kläms från två håll
 Krönika
Göteborg skiner trots skuggan över Volvo Cars
 Krönika
Börsfest för några – dyrare för andra
 Krönika
Chicken racet som kan sänka hela EU
 Reportage
Kaoset saknar motstycke: ”Aldrig sett något liknande”
 Räntor
Frankrikes finansminister: "Vi har inte pengar så vi måste vara kreativa"
 Makro och omvärld
Nobelpristagaren slår larm om Frankrike: ”För stort för att räddas”